

Entwicklung von unten: Bottom-up einfach erklärt
Du lernst, wer bei Entwicklung entscheidet, wie kleine Kredite wirken können und wie du Spargruppen mit begrenzten Belegen beurteilst.
Kurz gesagt
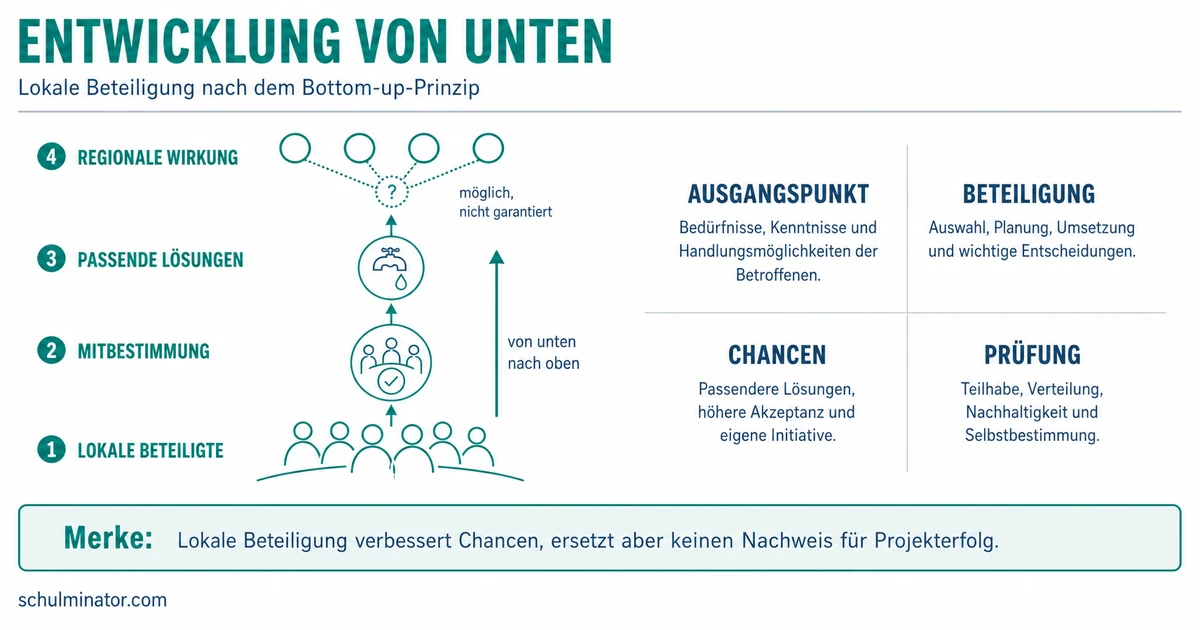
Entwicklung von unten bedeutet, dass die betroffenen Menschen Ziele und wichtige Regeln maßgeblich mitbestimmen. Kleine Kredite, also geliehene Geldbeträge, können dabei helfen, belegen aber für sich weder Entscheidungsmacht noch Armutsminderung.
Wer entscheidet, welche Hilfe gebraucht wird? Bei Entwicklung von unten gestalten die betroffenen Menschen die Vorhaben mit. Am Beispiel kleiner Kredite und gemeinsamer Spargruppen prüfst du, welche Chancen bestehen und welche Urteile die vorliegenden Untersuchungen erlauben.
Deine Lernziele
Bottom-up bedeutet „von unten nach oben“. Auf Entwicklungsmaßnahmen übertragen heißt das: Die betroffenen Menschen bringen ihre Bedürfnisse ein und bestimmen Ziele, Regeln und die Verwendung von Mitteln maßgeblich mit. Entwicklungszusammenarbeit bezeichnet dabei die Zusammenarbeit zur Verbesserung von Lebensbedingungen. Entscheidend ist, wer tatsächlich Einfluss auf die wichtigen Entscheidungen hat.
Top-down bedeutet „von oben nach unten“. Eine übergeordnete Stelle, etwa eine Behörde oder die Leitung einer Hilfsorganisation, legt wesentliche Ziele und Regeln fest. Die Menschen vor Ort setzen diese Vorgaben um oder wirken innerhalb des vorgegebenen Rahmens mit. Dass ein Projekt vor Ort stattfindet oder kleine Geldbeträge verteilt, macht es noch nicht zu Bottom-up.
Der bereitgestellte Wikipedia-Auszug beschreibt zunächst allgemeine Denkrichtungen: vom Übergeordneten zum Einzelnen oder umgekehrt. Die Anwendung auf Entwicklungsmaßnahmen verbindet diese Richtungen mit dem Beteiligungsprinzip des Bundesministeriums für wirtschaftliche Zusammenarbeit und Entwicklung, kurz BMZ. Das BMZ nennt diese Beteiligung Partizipation: Menschen wirken aktiv und maßgeblich an Entscheidungen mit, die ihr Leben beeinflussen. Eine Anhörung ohne Einfluss auf wichtige Entscheidungen reicht dafür nicht aus.
Beide Richtungen können sich in einem Vorhaben verbinden. Fachleute von außerhalb können beraten, Geld bereitstellen oder rechtliche Grenzen erklären, während die Bewohner wichtige Entscheidungen treffen. Auch gemeinsam beschlossene Regeln sind mit Bottom-up vereinbar. Prüfe deshalb die Entscheidungsrechte, statt allein auf die Herkunft des Geldes oder die Größe des Vorhabens zu achten.
Entwicklung von unten
Ein Vorgehen, bei dem die betroffenen Menschen ihre Bedürfnisse einbringen und die wichtigen Entscheidungen über ein Entwicklungsvorhaben maßgeblich mitbestimmen.
Beispiel: Erfundener Fall: Eine gemeinsame Fahrradwerkstatt
- 1Bewohner beschließen, eine gemeinsame Fahrradwerkstatt einzurichten.
- 2Sie bestimmen selbst die Öffnungszeiten und die Regeln für die Nutzung.
- 3Die Gemeinde stellt einen Raum bereit und ein Fachmann berät sie.
- 4Das Vorgehen enthält Bottom-up, weil die Bewohner die wichtigen Entscheidungen treffen.
Teste dich
Ein Mikrokredit ist ein vergleichsweise kleiner Geldbetrag, der geliehen und zurückgezahlt werden muss. Er kann Menschen oder kleinen Betrieben Zugang zu Geld verschaffen, wenn übliche Bankkredite schwer erreichbar sind. Als Sicherheit verlangen Banken beispielsweise verwertbares Eigentum. Mikrofinanzierung ist der weitere Begriff: Dazu gehören neben Krediten etwa auch Sparangebote. Zinsen und Gebühren sind Kosten für den Kredit.
Eine Wirkungskette beschreibt aufeinanderfolgende Schritte einer möglichen Wirkung. Eine Investition ist hier der Einsatz von Geld für betriebliche Anschaffungen, von denen später Einnahmen erwartet werden. Ein Kredit kann solche Anschaffungen finanzieren, etwa Material oder Werkzeuge. Dadurch kann ein Betrieb mehr herstellen oder verkaufen. Mehr hergestellte Waren bedeuten aber noch nicht mehr bezahlte Verkäufe. Dafür müssen Kunden die Waren zum angebotenen Preis kaufen wollen und bezahlen können. Das ist hier mit Nachfrage gemeint. Erst wenn die Einnahmen die Rückzahlung einschließlich Kreditkosten und die weiteren Ausgaben übersteigen, bleibt aus diesem Geschäft ein Überschuss, also Geld, das danach übrig bleibt. Damit ist noch keine dauerhafte Verbesserung der gesamten Lebenssituation belegt.
Die Verbraucherzentrale Bremen beschreibt bedingte Chancen: Passende Beratung, Kenntnisse zur Geldplanung und Rücksicht auf die persönliche Lage können helfen, einen Betrieb aufzubauen und den Lebensunterhalt zu verbessern. Sie nennt zugleich Kritik: Schulden können die Lage verschärfen, während Ursachen der Armut bestehen bleiben. Fallen Einnahmen geringer aus als erwartet, kann die vereinbarte Rückzahlung belasten. Auch sozialer Druck kann zur Rückzahlung beitragen. Die Rückzahlungsquote, also der Anteil zurückgezahlter Kredite, belegt deshalb für sich weder Armutsminderung noch Selbstbestimmung. Selbstbestimmung bedeutet, wichtige Entscheidungen über das eigene Leben selbst treffen zu können.
Eine besondere Form ist die Village Savings and Loan Association, kurz VSLA. Der englische Name bezeichnet eine örtliche Spar- und Kreditgruppe. Mitglieder sparen gemeinsam und vergeben aus diesem Geld kleine Kredite. Der Kreditfonds, also der gemeinsame Geldvorrat für Kredite, entsteht im beschriebenen Modell aus ihren eigenen Ersparnissen. Das unterscheidet ihn von Krediten, deren Geld von einem äußeren Kreditgeber kommt. Beratung von außen ist trotzdem möglich. Kleine Kreditbeträge allein belegen auch hier keine Bottom-up-Entscheidungsmacht.
Die folgenden Regeln stammen aus der Modellbeschreibung auf der Internetseite VSLA.net; im bereitgestellten Auszug fehlt eine Datumsangabe. Sie beschreiben vorgesehene Abläufe. Ob sie tatsächlich eingehalten werden, muss gesondert untersucht werden. Die Kreditgrenze ist eine Obergrenze und kein Anspruch auf einen bewilligten Kredit.
| Bereich | Regel im beschriebenen Modell |
|---|---|
| Mitglieder | Die Gruppe besteht aus 10 bis 25 Personen, die sich selbst zu einer Gruppe zusammenfinden. |
| Leitung | Die Mitglieder wählen jährlich eine Leitung aus fünf Personen. |
| Sparanteil | Die Gruppe legt fest, wie viel Geld ein Sparanteil kostet. Dieser Preis gilt für ein Jahr. |
| Sparen | Bei jedem wöchentlichen Treffen kauft jedes Mitglied 1 bis 5 Sparanteile. |
| Kreditgrenze | Ein Mitglied kann höchstens das Dreifache seiner eigenen Ersparnisse leihen. |
| Laufzeit | Ein Kredit läuft höchstens drei Monate. |
| Kreditkosten | Die Gruppe bestimmt eine monatliche Gebühr für Kredite. |
| Ausschüttung | Am Jahresende: Verteilung der Ersparnisse samt Kreditgebühren und Strafzahlungen im Verhältnis zu den Ersparnissen. |
Beispiel: Erfundener Fall: Ein Obststand
- 1Ein Händler finanziert mit einem Mikrokredit zusätzliche Regale für seinen Obststand.
- 2Die Regale bieten mehr Platz. Ob dadurch mehr Obst verkauft wird, hängt auch von der Nachfrage ab.
- 3Aus den zusätzlichen Einnahmen müssen die Rückzahlung und weitere Ausgaben bezahlt werden.
- 4Bleiben die Verkäufe aus, kann der Kredit belasten, obwohl der Stand besser ausgestattet ist.
Merke: Unterscheide Kreditzugang, Anschaffung, Verkäufe, Überschuss und Lebensbedingungen. Ein belegter früher Schritt beweist noch nicht alle späteren Schritte der Wirkungskette.
Teste dich
Ein begründetes Urteil trennt Regeln, beobachtete Wirkungen und offene Fragen. Teilhabe fragt nach maßgeblichem Einfluss auf Entscheidungen. Verteilung fragt, wer Vorteile erhält und wer Kosten oder Belastungen trägt. Selbstbestimmung fragt, ob Menschen wichtige Entscheidungen über ihr Leben tatsächlich selbst treffen können. Regeln für Wahlen oder gemeinsame Beschlüsse können diese Ziele unterstützen. Sie beweisen noch nicht ihre Umsetzung.
Ein bereitgestellter Fachartikel auf ScienceDirect, einer Internetplattform für wissenschaftliche Veröffentlichungen, untersucht Spargruppen im Norden des afrikanischen Staates Malawi, also in Nordmalawi, über zwei Jahre. Im Auszug fehlt das Veröffentlichungsjahr. Gruppen wurden per Zufall dem Programm oder einer Vergleichsbedingung zugeteilt. Dieses Vorgehen hilft, Wirkungen der Programmzuweisung von bloßen Unterschieden zwischen Teilnehmern und Nichtteilnehmern zu trennen. Die Untersuchung fand positive Wirkungen auf die Zahl täglicher Mahlzeiten, die gemessenen Haushaltsausgaben und die Zahl der Wohnräume. Sie bringt diese Befunde mit mehr Ersparnissen, Krediten, Investitionen in die Landwirtschaft und Einkommen aus kleinen Betrieben in Verbindung. Die Ergebnisse betreffen die Programmzuweisung; sie garantieren keinen Nutzen für jedes Mitglied.
Ein bereitgestellter Forschungsüberblick auf der Internetseite DevLearnLab bespricht eine andere Untersuchung von Karlan und weiteren Forschern aus dem Jahr 2017. Sie untersuchte Programme in drei afrikanischen Staaten: Ghana, Malawi und Uganda. Die Zuteilung erfolgte zufällig. Wirkungen wurden zwei bis drei Jahre nach Programmstart gemessen. Ersparnisse und Kreditaufnahme nahmen zu. Geschäftsgewinne stiegen in Uganda, die Beschäftigung in den Betrieben in Uganda und Malawi. Bei einem zusammengefassten Maß für die Selbstbestimmung von Frauen zeigte sich eine Verbesserung in Malawi. Dabei ging es unter anderem darum, ob Frauen hauptsächlich über Geschäftsfragen sowie Ausgaben für Nahrung und Bildung entschieden.
Für breitere Lebensbedingungen fand diese Untersuchung in keinem der drei Länder einen Effekt auf Haushaltseinkommen, Verbrauch, verlässliche Versorgung mit Nahrung oder Vermögensbesitz. Solche Maße werden auch als Maße der Wohlfahrt bezeichnet. Die unterschiedlichen Ergebnisse der beiden Untersuchungen betreffen verschiedene Programme und Untersuchungen. Sie sind kein logischer Widerspruch. Ein nicht nachgewiesener Effekt beweist außerdem keine allgemeine Wirkungslosigkeit. Die Auszüge nennen keine genauen Größen der Wirkungen; daraus lässt sich kein bestimmter Geldgewinn pro Haushalt berechnen.
Der Verfasser des Überblicks kennt nach eigener Aussage nur eine gut angelegte VSLA-Studie in einer guten Fachzeitschrift. Diese Einschätzung ist keine abgesicherte vollständige Bestandsaufnahme: Das Material enthält zusätzlich die zufallsbasierte Untersuchung aus Nordmalawi. Warum sie im Überblick nicht berücksichtigt wird, bleibt offen.
Für die Verteilung liefern die Modellregeln wichtige Fragen: Wer mehr spart, hat eine höhere Kreditobergrenze und erhält bei der Ausschüttung einen größeren Geldbetrag. Die Sparpflicht könnte Menschen mit sehr wenig Geld die Teilnahme erschweren. Das beweist jedoch keinen tatsächlichen Ausschluss. Es fehlen direkte Befunde dazu, ob die ärmsten Haushalte teilnehmen, wer Entscheidungen wirklich kontrolliert und wie sich Vorteile nach Abzug aller Kosten nach dem anfänglichen Vermögen verteilen. Die anteilige Ausschüttung allein belegt deshalb keine gerechte Verteilung.
Ökologische Nachhaltigkeit verlangt, die Folgen für die natürliche Umwelt zu prüfen. Dazu fehlen hier projektbezogene Angaben etwa zu Wasserverbrauch, Böden, der Vielfalt von Lebewesen und dem Ausstoß umweltschädlicher Stoffe. Mehr Einkommen oder mehr Mahlzeiten ersetzen solche Angaben nicht. Ein positives ökologisches Urteil bleibt unbelegt. Auch langfristige Beständigkeit ist nicht nachgewiesen: Zwei beziehungsweise zwei bis drei Jahre zeigen nicht, ob Vorteile nach Ende der Unterstützung oder über wiederholte Krisen bestehen bleiben. Erfolge von Programmen mit mehreren Bestandteilen dürfen nicht ohne Weiteres den Spargruppen allein zugerechnet werden.
| Kriterium | Vorliegender Anhaltspunkt | Grenze des Urteils |
|---|---|---|
| Teilhabe | Das Modell sieht jährliche Wahlen und gemeinsam bestimmte Regeln vor. | Wer tatsächlich Entscheidungen kontrolliert, ist damit nicht belegt. |
| Verteilung | Kreditobergrenze und Ausschüttung hängen von eigenen Ersparnissen ab. | Teilnahme der Ärmsten und Vorteile nach Abzug aller Kosten bleiben offen. |
| Selbstbestimmung | Die Karlan-Studie fand beim zusammengefassten Maß für Frauen eine Verbesserung in Malawi. | Das erlaubt keine Verallgemeinerung auf alle Mitglieder oder Länder. |
Merke: Formuliere ein begrenztes Urteil: Nenne die belegte Wirkung, den untersuchten Ort und Zeitraum sowie die fehlenden Informationen. Fehlende Belege erlauben weder ein sicheres Erfolgsurteil noch die Behauptung allgemeinen Scheiterns.
Teste dich
Alles auf einen Blick
Entwicklung von unten
Bottom-up verlangt maßgeblichen Einfluss der betroffenen Menschen auf wichtige Ziele und Regeln.
Kreditzugang kann Investitionen ermöglichen; Verkäufe, Kosten und Rückzahlung entscheiden mit über einen Überschuss.
Ein hoher Anteil zurückgezahlter Kredite belegt für sich keine Armutsminderung oder Selbstbestimmung.
Sparabhängige Kreditgrenzen und Ausschüttungen werfen Verteilungsfragen auf, beweisen aber keinen tatsächlichen Ausschluss.
Die beiden Untersuchungen zeigen unterschiedliche, örtlich und zeitlich begrenzte Ergebnisse.
Umweltfolgen und langfristige Beständigkeit bleiben mit den vorliegenden Angaben unzureichend belegt.
Einen erfundenen Warenkredit für einen Kiosk prüfen
- 1Ein Kioskbetreiber leiht sich 80 Euro für Waren. Vereinbart sind 8 Euro Kreditkosten.
- 2Er verkauft die damit beschafften Waren für insgesamt 105 Euro. Weitere Ausgaben für diesen Verkauf betragen 7 Euro.
- 3Zuerst berechnest du die Rückzahlung: 80 Euro + 8 Euro = 88 Euro.
- 4Dann ziehst du Rückzahlung und weitere Ausgaben von den Einnahmen ab: 105 Euro − 88 Euro − 7 Euro = 10 Euro.
- 5In diesem vereinfachten Fall bleiben 10 Euro vor einer Bewertung seiner eigenen Arbeitszeit. Ein dauerhafter Ausweg aus Armut ist damit nicht belegt; dafür fehlen Angaben zur gesamten Haushaltslage und zu späteren Entwicklungen.
Fehler finden
Fehler in Zeile 3Die Aussage verwechselt Rückzahlung mit Armutsminderung. Richtig: Eine hohe Rückzahlungsquote zeigt einen hohen Anteil zurückgezahlter Kredite. Sie belegt für sich keine Armutsminderung, weil Rückzahlungen auch unter wirtschaftlichem und sozialem Druck erfolgen können.
Lückentext
Bei einem Vorhaben bestimmen die Bewohner selbst Ziel und wichtige Regeln; eine Behörde berät sie. Diese Entscheidungsrichtung heißt . Eine Kreditnehmerin zahlt ihren Kredit zurück. Weitere Angaben zu Einnahmen und Belastungen fehlen. Ob ihr Haushalt dadurch weniger arm geworden ist, bleibt . Zu einer Spargruppe gibt es Ergebnisse aus zwei Jahren, aber keine Angaben zu Wasserverbrauch, Böden oder anderen Umweltfolgen. Ein positives Urteil über ihre ökologische Nachhaltigkeit ist damit .