

Mikrokredit: Chancen, Risiken und Kosten prüfen
Du lernst, Mikrokredite einzuordnen, ihre Kosten zu berechnen und Angebote, Risiken und Alternativen zu prüfen.
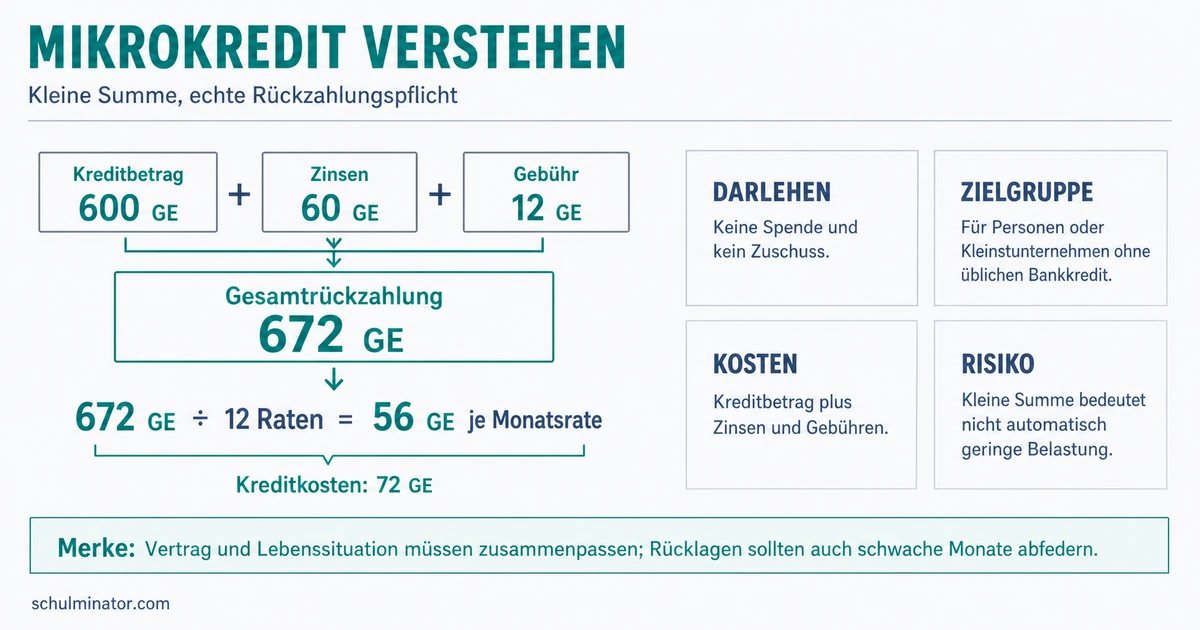
Kurz gesagt
Ein Mikrokredit ist ein kleiner Kredit: geliehenes Geld, das nach Vereinbarung zurückgezahlt werden muss. Er kann eine Anschaffung ermöglichen. Ob er passt, hängt von den Kosten, den Rückzahlungsregeln und dem verfügbaren Geld ab.
Wer ein Werkzeug für seinen Betrieb braucht, hat den Kaufpreis vielleicht noch nicht gespart. Geliehenes Geld kann den Kauf ermöglichen, belastet aber spätere Einnahmen. Deshalb prüfst du neben dem Nutzen auch die Kosten, mögliche Zahlungsschwierigkeiten und andere Wege zum Kauf.
Deine Lernziele
Ein Kredit ist geliehenes Geld. Der Kreditgeber zahlt es aus; der Kreditnehmer muss es nach den vereinbarten Regeln zurückzahlen. Das gilt für Mikrokredite und gewöhnliche Bankkredite. Eine Spende ist dagegen eine freiwillige Unterstützung ohne kredittypische Rückzahlungspflicht für den Empfänger.
Mikrokredite sind vergleichsweise kleine Kredite. Sie richten sich häufig an Menschen oder sehr kleine Betriebe, die schwer einen gewöhnlichen Bankkredit bekommen. Die Verbraucherzentrale Bremen, eine Beratungsstelle für Verbraucher, beschreibt etwa fehlende Sicherheiten und einen für Banken wenig lohnenden Aufwand bei kleinen Krediten. Sicherheiten sind zum Beispiel Vermögenswerte, auf die der Kreditgeber bei ausbleibender Rückzahlung nach vereinbarten Regeln zugreifen kann.
Mikrokredite werden oftmals ohne solche Sicherheiten vergeben, aber nicht ausnahmslos. Auch ein gewöhnlicher Bankkredit kann klein sein. Der Betrag allein trennt die Kreditarten deshalb nicht eindeutig: Zielgruppe und Zugang zum Kredit gehören ebenfalls zur Einordnung. Eine Schulung oder eine fehlende Sicherheit hebt die vereinbarte Rückzahlungspflicht nicht auf.
Mikrokredit
Ein vergleichsweise kleiner, rückzahlbarer Kredit, häufig für Menschen oder sehr kleine Betriebe mit erschwertem Zugang zu gewöhnlichen Bankkrediten.
Beispiel: Erfundener Fall: Geld für einen Gemüseverkauf
- 1Ein Gemüseverkäufer bekommt Geld für seinen Stand geschenkt. Eine Rückzahlung ist nicht vorgesehen: Das ist eine Spende.
- 2Ein Anbieter leiht ihm einen kleinen Betrag trotz fehlender Sicherheiten. Dieses Angebot passt zur beschriebenen Form eines Mikrokredits.
- 3Auch seine Bank könnte ihm einen kleinen gewöhnlichen Bankkredit anbieten. Die geringe Summe allein entscheidet nicht über die Kreditart.
Teste dich
Der Kreditbetrag ist die vereinbarte geliehene Summe. Die Auszahlung ist das Geld, das du tatsächlich erhältst. Wird eine Gebühr vor der Auszahlung einbehalten, erhältst du weniger als den Kreditbetrag. Gebühren sind zusätzliche vereinbarte Kosten des Kredits. Zinsen sind der Preis für das geliehene Geld. Ein Jahreszins bezieht sich auf ein Jahr. Prozent bedeutet „von hundert“: 8 Prozent entsprechen 8 von 100.
Tilgung bedeutet, den geliehenen Betrag zurückzuzahlen. Eine Rate ist eine einzelne vereinbarte Zahlung. Sie kann Tilgung und Zinsen enthalten. Die Gesamtrückzahlung ist die Summe aller Zahlungen an den Kreditgeber. Die gesamten Kreditkosten erhältst du, indem du von dieser Summe die tatsächliche Auszahlung abziehst. Eine bereits einbehaltene Gebühr darfst du dabei nicht nochmals als zusätzliche Zahlung zählen.
Für unsere einfachen Rechenfälle gilt ausdrücklich: ein Jahr Laufzeit, keine Tilgung während des Jahres und vollständige Rückzahlung am Jahresende. Dann berechnest du die Jahreszinsen aus dem unveränderten Kreditbetrag. Bei laufender Tilgung sinkt dagegen die noch offene Schuld. Dort darfst du nicht für jedes Jahr einfach den ursprünglichen Kreditbetrag verwenden. In den Rechnungen bedeutet \cdot „mal“; die Geldbeträge sind in Euro angegeben.
Die bereitgestellte Seite des Kreditanbieters indaro Mikrofinanz nennt 8,1 Prozent nominalen Jahreszins. „Nominal“ bezeichnet hier den Zinssatz zur Zinsberechnung ohne gesonderte Gebühren. Ein effektiver Jahreszins dient dem Jahresvergleich und berücksichtigt auch verpflichtende zusätzliche Kreditkosten. Diesen Vergleichswert nennt die Quelle nicht. Bei 10.000 Euro Kreditbetrag werden laut Quelle 200 Euro Gebühr einbehalten. Die Auszahlung ergibt sich in Euro aus 10.000-200=9.800. Für 48 Monate nennt sie 244,60 Euro Monatsrate und 11.740,75 Euro Gesamtaufwand. Die Rechnung in Euro 48\cdot244{,}60=11.740{,}80 ergibt jedoch 5 Cent mehr. Rundung könnte das erklären; genaue Angaben zur letzten Rate fehlen. Auch die Einbeziehung der Gebühr in den genannten Gesamtaufwand bleibt unklar. Deshalb lässt sich daraus kein vollständig geklärter Kostenvergleich ableiten. Die Quelle schließt neue Anträge ausdrücklich aus; wir behandeln ihre Angaben als dokumentiertes Prüfbeispiel.
Beispiel: Erfundener Vertrag für eine Fahrradwerkstatt
- 1Vereinbart sind 500 Euro Kreditbetrag, 8 Prozent Jahreszins und 10 Euro einbehaltene Gebühr. Die vollständige Rückzahlung erfolgt nach einem Jahr; vorher gibt es keine Tilgung.
- 2Auszahlung in Euro: 500-10=490.
- 3Zinsen für das Jahr in Euro: 500\cdot\frac{8}{100}=40.
- 4Gesamtrückzahlung in Euro: 500+40=540.
- 5Gesamte Kreditkosten in Euro: 540-490=50. Darin stecken 40 Euro Zinsen und 10 Euro Gebühr.
Merke: Kreditbetrag, Auszahlung und Gesamtrückzahlung können verschieden sein. Vergleiche die tatsächlich erhaltene Summe mit allen Zahlungen an den Kreditgeber.
Teste dich
Ein Mikrokredit kann eine nützliche Anschaffung ermöglichen, bevor das nötige Geld angespart ist. Daraus kann ein Betrieb Nutzen ziehen. Zusätzliche Einnahmen sind aber nicht garantiert: Kunden können ausbleiben, Waren können teurer werden oder ein Gerät kann ausfallen. Die vereinbarten Zahlungen können dann zum Problem werden. Wer weitere Kredite zur Rückzahlung aufnimmt, kann sich immer stärker verschulden.
Die Verbraucherzentrale Bremen stellt unterschiedliche Einschätzungen gegenüber. Sie berichtet von erfolgreichen kleinen Betrieben, aber auch von Kritik an Zahlungsdruck und wachsender Verschuldung. Solche Berichte zeigen mögliche Erfahrungen. Sie beweisen weder einen allgemeinen Nutzen noch eine allgemeine Schädlichkeit. Die Quelle verbindet mögliche Hilfe mit verantwortungsvoller Beratung, Schulung und Rücksicht auf die persönliche Lage. Sie gibt zudem die Kritik wieder, dass Kredite grundlegende Ursachen von Armut nicht beseitigen. Auch diese Kritik ist kein Beleg für eine allgemeine Wirkung aller Mikrokredite.
Die Organisation auf der Website oid.org beschreibt sowohl einzelne Kreditnehmer als auch Gruppenkredite. Bei ihrer beschriebenen Gruppenvergabe bürgen Mitglieder füreinander. Bürgen bedeutet, unter vertraglich festgelegten Bedingungen für die Schulden eines anderen einzustehen. Diese rechtliche Verantwortung heißt Haftung. Ein Bürge zahlt dadurch nicht den ursprünglichen Kredit aus. Gegenseitiges Bürgen kann Unterstützung schaffen, aber auch zusätzlichen Zahlungsdruck. Welche Beträge ein Mitglied übernehmen muss und was bei Zahlungsausfall passiert, hängt vom Vertrag ab. Diese Pflichten gelten nicht automatisch für jeden Mikrokredit oder jede Spargruppe.
Die Rückzahlungsquote ist der Anteil der Kredite, die zurückgezahlt werden. Eine hohe Quote sagt für sich nicht, ob sich die Lebenslage verbessert hat: Menschen können auch unter starkem Druck zahlen. Für einen belastbaren Beleg zur Wirkung müsste man unter anderem untersuchen, wie sich vergleichbare Menschen ohne den Kredit entwickeln. Die bereitgestellten Quellen enthalten keine solche unabhängige Untersuchung. Erfolgsberichte und Selbstdarstellungen unterstützender Organisationen ersetzen sie nicht.
Beispiel: Erfundener Fall: Eine Gruppe von Töpfern
- 1Töpfer stellen Gefäße aus Ton her. In ihrem erfundenen Gruppenvertrag steht: Kann ein Mitglied seine Rate nicht zahlen, müssen die anderen diese Rate gemeinsam übernehmen.
- 2Ein Mitglied verkauft vorübergehend zu wenige Gefäße. Die anderen müssen deshalb nach diesem Vertrag zusätzlich zahlen.
- 3Gemeinsame Planung kann helfen. Die übernommene Zahlung kann die anderen Mitglieder aber selbst belasten.
- 4Aus diesem erfundenen Vertrag folgt keine Aussage über die Haftung in anderen Gruppen.
Merke: Eine zurückgezahlte Schuld ist noch kein Beleg für weniger Armut. Prüfe auch Lebenshaltung, Zahlungsdruck und die Entwicklung ohne Kredit.
Teste dich
Prüfe zuerst den Zweck: Wird die Anschaffung gebraucht, und kann sie warten? Vergleiche dann die tatsächliche Auszahlung mit dem Kaufpreis. Kläre Zinsen, Gebühren, alle Zahlungstermine und die Gesamtrückzahlung. Frage auch nach den Folgen einer verspäteten Zahlung sowie nach möglichen Pflichten für Schulden anderer. Fehlen entscheidende Angaben, ist der Vergleich noch nicht vollständig.
Prüfe die Rückzahlung mit dem Geld, das wirklich verfügbar ist. Ziehe von den Einnahmen zunächst die Betriebskosten ab, also etwa Ausgaben für Waren oder die Werkstatt. Danach müssen notwendige Lebenshaltungsausgaben wie Essen und Wohnen gedeckt sein. Eine Reserve ist zurückgelegtes Geld für unerwartete Ausgaben. Erst der verbleibende Rest steht für eine Rate zur Verfügung. Rechne zusätzlich mit einem möglichen Einnahmerückgang. Erhoffte Mehrverkäufe sind keine sicheren Einnahmen.
Vergleiche den Kredit mit Sparen und einem späteren Kauf, einem günstigeren geeigneten Gegenstand oder einer Kleinspargruppe. Kleinspargruppen sammeln Geld ihrer Mitglieder und können daraus Darlehen vergeben. „Darlehen“ ist hier ein anderes Wort für Kredit. Die Hilfsorganisation CARE beschreibt solche Gruppen, die ohne Geld von außen auskommen. Daraus folgt keine unabhängige Garantie für Sicherheit. Für den Vergleich musst du wissen, ob eine Gruppe zugänglich ist, wann Geld bereitsteht, wer einer Vergabe zustimmen muss und welche Kosten und Rückzahlungsregeln gelten. Ein Darlehen aus einer Spargruppe ist ebenfalls rückzahlbar. Gegenseitiges Bürgen darfst du ohne entsprechende Regel nicht unterstellen.
Beim dokumentierten indaro-Beispiel fehlen neben dem effektiven Jahreszins auch genaue Bedingungen einer möglichen Anfangszeit ohne Tilgung und des Zahlungsausfalls. Eine Anfangszeit ohne Tilgung bedeutet nicht von selbst eine zinsfreie Zeit. Zusammen mit den ungeklärten Tabellenangaben verhindert dies einen vollständigen Vertragsvergleich. Neue Anträge sind laut Quelle ausgeschlossen.
Beispiel: Erfundener Fall: Ein Bücherverkäufer plant einen Kauf
- 1Nach allen Betriebskosten bleiben dem Verkäufer monatlich 900 Euro. Er braucht 650 Euro zum Leben und legt 100 Euro als nötige Reserve zurück.
- 2Für eine Rate verfügbar, in Euro: 900-650-100=150. Eine angebotene Monatsrate von 120 Euro passt zunächst in diesen Rest.
- 3Bei einem angenommenen Rückgang auf 800 Euro nach Betriebskosten bleiben in Euro 800-650-100=50. Dann reichen die verfügbaren Mittel nicht für die Rate.
- 4Der Kauf kostet 600 Euro und kann vier Monate warten. Wenn der Rest tatsächlich monatlich 150 Euro beträgt und gespart wird, ergeben sich in Euro 4\cdot150=600.
- 5Unter diesen Annahmen ermöglicht späteres Kaufen den Kauf ohne Kredit. Bei niedrigeren Einnahmen dauert das Sparen länger.
| Möglichkeit | Was musst du prüfen? |
|---|---|
| Kredit | Reichen Auszahlung und Monatsrest? Sind Kosten, Termine und Ausfallregeln geklärt? |
| Sparen und später kaufen | Kann der Kauf warten? Reicht der tatsächlich sparbare Betrag bis zum gewünschten Termin? |
| Günstiger gebraucht kaufen | Ist der Gegenstand geeignet und nutzbar? Reicht vorhandenes Geld außerhalb nötiger Reserven? |
| Kleinspargruppe | Ist sie zugänglich? Wann gibt es Geld, und welche Kosten und Rückzahlungspflichten gelten? |
Merke: Ein passender Kaufzweck genügt nicht. Die Rückzahlung muss auch nach notwendigen Ausgaben und bei möglichen Einnahmeausfällen tragbar bleiben.
Teste dich
Alles auf einen Blick
Mikrokredit
Mikrokredite sind rückzahlbare Kredite; eine kleine Summe allein grenzt sie nicht von gewöhnlichen Bankkrediten ab.
Vergleiche alle Zahlungen an den Kreditgeber mit der tatsächlichen Auszahlung.
Ein Kredit kann eine Anschaffung ermöglichen, aber auch Zahlungsdruck und zusätzliche Schulden verursachen.
Gegenseitiges Bürgen kann Pflichten für Schulden anderer begründen; entscheidend ist der jeweilige Vertrag.
Erfolgsberichte und hohe Rückzahlungsquoten beweisen für sich keine allgemeine Verbesserung der Lebenslage.
Vergleiche Kosten und Termine mit dem verfügbaren Geld, möglichen Einnahmeausfällen und passenden Alternativen.
Einen erfundenen Kredit für eine Nähmaschine berechnen
- 1Eine Schneiderin vereinbart 800 Euro Kreditbetrag, 5 Prozent Jahreszins und 20 Euro einbehaltene Gebühr. Sie tilgt während des Jahres nichts und zahlt am Jahresende vollständig zurück.
- 2Bestimme die Auszahlung in Euro: 800-20=780. Diesen Betrag erhält sie tatsächlich.
- 3Berechne die Jahreszinsen in Euro: 800\cdot\frac{5}{100}=40.
- 4Berechne die Gesamtrückzahlung in Euro: 800+40=840.
- 5Vergleiche Rückzahlung und Auszahlung in Euro: 840-780=60. Der Kredit kostet insgesamt 60 Euro, davon 40 Euro Zinsen und 20 Euro Gebühr.
- 6Zähle die einbehaltene Gebühr nicht nochmals als Zahlung hinzu. Ob die Schneiderin den Kredit tragen kann, muss sie zusätzlich mit ihren Einnahmen und Ausgaben prüfen.
Fehler finden
Fehler in Zeile 5Die letzte Zeile lässt die einbehaltene Gebühr weg. Richtig: Die gesamten Kreditkosten betragen 34 Euro. Aus Rückzahlung und Auszahlung ergibt sich in Euro 424-390=34.
Lückentext
Bei einer Spende ist für den Empfänger Rückzahlung wie bei einem Kredit vorgesehen. Ein erfundener Kredit über 100 Euro hat eine vor der Auszahlung einbehaltene Gebühr von 5 Euro. Ausgezahlt werden Euro. Ein anderer erfundener Kredit über 100 Euro läuft ein Jahr ohne zwischenzeitliche Tilgung. Bei 10 Prozent Jahreszins betragen seine Zinsen für dieses Jahr Euro.