

Risikoanalyse von Naturgefahren einfach erklärt
Du lernst, mögliche Schäden durch Naturgefahren zu untersuchen, Risiken zu vergleichen und Schutzmaßnahmen mit ihren Grenzen zu beurteilen.
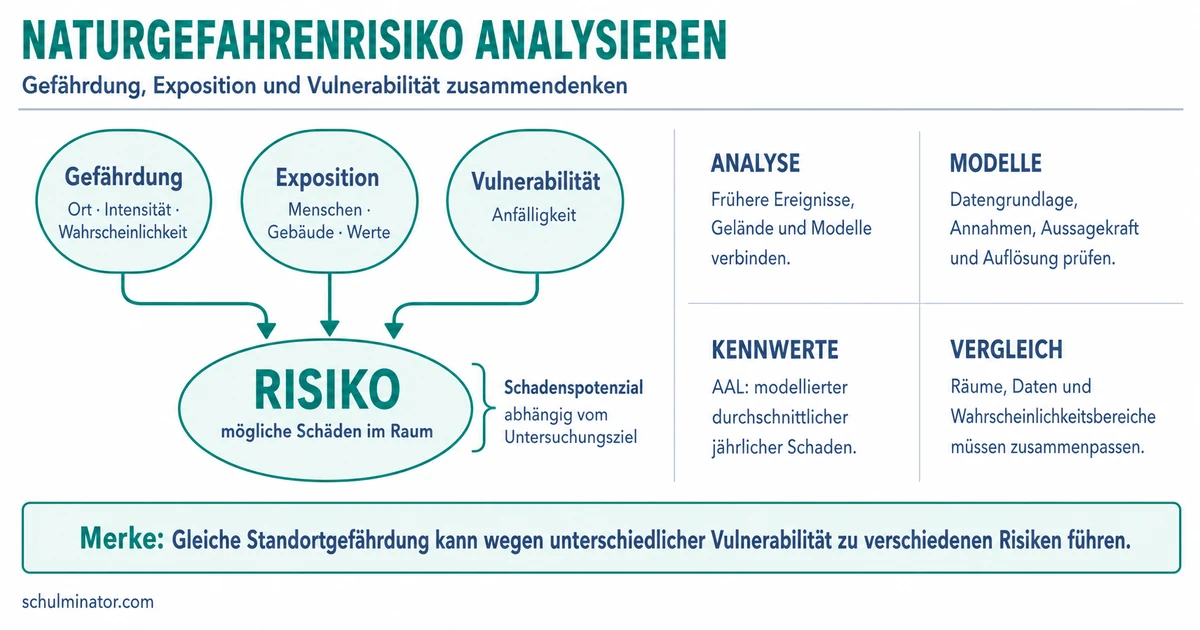
Kurz gesagt
Eine Risikoanalyse untersucht, wie wahrscheinlich ein gefährliches Ereignis ist und welche Schäden es verursachen könnte. Dazu prüfst du, wer oder was der Gefahr ausgesetzt ist und wie verletzlich die Betroffenen sind.
Ein seltenes Hochwasser kann große Schäden verursachen. Ein häufigeres Ereignis mit geringeren Schäden kann ebenfalls ein hohes Risiko bedeuten. Deshalb brauchst du für eine Beurteilung sowohl die Wahrscheinlichkeit als auch den möglichen Schaden.
Deine Lernziele
Eine Naturgefahr ist ein natürlicher Vorgang, durch den Schäden entstehen können, etwa Hochwasser. Die Gefährdung bezieht diese Gefahr auf eine konkrete Situation: Ein bestimmtes Gebäude könnte bei Hochwasser überflutet werden. Zur Beschreibung gehören das betrachtete Ereignis, seine mögliche Stärke und seine Wahrscheinlichkeit. Die Wahrscheinlichkeit gibt an, wie wahrscheinlich das Ereignis innerhalb eines festgelegten Zeitraums ist.
Exposition bedeutet Ausgesetztsein. Du untersuchst, welche Personen und Güter sich wann im Wirkungsbereich der Gefahr befinden und ihr ausgesetzt sind. Güter sind hier beispielsweise Gebäude, Geräte oder Kulturgüter, also Dinge von kultureller Bedeutung. Vulnerabilität bedeutet Verletzlichkeit: Sie beschreibt, wie leicht und wie stark Personen oder Güter bei einer festgelegten Einwirkung geschädigt werden können. Gleiche Exposition bedeutet deshalb noch keine gleiche Verletzlichkeit.
Das Schadenspotenzial ist die Größe des möglichen Schadens im Gefahrengebiet. Es entspricht nicht automatisch dem gesamten Wert aller dort vorhandenen Sachen. Je nach Ereignis und Verletzlichkeit kann nur ein Teil dieses Werts beschädigt werden. Schäden können außerdem Menschen, Tiere und die Umwelt betreffen. Wenn etwa eine beschädigte Einrichtung ausfällt, können weitere Schäden entstehen. Solche Folgen heißen Folgeschäden.
Risiko
Risiko berücksichtigt sowohl die Wahrscheinlichkeit eines gefährlichen Ereignisses als auch das Ausmaß seiner möglichen Schäden. Es bezieht sich auf bestimmte Personen oder Güter und einen festgelegten Zeitraum.
Beispiel: Ein erfundenes Materiallager untersuchen
- 1Gefährdung: Für das Materiallager wird ein Hochwasser betrachtet, das den Lagerraum erreichen könnte.
- 2Exposition: Die gelagerten Geräte befinden sich im Bereich, den das Wasser erreichen könnte.
- 3Vulnerabilität: Eine Annahme beschreibt, wie stark die Geräte bei dieser Wassereinwirkung beschädigt würden.
- 4Schadenspotenzial: Gesucht ist der mögliche Schaden, nicht einfach der vollständige Kaufwert aller Geräte.
Teste dich
Zuerst legst du fest, was du untersuchst: welchen Raum, welche Naturgefahr, welchen Zeitraum und welche Schadensart. Direkte Gebäudeschäden sind Schäden am Gebäude selbst. Ausbleibende Einnahmen durch seine Schließung wären dagegen Folgeschäden. Halte fest, welche Schäden deine Untersuchung erfasst und welche sie auslässt.
Danach beschreibst du die Gefährdung und erfasst Exposition, Vulnerabilität und Schadenspotenzial. Du brauchst Angaben zur Ereigniswahrscheinlichkeit und zum möglichen Schaden. Notiere bei echten Daten ihre Herkunft, ihren Zeitraum und ihre Unsicherheit. Für Schulaufgaben dürfen Angaben ausdrücklich angenommen sein. Fehlende Angaben darfst du nicht als gesicherte Werte ergänzen.
Für die folgenden Geldrechnungen verwenden wir ein vereinfachtes Modell, also eine bewusst vereinfachte Darstellung: Pro Jahr kann höchstens ein Ereignis der betrachteten Art auftreten. Wenn es eintritt, verursacht es den angegebenen festen Schaden. Andere Ereignisse und Schäden bleiben außerhalb der Rechnung. Du wandelst die Jahreswahrscheinlichkeit von Prozent in eine Dezimalzahl um und multiplizierst sie mit dem Schaden beim Ereignis. Das Ergebnis ist der erwartete Schaden für ein Jahr. Als jährlicher Schadenerwartungswert wird er hier in Euro pro Jahr angegeben.
Dieser Erwartungswert ist eine rechnerische Größe. Er sagt nicht voraus, welcher Schaden im nächsten Jahr tatsächlich eintritt. Im Modell kann das Ereignis ausbleiben oder den angegebenen Ereignisschaden verursachen. Ohne Ereigniswahrscheinlichkeit lässt sich der jährliche Schadenerwartungswert aus dem Ereignisschaden allein nicht berechnen. Zum Abschluss vergleichst du passende Ergebnisse und kennzeichnest Annahmen sowie offene Fragen.
| Arbeitsschritt | Leitfrage |
|---|---|
| Untersuchung abgrenzen | Welcher Raum, welche Gefahr, welcher Zeitraum und welche Schadensart? |
| Betroffenheit untersuchen | Wer oder was ist ausgesetzt, und wie verletzlich sind die Betroffenen? |
| Angaben prüfen | Woher stammen Wahrscheinlichkeit und möglicher Schaden? |
| Risiko beschreiben | Was ergibt sich unter den festgelegten Annahmen? |
| Ergebnis einordnen | Was lässt sich vergleichen, und welche Fragen bleiben offen? |
Beispiel: Erfundene Daten für ein Werkstattgebäude auswerten
- 1Wir betrachten direkte Gebäudeschäden durch Hochwasser im vereinfachten Modell.
- 2Angenommen sind eine Jahreswahrscheinlichkeit von 2 Prozent und ein Schaden von 40.000 Euro beim Ereignis.
- 3Die Wahrscheinlichkeit als Dezimalzahl ist 0,02. Die Rechnung lautet: 0{,}02 \cdot 40.000 = 800.
- 4Der jährliche Schadenerwartungswert beträgt damit 800 Euro pro Jahr.
- 5Die Rechnung bedeutet nicht, dass jedes Jahr tatsächlich 800 Euro Schaden entstehen.
Teste dich
Für einen rechnerischen Vergleich brauchst du passende Grundlagen. Vergleiche denselben Zeitraum, dieselbe Schadensart und dieselbe Einheit. Auch die untersuchten Ereignisse und das verwendete Rechenmodell müssen zusammenpassen. Direkte Gebäudeschäden in Euro pro Jahr lassen sich nicht unmittelbar mit Schäden über ein Jahrzehnt oder mit der Zahl betroffener Personen vergleichen.
Bei unterschiedlichen Naturgefahren musst du prüfen, ob die Rechnungen dieselben Arten von Schäden erfassen. Beim Vergleich von Räumen ist außerdem wichtig, ob du die gesamten Schäden eines Gebiets oder Schäden je Gebäude untersuchst. Ein größerer Gesamtwert beweist keine stärkere Gefährdung jedes einzelnen Bewohners. Geldschäden sagen auch nicht unmittelbar aus, wie groß die Gefahr für Menschen ist.
Die folgende Tabelle enthält erfundene Annahmen für direkte Hochwasserschäden an zwei Sporthallen. Es gilt jeweils das vereinfachte Modell aus dem vorherigen Abschnitt. Für Halle West lautet die Rechnung 0{,}01 \cdot 300.000 = 3.000. Für Halle Ost lautet sie 0{,}05 \cdot 80.000 = 4.000. Die jährlichen Schadenerwartungswerte betragen also 3.000 beziehungsweise 4.000 Euro pro Jahr. Halle West hat den größeren möglichen Ereignisschaden, Halle Ost den höheren jährlichen Schadenerwartungswert.
| Erfundene Sporthalle | Jahreswahrscheinlichkeit | Schaden beim Ereignis |
|---|---|---|
| Halle West | 1 Prozent | 300.000 Euro |
| Halle Ost | 5 Prozent | 80.000 Euro |
Merke: Eine geringere Ereigniswahrscheinlichkeit allein beweist kein geringeres Risiko. Begründe einen Vergleich mit Wahrscheinlichkeit und möglichem Schaden. Benenne außerdem, welche Schadensart deine Aussage betrifft.
Teste dich
Die Risikoanalyse beschreibt möglichst nachvollziehbar, welche Risiken bestehen. Die Risikobewertung geht einen Schritt weiter: Sie entscheidet anhand begründeter Maßstäbe, ob ein Risiko als tragbar gilt und wo Handlungsbedarf besteht. Eine kleinere berechnete Zahl entscheidet diese Frage noch nicht. Welches verbleibende Risiko akzeptiert wird, ist eine gesellschaftliche Entscheidung und keine reine Rechenaufgabe.
Prüfe zunächst die Grenzen des Ergebnisses. Welche Daten sind unsicher? Welche Schäden wurden ausgelassen? Eine Rechnung zu Gebäudeschäden erfasst beispielsweise keine Verletzungen von Menschen. Schäden an der Umwelt und soziale Folgen, etwa der Verlust wichtiger Treffpunkte, brauchen ebenfalls Beachtung. Unterschiedliche Schadensarten dürfen ohne begründetes Bewertungsverfahren nicht zu einer einzigen Zahl zusammengezogen werden.
Für eine mögliche Schutzmaßnahme prüfst du, welchen Bestandteil der Untersuchung sie verändern soll: etwa die Exposition oder die Verletzlichkeit. Vergleiche den Zustand vor und nach der Maßnahme unter passenden Annahmen. Sinkt in einer Aufgabenannahme bei gleicher Wahrscheinlichkeit der mögliche Geldschaden, sinkt auch der berechnete Geldschadenerwartungswert. Damit ist weder die tatsächliche Wirkung an einem echten Standort nachgewiesen noch die gesellschaftliche Tragbarkeit entschieden.
Das nach einer Schutzmaßnahme verbleibende Risiko heißt Restrisiko. Es muss weiter betrachtet und bewertet werden. Für eine begründete Empfehlung benennst du die angenommene Wirkung, verbleibende Risiken, mögliche Nachteile und offene Fragen. Die Entscheidung muss auch berücksichtigen, wer geschützt wird und wer Belastungen trägt.
Risikobewertung
Begründete Beurteilung, ob ein ermitteltes Risiko tragbar ist und welche Maßnahmen Vorrang erhalten sollen. Dazu gehören Maßstäbe und Entscheidungen, die eine Geldrechnung allein nicht liefert.
Merke: Ein berechneter Nutzen gilt zunächst unter den verwendeten Annahmen. Prüfe die tatsächliche Wirkung einer Maßnahme, ausgelassene Schäden und das verbleibende Risiko, bevor du eine Empfehlung begründest.
Teste dich
Alles auf einen Blick
Risikoanalyse Naturgefahren
Wahrscheinlichkeit und mögliches Schadensausmaß gehören zusammen.
Exposition beschreibt das Ausgesetztsein, Vulnerabilität die Verletzlichkeit.
Der mögliche Schaden entspricht nicht automatisch dem gesamten vorhandenen Sachwert.
Zeitraum, Schadensart, Einheit und Rechenmodell müssen zusammenpassen.
Annahmen, ausgelassene Schäden, gesellschaftliche Tragbarkeit und Restrisiko begrenzen die Aussage einer Rechnung.
Erfundene Sturmrisiken für zwei Kinos vergleichen
- 1Wir vergleichen direkte Gebäudeschäden durch Sturm für zwei erfundene Kinos. Beide Rechnungen verwenden das vereinfachte Modell und beziehen sich auf ein Jahr.
- 2Für Kino A nehmen wir eine Jahreswahrscheinlichkeit von 1 Prozent und einen Schaden von 900.000 Euro beim Ereignis an.
- 3Für Kino B nehmen wir eine Jahreswahrscheinlichkeit von 3 Prozent und einen Schaden von 200.000 Euro beim Ereignis an.
- 4Für Kino A rechnen wir: 0{,}01 \cdot 900.000 = 9.000. Der jährliche Schadenerwartungswert beträgt 9.000 Euro pro Jahr.
- 5Für Kino B rechnen wir: 0{,}03 \cdot 200.000 = 6.000. Der jährliche Schadenerwartungswert beträgt 6.000 Euro pro Jahr.
- 6Kino A hat trotz geringerer Ereigniswahrscheinlichkeit den höheren jährlichen Schadenerwartungswert. Der größere Ereignisschaden ist dafür entscheidend. Die Aussage betrifft die betrachteten Gebäudeschäden, nicht die gesellschaftliche Tragbarkeit.
Fehler finden
Fehler in Zeile 4Die letzte Zeile berücksichtigt den größeren Ereignisschaden bei A nicht richtig. Richtig: Der jährliche erwartete Geldschaden ist bei A größer als bei B. Für A gilt 0{,}02 \cdot 500.000 = 10.000, für B gilt 0{,}04 \cdot 100.000 = 4.000. Das sind 10.000 Euro pro Jahr bei A und 4.000 Euro pro Jahr bei B.
Lückentext
Eine Untersuchung erfasst, welche Bewohner sich während eines angenommenen Hochwassers im betroffenen Gebiet aufhalten. Sie beschreibt damit ihre . Wie stark ein Gebäude bei einer festgelegten Einwirkung beschädigt werden kann, beschreibt seine . Die begründete Entscheidung, ob ein ermitteltes Risiko tragbar ist, gehört zur .