

Budget planen: Einnahmen, Ausgaben und Saldo
Du lernst, Geld einzuplanen, Ausgaben zu ordnen und auszurechnen, was am Monatsende übrig bleibt.
Kurz gesagt
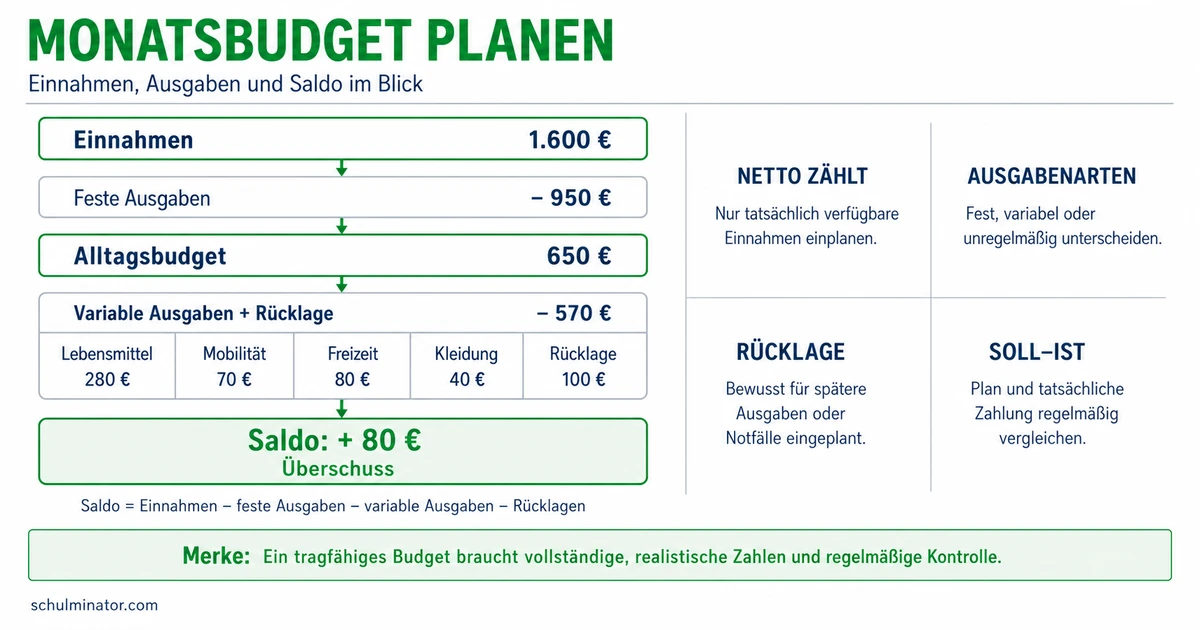
Schreibe für dein Monatsbudget auf, welches Geld du bekommst und wofür du es ausgeben willst. Ziehe für den Monatssaldo sämtliche Ausgaben von den Einnahmen ab. Kommen neue Kosten dazu, prüfst und änderst du deinen Plan.
Du möchtest etwas kaufen und dein Geld soll reichen. Ein Budget ist ein Geldplan, der dir dabei hilft. Du kannst ihn zusammen mit einem Erwachsenen aufschreiben. Die Geldbeträge in unseren Beispielen sind ausgedacht.
Deine Lernziele
Geld, das du bekommst, heißt Einnahme. Das kann zum Beispiel ein Geldgeschenk sein. Geld, das du bezahlst, heißt Ausgabe. Wenn du ein Heft kaufst, ist der Preis eine Ausgabe.
Bei festen Ausgaben ist eine Zahlung vorher fest abgemacht. Sie lässt sich meist nicht kurzfristig ändern. Ein Beispiel ist ein fest vereinbarter monatlicher Beitrag für eine Spielgruppe. Monatlich bedeutet: jeden Monat.
Variable Ausgaben sind veränderliche Ausgaben. Ihre Höhe hängt zum Beispiel davon ab, was und wie viel du kaufst. Du kannst etwa mehr oder weniger Geld für Aufkleber ausgeben.
Unregelmäßige Ausgaben fallen nicht jeden Monat an. Dazu kann eine Reparatur gehören: Etwas Kaputtes wird wieder heil gemacht. Manche seltenen Zahlungen kennst du vorher, andere überraschen dich.
Die Wörter beschreiben verschiedene Dinge. Fest oder variabel betrifft die Zahlung und wie du sie ändern kannst. Unregelmäßig betrifft den Zeitpunkt. Ein fest abgemachter Beitrag für ein ganzes Jahr kann deshalb zugleich fest und unregelmäßig sein. Du bezahlst ihn nicht jeden Monat. Zähle dieselbe Zahlung in deinem Plan trotzdem einmal.
Einnahmen und Ausgaben
Einnahmen sind Geld, das du bekommst. Ausgaben sind Geld, das du bezahlst.
| Fall | Einordnung |
|---|---|
| Mira bekommt Geld zum Geburtstag. | Einnahme |
| Mira zahlt den fest abgemachten Monatsbeitrag für ihre Spielgruppe. | Feste Ausgabe |
| Mira entscheidet beim Einkaufen, wie viele Aufkleber sie kauft. | Variable Ausgabe |
| Mira bezahlt einmal eine Reparatur an ihrer Tasche. | Unregelmäßige Ausgabe |
Teste dich
Ein Monatsbudget ist dein Geldplan für einen Monat. Schreibe auf, wie viel Geld du in diesem Monat sicher bekommst. Schreibe daneben, was du bezahlen willst oder musst. Plane eine seltene Zahlung mit ein, wenn sie in diesem Monat ansteht. Ein Haushaltsbuch ist dagegen eine Liste der Einnahmen und Ausgaben, die du tatsächlich hattest. Damit kannst du später deinen Plan prüfen.
Rechne zuerst: Einnahmen minus feste Ausgaben. So findest du das Budget für die veränderlichen Ausgaben. Dieses Geld ist noch nicht dein Rest am Monatsende. Weitere Ausgaben gehen davon ab.
Das Zeichen + heißt plus: Du zählst zusammen. Das Zeichen - heißt minus: Du ziehst ab. Das Zeichen = heißt gleich: Auf beiden Seiten steht derselbe Wert. Bei 6 Euro Einnahmen und 2 Euro festen Ausgaben bleiben zunächst 6\,\text{Euro}-2\,\text{Euro}=4\,\text{Euro} zum weiteren Planen.
Der Monatssaldo sagt dir, was nach sämtlichen Ausgaben des Monats von den Einnahmen bleibt. Zähle dafür die Ausgaben zusammen und ziehe die Summe von den Einnahmen ab. Ein Ergebnis über null heißt positiv: Geld bleibt übrig. Bei null sind Einnahmen und Ausgaben gleich hoch. Ein Ergebnis unter null heißt negativ: Die Einnahmen reichen für diese Ausgaben nicht.
Bei 5 Euro Einnahmen und 7 Euro Ausgaben lautet die Rechnung 5\,\text{Euro}-7\,\text{Euro}=-2\,\text{Euro}. Das Minuszeichen vor der 2 bedeutet hier: Es fehlen 2 Euro aus den Einnahmen dieses Monats. Ein geplanter Saldo benutzt geplante Beträge. Am Monatsende rechnest du mit den tatsächlich erhaltenen und bezahlten Beträgen nach.
Beispiel: Bens Plan
- 1Ben plant mit 10 Euro Einnahmen für den Monat.
- 2Sein fest abgemachter Beitrag für die Malgruppe kostet 3 Euro. Zum weiteren Planen bleiben 10\,\text{Euro}-3\,\text{Euro}=7\,\text{Euro}.
- 3Er plant 2 Euro für Aufkleber und 1 Euro für ein Geschenk ein. Das Geschenk bezahlt er in diesem Monat einmal.
- 4Die geplanten Ausgaben sind zusammen 3\,\text{Euro}+2\,\text{Euro}+1\,\text{Euro}=6\,\text{Euro}.
- 5Sein geplanter Monatssaldo ist 10\,\text{Euro}-6\,\text{Euro}=4\,\text{Euro}. Diese 4 Euro bleiben übrig.
Merke: Der Rest nach den festen Ausgaben ist Geld zum weiteren Planen. Für den Monatssaldo ziehst du sämtliche Ausgaben des Monats ab.
Teste dich
Manchmal musst du etwas bezahlen, das du noch nicht eingeplant hast. Schreibe die neue Ausgabe dazu. Rechne die Ausgaben und den geplanten Monatssaldo neu aus. So siehst du, ob das Geld reicht und wie viel fehlt.
Prüfe dann die Käufe, die du noch nicht bezahlt hast. Was brauchst du dringend? Welchen Wunschkauf kannst du verschieben oder kleiner machen? Bei veränderlichen Ausgaben kannst du oft eher etwas ändern als bei einer fest abgemachten Zahlung. Streiche eine notwendige Ausgabe nicht einfach aus der Liste, damit die Rechnung besser aussieht.
Wenn 2 Euro fehlen, reichen 1 Euro weniger Ausgaben noch nicht. Du musst zum Beispiel Käufe für mindestens 2 Euro verschieben, damit die geplanten Ausgaben nicht höher sind als die Einnahmen. Rechne nach jeder Änderung noch einmal nach.
Du kannst Geld, das übrig bleibt, für später aufheben. Dieses gesparte Geld heißt Rücklage. Hast du schon eine Rücklage, kannst du davon eine unerwartete Ausgabe bezahlen. Gespartes Geld aus früheren Monaten ist keine neue Einnahme dieses Monats. Der Monatssaldo bleibt die Rechnung aus den Einnahmen und Ausgaben dieses Monats.
Wenn dein Geld auch nach dem Ändern nicht reicht, besprich den Plan mit einem Erwachsenen. Du musst eine notwendige Ausgabe nicht allein lösen.
Merke: Neue Ausgabe aufschreiben, neu rechnen und den Plan ändern. Prüfe, welche noch nicht bezahlten Wunschkäufe du verschieben kannst.
Rücklage
Eine Rücklage ist Geld, das du schon für später aufgehoben hast. Du kannst es zum Beispiel für etwas Unerwartetes nutzen.
Teste dich
Alles auf einen Blick
Budget
Dieses Geld bekommst du.
Feste Zahlungen sind vorher abgemacht, variable Ausgaben sind veränderlich. Unregelmäßige Ausgaben fallen nicht jeden Monat an.
Plane für einen Monat, welches Geld kommt und was du bezahlen willst oder musst.
Ziehe sämtliche Ausgaben des Monats von den Einnahmen ab.
Rechne neu und prüfe, welche noch nicht bezahlten Wunschkäufe du verschieben kannst.
Gespartes Geld kann bei einer unerwarteten Ausgabe helfen. Es ist keine neue Einnahme dieses Monats.
Pia ändert ihren Monatsplan
- 1Pia plant mit 11 Euro Einnahmen. Sie muss 2 Euro für ihre Spielgruppe zahlen. Dazu möchte sie 4 Euro für ein kleines Spielzeug und 2 Euro für Stifte ausgeben.
- 2Ihre geplanten Ausgaben sind 2\,\text{Euro}+4\,\text{Euro}+2\,\text{Euro}=8\,\text{Euro}. Es bleiben 11\,\text{Euro}-8\,\text{Euro}=3\,\text{Euro}.
- 3Nun braucht sie unerwartet Kleber für 4 Euro. Mit diesem Kauf wären ihre Ausgaben 8\,\text{Euro}+4\,\text{Euro}=12\,\text{Euro}. Bei 11 Euro Einnahmen fehlt 1 Euro.
- 4Das Spielzeug ist noch nicht gekauft. Pia wählt ein anderes für 3 Euro statt 4 Euro. So plant sie 1 Euro weniger dafür ein.
- 5Sie prüft den neuen Plan: 2\,\text{Euro}+3\,\text{Euro}+2\,\text{Euro}+4\,\text{Euro}=11\,\text{Euro}. Ihr geplanter Monatssaldo ist 11\,\text{Euro}-11\,\text{Euro}=0\,\text{Euro}. Der Plan geht auf.
Fehler finden
Fehler in Zeile 4Die 5 Euro waren der Rest nach dem festen Beitrag. Das Malpapier muss noch abgezogen werden. Richtig: Jans Monatssaldo beträgt 7\,\text{Euro}-2\,\text{Euro}-3\,\text{Euro}=2\,\text{Euro}.
Lückentext
Du bekommst 2 Euro geschenkt. Das ist eine . Im Monat bekommst du 6 Euro und bezahlst insgesamt 4 Euro. Dein Monatssaldo ist . In deinem Plan fehlen 2 Euro. Du verschiebst noch nicht bezahlte Käufe für 2 Euro. Die geplanten Ausgaben werden dadurch .