

Geldschöpfung: Wie Banken Buchgeld schaffen
Du erfährst, wie Bankkredite Buchgeld schaffen, wie Tilgung es vernichtet und wovon Grenzen und wirtschaftliche Wirkungen abhängen.
Kurz gesagt
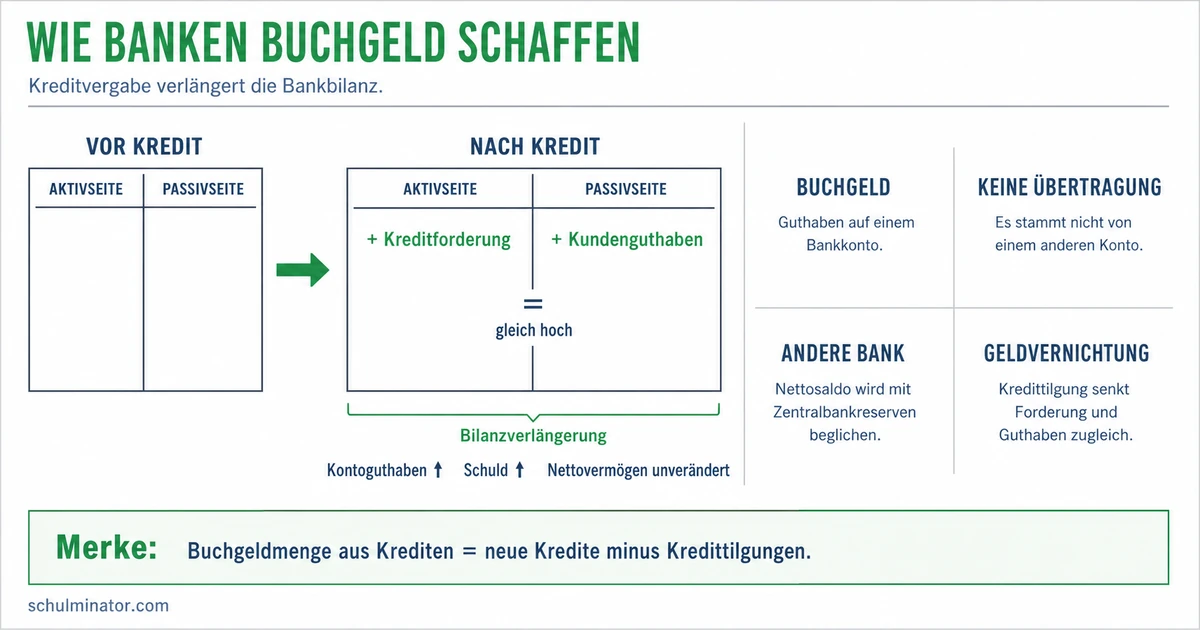
Eine Bank schafft Buchgeld, indem sie einen Kreditbetrag auf dem Konto des Kreditnehmers gutschreibt. Zugleich entsteht seine Rückzahlungspflicht. Bei der Tilgung mit Buchgeld werden Kontoguthaben und Kreditschuld kleiner; das verwendete Buchgeld verschwindet.
Bei einer Kreditgutschrift druckt eine Bank keine Geldscheine. Sie erzeugt ein Guthaben auf einem Konto. Für die Geldschöpfung im Euroraum, also in den Ländern mit dem Euro als gemeinsamer Währung, musst du deshalb Kontogeld und Zentralbankgeld unterscheiden.
Deine Lernziele
Eine Geschäftsbank ist eine Bank, bei der zum Beispiel Haushalte und Unternehmen Konten führen und Kredite aufnehmen. Gewährt sie einen Kredit und schreibt den Betrag auf dem Girokonto des Kreditnehmers gut, entsteht neues Buchgeld, auch Giralgeld genannt. Das ist Geld in Form eines Kontoguthabens. Über ein Girokonto wickelst du Zahlungen ab. Für diese Kreditgutschrift muss die Bank nicht zuvor denselben Betrag von einem Sparer erhalten haben.
Zugleich entstehen zwei Ansprüche: Die Bank hat eine Forderung gegen den Kreditnehmer, also einen Anspruch auf Rückzahlung. Der Kunde hat mit seinem Kontoguthaben eine Forderung gegen die Bank. Aus Sicht der Bank ist dieses Guthaben eine Verbindlichkeit, also eine Schuld gegenüber dem Kunden. In der Bilanz, einer Gegenüberstellung von Vermögen und Finanzierung, wachsen beide Seiten um denselben Betrag. Das heißt Bilanzverlängerung. Die Gutschrift ist deshalb kein Gewinn der Bank und kein Geschenk an den Kunden.
Tilgung bedeutet Rückzahlung der Kreditschuld. Tilgt der Kunde mit Buchgeld, sinken seine Kreditschuld und das verwendete Kontoguthaben um denselben Betrag. Dieses Buchgeld wird vernichtet; die Bank legt es nicht als zusätzlichen Buchgeldvorrat zurück. Eine Überweisung an einen anderen Kunden überträgt dagegen Buchgeld und ist für sich genommen keine Tilgung. Zinsen sind der Preis für einen Kredit; sie sind von der Tilgung zu unterscheiden. In den Rechenfällen hier bleiben Zinsen und weitere Vorgänge unberücksichtigt.
Buchgeldschöpfung durch Kredit
Die Bank verbucht gleichzeitig eine Kreditforderung und ein neues Guthaben auf dem Konto des Kreditnehmers.
Beispiel: Gedachter Fall: Ein Sportverleih nimmt einen Kredit auf
- 1Die Bank schreibt dem Sportverleih 2.400 Euro als neuen Kredit auf seinem bisher leeren Girokonto gut.
- 2Kreditforderung der Bank und Kundenguthaben wachsen jeweils um 2.400 Euro.
- 3Ohne weitere Vorgänge tilgt der Betreiber 400 Euro von diesem Konto. Guthaben und Restschuld betragen danach jeweils 2.000 Euro.
- 4Durch die Tilgung sind 400 Euro Buchgeld vernichtet worden.
Teste dich
Beim Bezahlen per Überweisung wird Buchgeld vom Konto des Zahlers auf das Konto des Empfängers übertragen. Bargeld besteht dagegen aus Banknoten und Münzen. Hebst du Guthaben als Bargeld ab, wechselst du die Geldform: Dein Kontoguthaben sinkt und dein Bargeldbestand steigt. Das ist keine Rückzahlung deines Kredits; die Abhebung allein verringert deine Kreditschuld nicht.
Zentralbankreserven sind Guthaben von Geschäftsbanken auf Konten bei der Zentralbank. Banken nutzen sie unter anderem zum Ausgleich von Zahlungen untereinander. Dein gewöhnliches Giroguthaben ist dagegen ein Anspruch gegen deine Geschäftsbank. Es ist keine Zentralbankreserve. Geschäftsbanken können ihre selbst erzeugten Kundenguthaben nicht durch eine eigene Buchung zu Guthaben bei der Zentralbank machen.
Die Europäische Zentralbank, kurz EZB, arbeitet mit den nationalen Zentralbanken der Euro-Länder zusammen; in Deutschland ist das die Deutsche Bundesbank. Bei der Herstellung von Euro-Banknoten arbeiten diese Zentralbanken zusammen. Eine gewöhnliche Kreditgutschrift der Geschäftsbank erzeugt keine Geldscheine.
Bargeld außerhalb der Banken und täglich verfügbare Einlagen bilden zusammen die eng gefasste Geldmenge M1. Eine Geldmenge ist eine nach festgelegten Regeln zusammengefasste Menge von Geldbeständen. Das Giroguthaben eines Haushalts gehört zu M1, das Zentralbankguthaben einer Geschäftsbank dagegen nicht. Giroguthaben sind somit ein Teil von M1 und nicht mit der gesamten M1 gleichzusetzen.
| Geldform | Wo liegt sie? | Beispiel für die Verwendung |
|---|---|---|
| Buchgeld eines Kunden | Auf seinem Konto bei einer Geschäftsbank | Eine Rechnung überweisen |
| Bargeld | Als Banknoten und Münzen beim Besitzer | An einer Kasse bar bezahlen |
| Zentralbankreserven | Auf dem Zentralbankkonto einer Geschäftsbank | Zahlungen zwischen Banken ausgleichen |
Merke: Ein Kundenkonto bei einer Geschäftsbank und das Konto einer Geschäftsbank bei der Zentralbank gehören zu unterschiedlichen Ebenen.
Teste dich
Die Fähigkeit zur Buchgeldschöpfung beseitigt weder Kosten noch Risiken. Eine Bank prüft, ob ein Kreditnehmer voraussichtlich Zins und Tilgung zahlen kann. Bleibt die Rückzahlung aus, kann der Bank ein Verlust entstehen. Außerdem braucht es Kunden, die zu den angebotenen Bedingungen einen Kredit aufnehmen wollen. Eine mögliche Kontobuchung ersetzt diese Kreditnachfrage nicht.
Nutzt ein Kunde sein Guthaben für eine Zahlung an einen Kunden einer anderen Bank, muss seine Bank den Zahlungsausgleich bewältigen. Dabei können Zentralbankreserven benötigt werden. Sie kann sich benötigte Mittel etwa bei anderen Banken oder gegen geeignete Sicherheiten bei der Zentralbank beschaffen. Sicherheiten sind Vermögenswerte, auf die ein Kreditgeber bei ausbleibender Rückzahlung zurückgreifen kann. Die Beschaffung von Mitteln zur Finanzierung heißt Refinanzierung und kann Zinsen kosten.
Die Bankenaufsicht überwacht, ob Banken die für sie geltenden Vorschriften einhalten. Dazu gehören Anforderungen an Zahlungsfähigkeit und Eigenkapital. Eigenkapital ist vereinfacht der Teil des Bankvermögens, dem keine Schulden gegenüberstehen; es kann Verluste auffangen. Die Bank muss Kredite abhängig von ihrem Risiko mit Eigenkapital unterlegen. Eine neue Kreditgutschrift erhöht Forderung und Kundenguthaben gleich stark und schafft dadurch kein zusätzliches Eigenkapital.
Hinzu kommt die Mindestreservepflicht: Banken müssen vorgeschriebene Guthaben bei der Zentralbank halten. Daraus folgt kein starrer Automatismus, bei dem vorhandene Reserven eine feststehende Kreditmenge erzeugen. Auch die Leitzinsen, also die von der Zentralbank festgelegten Zinssätze für ihre Geschäfte mit Banken, beeinflussen die Kreditvergabe. Höhere Leitzinsen verteuern in der Regel die Finanzierung und die Kundenkredite. Das kann die Nachfrage nach Krediten bremsen. Ein niedrigerer Zins allein sichert jedoch weder eine Kreditnachfrage noch eine Kreditzusage.
Merke: Kreditnachfrage, Rückzahlungsrisiko, Finanzierungskosten und Aufsichtsvorschriften begrenzen die Kreditvergabe gemeinsam.
Beispiel: Gedachter Fall: Eine Druckerei fragt einen Kredit an
- 1Die Druckerei möchte eine neue Anlage kaufen. Die Bank prüft die erwarteten Einnahmen und das Rückzahlungsrisiko.
- 2Zusätzlich prüft sie ihre Finanzierungskosten und die Anforderungen an ihr Eigenkapital.
- 3Auch wenn sie ein Kontoguthaben buchen könnte, kann sie die Kreditanfrage wegen eines zu hohen Risikos ablehnen.
Teste dich
Neu geschaffenes Buchgeld ist noch keine zusätzliche Ware. Entscheidend ist, was mit dem Kredit finanziert wird und ob Unternehmen mehr produzieren können. Eine Investition ist hier eine Ausgabe für zusätzliche Produktionsmittel, etwa Maschinen. Mit einem Kredit kann ein Betrieb solche Maschinen kaufen und seine Produktionsmöglichkeiten erweitern. Werden dadurch mehr nachgefragte Waren hergestellt, kann die Wirtschaft wachsen.
Ein Kredit für Konsumausgaben, also für Käufe zum privaten Verbrauch, erhöht zunächst die Nachfrage. Damit ist noch keine neue Produktionsanlage entstanden. Wenn das Angebot auf zusätzliche Nachfrage kaum reagieren kann, können die Preise steigen. Können die Betriebe mehr liefern, kann dagegen auch die Produktion zunehmen. Ein Investitionskredit garantiert ebenfalls keine stabilen Preise: Beim Kauf knapper Maschinen oder Baustoffe kann zusätzliche Nachfrage auf ein begrenztes Angebot treffen.
Inflation bezeichnet einen allgemeinen Anstieg der Preise von Waren und Dienstleistungen. Eine einzelne Preissteigerung genügt dafür nicht. Davon unterscheidest du Vermögenspreisinflation: Dabei steigen Preise von Vermögenswerten wie Grundstücken, Häusern oder Aktien auf breiter Front. Aktien sind Anteile an Unternehmen. Finanziert ein Kredit den Kauf einer bereits bestehenden Wohnung, entsteht durch den Kauf keine zusätzliche Wohnung. Trifft mehr kaufkräftige Nachfrage auf ein knappes Angebot, können die Kaufpreise steigen. Der Kauf einer bestehenden Wohnung ist von der Finanzierung eines Neubaus zu unterscheiden.
Geldschöpfung bedeutet deshalb nicht, dass sämtliche Preise im gleichen Verhältnis steigen müssen. Die Quantitätstheorie des Geldes erklärt einen Anstieg des allgemeinen Preisniveaus durch eine wachsende Geldmenge. Das ist ein theoretischer Erklärungsansatz, kein Nachweis für die Wirkung jedes einzelnen Kredits. Für die Beurteilung eines konkreten Kredits fragst du deshalb nach Nachfrage, Angebot und Geldverwendung.
Beispiel: Gedachter Fall: Ein Hersteller erweitert seine Fertigung
- 1Ein Hersteller finanziert eine zusätzliche Maschine für Dämmplatten mit einem Bankkredit.
- 2Die Maschine ermöglicht zusätzliche Produktion, sofern Personal und Material verfügbar sind.
- 3Werden die zusätzlichen Platten gekauft, wächst die hergestellte und verkaufte Menge. Aus der Kreditgutschrift allein folgt dieser Erfolg noch nicht.
Merke: Unterscheide mehr Produktion, steigende Verbraucherpreise und steigende Vermögenspreise. Welche Wirkung überwiegt, hängt auch von den Möglichkeiten ab, das Angebot auszuweiten.
Teste dich
Alles auf einen Blick
Geldschöpfung
Eine Kreditgutschrift schafft Buchgeld und zugleich eine Rückzahlungspflicht.
Die Rückzahlung mit Buchgeld verringert die Kreditschuld und vernichtet das verwendete Buchgeld.
Kundenguthaben, Bargeld und Zentralbankreserven sind zu unterscheiden.
Risiken, Kosten, Kreditnachfrage und Aufsichtsvorschriften begrenzen die Kreditvergabe.
Geldverwendung und Angebotsmöglichkeiten beeinflussen, ob mehr Produktion oder steigende Preise folgen.
Gedachte Rechenaufgabe: Kredit für eine Fahrradwerkstatt
- 1Eine Fahrradwerkstatt hat zunächst kein Guthaben auf ihrem Girokonto. Die Bank schreibt ihr einen neuen Kredit über 4.800 Euro gut. Zinsen und weitere Vorgänge bleiben unberücksichtigt.
- 2Die Kreditforderung der Bank und das Kontoguthaben wachsen jeweils um 4.800 Euro. Damit entstehen 4.800 Euro Buchgeld.
- 3Die Werkstatt tilgt anschließend 600 Euro von diesem Konto. Guthaben und Restschuld sinken jeweils um 600 Euro auf 4.200 Euro.
- 4Durch diese beiden Vorgänge zusammen ist der Buchgeldbestand um 4.200 Euro größer als vor der Kreditgutschrift. Die Tilgung hat davon 600 Euro wieder vernichtet.
Fehler finden
Fehler in Zeile 3Die dritte Aussage verwechselt Tilgung mit zusätzlicher Geldschöpfung. Richtig: Diese Tilgung vermindert den Buchgeldbestand um 300 Euro.
Lückentext
Bei der Gutschrift eines neuen Kredits auf das Girokonto wird der Buchgeldbestand für sich genommen . Guthaben einer Geschäftsbank auf ihrem Konto bei der Zentralbank sind . Steigen Kaufpreise vorhandener Wohnungen auf breiter Front, steigen damit .