

Zinsen einfach erklärt: Berechnung und Wirkung
Du erfährst, wer Zinsen zahlt, berechnest Zinseszinsen und unterscheidest Zinssätze sowie die Wirkung von Leitzinsen.
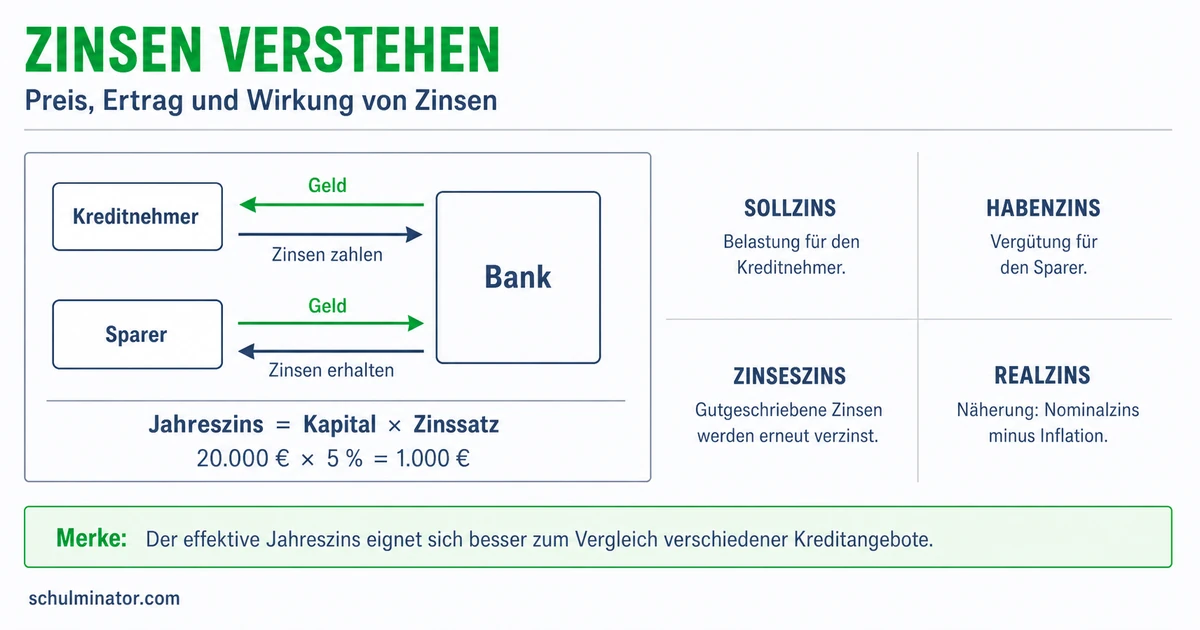
Kurz gesagt
Zinsen sind der Preis dafür, Geld für eine bestimmte Zeit zu leihen. Ihre Höhe hängt unter anderem von Geldbetrag und Zinssatz ab; Leitzinsen beeinflussen tendenziell die Kosten neuer Kredite und den Preisanstieg.
Ein Kredit ist geliehenes Geld, das du zurückzahlen musst. Dafür können Zinsen anfallen. Auch auf ein Guthaben, also Geld auf einem Konto, kann es Zinsen geben. Hier rechnest du mit erfundenen Beispielen, nicht mit aktuellen Bankangeboten.
Deine Lernziele
Bei einer Geldleihe stellt ein Geldgeber einem Kreditnehmer Geld für eine bestimmte Zeit zur Verfügung. Sind positive Zinsen vereinbart, zahlt der Kreditnehmer sie an den Geldgeber. Die Zinsen sind der Preis für die zeitweise Nutzung des Geldes. Die Rückzahlung des geliehenen Betrags ist davon zu unterscheiden.
Bei einem Bankkredit ist die Bank der Geldgeber. Der Kunde zahlt ihr die vereinbarten Zinsen. Der zugehörige Zinssatz heißt Sollzins. Bei einem verzinsten Bankguthaben ist es umgekehrt: Der Sparer stellt der Bank Geld zur Verfügung. Die Bank zahlt ihm die vereinbarten Zinsen. Der zugehörige Zinssatz heißt Habenzins.
Der Zinssatz beschreibt die Zinsen als Anteil des Geldbetrags für eine bestimmte Zeit, hier für ein Jahr. Er wird in Prozent angegeben. Prozent, geschrieben %, bedeutet von hundert: 3 % sind drei von hundert. Der Zinsbetrag ist dagegen ein Geldbetrag. In dieser Lektion betrachten wir positive vereinbarte Zinsen; ein Konto kann auch unverzinst sein.
Zinsen
Der vereinbarte Preis dafür, fremdes Geld eine bestimmte Zeit zu nutzen. Bei positiven Zinsen zahlt der Kreditnehmer an den Geldgeber.
| Fall mit positiven Zinsen | Wer zahlt an wen? |
|---|---|
| Bankkredit | Der Kreditnehmer zahlt Zinsen an die Bank. |
| Verzinstes Bankguthaben | Die Bank zahlt Zinsen an den Sparer. |
Teste dich
Das angelegte oder geliehene Geld heißt Kapital. Wir rechnen mit einem festen Zinssatz für volle Jahre. Der Geldbetrag bleibt angelegt oder geliehen; es gibt keine zusätzlichen Einzahlungen und keine Rückzahlung von Teilen des Kapitals. Gebühren und Steuern bleiben in den Rechenbeispielen unberücksichtigt.
Für ein Jahr gilt Z = K \cdot \frac{p}{100}. Dabei ist Z der Zinsbetrag in Euro, K das Kapital in Euro und p die Zahl des jährlichen Zinssatzes ohne Prozentzeichen. Bei 3 % setzt du also p = 3 ein. Der Punkt \cdot bedeutet mal; der Bruch bedeutet teilen. Bei einfacher Verzinsung werden die Zinsen nicht mitverzinst. Für n volle Jahre gilt dann Z = K \cdot \frac{p}{100} \cdot n. Dabei bezeichnet n die Anzahl der Jahre.
Beim Zinseszins bleiben die Zinsen beim Kapital und werden in den folgenden Jahren selbst mitverzinst. Für jährliche Zinsgutschrift und einen festen Zinssatz gilt K_n = K_0 \cdot (1 + \frac{p}{100})^n. Hier ist K_0 das Anfangskapital und K_n das Guthaben nach n Jahren, jeweils in Euro. Die kleine Zahl oben bedeutet, den Klammerwert so oft mit sich selbst zu multiplizieren, wie n angibt. Bei zwei Jahren also zweimal. K_n enthält das Anfangskapital und die Zinsen. Für die gesamten Zinsen ziehst du das Anfangskapital ab.
Beispiel: Ein Jahr mit einfachem Zins
- 1240 Euro werden für ein volles Jahr zu 3 % angelegt.
- 2Der Zinsbetrag ist Z = 240 \cdot \frac{3}{100} = 7{,}20\,\text{Euro}.
- 3Kapital und Zinsen ergeben zusammen 247,20 Euro.
Beispiel: Zwei Jahre mit Zinseszins
- 1400 Euro bleiben zwei Jahre zu jährlich 3 % angelegt. Die Zinsen werden nach jedem Jahr hinzugefügt und mitverzinst.
- 2Nach dem ersten Jahr sind es 400 \cdot 1{,}03 = 412\,\text{Euro}. Der Faktor 1,03 steht für das Kapital plus 3 % Zinsen.
- 3Nach dem zweiten Jahr sind es 412 \cdot 1{,}03 = 424{,}36\,\text{Euro}.
- 4Davon sind 424{,}36 - 400 = 24{,}36\,\text{Euro} Zinsen. Ohne Mitverzinsung wären es insgesamt 24 Euro Zinsen.
Merke: Einfache Verzinsung: Zinsen werden nicht mitverzinst. Zinseszins: Frühere Zinsen werden mitverzinst. Guthaben und Zinsbetrag sind verschiedene Ergebnisse.
Teste dich
Der Nominalzins ist der vereinbarte Zinssatz eines Kredits oder einer Geldanlage. Er beschreibt den Zins, ohne weitere Kreditkosten einzurechnen. Der effektive Jahreszins, kurz Effektivzins, berücksichtigt bei einem Kredit zusätzlich weitere einbezogene Kosten und Zahlungsbedingungen. Er hilft deshalb beim Vergleich von Kreditangeboten. Er ist jedoch keine Zusage, dass jede denkbare Zusatzkostenart enthalten ist. Für einen sinnvollen Vergleich müssen auch Kreditbetrag und Laufzeit vergleichbar sein.
Der Realzins betrachtet eine andere Frage: Wie verändert sich die Kaufkraft durch die Verzinsung? Kaufkraft bedeutet, wie viele Waren und Dienstleistungen du mit deinem Geld kaufen kannst. Inflation ist ein Anstieg des allgemeinen Preisniveaus. Die Inflationsrate beschreibt diesen Preisanstieg in Prozent für einen Zeitraum. Steigen die Preise, kannst du mit derselben Geldmenge weniger kaufen.
Für eher niedrige Raten kannst du näherungsweise rechnen: \text{Realzins} \approx \text{Nominalzins} - \text{Inflationsrate}. Das Zeichen \approx bedeutet ungefähr gleich. Beide Raten müssen sich auf denselben Zeitraum beziehen. Beispiel für ein Jahr: Bei 3 % Nominalzins und 4 % Inflation beträgt der Realzins ungefähr −1 %. Dein Guthaben wächst in Euro, seine Kaufkraft nimmt aber ab. Die Subtraktion ist eine Näherung, keine exakte Formel.
| Zinssatz | Welche Frage beantwortet er? |
|---|---|
| Nominalzins | Welcher Zinssatz wurde vereinbart? |
| Effektivzins beim Kredit | Wie hoch ist der jährliche Kreditpreis mit den zusätzlich einbezogenen Kosten und Zahlungsbedingungen? |
| Realzins | Wie verändert sich die Kaufkraft durch Zinsen nach Berücksichtigung der Inflation? |
Merke: Zusätzliche Kreditkosten und Inflation sind verschiedene Dinge. Der Effektivzins berücksichtigt einbezogene Kreditkosten; der Realzins berücksichtigt die Inflation.
Teste dich
Die Europäische Zentralbank, kurz EZB, ist die Zentralbank der Länder, die den Euro eingeführt haben. Ihr Rat legt die Leitzinsen fest. Das sind wichtige Zinssätze für Geschäfte der Zentralbank mit Banken. Sie beeinflussen die Zinsen, die Banken ihren Kunden anbieten. Den Kreditzins eines einzelnen Kunden legt aber seine Bank fest.
Steigen die Leitzinsen, werden neue Kredite tendenziell teurer. Unter sonst gleichen Bedingungen wird es weniger attraktiv, Anschaffungen mit einem Kredit zu bezahlen. Unternehmen verschieben dann eher Investitionen, also Ausgaben etwa für neue Maschinen oder Gebäude. Auch private Haushalte leihen sich tendenziell weniger Geld für Käufe. Die Nachfrage, also die geplanten Käufe von Waren und Dienstleistungen, wird dadurch eher gebremst. Das kann den allgemeinen Preisanstieg dämpfen.
Sinken die Leitzinsen, können neue Kredite günstiger werden. Das kann Investitionen und Käufe erleichtern und die Nachfrage stärken. Eine stärkere Nachfrage kann wiederum den Preisanstieg verstärken. Diese Wirkungen sind Tendenzen unter sonst gleichen Bedingungen. Sie treten mit Verzögerung ein, und ihre Stärke ist unsicher.
Eine niedrigere, aber noch positive Inflationsrate bedeutet, dass die Preise insgesamt langsamer steigen. Sie bedeutet keinen allgemeinen Preisrückgang. Eine Leitzinsänderung schreibt auch keinen neuen Zinssatz für jeden bestehenden Kredit vor.
Beispiel: Ein neuer Ofen für eine Bäckerei
- 1Ein Bäcker überlegt, einen neuen Ofen mit geliehenem Geld zu kaufen.
- 2Nach einer Leitzinserhöhung bietet seine Bank den neuen Kredit teurer an.
- 3Wegen der höheren Zinskosten verschiebt der Bäcker den Kauf möglicherweise. Das ist ein erfundenes Beispiel für eine gebremste Investition.
Merke: Höhere Leitzinsen können über teurere Kredite die Nachfrage und den Preisanstieg dämpfen. Niedrigere Leitzinsen können umgekehrt wirken. Zeitpunkt und Stärke sind unsicher.
Teste dich
Alles auf einen Blick
Zins
Bei positiven Zinsen zahlt der Kreditnehmer an den Geldgeber; beim verzinsten Guthaben zahlt die Bank an den Sparer.
Jahreszinsen entstehen aus Kapital mal jährlichem Prozentanteil. Beim Zinseszins werden frühere Zinsen mitverzinst.
Der vereinbarte Zins unterscheidet sich vom Kreditpreis mit zusätzlich einbezogenen Kosten und Zahlungsbedingungen.
Nominalzins minus Inflationsrate desselben Zeitraums liefert bei eher niedrigen Raten eine Näherung.
Änderungen beeinflussen neue Kredite, Investitionen, Nachfrage und Preisanstieg tendenziell und mit Verzögerung.
Ein Sparbetrag wächst über drei Jahre
- 1Du legst 600 Euro für drei volle Jahre zu jährlich 2 % an. Die Zinsen werden jährlich hinzugefügt und mitverzinst. Es gibt keine weiteren Zahlungen, Gebühren oder Steuern.
- 2Nach einem Jahr: 600 \cdot 1{,}02 = 612\,\text{Euro}. Der Faktor 1,02 bedeutet Anfangsbetrag plus 2 %.
- 3Nach zwei Jahren: 612 \cdot 1{,}02 = 624{,}24\,\text{Euro}.
- 4Nach drei Jahren: 624{,}24 \cdot 1{,}02 = 636{,}7248\,\text{Euro}. Auf Cent gerundet sind das 636,72 Euro. Ein Cent ist ein Hundertstel Euro.
- 5Das Guthaben enthält die ursprünglichen 600 Euro. Der gesamte Zinsbetrag ist daher gerundet 636{,}72 - 600 = 36{,}72\,\text{Euro}.
Fehler finden
Fehler in Zeile 4In der vierten Zeile wird der Zins des zweiten Jahres wieder aus dem Anfangskapital berechnet. Richtig: Im zweiten Jahr werden 832 Euro verzinst; 832 \cdot \frac{4}{100} = 33{,}28\,\text{Euro} Zinsen entstehen.
Lückentext
Ein Kunde nimmt bei einer Bank einen Kredit mit positivem Zins auf. Er zahlt der Bank . Bleiben gutgeschriebene Zinsen beim angelegten Kapital und werden selbst verzinst, heißt das . Den Zinssatz nach Berücksichtigung der Inflation nennt man .