

Leitzins einfach erklärt: Wirkung und Folgen
Unterscheide die drei EZB-Leitzinsen und erkläre ihre Folgen für Preise, Kredite, Sparen und Staatsschulden.
Kurz gesagt
Ein Leitzins bestimmt, zu welchen Zinsen Banken Geld bei der Zentralbank leihen oder anlegen. Er beeinflusst Kredit- und Sparzinsen und kann dadurch Käufe und den allgemeinen Preisanstieg verändern.
Du möchtest Geld sparen, ein Betrieb plant eine Anschaffung und der Staat braucht einen Kredit. Für alle drei können Zinsentscheidungen wichtig sein. Die Europäische Zentralbank (EZB) gestaltet die Geldpolitik für den Euroraum: für die Länder, die den Euro als gemeinsame Währung verwenden.
Deine Lernziele
Zinsen sind der Preis für geliehenes Geld. Ein Zinssatz gibt an, wie hoch dieser Preis im Verhältnis zum geliehenen Betrag ist. Wer Geld bei einer Bank anlegt, kann dafür ebenfalls Zinsen erhalten. Geschäftsbanken sind Banken, bei denen Privatpersonen und Betriebe zum Beispiel Konten führen. Die Zentralbank steht dagegen im Mittelpunkt des Geldsystems und kann Geschäftsbanken Geld bereitstellen.
Zur Geldpolitik gehören Entscheidungen der Zentralbank, mit denen sie die Geld- und Zinsbedingungen beeinflusst. Die drei Leitzinsen der EZB betreffen unterschiedliche Geschäfte zwischen Geschäftsbanken und Zentralbank. Achte auf zwei Fragen: Legt die Bank Geld an oder leiht sie es? Für welche Zeit geschieht das?
Bei Hauptrefinanzierungsgeschäften leiht sich eine Bank für eine Woche Geld. Für einen Kredit bis zum nächsten Geschäftstag dient die Spitzenrefinanzierungsfazilität. Banken müssen für solche Kredite geeignete Sicherheiten hinterlegen. Das sind Werte, die die Zentralbank gegen einen Zahlungsausfall absichern. Mit der Einlagefazilität können Banken dagegen Geld bis zum nächsten Geschäftstag bei der Zentralbank anlegen. Bei einem positiven Einlagezinssatz erhalten sie dafür Zinsen; bei einem negativen zahlen sie dafür.
Leitzins
Ein von der Zentralbank festgelegter Zinssatz für Geld, das Geschäftsbanken bei ihr leihen oder anlegen.
| Leitzins | Geschäft der Bank | Dauer |
|---|---|---|
| Hauptrefinanzierungssatz | Geld bei der Zentralbank leihen | Eine Woche |
| Spitzenrefinanzierungssatz | Geld bei der Zentralbank leihen | Bis zum nächsten Geschäftstag |
| Zinssatz für die Einlagefazilität | Geld bei der Zentralbank anlegen | Bis zum nächsten Geschäftstag |
Teste dich
Inflation bedeutet, dass das allgemeine Preisniveau steigt. Gemeint ist die Preisentwicklung vieler Waren und Dienstleistungen zusammen, nicht die eines einzelnen Produkts. Die Inflationsrate misst diesen Anstieg, meist gegenüber dem Vorjahr. In ihrem Beschluss vom 19. März 2026 bekräftigte die EZB ihr Ziel: mittelfristig eine jährliche Inflationsrate von 2 Prozent. Mittelfristig heißt hier, dass sie das Ziel über einen längeren Zeitraum verfolgt und nicht jeden Monat genau treffen muss.
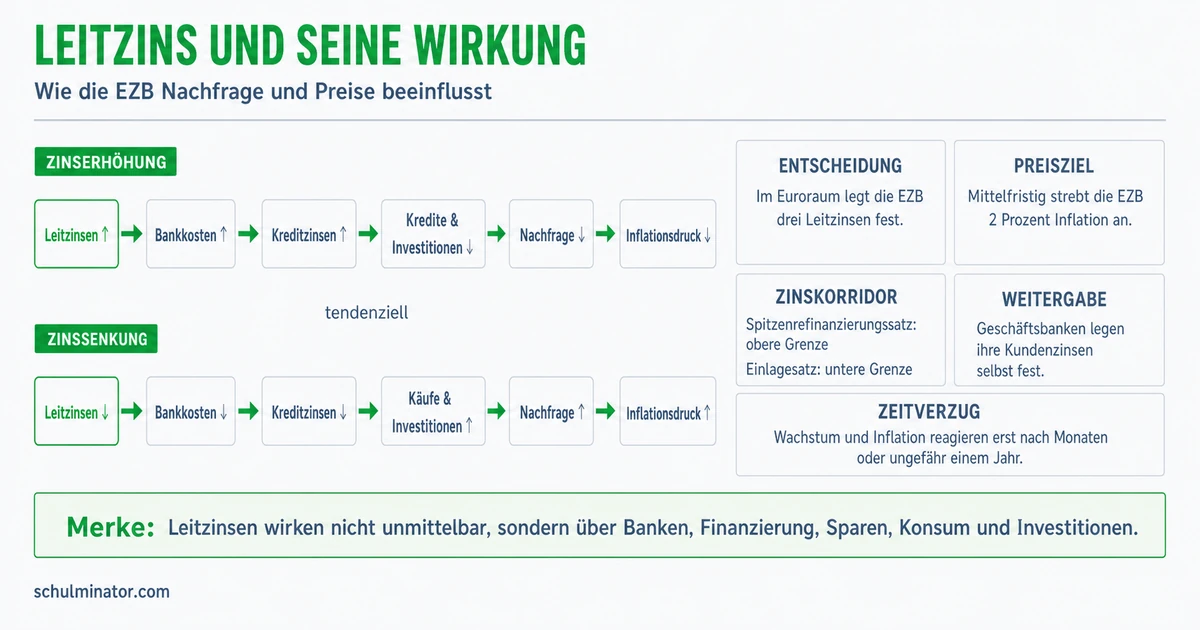
Eine Leitzinserhöhung kann die Geldbeschaffung der Banken verteuern. Banken setzen ihre Kundenzinsen selbst fest; sie müssen den Leitzins nicht als Kreditzins übernehmen. Höhere Kreditzinsen machen es aber weniger attraktiv, Käufe und Investitionen mit geliehenem Geld zu bezahlen. Investitionen sind etwa Anschaffungen eines Betriebs für seine künftige Produktion. Werden solche Vorhaben verschoben, wird die Nachfrage, also der geplante Kauf von Gütern und Dienstleistungen, gedämpft. Unternehmen können Preise dann weniger leicht erhöhen. Das kann den allgemeinen Preisanstieg bremsen. Die EZB setzt damit keine einzelnen Ladenpreise fest, und eine Zinsänderung verändert ihr Inflationsziel nicht.
Eine Zinssenkung kann in die andere Richtung wirken: Günstigere Kredite erleichtern Käufe und Investitionen. Die Nachfrage kann zunehmen. Das kann eine schwache Wirtschaft stützen, etwa wenn zugleich der Preisanstieg zu niedrig ist. Eine Wirtschaftskrise allein gibt deshalb noch keine eindeutige Zinsentscheidung vor: Die EZB muss auch die erwartete Preisentwicklung berücksichtigen.
Merke: Eine mögliche Wirkungskette lautet: höhere Leitzinsen → höhere Kreditzinsen → weniger Käufe auf Kredit → schwächere Nachfrage → geringerer Preisanstieg. Die Wirkung ist kein sicherer Automatismus.
Teste dich
Für einen neuen Kredit können höhere Zinsen höhere Kosten bedeuten. Entscheidend ist aber der konkrete Vertrag. Bei einem Kredit mit fest vereinbartem Zinssatz bleibt dieser während der vereinbarten Bindung bestehen. Das gilt auch für einen Baukredit, also einen Kredit für ein Haus oder eine Wohnung. Ein neuer Leitzins ersetzt den vereinbarten festen Kreditzins nicht. Muss der Kredit später durch einen neuen ersetzt werden, können die dann angebotenen Zinsen wichtig werden.
Der Zusammenhang ist auch bei neuen Baukrediten nicht eins zu eins. Langfristige Zinsen hängen unter anderem davon ab, welche künftigen Zinsentscheidungen am Markt erwartet werden. Daher können Angebote schon vor einem EZB-Beschluss reagieren. Ein Bauzins ist weder der Einlagezins noch der Spitzenrefinanzierungssatz, sondern der im Kreditangebot genannte Kundenzins.
Auch Sparzinsen werden von den Geschäftsbanken festgelegt. Höhere Leitzinsen können höhere Sparzinsen begünstigen. Du kannst aus einem EZB-Beschluss aber nicht ablesen, wie stark und wann sich der Zins eines bestimmten Kontos ändert. Ein höherer angebotener Sparzins bringt bei gleichem Guthaben und gleicher Anlagedauer mehr Zinseinnahmen.
Der Staat leiht sich ebenfalls Geld. Der Bund, also die staatliche Ebene für ganz Deutschland im Unterschied zu Ländern und Gemeinden, tut das zum Beispiel über Bundesanleihen. Wer eine solche Anleihe kauft, leiht dem Bund Geld. Konventionelle Bundesanleihen haben feste jährliche Zinszahlungen. Diese steigen für eine bereits ausgegebene Anleihe nicht wegen eines neuen Leitzinses. Muss der Staat dagegen neue Schulden zu höheren Zinsen aufnehmen, kann seine Zinslast wachsen. Das gilt auch, wenn er fällige Schulden durch neue Kredite ersetzt. Mehr Geld für Zinsen kann bei sonst gleichen Einnahmen und Ausgaben den Spielraum für andere Aufgaben verkleinern.
Beispiel: Zwei Sparangebote vergleichen
- 1Ein Schüler vergleicht zwei Angebote für denselben Sparbetrag und dieselbe Anlagedauer.
- 2Das eine Angebot hat einen höheren Sparzins; Gebühren und andere Bedingungen sind in diesem erfundenen Vergleich gleich.
- 3Beim Angebot mit dem höheren Sparzins erhält er mehr Zinsen. Er vergleicht dafür die Bankangebote, nicht bloß den Leitzins.
Teste dich
Über die Leitzinsen entscheidet der EZB-Rat, das oberste Beschlussorgan der EZB. Ihm gehören die Mitglieder der EZB-Leitung und die Präsidenten der nationalen Zentralbanken der Euro-Länder an. Nach den Angaben der EZB von 2026 fasst der Rat seine geldpolitischen Beschlüsse im Abstand von sechs Wochen. Er kann die Zinsen dabei auch unverändert lassen.
Die Wirkung auf die Preise hat einen Zeitverzug: Zwischen Beschluss und Wirkung liegt Zeit. Zuerst können sich Finanzierungsbedingungen ändern. Danach reagieren Käufer und Betriebe mit ihren Ausgaben. Erst über solche Schritte verändert sich der Druck auf die Preise. Nach der Darstellung der EZB sind diese Verzögerungen lang, unterschiedlich und unsicher. Es gibt daher keinen festen Termin, an dem ein Beschluss sein Ziel erreicht haben muss. Dass die Inflation kurz nach einer Zinserhöhung noch hoch ist, belegt für sich genommen keine Wirkungslosigkeit.
Für ein begründetes Urteil prüfst du die Ausgangslage, die erwartete Wirkung und die Unsicherheiten zusammen. Bei anhaltend starkem Preisanstieg kann eine Zinserhöhung die Nachfrage bremsen. Sie kann zugleich Käufe und Investitionen erschweren. Bei schwacher Nachfrage und zu geringem Preisanstieg kann eine Senkung helfen. Welche Entscheidung passt, hängt deshalb auch von den erwarteten Entwicklungen ab.
Außerdem können sich andere Einflüsse verändern, etwa Energiepreise. Steigen diese nach einem Zinsbeschluss, kann das den allgemeinen Preisanstieg zusätzlich antreiben. Aus der Inflationsrate allein erkennst du dann nicht, was der Zinsbeschluss bereits bewirkt hat. Prüfe auch, ob Bankzinsen und Ausgaben schon reagieren. Trenne eine begründete Erwartung von einer sicheren Vorhersage.
Merke: Beurteile einen Beschluss mit drei Fragen: Welche Lage soll sich ändern? Über welche Schritte könnte der Beschluss wirken? Welche Verzögerungen und anderen Einflüsse machen das Ergebnis unsicher?
Teste dich
Alles auf einen Blick
Leitzins
Einlage bedeutet Geld anlegen; Haupt- und Spitzenrefinanzierung bedeuten Geld leihen.
Höhere Kreditzinsen können Käufe und Investitionen dämpfen und so den Preisanstieg bremsen.
Leitzinsen bestimmen Kundenzinsen nicht eins zu eins; gebundene feste Kreditzinsen bleiben bestehen.
Höhere Zinsen für neue Kredite können den Haushalt stärker belasten.
Berücksichtige den unsicheren Zeitverzug und andere Einflüsse auf die Preise.
Was kostet der neue Kredit einer Druckerei?
- 1Eine erfundene Druckerei vergleicht zwei Angebote für einen neuen Kredit über 8.000 Euro. Der ganze Betrag bleibt ein Jahr lang geliehen; Gebühren und Rückzahlungen während des Jahres entfallen in diesem vereinfachten Fall.
- 2Beim ersten Angebot beträgt der Jahreszins 4 Prozent. Ein Prozent von 8.000 Euro sind 80 Euro; vier Prozent sind deshalb 320 Euro.
- 3Beim zweiten Angebot beträgt der Jahreszins 6 Prozent. Sechs Prozent von 8.000 Euro sind 480 Euro.
- 4Das zweite Angebot kostet für dieses Jahr 160 Euro mehr Zinsen: 480 Euro abzüglich 320 Euro.
- 5Die höheren Kreditkosten könnten die Druckerei zum Verschieben ihrer Anschaffung bewegen. Ob sie das tut, hängt auch davon ab, wie dringend sie die Anschaffung braucht.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt einen neuen Leitzins mit dem gebundenen festen Kreditzins. Richtig: Für den laufenden Kredit bleibt der vereinbarte feste Zinssatz bis zum Vertragsende bestehen.
Lückentext
Eine Bank legt Geld bis zum nächsten Geschäftstag bei der Zentralbank an. Dafür gilt der Zins der . Verschieben Firmen wegen teurer Kredite ihre geplanten Anschaffungen, wird die Nachfrage nach diesen Gütern . Muss der Staat für neue Schulden bei gleichem geliehenen Betrag einen höheren Zinssatz zahlen, fallen die Zinsausgaben dafür aus.