

Wertschöpfung einfach erklärt und berechnet
Du lernst, welchen Wert ein Betrieb selbst schafft, wie du ihn berechnest und warum er sich vom Gewinn unterscheidet.
Kurz gesagt
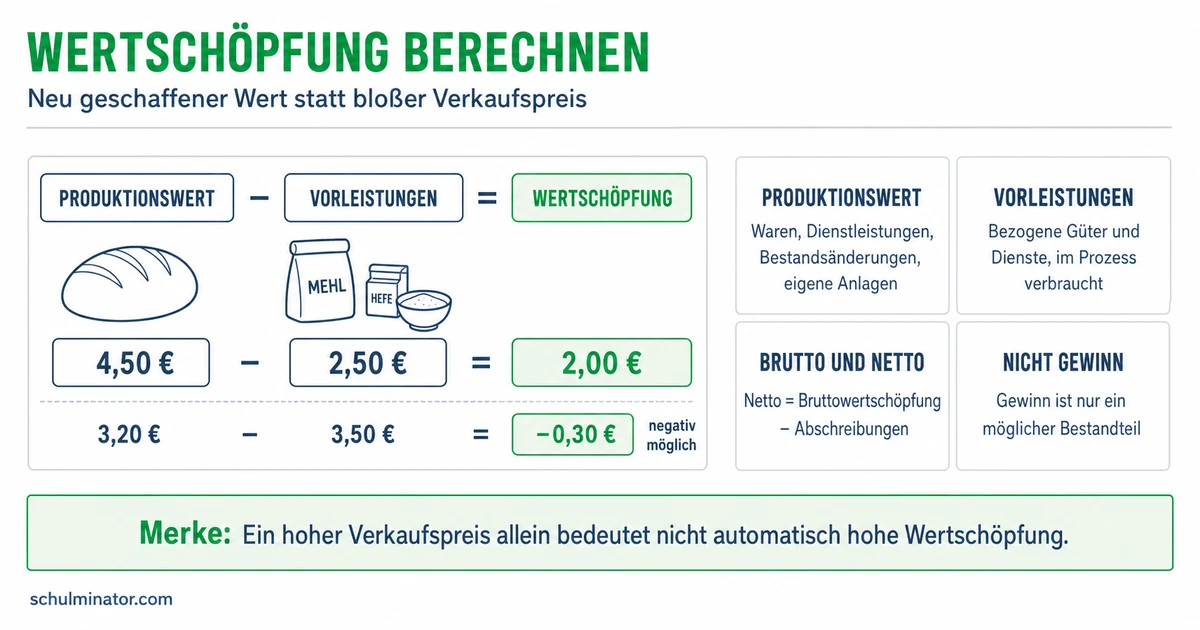
Wertschöpfung ist der Geldwert, den ein Betrieb selbst hinzufügt. Ziehe vom Wert seiner hergestellten Waren und Arbeiten den Wert der dabei verbrauchten Einkäufe ab. Das heißt Bruttowertschöpfung; nach Abzug des Wertverlusts der Geräte erhältst du die Nettowertschöpfung.
Ein Betrieb ist zum Beispiel eine Werkstatt, in der Menschen Waren herstellen. Ihr Wert wird hier als Geldbetrag in Euro angegeben. Wie viel davon hat die Werkstatt selbst hinzugefügt? Unsere Rechenfälle sind erfunden und vereinfacht: Steuern lassen wir weg; welche weiteren Kosten du berücksichtigen sollst, steht jeweils beim Rechenfall.
Deine Lernziele
Das Herstellen nennt man Produktion. Der Produktionswert gibt den Geldwert dessen an, was ein Betrieb in einer bestimmten Zeit herstellt. Dazu zählen Waren und Dienstleistungen. Eine Dienstleistung ist eine Arbeit für einen anderen, etwa die Reparatur eines Fahrrads. Auch neu hergestellte Waren, die zunächst im Vorrat bleiben, zählen zur Produktion. Stellt der Betrieb ein Gerät für seine eigene Arbeit her, zählt auch das dazu.
Vorleistungen sind eingekaufte Waren und Arbeiten anderer Betriebe, die bei der Herstellung verbraucht oder verarbeitet werden. Papier für Papiersterne und der verbrauchte Strom sind Beispiele. Auch eine eingekaufte Reparatur für eine Maschine kann dazugehören. Das fertige eigene Produkt gehört dagegen zum Produktionswert.
Ein gekauftes Gerät, das der Betrieb über mehrere Jahre nutzt, ist keine Vorleistung. Einen solchen Kauf nennt man Investition: Der Betrieb schafft etwas für eine längere Nutzung an. Anders als das Papier wird das Gerät nicht gleich bei der Herstellung verbraucht. Seinen Wertverlust durch Abnutzung betrachten wir im nächsten Abschnitt.
Produktionswert und Vorleistungen
Der Produktionswert beschreibt das Hergestellte. Vorleistungen beschreiben eingekaufte Waren und Arbeiten, die dafür verbraucht oder verarbeitet wurden.
Beispiel: Eine Papierwerkstatt
- 1Eine Werkstatt stellt Papiersterne her. Die fertigen Sterne zählen zu ihrem Produktionswert.
- 2Das eingekaufte Papier wird dabei verarbeitet. Es ist eine Vorleistung.
- 3Eine gekaufte Schneidemaschine soll mehrere Jahre helfen. Ihr Kauf ist eine Investition.
Teste dich
Der Produktionswert enthält auch Wert, den andere Betriebe geliefert haben. Ziehe deshalb die Vorleistungen ab. Das Ergebnis heißt Bruttowertschöpfung. Es zeigt den Wert, den der betrachtete Betrieb selbst hinzugefügt hat. Rechne mit Geldbeträgen für dieselbe Zeit. Die Regel lautet: \text{Bruttowertschöpfung} = \text{Produktionswert} - \text{Vorleistungen}.
Geräte und Maschinen nutzen sich bei der Arbeit ab. Den dafür berechneten Wertverlust nennt man Abschreibung. Er ist keine Vorleistung. Bei der Bruttowertschöpfung ist er noch nicht abgezogen. Ziehst du die Abschreibung ab, erhältst du die Nettowertschöpfung. Sie zeigt den hinzugefügten Wert nach Berücksichtigung dieses Wertverlusts. Die zweite Regel lautet: \text{Nettowertschöpfung} = \text{Bruttowertschöpfung} - \text{Abschreibungen}.
„Brutto“ bedeutet in dieser Rechnung: vor Abzug der Abschreibungen. „Netto“ bedeutet: nach diesem Abzug. Der ganze Kaufpreis eines Geräts wird dabei nicht auf einmal als Vorleistung abgezogen.
Beispiel: Kerzen herstellen
- 1Ein Kerzenmacher hat in einem Monat einen Produktionswert von 90 Euro. Seine Vorleistungen betragen 30 Euro.
- 2Die Bruttowertschöpfung beträgt 90 - 30 = 60 Euro.
- 3Für denselben Monat sind 10 Euro Abschreibung angesetzt. Die Nettowertschöpfung beträgt 60 - 10 = 50 Euro.
Merke: Ziehe zuerst die Vorleistungen ab. Ziehe danach den berechneten Wertverlust der länger genutzten Geräte ab. So gelangst du vom Produktionswert über brutto zu netto.
Teste dich
Die eigene Arbeit eines Betriebs trägt zur Wertschöpfung bei. Von dem geschaffenen Wert werden auch die eigenen Mitarbeiter bezahlt. Ihr Geld für die Arbeit heißt Lohn. Solche Löhne sind keine eingekauften Vorleistungen anderer Betriebe. Sie werden bei der Rechnung für die Brutto- und Nettowertschöpfung nicht abgezogen.
Gewinn ist der Überschuss der Erträge über die Aufwendungen. Erträge sind zum Beispiel die Werte aus dem Verkauf eigener Waren. Aufwendungen sind die Werte, die der Betrieb für seine Tätigkeit verbraucht, etwa Material, Löhne und die Abnutzung von Geräten. Für unsere einfachen Fälle bedeutet das: Ziehe vom Wert der Verkäufe die gesamten genannten Kosten einschließlich Löhnen und Abschreibungen ab. Bleibt ein positiver Betrag, ist das Gewinn. Ist das Ergebnis negativ, heißt es Verlust.
Wertschöpfung und Gewinn beantworten also verschiedene Fragen: Welchen Wert fügt der Betrieb hinzu? Und was bleibt nach den Aufwendungen übrig? Eine positive Nettowertschöpfung kann auch dann vorliegen, wenn wegen hoher Löhne kein Gewinn bleibt. Bereits abgezogene Vorleistungen, etwa verbrauchten Strom, darfst du bei der weiteren Rechnung nicht nochmals abziehen.
Beispiel: Ein Buchbinder rechnet
- 1Ein Buchbinder bindet Bücher. Er stellt in einem Monat Bücher im Wert von 80 Euro her und verkauft sie vollständig.
- 2Vorleistungen kosten 20 Euro. Die Bruttowertschöpfung ist 80 - 20 = 60 Euro.
- 3Die Abschreibung beträgt 10 Euro. Die Nettowertschöpfung ist 60 - 10 = 50 Euro.
- 4Die Löhne betragen 40 Euro. Weitere Aufwendungen gibt es in diesem vereinfachten Fall nicht. Der Gewinn ist 50 - 40 = 10 Euro.
Merke: Löhne gehören zu den Aufwendungen für die Gewinnrechnung. Bei der Wertschöpfungsrechnung werden die Löhne der eigenen Mitarbeiter nicht abgezogen.
Teste dich
An einer Ware können mehrere Betriebe nacheinander arbeiten. Jeder Schritt ist eine Wertschöpfungsstufe. Die zusammenhängende Reihe solcher Schritte heißt Wertschöpfungskette. Zum Beispiel gewinnt ein Betrieb Ton aus dem Boden. Ein anderer formt daraus Becher. Der Ton ist das Material für die Becher.
Im Preis der Becher steckt auch der Wert des gekauften Tons. Würdest du den Verkaufswert des Tons und den der Becher zusammenzählen, würdest du den Ton doppelt zählen. Berechne deshalb zuerst für jeden Betrieb die Bruttowertschöpfung: Produktionswert minus Vorleistungen. Addiere dann diese Beiträge. Die schon abgezogenen Vorleistungen werden dabei kein zweites Mal abgezogen.
In unserem folgenden Rechenfall gibt es genau diese zwei Schritte. Der erste Betrieb hat keine Vorleistungen. Der zweite verarbeitet den gesamten gelieferten Ton. Beide verkaufen ihre jeweilige Produktion vollständig; weitere Vorleistungen gibt es hier nicht. Unter diesen Annahmen ist die Summe ihrer Bruttowertschöpfungen gleich dem Verkaufswert der fertigen Becher.
Beispiel: Vom Ton zum Becher
- 1Der erste Betrieb gewinnt Ton und verkauft ihn für 20 Euro. Ohne Vorleistungen beträgt seine Bruttowertschöpfung 20 Euro.
- 2Der zweite Betrieb kauft diesen Ton für 20 Euro und verarbeitet ihn zu Bechern. Er verkauft die Becher für 60 Euro. Seine Bruttowertschöpfung ist 60 - 20 = 40 Euro.
- 3Die beiden Beiträge zusammen sind 20 + 40 = 60 Euro.
- 4Die Summe der Verkaufswerte wäre 20 + 60 = 80 Euro. Darin wäre der Ton doppelt gezählt.
Merke: Erst bei jedem Betrieb die Vorleistungen abziehen, dann die Bruttowertschöpfungen zusammenzählen. Bereits berechnete Beiträge werden ohne erneuten Abzug addiert.
Teste dich
Alles auf einen Blick
Wertschöpfung
Er beschreibt den Wert der hergestellten Waren und Arbeiten eines Betriebs.
Diese eingekauften Waren und Arbeiten werden bei der Herstellung verbraucht oder verarbeitet.
Nach Abzug der Vorleistungen erhältst du brutto, nach zusätzlichem Abzug der Abschreibungen netto.
Für ihn werden auch die Löhne der eigenen Mitarbeiter als Aufwendungen berücksichtigt.
Addiere ihre Bruttowertschöpfungen, statt ihre Verkaufswerte ungeprüft zusammenzuzählen.
Wie viel Wert fügt eine Drachenwerkstatt hinzu?
- 1Eine Werkstatt baut Flugdrachen. In einem Monat stellt sie Drachen im Wert von 70 Euro her und verkauft sie vollständig.
- 2Die dabei verbrauchten Vorleistungen kosten 20 Euro. Die Abschreibung für ihre Geräte beträgt im selben Monat 5 Euro.
- 3Ziehe die Vorleistungen ab: 70 - 20 = 50 Euro Bruttowertschöpfung.
- 4Ziehe nun die Abschreibung ab: 50 - 5 = 45 Euro Nettowertschöpfung.
- 5Die Werkstatt hat nach Berücksichtigung des Wertverlusts 45 Euro selbst hinzugefügt. Ihr Gewinn steht damit noch nicht fest; dazu fehlen etwa Angaben zu Löhnen.
Fehler finden
Fehler in Zeile 4Die Nettowertschöpfung wurde mit dem Gewinn verwechselt. Die Löhne fehlen beim Abzug. Richtig: Der Gewinn beträgt 35 - 20 = 15 Euro.
Lückentext
Beim Basteln werden eingekaufte Perlen verarbeitet. Diese Perlen sind für den Betrieb . Eine Werkstatt zieht vom Produktionswert die Vorleistungen ab, den Wertverlust ihrer Geräte aber noch nicht. Ihr Ergebnis heißt . Zwei Betriebe haben ihre Bruttowertschöpfungen bereits berechnet. Für den gemeinsamen Beitrag musst du die beiden Beträge .