

Kapitalgesellschaft einfach erklärt
Du lernst, wie Kapitalgesellschaften haften, wem ihr Vermögen gehört und wie sich GmbH, UG und AG unterscheiden.
Kurz gesagt
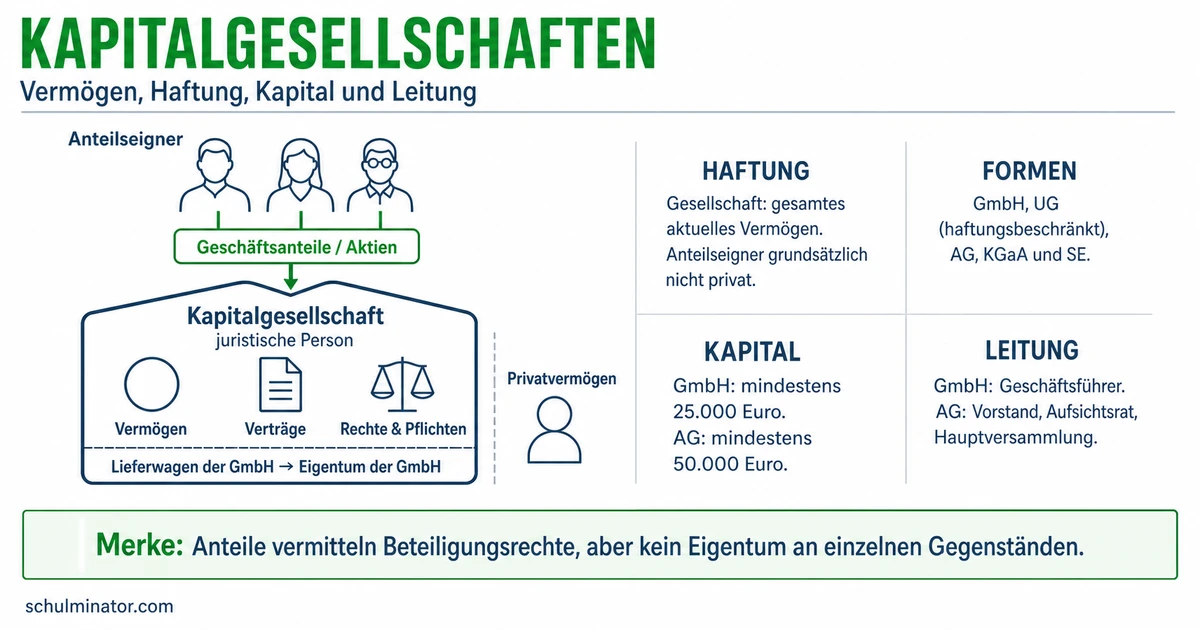
Eine Kapitalgesellschaft ist eine rechtlich selbstständige Gesellschaft, bei der die Beteiligung mit Kapital im Vordergrund steht. Für ihre Schulden haftet im Regelfall das Vermögen der Gesellschaft; das Privatvermögen ihrer Gesellschafter bleibt getrennt.
Ein Unternehmen braucht Geld, Räume oder Geräte. Doch wem gehören diese Dinge, und wer muss für Schulden einstehen? Das hängt auch von der Rechtsform ab, also der rechtlichen Grundordnung des Unternehmens. Hier vergleichst du drei Kapitalgesellschaften in Deutschland.
Deine Lernziele
Bei einer Kapitalgesellschaft steht die Beteiligung mit Kapital im Vordergrund. Kapital sind hier Geld oder Sachwerte, die für das Unternehmen bereitgestellt werden. Wer an der Gesellschaft beteiligt ist, heißt Gesellschafter. Seine Beteiligung bedeutet nicht, dass er selbst im Betrieb mitarbeiten muss.
Eine Kapitalgesellschaft ist eine juristische Person: Das Recht behandelt sie als eigenen Träger von Rechten und Pflichten. Sie kann zum Beispiel selbst Eigentum besitzen und Verträge schließen. Dabei handeln Menschen für sie. Die Gesellschaft ist rechtlich von ihren Gesellschaftern getrennt. Ein Beispiel ist die Gesellschaft mit beschränkter Haftung, kurz GmbH.
Haften bedeutet, mit Vermögen für Schulden einstehen zu müssen. Ein Gläubiger ist jemand, der eine Zahlung verlangen kann, etwa ein Lieferant mit einer offenen Rechnung. Für Schulden einer eingetragenen Kapitalgesellschaft haftet im Regelfall das Gesellschaftsvermögen, also ihr eigenes Geld und Eigentum. Die Gesellschaft haftet mit ihrem gesamten Vermögen. Die Haftung ist nicht auf einen bestimmten Kapitalbetrag begrenzt. Das private Vermögen der Gesellschafter ist davon getrennt. Es gibt besondere Haftungsfälle; die folgenden Beispiele behandeln den Regelfall.
Juristische Person
Eine rechtlich selbstständige Einheit mit eigenen Rechten und Pflichten. Eine GmbH kann deshalb selbst Eigentümer sein.
Merke: Die Haftungsbeschränkung schützt im Regelfall das Privatvermögen der Gesellschafter. Die Gesellschaft selbst steht mit ihrem gesamten Vermögen für ihre Schulden ein.
Teste dich
Die Einlage ist der Beitrag, den ein Gesellschafter zum Kapital der Gesellschaft leisten muss. Bei einer GmbH kann das Geld oder eine vereinbarte Sache sein. Überträgt er Geld als Einlage an die GmbH, gehört dieses Geld anschließend der GmbH. Sein privates Konto und das Konto der Gesellschaft sind deshalb zu unterscheiden.
Das Gesellschaftsvermögen umfasst das Geld und die Gegenstände, die der Gesellschaft gehören, etwa eigene Maschinen oder Waren. Das Privatvermögen gehört dagegen einem Gesellschafter persönlich, etwa sein privates Fahrrad oder seine privaten Ersparnisse. Entscheidend ist, wem etwas gehört. Ein privater Gegenstand wird durch seine Nutzung im Betrieb nicht von selbst Eigentum der Gesellschaft.
Das im Gesellschaftsvertrag festgelegte Kapital einer GmbH heißt Stammkapital. Der Gesellschaftsvertrag regelt die Grundlagen der Gesellschaft. Das Stammkapital ist nicht dasselbe wie das jeweils vorhandene Gesellschaftsvermögen. Das Vermögen verändert sich etwa durch Käufe, Einnahmen und Verluste. Hat ein Gesellschafter seine vereinbarte Einlage vollständig geleistet, muss er im Regelfall nicht mit seinem Privatvermögen für Gesellschaftsschulden einstehen. Die Einlage kann er bei Verlusten aber verlieren. Noch nicht geleistete Teile seiner vereinbarten Einlage bleiben geschuldet.
Beispiel: Ein Gerät für die Druckerei
- 1Ein Gesellschafter zahlt seine vereinbarte Geldeinlage an eine Druckerei-GmbH.
- 2Die GmbH kauft davon ein Druckgerät. Es gehört zum Gesellschaftsvermögen.
- 3Das private Fahrrad des Gesellschafters bleibt sein Privatvermögen.
Merke: Einlage bezeichnet den Beitrag zum Kapital. Gesellschaftsvermögen und Privatvermögen unterscheiden sich danach, wem Geld und Gegenstände gehören.
Teste dich
Die gesetzlichen Kapitalbeträge in diesem Abschnitt beziehen sich auf Deutschland, Stand November 2026. Bei der GmbH beträgt das Mindeststammkapital 25.000 Euro. Die Beteiligungen der Gesellschafter heißen Geschäftsanteile. Die Beträge dieser Anteile ergeben zusammen das festgelegte Stammkapital. Ein Geschäftsführer leitet die GmbH; auch mehrere Geschäftsführer sind möglich. Ein Gesellschafter kann zugleich Geschäftsführer sein, muss es aber nicht.
Die UG (haftungsbeschränkt) heißt ausgeschrieben Unternehmergesellschaft (haftungsbeschränkt). Sie ist eine Variante der GmbH. Ihr Stammkapital kann unter 25.000 Euro liegen und beginnt bei einem Euro. Auch sie hat Geschäftsanteile und wird durch Geschäftsführer geleitet. Vor der Anmeldung zur Eintragung muss ihr Stammkapital vollständig in Geld eingezahlt sein. Sachen als Einlage sind bei der UG ausgeschlossen. Der geringe gesetzliche Mindestbetrag bedeutet nicht, dass ein Euro für den geplanten Betrieb ausreicht.
Die AG ist die Aktiengesellschaft. Ihr festgelegtes Kapital heißt Grundkapital und beträgt mindestens 50.000 Euro. Es ist in Aktien aufgeteilt. Ein Besitzer von Aktien heißt Aktionär. Der Vorstand leitet die AG unter eigener Verantwortung. Der Aufsichtsrat überwacht die Leitung. Die Hauptversammlung ist die Versammlung der Aktionäre; sie entscheidet etwa über die Verwendung des dafür ausgewiesenen Gewinns. Sie führt nicht das Tagesgeschäft.
Die gesetzlichen Mindestbeträge sind von der ersten Einzahlung zu unterscheiden. Bei einer GmbH mit Geldeinlagen kann ein Teil der Einzahlung später erfolgen. Die Pflicht zur vollständigen vereinbarten Einlage bleibt bestehen. Bei der UG muss dagegen das gesamte festgelegte Stammkapital vor der Anmeldung eingezahlt sein.
| Form | Gesetzlicher Kapitalbetrag | Beteiligung |
|---|---|---|
| GmbH | Mindestens 25.000 Euro Stammkapital | Geschäftsanteile |
| UG (haftungsbeschränkt) | Ab einem Euro, unter 25.000 Euro bei der Gründung | Geschäftsanteile |
| AG | Mindestens 50.000 Euro Grundkapital | Aktien |
Aktie
Eine Beteiligung an einer Aktiengesellschaft. Das Grundkapital einer AG ist in solche Beteiligungen aufgeteilt.
Merke: Bei der AG leitet der Vorstand, der Aufsichtsrat überwacht. Die Hauptversammlung entscheidet über bestimmte Grundfragen, etwa die Gewinnverwendung.
Teste dich
Für eine begründete Auswahl prüfst du drei Fragen: Welches Kapital können die Gründer verbindlich zusagen? Wie sollen die Beteiligungen aussehen? Welche Pflichten bringt die Form mit? Eine UG kann bei wenig zugesagtem Kapital passen. Sie muss aber eine gesetzliche Rücklage bilden: Ein Teil des erwirtschafteten Geldes bleibt für gesetzlich festgelegte Zwecke in der Gesellschaft, statt an die Gesellschafter ausgezahlt zu werden.
Für diese UG-Rücklage gilt in Deutschland, Stand November 2026: Ausgangspunkt ist der Jahresüberschuss, also der Gewinn nach Abschluss des Geschäftsjahres. Davon wird ein Verlustvortrag aus dem Vorjahr abgezogen, also ein noch nicht ausgeglichener früherer Verlust. Von dem verbleibenden positiven Betrag geht ein Viertel, also 25 Prozent, in die gesetzliche Rücklage. Ohne Verlustvortrag ist es ein Viertel des Jahresüberschusses. Die Rücklage bedeutet nicht, dass dieser Betrag als Stammkapital festgelegt wird. Das bloße Ansparen macht die UG deshalb nicht von selbst zur GmbH.
Eine GmbH kann passen, wenn die Gründer das höhere Stammkapital zusagen können und Geschäftsanteile wünschen. Gegenüber der UG ist ihr höheres Mindeststammkapital ein Nachteil. Eine AG kann passen, wenn die Beteiligung in Aktien gewünscht ist. Gegenüber der GmbH sind ihr höheres Mindestkapital und die getrennten Aufgaben von Vorstand und Aufsichtsrat zusätzlicher Aufwand. Keine dieser Formen ersetzt die Prüfung, wie viel Geld der Betrieb tatsächlich braucht.
Bei einer GmbH-Gründung gehören unter anderem ein Gesellschaftsvertrag in notarieller Form, die Bestellung eines Geschäftsführers und die Leistung von Einlagen dazu. Ein Notar bestätigt den Vertrag in der gesetzlich vorgeschriebenen Form. Die Gesellschaft wird zur Eintragung im Handelsregister angemeldet. Das Handelsregister ist ein öffentliches Verzeichnis mit wichtigen rechtlichen Angaben zu Unternehmen. Diese Schritte sind mehr als die Wahl eines Namens.
Beispiel: Wenig zugesagtes Kapital
- 1Ein Gründer plant einen kleinen Zeichenservice. Er kann 2.000 Euro als Kapital zusagen und einzahlen.
- 2Nach den Kapitalregeln kommt eine UG (haftungsbeschränkt) infrage. Die Mindestbeträge von GmbH und AG erreicht er nicht.
- 3Ein Nachteil ist die besondere gesetzliche Rücklagenpflicht. Außerdem muss er prüfen, ob das Geld die geplanten Ausgaben deckt.
Merke: Begründe eine Auswahl mit den Angaben des Falls und nenne einen Nachteil. Ein niedriger gesetzlicher Mindestbetrag ist kein Beleg für eine ausreichende Finanzierung.
Teste dich
Alles auf einen Blick
Kapitalgesellschaft
Eine Kapitalgesellschaft hat eigene Rechte, Pflichten und eigenes Vermögen.
Für Gesellschaftsschulden haftet im Regelfall das gesamte Gesellschaftsvermögen.
Die geleistete Einlage gehört der Gesellschaft; privates Eigentum bleibt davon getrennt.
GmbH und UG haben Geschäftsanteile und Geschäftsführer; die AG hat Aktien und einen Vorstand.
Kapitalbedarf, gewünschte Beteiligungen und zusätzliche Pflichten helfen, eine passende Form zu begründen.
Eine Form für einen Reparaturbetrieb auswählen
- 1Ein Gründer will einen Reparaturbetrieb aufbauen. Er kann 30.000 Euro als Kapital zusagen und vollständig einzahlen.
- 2Er möchte Geschäftsanteile statt Aktien und will die besondere Rücklagenpflicht einer UG vermeiden.
- 3Eine GmbH passt zu diesen Angaben: Der zugesagte Betrag liegt über dem Mindeststammkapital des Vergleichs von 25.000 Euro.
- 4Ein Nachteil gegenüber der UG ist der höhere gesetzliche Kapitalbedarf. Der Gründer muss außerdem prüfen, ob das Geld für seinen Betrieb ausreicht.
Fehler finden
Fehler in Zeile 3Die Haftungsbeschränkung wird fälschlich als Betragsgrenze für die GmbH verstanden. Richtig: Die GmbH haftet mit ihrem gesamten Gesellschaftsvermögen, auch wenn dessen Wert höher ist als ihr Stammkapital.
Lückentext
Für Schulden einer eingetragenen GmbH haftet im Regelfall das . Bei einer deutschen AG führt der die Geschäfte. Eine UG hat keinen Verlustvortrag; nach der gesetzlichen Rücklagenregel muss sie ihres Jahresüberschusses zurücklegen.