

BWL einfach erklärt: Aufgaben, Bereiche und Studium
Du lernst, was BWL untersucht, welche Aufgaben Betriebe erfüllen und wie ihre Bereiche zusammenhängen.
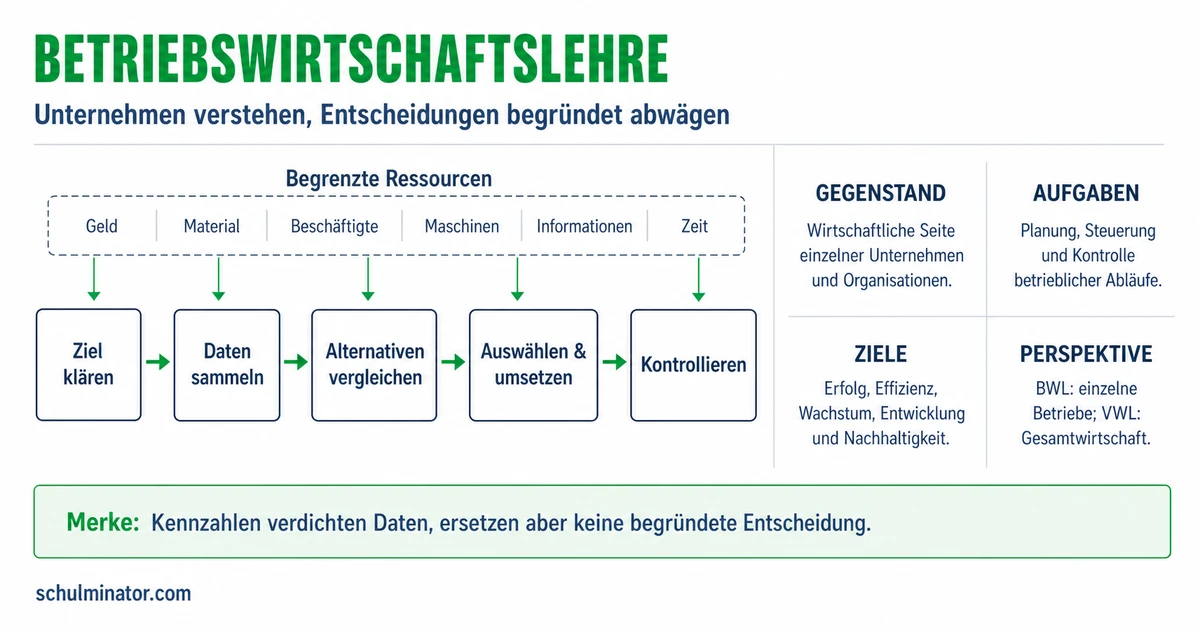
Kurz gesagt
BWL bedeutet Betriebswirtschaftslehre. Sie untersucht Abläufe und Entscheidungen in Betrieben, etwa beim Einkauf, bei der Herstellung und beim Verkauf; solche Zusammenhänge sind auch Thema eines BWL-Studiums.
Ein Betrieb möchte ein neues Produkt anbieten. Dafür braucht er mehr als eine gute Idee: Material, Arbeitszeit und Geld müssen zusammenpassen. Die Betriebswirtschaftslehre hilft, solche Entscheidungen zu untersuchen.
Deine Lernziele
Die Betriebswirtschaftslehre, kurz BWL, untersucht Betriebe und ihre wirtschaftlichen Entscheidungen. In einem Betrieb werden zum Beispiel Waren hergestellt, Waren verkauft oder Dienstleistungen erbracht. Waren sind zum Beispiel Rucksäcke. Eine Dienstleistung ist eine Arbeit für einen Kunden, etwa eine Reparatur.
Betriebe haben begrenzte Mittel: Geld, Material und Arbeitszeit stehen nicht unbegrenzt zur Verfügung. Die BWL beschreibt und erklärt, wie ein Betrieb damit umgeht. Sie hilft auch, Entscheidungen vorzubereiten. Im Mittelpunkt steht dabei meist die Sicht eines einzelnen Betriebs. Fragen zur Wirtschaft eines ganzen Landes haben einen anderen Schwerpunkt.
Ein erfundener Reinigungsbetrieb möchte mehr Aufträge annehmen. Er muss prüfen, ob seine Mitarbeiter dafür Zeit haben und welche zusätzlichen Mittel er braucht. Das ist eine betriebswirtschaftliche Frage. Im BWL-Studium an einer Hochschule lernst du solche betrieblichen Abläufe und Entscheidungen genauer kennen.
BWL
Die Betriebswirtschaftslehre beschreibt und erklärt wirtschaftliche Vorgänge in Betrieben und unterstützt Entscheidungen.
Merke: Frage bei einer betriebswirtschaftlichen Untersuchung: Was bedeutet diese Entscheidung für den betrachteten Betrieb?
Teste dich
Ein Funktionsbereich bündelt zusammengehörige Aufgaben eines Betriebs. Entscheidend ist, welche Tätigkeit gerade ausgeführt wird. Etwas einkaufen, etwas herstellen und etwas verkaufen sind verschiedene Aufgaben.
Die Tabelle zeigt häufige Bereiche. Beim Absatz, auch Vertrieb genannt, geht es um den Verkauf. Marketing richtet Angebote an Kundenwünschen aus; dazu gehört auch Werbung. Finanzierung befasst sich damit, woher benötigtes Geld kommt und wie es zurückgezahlt wird. Das Rechnungswesen hält Geschäftsvorgänge fest und ermittelt zum Beispiel Kosten. Kosten zeigen, welche Werte ein Betrieb für seine Leistungen verbraucht, etwa Material und Arbeitszeit.
Die Tabelle ist keine feste Vorschrift für den Aufbau jedes Betriebs. Bereiche können anders zusammengefasst werden. Ein Inhaber kann mehrere Aufgaben übernehmen. Ordne deshalb die einzelne Tätigkeit zu: Kauft er Material ein, geht es um Beschaffung; verkauft er eine Ware an einen Kunden, geht es um Absatz.
| Bereich | Typische Aufgabe |
|---|---|
| Beschaffung | Benötigtes Material und Waren einkaufen. |
| Produktion | Waren herstellen oder Dienstleistungen erbringen. |
| Absatz oder Vertrieb | Waren oder Dienstleistungen verkaufen. |
| Marketing | Kundenwünsche untersuchen und Angebote bekannt machen. |
| Finanzierung | Benötigtes Geld beschaffen und seine Rückzahlung planen. |
| Personal | Mitarbeiter einstellen und ihre Arbeit einteilen. |
| Rechnungswesen | Geschäftsvorgänge erfassen und Kosten ermitteln. |
| Unternehmensführung | Ziele festlegen und die Arbeit der Bereiche abstimmen. |
Merke: Ordne nach der Tätigkeit zu. Die Person oder die Art der Ware entscheidet nicht über den Funktionsbereich.
Teste dich
Betriebliche Bereiche hängen zusammen. Die Produktion braucht etwa Material aus der Beschaffung. Der Absatz muss wissen, welche Leistungen die Produktion rechtzeitig anbieten kann. Die Finanzierung muss berücksichtigen, wann dafür Geld gebraucht wird. Eine Entscheidung kann deshalb Folgen für mehrere Bereiche haben.
So untersuchst du eine Entscheidung: Benenne zuerst die geplante Änderung. Prüfe dann, welches Material, welche Arbeitszeit und welches Geld dafür nötig sind. Ordne diese Anforderungen den passenden Bereichen zu. Suche nach einem Engpass: Das ist eine Stelle, an der die verfügbaren Mittel für den Plan nicht reichen. Mehr Material löst zum Beispiel keinen Mangel an Arbeitszeit, wenn bereits genug Material vorhanden ist.
Die Unternehmensführung, also die Leitung des Betriebs, stimmt die Bereiche auf gemeinsame Ziele ab. Dazu gehört etwa, Einkauf und Herstellung mit einem versprochenen Liefertermin abzugleichen. Ein Ziel kann sein, die zugesagte Qualität einzuhalten. Zur Unterstützung kann Controlling dienen: Es vergleicht geplante und tatsächliche Ergebnisse und hilft, Abweichungen zu erkennen. Controlling bedeutet deshalb mehr als bloßes Kontrollieren.
Beispiel: Eine Seifenwerkstatt plant Geschenksets
- 1Dieser Fall ist erfunden: Die Werkstatt will ihre Seifen künftig als Geschenksets anbieten.
- 2Die Beschaffung muss passende Schachteln besorgen. Die Produktion plant das zusätzliche Verpacken ein.
- 3Der Absatz klärt, ab wann Kunden die Sets bekommen können. Die Finanzierung prüft das Geld für die Schachteln.
- 4Die Leitung stimmt diese Schritte ab, bevor der Betrieb einen Liefertermin zusagt.
Merke: Untersuche konkrete Voraussetzungen und Folgen. Eine Änderung in einem Bereich kann Anpassungen in anderen Bereichen erfordern.
Teste dich
Die Volkswirtschaftslehre, kurz VWL, untersucht wirtschaftliche Zusammenhänge zwischen Unternehmen und privaten Haushalten sowie in der Wirtschaft insgesamt. Ein privater Haushalt besteht etwa aus einer Familie, die gemeinsam wirtschaftet. Zur VWL gehören Fragen danach, wie Preise auf einem Markt entstehen oder wie sich die Arbeitslosigkeit in einem Land entwickelt. Ein Markt bringt Käufer und Verkäufer zusammen. Die BWL fragt dagegen meist nach Abläufen und Entscheidungen innerhalb eines betrachteten Betriebs.
Die Abgrenzung lautet nicht einfach „klein gegen groß“: Auch die VWL untersucht Entscheidungen einzelner Unternehmen und Haushalte, etwa deren Zusammenwirken auf einem Markt. Entscheidend ist die Frage. „Wie organisiert dieser Betrieb seinen Einkauf?“ hat einen betriebswirtschaftlichen Schwerpunkt. „Wie entstehen Preise durch das Zusammenspiel vieler Käufer und Verkäufer?“ hat einen volkswirtschaftlichen Schwerpunkt.
Die allgemeine BWL behandelt Grundlagen und Fragen, die für unterschiedliche Betriebsarten wichtig sind. Die spezielle BWL vertieft Besonderheiten bestimmter Branchen oder einzelner Aufgabenbereiche. Eine Branche ist ein Wirtschaftszweig, zum Beispiel der Handel oder das Bankgeschäft. Die Bankbetriebslehre untersucht Besonderheiten von Banken. Auch Aufgabenbereiche wie Produktion oder Personal können vertieft werden. Wie diese Funktionslehren der allgemeinen oder speziellen BWL zugeordnet werden, wird in der Fachliteratur unterschiedlich beurteilt.
| Teilgebiet | Blickrichtung |
|---|---|
| Allgemeine BWL | Grundlagen und Fragen für unterschiedliche Betriebsarten. |
| Spezielle BWL | Besonderheiten einer Branche oder vertiefte Fragen eines Aufgabenbereichs. |
Merke: BWL und VWL unterscheiden sich durch ihre Fragestellung. Innerhalb der BWL unterscheidest du allgemeine Grundlagen und besondere Vertiefungen.
Teste dich
Alles auf einen Blick
BWL
Die Betriebswirtschaftslehre untersucht wirtschaftliche Vorgänge und Entscheidungen in Betrieben.
Ordne Aufgaben nach der Tätigkeit zu, etwa Einkauf, Herstellung oder Verkauf.
Prüfe bei einer Entscheidung die Folgen für Material, Arbeitszeit und Geld.
Die Unternehmensführung richtet die Zusammenarbeit der Bereiche auf gemeinsame Ziele aus.
BWL und VWL setzen unterschiedliche Schwerpunkte; allgemeine BWL und spezielle BWL unterscheiden Grundlagen und Vertiefungen.
Einen Zusatzauftrag für ein Brettspiel untersuchen
- 1Der Fall ist erfunden: Ein Brettspielverlag möchte einen zusätzlichen Auftrag bis zum Monatsende annehmen.
- 2Benenne die Änderung: Es sollen zusätzliche Spiele bis zu einem festen Termin hergestellt und verkauft werden.
- 3Prüfe die Beschaffung: Sind genügend Karton und Spielfiguren rechtzeitig verfügbar?
- 4Prüfe Produktion und Personal: Reichen die Zeiten an den Maschinen und die Arbeitszeit der Mitarbeiter?
- 5Prüfe die Finanzierung: Ist das Geld für die Herstellung verfügbar, bevor der Kunde bezahlt?
- 6Stimme mit dem Absatz ab, welchen Liefertermin der Betrieb einhalten kann. Die Leitung entscheidet auf Grundlage dieser Prüfungen.
Fehler finden
Fehler in Zeile 3In der dritten Zeile wird Verkauf mit Einkauf verwechselt. Richtig: Der Verkauf gefüllter Beutel an Kunden gehört zum Absatz.
Lückentext
Ein Betrieb kauft Holz für seine Werkstatt ein. Diese Tätigkeit gehört zur . Ein Reparaturbetrieb führt die vereinbarte Reparatur aus. Hier geht es um . Ein Buch behandelt betriebliche Grundlagen für Werkstätten, Läden und andere Betriebsarten gemeinsam. Sein Schwerpunkt liegt in der .