

Inflation und Geldpolitik: Wirkung des Leitzinses
Du berechnest Inflation, erklärst Geldfunktionen und beurteilst, wie steigende Preise und Leitzinsen Haushalte und Kredite beeinflussen.
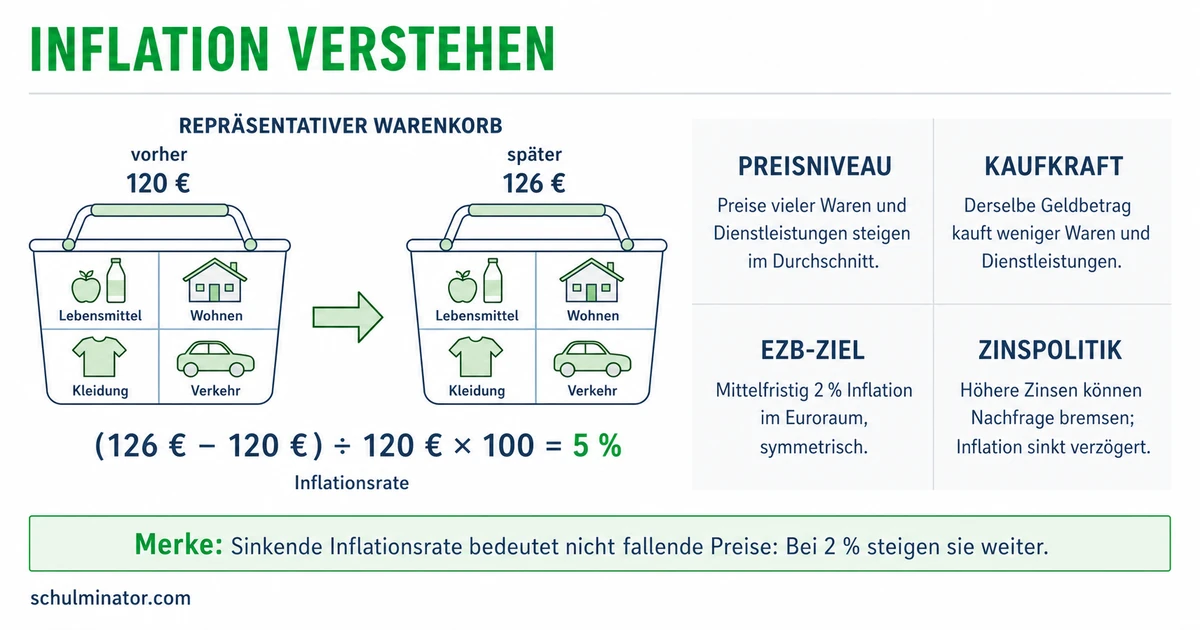
Kurz gesagt
Höhere Leitzinsen können Kredite verteuern und dadurch Käufe und Investitionen bremsen. Das kann den Preisanstieg dämpfen. Die Wirkung braucht Zeit; höhere Zinsen beseitigen keine Energieknappheit.
Mit demselben Geld kannst du bei steigenden Preisen weniger kaufen. Das betrifft deinen Einkauf, aber auch Ersparnisse und Schulden. Du untersuchst, wann man von Inflation spricht und wie die Europäische Zentralbank darauf einwirken kann.
Deine Lernziele
Inflation bedeutet, dass das Preisniveau über längere Zeit steigt. Das Preisniveau beschreibt die Preise vieler Waren und Dienstleistungen insgesamt. Eine Ware ist etwa ein Rucksack, eine Dienstleistung etwa eine Reparatur. Wird ein einzelner Rucksack teurer, belegt das für sich noch keine allgemeine Inflation. Einzelne Preise können auch sinken, während das Preisniveau steigt.
Das Statistische Bundesamt, die deutsche Behörde für amtliche Statistiken, berechnet den Verbraucherpreisindex, kurz VPI. Ein Index ist eine Vergleichszahl. Grundlage ist ein „Warenkorb“: eine Auswahl, die typische Ausgaben privater Haushalte abbildet, etwa für Lebensmittel, Miete und Fahrten. Die Preisänderungen werden nach den Ausgabenanteilen gewichtet. Ausgabenbereiche, auf die mehr Geld entfällt, zählen stärker. Der VPI beschreibt einen Durchschnitt; deine persönlichen Ausgaben können sich anders entwickeln.
Die Inflationsrate ist die prozentuale Veränderung des VPI gegenüber dem Vorjahreszeitraum. Vergleiche zum Beispiel denselben Monat zweier aufeinanderfolgender Jahre. Beide Indexwerte müssen dieselbe Berechnungsgrundlage haben. Es gilt: \text{Inflationsrate}=\frac{\text{VPI neu}-\text{VPI alt}}{\text{VPI alt}}\cdot100\%. „Alt“ ist der Wert im Vorjahreszeitraum, „neu“ der spätere Wert. Das Zeichen \% bedeutet Prozent, also Hundertstel. Ziehe zuerst den alten Wert ab, teile die Differenz durch den alten Wert und rechne in Prozent um. Ein Anstieg um vier Indexpunkte ist nicht automatisch ein Anstieg um vier Prozent.
Kaufkraft
Die Kaufkraft gibt an, welche Menge an Waren und Dienstleistungen du für einen Geldbetrag kaufen kannst. Steigt das Preisniveau, sinkt die Kaufkraft eines unveränderten Geldbetrags.
Beispiel: Erfundene Indexwerte vergleichen
- 1Im Mai eines Jahres beträgt der VPI 120, im Mai des Folgejahres 126.
- 2Die Differenz beträgt 126-120=6 Indexpunkte.
- 3Die Inflationsrate beträgt \frac{6}{120}\cdot100\%=5\%. Sechs Indexpunkte entsprechen hier fünf Prozent.
Teste dich
Geld erfüllt drei Geldfunktionen, also drei Aufgaben. Als Tausch- und Zahlungsmittel ermöglicht es dir, Waren und Dienstleistungen zu bezahlen. Du musst dann keinen direkten Tauschpartner finden, der genau dein Angebot haben möchte. Bei Inflation kannst du weiterhin in Euro bezahlen. Für einen gleichbleibenden Einkauf brauchst du aber mehr Euro, wenn dessen Preise steigen.
Als Recheneinheit macht Geld unterschiedliche Angebote vergleichbar: Du drückst ihre Preise in derselben Einheit aus. Kostet ein Zeichenblock vier Euro und ein Heft zwei Euro, kostet der Zeichenblock doppelt so viel. Bei hoher Inflation musst du bei Vergleichen über die Zeit genauer auf den Zeitpunkt achten. Ein alter Europreis steht für eine andere Kaufkraft als derselbe Betrag später. Die Rechnung mit Euro bleibt möglich; Preislisten aus verschiedenen Zeiten sind aber schwieriger als Wertmaßstab zu verwenden.
Als Wertaufbewahrungsmittel erlaubt Geld dir, Einkommen aufzuheben und später auszugeben. Inflation schwächt diese Aufgabe: Ein unveränderter Betrag kauft später weniger, wenn das Preisniveau steigt. Der aufgedruckte Geldbetrag ändert sich dadurch nicht. Bei gespartem Geld auf einem Konto kommt es zusätzlich auf die Zinsen an. Zinsen sind eine Zahlung dafür, dass jemand Geld für eine bestimmte Zeit zur Verfügung stellt. Sie können den Kaufkraftverlust ausgleichen, müssen dafür aber ausreichend hoch sein.
| Geldfunktion | Wozu du Geld verwendest |
|---|---|
| Tausch- und Zahlungsmittel | Du bezahlst eine Fahrradreparatur. |
| Recheneinheit | Du vergleichst die Europreise zweier Werkstätten. |
| Wertaufbewahrungsmittel | Du hebst Geld für einen späteren Einkauf auf. |
Merke: Inflation lässt die Geldfunktionen nicht einfach verschwinden. Sie senkt die Kaufkraft unveränderter Beträge und erschwert Vergleiche von Geldwerten über die Zeit.
Teste dich
Ein Schuldner hat sich Geld geliehen und muss es zurückzahlen. Ein Gläubiger hat einen Anspruch auf diese Rückzahlung, etwa weil er das Geld verliehen hat. Unerwartete Inflation heißt hier: Die Preise steigen stärker, als beide beim Abschluss des Vertrags erwartet haben.
Betrachte einen Vertrag mit fest vereinbarten Eurozahlungen und festem Zinssatz, ohne Anpassung an die Inflation. Bei überraschend höherer Inflation kauft die spätere Rückzahlung weniger als erwartet. Der Gläubiger erhält den vereinbarten Eurobetrag, aber weniger Kaufkraft. Für den Schuldner sinkt der Wert der festen Schuld, gemessen an Kaufkraft. Der Vertrag verlangt dadurch keinen niedrigeren Eurobetrag. War die Inflation schon erwartet, konnte der Gläubiger sie bei der Vereinbarung der Zinsen berücksichtigen.
Der Nominalzins ist der vereinbarte Zinssatz, also ein Anteil des Geldbetrags als Zinszahlung. Der Realzins berücksichtigt zusätzlich die veränderte Kaufkraft. Näherungsweise gilt für denselben Zeitraum: \text{Realzins}\approx\text{Nominalzins}-\text{Inflationsrate}. Das Zeichen \approx heißt „ungefähr gleich“. Sind die Sparzinsen niedriger als die Inflationsrate, verliert das Guthaben trotz Zinszahlung an Kaufkraft. Überraschend höhere Inflation senkt bei unverändertem Nominalzins den Realzins gegenüber der Erwartung.
Ein Haushalt ist eine Person oder eine Gruppe, die gemeinsam wirtschaftet, etwa eine Familie. Bleibt sein Einkommen in Euro gleich, während seine Ausgaben teurer werden, kann er weniger kaufen. Das kann auch einen Schuldner treffen: Ein Kaufkraftvorteil bei der Schuld garantiert ihm keinen leichteren Alltag. Bei veränderlichen Kreditzinsen können zudem höhere Zinszahlungen hinzukommen. Beurteile deshalb Schuldenvertrag, Einkommen und Ausgaben gemeinsam.
Beispiel: Erfundener Sparfall mit festen Zinsen
- 1Ein Sparer legt 600 Euro für ein Jahr zu einem fest vereinbarten Zinssatz von drei Prozent an.
- 2Er erhält 600\cdot\frac{3}{100}=18 Euro Zinsen, am Jahresende also 618 Euro.
- 3Erwartet waren zwei Prozent Inflation, tatsächlich beträgt sie in diesem erfundenen Jahr fünf Prozent.
- 4Erwarteter Realzins: ungefähr 3\%-2\%=1\%. Tatsächlicher Realzins: ungefähr 3\%-5\%=-2\%.
- 5Der Eurobetrag wächst, doch seine Kaufkraft sinkt gegenüber dem Jahresanfang. Gebühren und Steuern bleiben im Beispiel unberücksichtigt.
Teste dich
Die Europäische Zentralbank, kurz EZB, ist die Zentralbank für die Länder, die den Euro verwenden. Diese Länder bilden den Euroraum. Geldpolitik sind Maßnahmen einer Zentralbank, mit denen sie die Geld- und Kreditbedingungen beeinflusst. Die EZB nennt 2026 als Ziel eine Inflationsrate von zwei Prozent auf mittlere Frist. Das ist keine Vorgabe für jeden einzelnen Preis oder für jeden Monat.
Ein Leitzins ist ein Zinssatz der Zentralbank für Geschäfte mit Banken, etwa für geliehenes oder bei ihr angelegtes Geld. Die EZB legt mehrere Leitzinsen fest. Die Kreditzinsen der Kunden bestimmt sie nicht direkt. Ihre Leitzinsen beeinflussen aber die Zinsen, die Banken für Kredite verlangen. Ein Kredit ist geliehenes Geld, das zurückgezahlt werden muss.
Eine mögliche Wirkungskette lautet: Leitzinsen steigen → neue Kredite werden meist teurer → manche Haushalte verschieben Käufe auf Kredit, manche Unternehmen verschieben Investitionen → die Nachfrage wächst schwächer oder sinkt → Preiserhöhungen werden schwieriger → die Inflation kann zurückgehen. Investitionen sind Ausgaben etwa für Maschinen oder Gebäude, mit denen ein Unternehmen künftig produzieren will. Nachfrage bedeutet hier, wie viel Waren und Dienstleistungen Käufer erwerben wollen und können. Wenn weniger gekauft wird, können Anbieter ihre Preise weniger leicht erhöhen.
Diese Kette wirkt verzögert und nicht bei jedem gleich. Ein bestehender Kredit mit festem Zinssatz wird durch eine Leitzinserhöhung nicht unmittelbar teurer. Die Zeit bis zur Wirkung auf das Preisniveau ist unsicher. Außerdem erzeugen höhere Zinsen keine zusätzliche Energie und beheben keine schlechte Ernte. Bei solchen Engpässen können sie die Nachfrage bremsen, aber die fehlenden Güter nicht direkt ersetzen. Weniger Käufe und Investitionen können zugleich die wirtschaftliche Entwicklung schwächen. Sinkende Inflation heißt schließlich: Das Preisniveau steigt langsamer, solange die Inflationsrate positiv bleibt. Die früheren Preiserhöhungen sind damit nicht rückgängig gemacht.
Beispiel: Ein erfundener Betrieb verschiebt einen Kauf
- 1Eine Druckerei plant, einen zusätzlichen Drucker mit einem neuen Kredit zu bezahlen.
- 2Nach einer Leitzinserhöhung verlangt ihre Bank einen höheren Zins für diesen neuen Kredit.
- 3Der Drucker lohnt sich zu diesen Finanzierungskosten für den Betrieb vorerst nicht. Der Kauf wird verschoben.
- 4Wenn auch andere Käufer weniger bestellen, wird es für Anbieter schwieriger, ihre Preise zu erhöhen. Ein verschobener Kauf allein bestimmt noch nicht die allgemeine Inflation.
Merke: Leitzinsen beeinflussen Kredite und Nachfrage. Sie wirken mit Verzögerung und beseitigen einen Mangel an Waren nicht direkt.
Teste dich
Alles auf einen Blick
Inflation und Geldpolitik
Entscheidend ist das Preisniveau insgesamt, nicht die Änderung eines einzelnen Preises.
Die VPI-Differenz wird durch den alten VPI geteilt und in Prozent umgerechnet.
Geld dient dem Bezahlen, dem Preisvergleich und dem Aufbewahren für spätere Ausgaben.
Unerwartet höhere Inflation senkt die Kaufkraft fest vereinbarter Rückzahlungen ohne Inflationsanpassung.
Höhere Leitzinsen können Kredite verteuern, Nachfrage bremsen und den Preisanstieg verzögert dämpfen.
Eine erfundene Inflationsrate Schritt für Schritt
- 1Gegeben sind VPI-Werte auf derselben Berechnungsgrundlage: im November eines Jahres 125, im November des Folgejahres 130.
- 2Die Veränderung beträgt 130-125=5 Indexpunkte.
- 3Beziehe die Veränderung auf den alten Wert: \frac{5}{125}=0{,}04.
- 4Rechne in Prozent um: 0{,}04\cdot100\%=4\%. Die Inflationsrate gegenüber dem Vorjahresmonat beträgt vier Prozent.
- 5Fünf Indexpunkte sind hier vier Prozent. Die Preisentwicklung eines einzelnen Produkts kannst du daraus nicht ablesen.
Fehler finden
Fehler in Zeile 3Der Schüler setzt Indexpunkte mit Prozent gleich. Richtig: Die Inflationsrate beträgt \frac{3}{150}\cdot100\%=2\%, also zwei Prozent.
Lückentext
Ein Schüler bezahlt an der Kasse: Dabei nutzt er Geld als . Ein Haushalt erhält unverändert viel Einkommen in Euro, aber seine üblichen Einkäufe werden teurer: Seine Kaufkraft . Eine Leitzinserhöhung kann neue Kredite verteuern: Für manche Käufer wird der Kauf auf Kredit damit .