

Digitale Zahlungsarten: sicher auswählen
Du lernst, wie digitale Zahlungen ablaufen und wie du Zahlungsarten nach Kosten, Sicherheit und Alltagstauglichkeit auswählst.
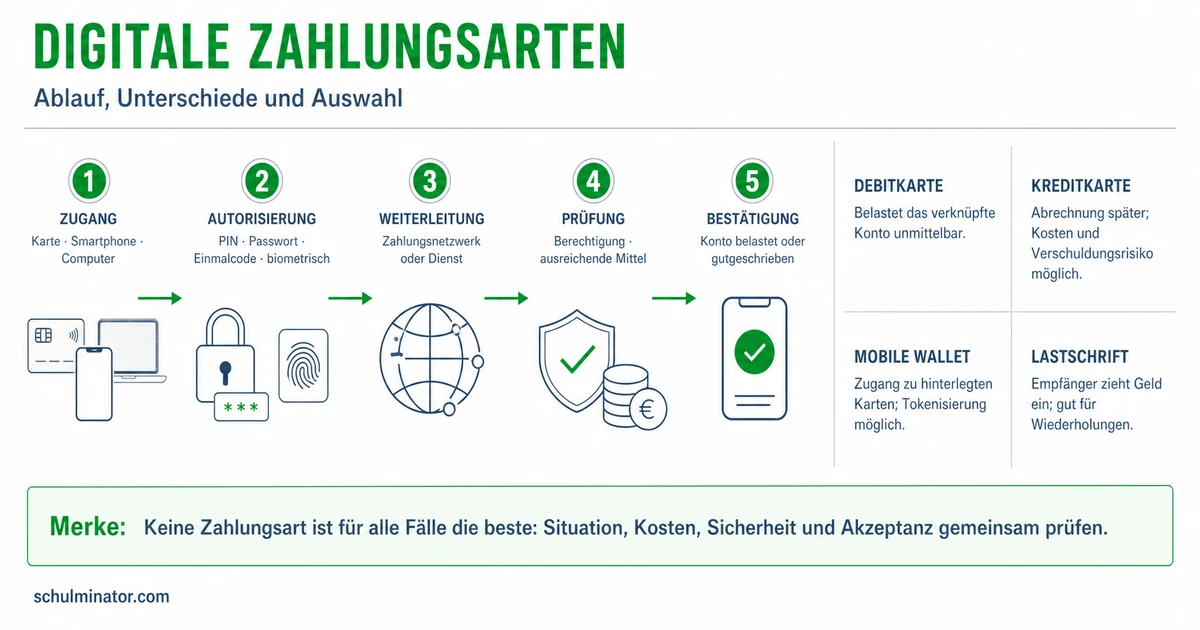
Kurz gesagt
Wähle eine angebotene Zahlungsart, deren Kosten und Abbuchung du überblickst. Prüfe auch den Händler und den Schutz bei Problemen: Sicher übertragene Zahlungsdaten sind noch keine Zusage, dass die Ware ankommt.
An der Kasse hält jemand sein Handy an ein Lesegerät. Im Internet wählt ein Käufer einen Bezahldienst. Hinter beiden Vorgängen stehen Zahlungsaufträge und Prüfungen. Wenn du ihre Unterschiede kennst, kannst du eine passende Wahl begründen.
Deine Lernziele
Bei einer digitalen Zahlung werden Zahlungsdaten elektronisch verarbeitet. Ein Kartenkauf zeigt den Ablauf: Der Kunde prüft den Betrag und hält seine Karte an das Kartenlesegerät oder steckt sie hinein. Je nach Verfahren bestätigt er die Zahlung, etwa mit der PIN, seiner persönlichen Geheimzahl. Das Lesegerät übermittelt die Zahlungsdaten über einen Zahlungsdienstleister und das Kartennetzwerk an die Bank, die die Karte ausgegeben hat. Das Kartennetzwerk verbindet die beteiligten Stellen.
Die Kartenbank prüft zum Beispiel, ob die Karte gesperrt ist und ob genug Geld oder ein vereinbarter Kredit verfügbar ist. Kredit bedeutet hier: Die Bank stellt vorübergehend Geld zur Verfügung, das der Kunde zurückzahlen muss. Die Bank genehmigt die Zahlung oder lehnt sie ab. Die Genehmigung heißt Autorisierung. Die Antwort gelangt zurück zum Lesegerät. Eine Genehmigung bedeutet noch nicht, dass das Geld schon auf dem Händlerkonto liegt. Bei der anschließenden Abwicklung werden die Zahlungen abgerechnet und die Geldbeträge über die beteiligten Banken übertragen. Der Händler erhält eine Gutschrift, also einen Eingang auf seinem Konto. Der genaue Ablauf und die Dauer hängen vom Verfahren und den Vereinbarungen ab.
Die kartenausgebende Bank heißt auch Issuer. Die Händlerbank, die Kartenzahlungen für den Händler abwickelt, heißt Acquirer. Beim mobilen Bezahlen, also Bezahlen mit einem tragbaren Gerät, kann eine hinterlegte Karte genutzt werden. Ein Beispiel ist Apple Pay, der Bezahldienst des Geräteherstellers Apple. Laut Apples Sicherheitsbeschreibung von April 2026 übermittelt der Dienst eine gerätebezogene Ersatznummer statt der echten Kartennummer. Dazu kommt ein Sicherheitscode für die einzelne Zahlung. Das Ersetzen der Kartennummer heißt Tokenisierung. Eine solche Ersatznummer ist nicht einfach ein neuer Geldbetrag oder ein eigenes Guthaben.
Autorisierung
Die kartenausgebende Bank prüft eine Zahlungsanfrage und erteilt gegebenenfalls die Genehmigung. Die spätere Übertragung des Geldes ist ein weiterer Schritt.
Beispiel: Eine Karte im Schreibwarenladen
- 1Ein Kunde prüft den angezeigten Preis für einen Ordner und steckt seine Karte ein.
- 2Die Zahlungsanfrage erreicht seine Kartenbank. Sie prüft die Zahlung und genehmigt sie.
- 3Das Lesegerät zeigt die Genehmigung. Die Abrechnung und die Gutschrift beim Händler folgen im weiteren Ablauf.
Teste dich
Ein Girokonto ist ein Bankkonto, auf dem Geld eingeht und von dem Zahlungen abgehen. Bei einer Debitkarte wird der Zahlbetrag sofort oder innerhalb weniger Tage vom Girokonto abgebucht. Die girocard ist eine Debitkarte. Bei einer Kreditkarte erfolgt die Belastung später, häufig gesammelt. Der genaue Abrechnungstermin steht im Kartenvertrag. Später zahlen bedeutet nicht, dass der Einkauf weniger kostet.
Eine Lastschrift funktioniert anders als das Vorhalten einer Karte. Der Zahlungsempfänger zieht einen Betrag vom Konto ein. Dafür braucht er vorher die Erlaubnis des Kontoinhabers. Bei der SEPA-Lastschrift heißt diese Erlaubnis Mandat. SEPA bezeichnet den einheitlichen Euro-Zahlungsraum. Das Mandat erlaubt dem Empfänger den Einzug und weist die Bank des Kontoinhabers an, die Lastschrift auszuführen. Das passt beispielsweise zu wiederkehrenden Vereinsbeiträgen. Auch dann muss der Kunde die Abbuchungen prüfen.
Apple Pay kann eine hinterlegte Karte auf einem passenden Gerät zum Bezahlen nutzbar machen. Ob der Betrag zeitnah oder später vom Girokonto abgeht, hängt dabei von der verwendeten Karte ab. PayPal ist ein Bezahldienst mit einem eigenen Konto beim Anbieter. Bei unterstützten Onlinekäufen muss der Käufer seine Zahlungsdaten dadurch nicht jedes Mal neu eingeben. Nach den 2026 gelesenen Anbieterinformationen gibt es auch eingerichtete mobile PayPal-Zahlungen im Geschäft. PayPal ist daher nicht auf Onlinekäufe beschränkt. Für jede Auswahl zählt zuerst, welche Verfahren der konkrete Händler anbietet und welche der Kunde verwenden darf.
| Form | Kennzeichen | Möglicher Einsatz |
|---|---|---|
| Debitkarte | Abbuchung sofort oder innerhalb weniger Tage | Einkauf mit zeitnaher Kontobelastung |
| Kreditkarte | Spätere Belastung nach Kartenvertrag | Einkauf mit späterer Abrechnung |
| SEPA-Lastschrift | Empfänger zieht mit vorherigem Mandat ein | Wiederkehrender Vereinsbeitrag |
| Apple Pay | Hinterlegte Karte auf geeignetem Gerät | Zahlung an einer unterstützten Kasse |
| PayPal | Bezahldienst mit eigenem Anbieterkonto | Bezahlen in einem unterstützten Onlineshop |
Merke: Handy, Karte und Konto sind verschiedene Ebenen: Ein Handy kann eine Kartenzahlung auslösen. Für den Abbuchungszeitpunkt bleibt die verwendete Karte entscheidend.
Teste dich
Digitale Zahlungen können bequem sein: Du brauchst für den jeweiligen Kauf kein Bargeld abzuzählen. Bei einem Bezahldienst kannst du dir die wiederholte Eingabe von Zahlungsdaten sparen. Dagegen musst du Abbuchungen und noch offene Zahlungen im Blick behalten. Gerade eine spätere Kartenabrechnung kann den Überblick erschweren, wenn du den Einkauf bis dahin vergisst.
Ein Risiko ist Phishing. So heißt der Versuch, mit einer nachgeahmten vertrauenswürdigen Internetseite geheime Daten zu stehlen. Eine gefälschte Bankseite kann das echte Logo und das Aussehen der Bank nachahmen. Das Logo beweist deshalb nicht, dass die Seite echt ist. Gib auf einer verdächtigen Seite keine Anmeldedaten oder Bestätigungscodes ein. Öffne den bekannten Zugang zur Bank selbst, statt dem verdächtigen Link zu folgen. Prüfe außerdem deine Kontobewegungen, also die Ein- und Ausgänge auf deinem Konto. Eine verlorene Karte solltest du sofort bei der Bank sperren lassen.
Auch Rückgabemöglichkeiten haben Grenzen. Bei einer SEPA-Basislastschrift kann der Zahler innerhalb von acht Wochen nach der Kontobelastung bei seiner Bank ohne Begründung die Erstattung verlangen. Diese Regel gilt nicht entsprechend für die SEPA-Firmenlastschrift, ein anderes Verfahren für Unternehmen. Eine Rückbuchung beantwortet zudem nicht die Frage, ob ein tatsächlich geschuldeter Kaufpreis noch bezahlt werden muss.
Bei Kartenmissbrauch bedeutet Haftung, dass der Kunde für einen entstandenen Schaden einstehen muss. Nach der im November 2026 gelesenen deutschen Regel in § 675v des Bürgerlichen Gesetzbuchs kann bei nicht genehmigten Zahlungen etwa mit einer verlorenen Karte grundsätzlich ein Ersatz bis zu 50 Euro verlangt werden. Es gibt Fälle ohne diese Haftung, etwa wenn der Kunde den Verlust vorher nicht bemerken konnte. Bei betrügerischem Handeln oder bei vorsätzlichen beziehungsweise grob fahrlässigen Pflichtverletzungen, die den Schaden verursachen, kann dagegen der ganze Schaden zu ersetzen sein. Grob fahrlässig bedeutet, besonders unvorsichtig zu handeln. Die 50 Euro sind deshalb keine allgemeine Obergrenze für jeden Fall. Weitere Ausnahmen betreffen unter anderem die Sicherheitsprüfung und die Zeit nach der Verlustmeldung.
Beispiel: Eine verdächtige Bankseite
- 1Ein Erwachsener öffnet einen Link aus einer Nachricht und sieht das vertraute Banklogo.
- 2Die Seite verlangt geheime Zugangsdaten. Das nachgeahmte Aussehen reicht als Echtheitsnachweis nicht aus.
- 3Er gibt dort keine Daten ein und öffnet den ihm bekannten Zugang zur Bank selbst.
Merke: Bequemlichkeit, Schutz der Zahlungsdaten und Hilfe bei einem Kaufproblem sind verschiedene Dinge. Prüfe sie einzeln.
Teste dich
Vergleiche mehrere Kriterien, also Gesichtspunkte für deine Wahl. Wird das Verfahren angeboten und darfst du es verwenden? Wann wird das Geld abgebucht? Welche Kosten nennen die Bedingungen? Wie werden Zahlungsdaten geschützt? Welche Hilfe gibt es bei einem Kaufproblem? Ein Erwachsener kann eine spätere Abrechnung passend finden, muss aber das später benötigte Geld einplanen. Wer eine zeitnahe Kontobelastung sucht, kann bei einem passenden Angebot eine Debitkarte wählen. Keine dieser Vorlieben ersetzt die Prüfung der übrigen Kriterien.
Eine starke Kundenauthentifizierung ist eine Sicherheitsprüfung mit zwei Merkmalen aus verschiedenen Gruppen: Wissen, etwa ein geheimes Passwort; Besitz, etwa ein Smartphone; und körperliche Merkmale, etwa Fingerabdruck oder Gesichtserkennung. Zwei verschiedene Passwörter gehören beide zur Gruppe Wissen. Smartphone und geheimer Gerätecode gehören dagegen zu Besitz und Wissen.
Der Schutz von Zahlungsdaten ist von der Lieferung zu unterscheiden. Die Ersatznummer bei Apple Pay schützt die echte Kartennummer; sie ersetzt keine Prüfung, ob der Händler zuverlässig ist. Ein sicher bestätigter Kauf kann trotzdem zu einem Problem mit der Ware führen. PayPal bietet nach seinen 2026 gelesenen Bedingungen einen Käuferschutz: Bei berechtigten Käufen kann eine Erstattung möglich sein, wenn Ware nicht ankommt oder erheblich von der Beschreibung abweicht. Dafür gelten Fristen, Ausschlüsse und weitere Bedingungen; PayPal prüft den Fall. Persönliche Zahlungen über „Freunde und Familie“ fallen nicht darunter. Ein Passwort schützt den Zugang zum Konto, bietet aber für sich genommen keinen Schutz vor einer ausbleibenden Lieferung.
Eine gute Begründung verbindet die Situation mit mehreren Kriterien: „Ich wähle dieses angebotene Verfahren, weil der Abbuchungszeitpunkt zu meiner Planung passt und ich die Bedingungen für Kosten und mögliche Hilfe geprüft habe.“ Wenn wichtige Angaben fehlen, kannst du erst nachfragen oder auf den Kauf verzichten. Ein bekanntes Zahlungszeichen macht einen unbekannten Händler nicht von selbst zuverlässig.
| Kriterium | Deine Prüffrage |
|---|---|
| Verfügbarkeit | Bietet der Händler das Verfahren an und darf ich es verwenden? |
| Abbuchung | Wann brauche ich das Geld auf meinem Konto? |
| Kosten | Welche Gebühren und sonstigen Kosten stehen in den Bedingungen? |
| Daten | Wie werden Zugang und Zahlungsdaten geschützt? |
| Kaufproblem | Welche Hilfe ist unter welchen Bedingungen möglich? |
| Händler | Habe ich seine Zuverlässigkeit zusätzlich geprüft? |
Teste dich
Alles auf einen Blick
Digitale Zahlungsarten
Die Genehmigung einer Kartenzahlung und die spätere Abwicklung sind unterschiedliche Schritte.
Debitkarten belasten das Konto zeitnah, Kreditkarten später; bei Lastschriften zieht der Empfänger mit vorheriger Erlaubnis ein.
Prüfe Kontobewegungen und gib auf verdächtigen Seiten keine geheimen Zugangsdaten ein.
Technischer Schutz der Kartendaten ist keine Zusage, dass bestellte Ware ankommt.
Vergleiche angebotene Verfahren nach Abbuchung, Kosten, Datensicherheit und Hilfe bei Problemen.
Einen Einkauf begründet bezahlen
- 1Herr König kauft Lebensmittel. Der Laden akzeptiert seine Debitkarte und seine Kreditkarte. Für diesen Einkauf entstehen ihm bei beiden keine zusätzlichen Kosten.
- 2Er will den Betrag zeitnah auf seinem Girokonto sehen. Die spätere Abrechnung seiner Kreditkarte passt weniger gut zu diesem Ziel.
- 3Er prüft den angezeigten Betrag und wählt die Debitkarte. Damit berücksichtigt er Angebot, Kosten und Abbuchungszeitpunkt.
- 4Seine Begründung lautet: „Die Debitkarte wird angenommen, verursacht hier keine Zusatzkosten und belastet mein Girokonto zeitnah.“
- 5Nach dem Kauf kontrolliert er die Kontobelastung. Die zeitnahe Abbuchung ersetzt diese Kontrolle nicht.
Fehler finden
Fehler in Zeile 3Die Ersatznummer wird mit einer Prüfung des Händlers verwechselt. Richtig: Die Ersatznummer ersetzt die echte Kartennummer; die Zuverlässigkeit des Händlers muss der Käufer zusätzlich prüfen.
Lückentext
Die Bank hat eine Kartenzahlung nach ihrer Prüfung genehmigt. Diese Genehmigung heißt . Bei einer Zahlung mit Debitkarte wird das Girokonto belastet. Bei einer SEPA-Basislastschrift kann der Zahler innerhalb von acht Wochen nach der Kontobelastung ohne Begründung die Erstattung bei verlangen.