

Taschengeldparagraph: § 110 BGB einfach erklärt
Du prüfst, wann dein Einkauf mit Taschengeld gilt und wo bei Onlinekäufen, Raten, Abos und Verboten die Grenzen liegen.
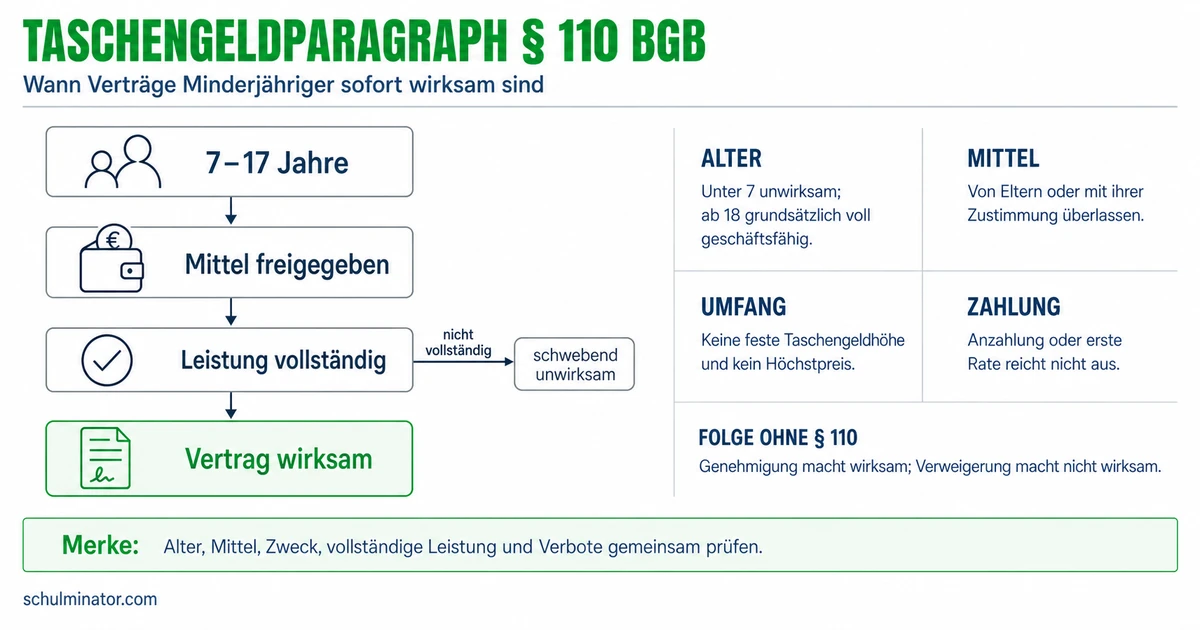
Kurz gesagt
Der Taschengeldparagraph kann einen Kauf von 7- bis 17-Jährigen ohne extra Eltern-Ja wirksam machen. Dafür muss der Preis vollständig mit Geld bezahlt sein, das die Eltern für diesen Zweck oder zur freien Verfügung überlassen haben; Geld von anderen zählt mit ihrer Zustimmung. Verbote bleiben bestehen.
Du möchtest etwas kaufen und hast genug Geld dabei. Reicht das schon für einen gültigen Kauf? Der Taschengeldparagraph steht im Bürgerlichen Gesetzbuch, kurz BGB: § 110 bedeutet Paragraph 110, also die Nummer der Vorschrift in diesem Gesetz.
Deine Lernziele
Ein Vertrag ist eine rechtliche Vereinbarung. Beim Kauf verspricht der Verkäufer die Ware, der Käufer den Preis. Ist der Kaufvertrag wirksam, bindet er beide Seiten rechtlich. Wer noch keine 18 Jahre alt ist, ist minderjährig. Von 7 bis 17 Jahren ist man beschränkt geschäftsfähig: Man kann Verträge noch nicht so selbstständig schließen wie ein Erwachsener. Kinder unter 7 Jahren sind geschäftsunfähig: Sie können allein keine wirksamen Kaufverträge schließen.
Bei Käufen brauchen Minderjährige von 7 bis 17 Jahren grundsätzlich die Zustimmung ihres gesetzlichen Vertreters. Das ist jemand, der für sie rechtlich handeln darf, meist sind es die Eltern. In unseren Fällen vertreten die Eltern ihr Kind. § 110 BGB ermöglicht Käufe ohne ein zusätzliches Ja zum einzelnen Kauf: Der Minderjährige hat den Preis vollständig mit Geld bezahlt, das ihm die Eltern für diesen Zweck oder zur freien Verfügung überlassen haben. Geld von jemand anderem zählt, wenn die Eltern mit dieser Verwendung einverstanden sind. Dann gilt der Vertrag von Anfang an als wirksam.
§ 110 BGB nennt keinen festen Euro-Höchstbetrag. Entscheidend ist auch bei kleinen Preisen, ob seine Voraussetzungen erfüllt sind. Die Vorschrift ist keine Erlaubnis für beliebige Einkäufe. Fehlt die nötige Zustimmung und greift die Ausnahme nicht, ist ein Kauf zunächst schwebend unwirksam. Das heißt: Seine Wirksamkeit ist noch offen. Die Eltern können ihn nachträglich genehmigen. Verweigern sie die Genehmigung, wird er endgültig unwirksam.
Taschengeldparagraph
§ 110 BGB lässt einen Vertrag ohne zusätzliche Zustimmung zum einzelnen Kauf gelten, wenn die geschuldete Leistung mit dafür erlaubten Mitteln vollständig erbracht ist. Beim gewöhnlichen Kauf heißt das: vollständig bezahlt.
Merke: Eigenes Geld reicht als Begründung nicht. Prüfe auch, wofür es dir überlassen wurde und ob die Zahlung vollständig ist.
Teste dich
Prüfe zuerst das Alter: Ist der Käufer zwischen 7 und 17 Jahren alt? Prüfe dann das Geld. Es muss ihm von den Eltern für den Kauf oder zur freien Verfügung überlassen worden sein. Zur freien Verfügung bedeutet: Er darf innerhalb des erlaubten Rahmens selbst entscheiden, wofür er es ausgibt. Ein Geldgeschenk vom Opa reicht dafür, wenn die Eltern mit dieser Verwendung einverstanden sind.
Achte auf den Zweck: Geld ausdrücklich für ein Schulheft ist zweckgebunden, also für einen bestimmten Zweck vorgesehen. Es ist nicht zugleich für Süßigkeiten freigegeben. Auch ein ausdrücklich verbotener Einkauf wird nicht durch Taschengeld erlaubt. Prüfe danach die Zahlung: Der vereinbarte Preis muss vollständig bezahlt sein. Genug Geld im Portemonnaie oder eine Zusage, später zu zahlen, genügt nicht.
Diese Regeln gelten auch bei einem Onlinekauf, also einem Kauf im Internet. Ein vollständig bezahlter Onlinekauf kann unter denselben Voraussetzungen von § 110 BGB gedeckt sein. Ein Kauf auf Rechnung bedeutet dagegen, dass der Käufer den Preis erst später zahlen soll. Solange er noch nichts bezahlt hat, ist die nötige Leistung nicht erbracht. Der Bestellklick ersetzt keine Zahlung. Entscheidend ist die vollständige Zahlung aus erlaubten Mitteln, nicht die Bezeichnung der Zahlungsart.
Beispiel: Eine Federtasche im Laden
- 1Die zwölfjährige Jule bekommt von ihren Eltern Geld ausdrücklich für eine Federtasche.
- 2Sie kauft eine Federtasche und bezahlt den ganzen Preis mit diesem Geld. Weitere Zahlungspflichten gibt es nicht.
- 3Alter, erlaubter Zweck und vollständige Zahlung passen. Der Kauf ist nach § 110 BGB wirksam.
Merke: Prüfreihenfolge: Alter, Herkunft des Geldes, erlaubter Zweck und vollständige Zahlung. Beachte zusätzlich mögliche Verbote.
Teste dich
Ein Ratenkauf teilt einen Kaufpreis in mehrere Zahlungen auf. Nach der ersten Rate bleibt ein Teil des Preises offen. Deshalb macht diese erste Zahlung den ganzen Kauf noch nicht nach § 110 BGB wirksam. Erst nach vollständiger Zahlung kann die Vorschrift greifen, wenn auch die übrigen Voraussetzungen erfüllt sind. Das Wort Ratenkauf allein bedeutet also keinen dauerhaften Ausschluss.
Ein Abonnement, kurz Abo, ist ein Vertrag über wiederholte Leistungen, etwa monatliche Lieferungen gegen Bezahlung. Sind weitere Zahlungen vereinbart und noch offen, macht ein bezahlter erster Monat nicht den ganzen Vertrag nach § 110 BGB wirksam. Bei manchen Verträgen kann ein bereits bezahlter, abtrennbarer Teil wirksam sein. Das hängt vom Vertrag ab und ist keine Freigabe der noch unbezahlten Teile. Ohne passende Zustimmung dürfen die künftigen Zahlungen daher nicht einfach als erlaubt behandelt werden.
Unterscheide außerdem zwei Grenzen: Verbieten die Eltern einen bestimmten Einkauf ausdrücklich, deckt die Freigabe des Taschengeldes diesen Einkauf nicht. Daneben gelten gesetzliche Verbote unabhängig vom Taschengeld. Nach dem Jugendschutzgesetz, einem Gesetz zum Schutz von Kindern und Jugendlichen, dürfen Händler ihnen zum Beispiel keine Zigaretten im Laden verkaufen. Das gilt auch für den Versand. Vollständiges Bezahlen hebt dieses Abgabeverbot nicht auf. Aus der Frage, ob das Geld reicht, wird also noch keine Erlaubnis zum Verkauf.
Beispiel: Ein Abo für Modellbauteile
- 1Der 15-jährige Paul vereinbart ohne Zustimmung seiner Eltern ein Abo für monatliche Modellbauteile.
- 2Er bezahlt den ersten Monat aus freigegebenem Taschengeld. Weitere vereinbarte Monatszahlungen sind noch offen.
- 3Damit ist der gesamte Abovertrag noch nicht durch § 110 BGB wirksam. Die erste Zahlung deckt die offenen Monate nicht.
Merke: Frage bei Raten und Abos: Bleiben aus dem Vertrag noch Zahlungen offen? Frage bei Verboten: Darf dieser Kauf überhaupt stattfinden?
Teste dich
Alles auf einen Blick
Taschengeldparagraph
Der Taschengeldparagraph betrifft Minderjährige von 7 bis 17 Jahren.
Die Eltern müssen es für den Zweck oder zur freien Verfügung überlassen oder der entsprechenden Verwendung eines Geldgeschenks zugestimmt haben.
Beim Kauf muss der vereinbarte Preis vollständig aus erlaubten Mitteln bezahlt sein.
Für Onlinekäufe gelten dieselben Grundregeln wie im Laden.
Eine erste Rate oder ein erster Abomonat deckt weitere offene Zahlungen nicht. Elternverbote und gesetzliche Abgabeverbote bleiben zu beachten.
Eine Bestellung von Jonglierbällen prüfen
- 1Die 14-jährige Ronja bestellt online Jonglierbälle. Der Verkäufer nimmt die Bestellung an. Sie zahlt den ganzen vereinbarten Preis mit Geld, das ihr ihre Eltern zur freien Verfügung gegeben haben.
- 2Prüfe das Alter: Mit 14 Jahren gehört Ronja zur Altersgruppe von 7 bis 17 Jahren.
- 3Prüfe das Geld und den Zweck: Das Geld wurde ihr zur freien Verfügung überlassen. Für diese Bälle gibt es weder ein Elternverbot noch ein gesetzliches Verkaufsverbot.
- 4Prüfe die Zahlung: Der ganze Preis ist bezahlt; weitere Zahlungen aus diesem Kauf gibt es nicht.
- 5Ergebnis: § 110 BGB greift. Der Kauf gilt ohne zusätzliche Zustimmung zum einzelnen Kauf von Anfang an als wirksam.
Fehler finden
Fehler in Zeile 3Die dritte Aussage übersieht das ausdrückliche Kaufverbot. Richtig: Die vollständige Zahlung macht den Kauf nach § 110 BGB wegen des ausdrücklichen Elternverbots nicht wirksam.
Lückentext
Wer 7 bis 17 Jahre alt ist, ist . Steht bei einem Kauf von den vereinbarten Zahlungen noch eine Rate aus, ist der Preis bezahlt. Geld, das die Eltern ausdrücklich für den Eintritt ins Schwimmbad geben, ist ; über seine Verwendung darf das Kind dann nicht beliebig entscheiden.