

Zahlungsbilanz einfach erklärt: Aufbau und Salden
Du lernst, welche Vorgänge die Zahlungsbilanz erfasst, wie du ihre Teile unterscheidest und was Überschüsse und Defizite bedeuten.
Kurz gesagt
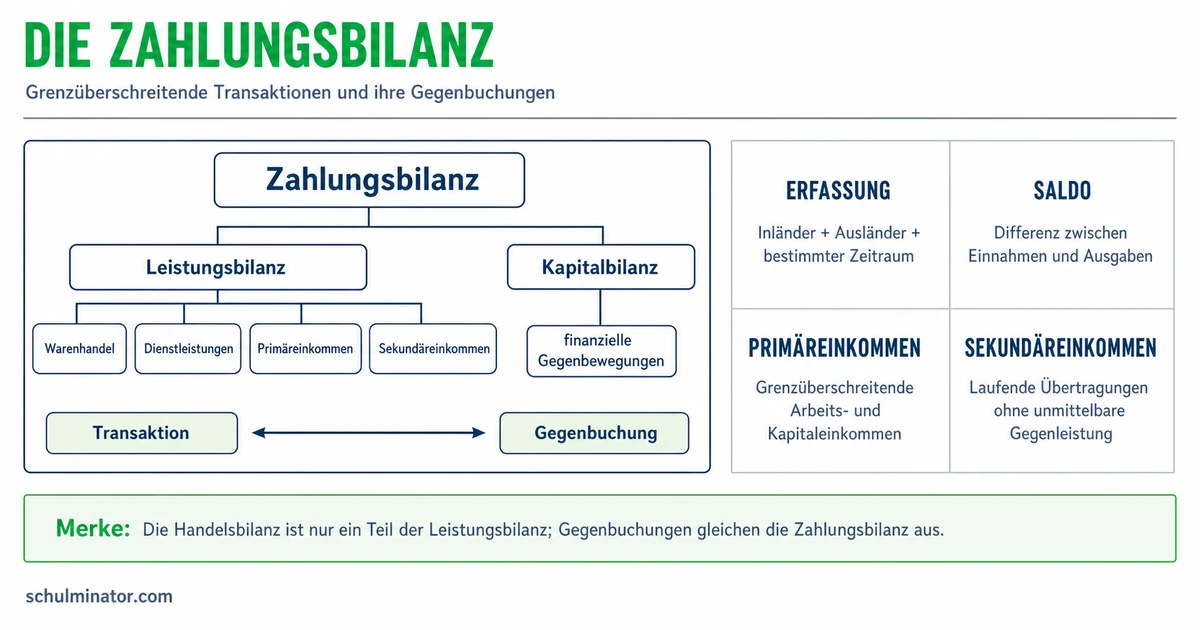
Die Zahlungsbilanz erfasst wirtschaftliche Vorgänge zwischen Inland und Ausland in einem Zeitraum. Leistungsbilanz und Kapitalbilanz zeigen verschiedene Seiten dieser Vorgänge. Einzelne Teilbilanzen können Überschüsse oder Defizite haben; die Gesamtbilanz ist buchhalterisch ausgeglichen.
Ein Betrieb verkauft Waren ins Ausland, ein Urlauber bezahlt dort ein Hotel und ein Anleger erhält Zinsen aus dem Ausland. Solche Vorgänge gehören in die Zahlungsbilanz. Du lernst, sie zu unterscheiden und Salden zu berechnen.
Deine Lernziele
Die Zahlungsbilanz erfasst den Wert wirtschaftlicher Vorgänge zwischen Inland und Ausland während eines bestimmten Zeitraums, etwa eines Monats oder Jahres. Ein solcher Vorgang heißt auch Transaktion. Zur deutschen Wirtschaft gehören dabei nicht einfach alle Menschen mit deutschem Pass: Entscheidend ist die wirtschaftliche Ansässigkeit, bei Personen grundsätzlich der längerfristige Wohnsitz.
Die Zahlungsbilanz ist eine Stromrechnung: Sie erfasst Vorgänge innerhalb eines Zeitraums. Eine Vermögensaufstellung zeigt dagegen Bestände an einem Stichtag, etwa vorhandene Guthaben am Jahresende. Trotz ihres Namens erfasst die Zahlungsbilanz auch Geschäfte, bei denen noch kein Geld fließt, zum Beispiel einen Warenverkauf mit späterer Bezahlung.
In Deutschland veröffentlicht die Deutsche Bundesbank, die deutsche Zentralbank, die Zahlungsbilanz monatlich. Die Übersicht gliedert sich in Leistungsbilanz, Vermögensänderungsbilanz und Kapitalbilanz. Hinzu kommt ein statistischer Restposten für Erfassungsdifferenzen. Diese Teile lernst du im Folgenden kennen.
Zahlungsbilanz
Übersicht über den Wert wirtschaftlicher Vorgänge zwischen Inland und Ausland innerhalb eines bestimmten Zeitraums.
Merke: Zeitraum und Stichtag unterscheiden sich: Verkäufe im ganzen Jahr sind Vorgänge; ein Kontostand am Jahresende ist ein Bestand.
Teste dich
Die Leistungsbilanz umfasst vier Bereiche. Der Warenhandel erfasst Käufe und Verkäufe von Waren zwischen Inland und Ausland. Ein Verkauf ins Ausland heißt Export, ein Kauf aus dem Ausland Import. Dienstleistungen sind Leistungen wie eine Hotelübernachtung oder eine Transportleistung. Primäreinkommen sind Einkommen aus Arbeit und Vermögen, etwa grenzüberschreitende Löhne, Zinsen und Dividenden. Zinsen sind Erträge für das Bereitstellen von Geld; Dividenden sind Gewinnausschüttungen an Besitzer von Aktien, also Unternehmensanteilen. Sekundäreinkommen sind laufende Übertragungen ohne unmittelbare Gegenleistung, etwa regelmäßige Geldsendungen an die Familie im Ausland.
Die Kapitalbilanz erfasst dagegen finanzielle Vorgänge: Es entstehen oder verändern sich Forderungen und Verbindlichkeiten gegenüber dem Ausland. Eine Forderung ist ein finanzieller Anspruch, etwa auf die Rückzahlung eines Kredits. Eine Verbindlichkeit ist eine entsprechende Zahlungsverpflichtung. Die Auszahlung eines Kredits an einen Betrieb im Ausland gehört zur Kapitalbilanz. Zinsen aus diesem Kredit gehören zu den Primäreinkommen der Leistungsbilanz. Auch der Kauf einer Aktie und die spätere Dividende sind zu unterscheiden.
Die Kapitalbilanz enthält Direktinvestitionen, also Anlagen mit dauerhaftem Einfluss auf ein Unternehmen, und Wertpapieranlagen, etwa Aktien oder Anleihen, soweit sie nicht zu den Direktinvestitionen zählen. Eine Anleihe ist ein Wertpapier über einen Kredit. Zum übrigen Kapitalverkehr zählen unter anderem Kredite und Bankguthaben. Hinzu kommen Finanzderivate, also Finanzverträge, deren Wert etwa von einem Wechselkurs abhängt, und Währungsreserven, also Reserveanlagen der Zentralbank.
Ordne jeweils die beschriebene Seite eines Geschäfts zu. Die finanzielle Gegenbuchung eines Warenkaufs ist eine weitere Seite desselben Geschäfts. Die Vermögensänderungsbilanz ist ein eigener Bereich. Sie erfasst bestimmte Vermögensübertragungen und Geschäfte mit bestimmten nicht hergestellten Vermögenswerten; sie ist von den laufenden Übertragungen der Leistungsbilanz zu unterscheiden.
| Beschriebener Vorgang | Zuordnung |
|---|---|
| Ein Betrieb verkauft Fahrräder ins Ausland. | Leistungsbilanz: Warenhandel |
| Ein Betrieb bezahlt einen Transporteur im Ausland. | Leistungsbilanz: Dienstleistungen |
| Ein Anleger erhält eine Dividende aus dem Ausland. | Leistungsbilanz: Primäreinkommen |
| Ein Arbeiter unterstützt monatlich seine Familie im Ausland. | Leistungsbilanz: Sekundäreinkommen |
| Eine Bank vergibt einen Kredit an einen unabhängigen Betrieb im Ausland. | Kapitalbilanz: übriger Kapitalverkehr |
| Ein Anleger kauft eine ausländische Anleihe. | Kapitalbilanz: Wertpapieranlagen |
Merke: Anlage und Ertrag sind verschieden: Ein Kredit oder Wertpapier gehört zur Kapitalbilanz, sein Zins oder seine Dividende zu den Primäreinkommen.
Teste dich
Ein Saldo ist die Differenz zweier gegenübergestellter Größen. Für jeden Bereich der Leistungsbilanz ziehst du die Ausgaben von den Einnahmen ab. Gemeint sind die erfassten Werte der Geschäfte, nicht bloß sofortige Bankzahlungen. Einnahmen werden positiv, Ausgaben negativ berücksichtigt. Ein bereits angegebener negativer Teilsaldo behält beim Zusammenzählen sein Minuszeichen.
Den Leistungsbilanzsaldo erhältst du durch Addition der vier Teilsalden: Warenhandel, Dienstleistungen, Primäreinkommen und Sekundäreinkommen. Ist die Summe größer als null, liegt ein Überschuss vor: Die erfassten Einnahmen dieser Bereiche übersteigen zusammen die Ausgaben. Ist sie kleiner als null, liegt ein Defizit vor: Die Ausgaben übersteigen die Einnahmen. Bei null ist die Leistungsbilanz ausgeglichen.
Ein Überschuss im Warenhandel allein beweist noch keinen Leistungsbilanzüberschuss. Die anderen Teilsalden können ihn verstärken oder aufzehren. Ein Leistungsbilanzüberschuss sagt außerdem nicht, dass jeder Betrieb Gewinn macht. Die Rechnung fasst Vorgänge der gesamten Wirtschaft mit dem Ausland zusammen.
Beispiel: Vier Teilsalden zusammenrechnen
- 1Alle Werte sind erfundene Übungswerte für ein Land in einem Jahr, jeweils in Millionen Euro.
- 2Warenhandel: +32; Dienstleistungen: −12; Primäreinkommen: +7; Sekundäreinkommen: −9.
- 3Addiere mit Vorzeichen: 32 - 12 + 7 - 9 = 18.
- 4Der Leistungsbilanzsaldo beträgt +18 Millionen Euro: Die Leistungsbilanz hat einen Überschuss.
Merke: Du brauchst die Summe aller vier Teilsalden. Ein positiver Warenhandelssaldo und ein positiver Leistungsbilanzsaldo sind verschiedene Aussagen.
Teste dich
Die Zahlungsbilanz folgt dem Prinzip der doppelten Buchführung: Jeder wirtschaftliche Vorgang wird mit einer gleichwertigen Gegenbuchung erfasst. Bei einem Warenverkauf auf Kredit stehen sich zum Beispiel die gelieferte Ware und die neu entstandene Forderung gegenüber. Auf Kredit bedeutet hier, dass der Käufer später bezahlt. Der Verkäufer hat bis dahin einen Anspruch auf Bezahlung. Die Gegenbuchungen können in verschiedenen Teilbilanzen stehen.
Deshalb kann eine Teilbilanz einen Überschuss oder ein Defizit haben, während die Gesamtbilanz buchhalterisch ausgeglichen ist. Das bedeutet weder, dass jede Teilbilanz null ergibt, noch, dass die wirtschaftliche Lage damit bewertet wäre. Ein buchhalterischer Ausgleich und die Frage nach wirtschaftlichen Folgen sind verschieden.
Achte auf die Vorzeichenkonvention, also die Regel für Plus und Minus: In der Darstellung der Bundesbank werden Zunahmen von Forderungen und Verbindlichkeiten jeweils positiv erfasst, Abnahmen negativ. Der Kapitalbilanzsaldo ergibt sich aus der Veränderung der Forderungen abzüglich der Veränderung der Verbindlichkeiten. Sind Vermögensänderungsbilanz und statistischer Restposten null, entspricht ein Leistungsbilanzüberschuss daher einem gleich hohen positiven Kapitalbilanzsaldo. Dieser steht für einen Nettokapitalexport: Das Inland baut gegenüber dem Ausland nach Verrechnung insgesamt finanzielle Ansprüche auf oder Verpflichtungen ab. Man darf die veröffentlichten Salden also nicht einfach alle mit Pluszeichen zu null addieren.
In den erhobenen Daten können Gegenbuchungen fehlen, falsch erfasst oder verschiedenen Zeiträumen zugeordnet sein. Der statistische Restposten gleicht diese Erfassungsdifferenzen rechnerisch aus. Er ist keine zusätzliche Lieferung oder Zahlung. Ein Leistungsbilanzdefizit für sich allein bestimmt seine Höhe nicht.
Beispiel: Eine Lieferung mit späterer Bezahlung
- 1Erfundener Übungsfall: Ein deutscher Betrieb verkauft eine Fräsmaschine für 6.000 Euro an einen Betrieb im Ausland. Der Käufer bezahlt später.
- 2Die Maschine ist ein Warenexport: Die Leistungsbilanz erfasst einen Exportwert von 6.000 Euro.
- 3Der Verkäufer erhält einen Anspruch auf Bezahlung: Die Kapitalbilanz erfasst eine Zunahme der Forderungen von 6.000 Euro.
- 4Bei diesem einzelnen Geschäft haben Lieferung und Forderungszunahme denselben Wert. Die Gegenbuchung erklärt den buchhalterischen Ausgleich.
Merke: Ein Teilbilanzsaldo ist kein fehlender Betrag der Gesamtbilanz. Gegenbuchungen und die festgelegte Vorzeichenregel erklären den Zusammenhang.
Teste dich
Alles auf einen Blick
Zahlungsbilanz
Die Zahlungsbilanz zeigt wirtschaftliche Vorgänge mit dem Ausland während eines Zeitraums.
Waren, Dienstleistungen, Primäreinkommen und Sekundäreinkommen bilden ihre vier Bereiche.
Sie erfasst finanzielle Vorgänge, die Forderungen oder Verbindlichkeiten gegenüber dem Ausland verändern.
Die Summe der vier Teilsalden entscheidet über Überschuss oder Defizit der Leistungsbilanz.
Gegenbuchungen erklären, warum Teilbilanzsalden mit einer buchhalterisch ausgeglichenen Gesamtbilanz vereinbar sind.
Von Einnahmen und Ausgaben zum Leistungsbilanzsaldo
- 1Erfundene Übungsdaten für ein Land in einem Jahr: Im Warenhandel stehen Einnahmen von 70 Millionen Euro Ausgaben von 45 Millionen Euro gegenüber.
- 2Berechne den Warenhandelssaldo: 70 - 45 = 25 Millionen Euro.
- 3Die anderen Teilsalden sind bereits berechnet: Dienstleistungen −13, Primäreinkommen +8 und Sekundäreinkommen −11 Millionen Euro.
- 4Addiere alle vier Salden: 25 - 13 + 8 - 11 = 9 Millionen Euro.
- 5Die Leistungsbilanz hat einen Überschuss von 9 Millionen Euro. Das ist eine Aussage über diese Teilbilanz, nicht über einen fehlenden Ausgleich der gesamten Zahlungsbilanz.
Fehler finden
Fehler in Zeile 3Die dritte Aussage verwechselt den Überschuss einer Teilbilanz mit einem fehlenden Gesamtausgleich. Richtig: Die gesamte Zahlungsbilanz ist dabei buchhalterisch ausgeglichen; die Gegenbuchungen sind mitzuberücksichtigen.
Lückentext
Der Verkauf von in Deutschland hergestellten Schuhen an einen Käufer in Portugal gehört als Warenexport zur . Regelmäßige Geldsendungen eines in Deutschland lebenden Arbeiters an seine Familie im Ausland zählen ohne unmittelbare Gegenleistung zu den . Ein Leistungsbilanzsaldo von minus 6 Millionen Euro ist ein .