

Haushaltsplan erstellen: Einnahmen und Ausgaben
Du ordnest Einnahmen und Ausgaben, erstellst einen Monatsplan und prüfst, wie eine überraschende Rechnung deinen Plan verändert.
Kurz gesagt
Schreibe für einen Monat die erwarteten Einnahmen und Ausgaben auf. Vergleiche die Summen: Bleibt Geld übrig oder fehlt etwas? Plane auch Geld für spätere Rechnungen ein und passe deinen Plan bei unerwarteten Ausgaben an.
Du möchtest etwas kaufen und brauchst auch Geld für andere Dinge. Ein Haushaltsplan hilft dir, das vorher zu durchdenken. Du kannst damit dein Taschengeld planen oder gemeinsam mit deinen Eltern auf die Geldplanung der Familie schauen. Alle Geldbeträge in den folgenden Fällen sind frei erfundene Rechenbeispiele.
Deine Lernziele
Ein Haushalt ist eine Person oder eine Gruppe, die gemeinsam ihren Alltag und ihr Geld organisiert, zum Beispiel eine Familie. Einnahmen sind Geldbeträge, die hereinkommen. Ausgaben sind Geldbeträge, die du bezahlst.
Im Haushaltsbuch hältst du fest, welche Einnahmen und Ausgaben tatsächlich angefallen sind. Du kannst die Beträge nach Monaten und Bereichen ordnen, etwa Essen oder Freizeit. Ein Kassenzettel hilft dir, eine Ausgabe richtig einzutragen. Auch kleine Beträge und Zahlungen mit einer Karte gehören dazu.
Mit einem Haushaltsplan blickst du voraus: Welche Einnahmen erwartest du im nächsten Monat? Welche Ausgaben stehen an? Welche Beträge möchtest du dafür vorsehen? Ein geplanter Betrag ist noch keine tatsächliche Zahlung. Beim Planen helfen dir die Einträge vergangener Monate. Wenn dein Essen zuletzt mehr gekostet hat als gedacht, kannst du dafür im nächsten Plan mehr Geld vorsehen.
Vergleiche später den Plan mit deinem Haushaltsbuch. So erkennst du Unterschiede zwischen erwarteten und tatsächlichen Beträgen. Ein Plan hilft beim Einteilen des vorhandenen Geldes. Durch das Aufschreiben entstehen aber keine zusätzlichen Einnahmen.
Haushaltsplan
Ein Überblick über erwartete Einnahmen und vorgesehene Ausgaben für einen kommenden Zeitraum, zum Beispiel einen Monat.
Beispiel: Levents Schwimmbadbesuch
- 1Vor dem Monat plant Levent 18 Euro für Schwimmbadbesuche ein. Das ist ein Eintrag im Haushaltsplan.
- 2Im Laufe des Monats bezahlt er tatsächlich 16 Euro. Diesen Betrag trägt er ins Haushaltsbuch ein.
- 3Beim Vergleich sieht er: Er hat 2 Euro weniger ausgegeben als geplant.
Teste dich
Trenne zuerst Einnahmen von Ausgaben. Lohn ist Geld aus Arbeit und gehört zu den Einnahmen. Für deinen eigenen Plan kann auch regelmäßig zugesagtes Taschengeld eine Einnahme sein. Eine erhoffte Geldschenkung ist noch keine verlässliche Grundlage für den nächsten Monatsplan. Die Verbraucherzentrale rät in ihrem Haushaltsbuch-Leitfaden von 2022 dazu, für die Grundplanung regelmäßige Einnahmen zu verwenden.
Feste Ausgaben, auch Fixkosten genannt, fallen regelmäßig an und lassen sich meist nicht kurzfristig ändern. Beispiele sind die vereinbarte Miete für eine Wohnung oder ein fester Monatsbeitrag für einen Verein. Variable Ausgaben sind veränderliche Ausgaben. Ihre Höhe hängt etwa vom Einkauf oder von deinen Entscheidungen ab. Dazu gehören Lebensmittel und einzelne Freizeitkäufe. Veränderlich bedeutet nicht überflüssig: Auch Essen wird gebraucht. Nicht jeder dieser Beträge lässt sich beliebig kürzen.
Unregelmäßige Ausgaben fallen nicht jeden Monat an. Manche kennst du vorher, etwa einen Jahresbeitrag. Andere überraschen dich, etwa eine Reparatur. Die Einteilung kann sich überschneiden: Ein fest vereinbarter Jahresbeitrag ist eine feste Ausgabe und zugleich nicht monatlich fällig. Zähle ihn deshalb nicht zweimal. Ordne nach der genauen Zahlung: Ein fester Vereinsbeitrag ist anders als ein einzelner Eintritt.
Für einen bekannten Jahresbetrag kannst du jeden Monat einen Anteil zurücklegen. Teile dazu den Jahresbetrag durch zwölf, denn ein Jahr hat zwölf Monate. Eine Rücklage ist Geld, das du für spätere Zahlungen aufbewahrst. Dieses Geld ist noch vorhanden, aber schon für einen Zweck vorgesehen. Die Verbraucherzentrale empfiehlt im Leitfaden von 2022, nicht monatlich fällige feste Kosten auf Monate umzurechnen und dafür Geld zurückzulegen.
| Geldbewegung | Einordnung | Begründung |
|---|---|---|
| Lohn kommt an | Einnahme | Geld kommt in den Haushalt. |
| Vereinbarte Monatsmiete | Feste Ausgabe | Regelmäßige, kurzfristig schwer änderbare Zahlung. |
| Einkauf von Obst | Variable Ausgabe | Der Betrag hängt vom Einkauf ab. |
| Fest vereinbarter Jahresbeitrag | Fest und nicht monatlich | Der Betrag steht fest, wird aber einmal im Jahr bezahlt. |
Beispiel: Geld für den Schachverein zurücklegen
- 1Ein erfundener Jahresbeitrag beträgt 96 Euro und ist in zwölf Monaten fällig.
- 2Für jeden der zwölf Monate legst du 8 Euro zurück: 96 : 12 = 8. Das Zeichen : bedeutet geteilt durch.
- 3Nach zwölf solchen Monatsbeträgen liegen 96 Euro für den Beitrag bereit.
Merke: Frage bei jeder Ausgabe: Wie entsteht der Betrag und wann wird er bezahlt? Eine bekannte Jahresrechnung ist keine überraschende Rechnung.
Teste dich
Lege zuerst den Monat fest. Schreibe die verlässlich erwarteten Einnahmen und ihre Summe auf. Trage danach die festen Ausgaben ein. Ergänze die geplanten veränderlichen Ausgaben und bekannte weitere Rechnungen. Die Einträge im Haushaltsbuch helfen dir, passende Beträge zu schätzen. Prüfe auch, ob du Geld für spätere Zahlungen zurücklegen musst.
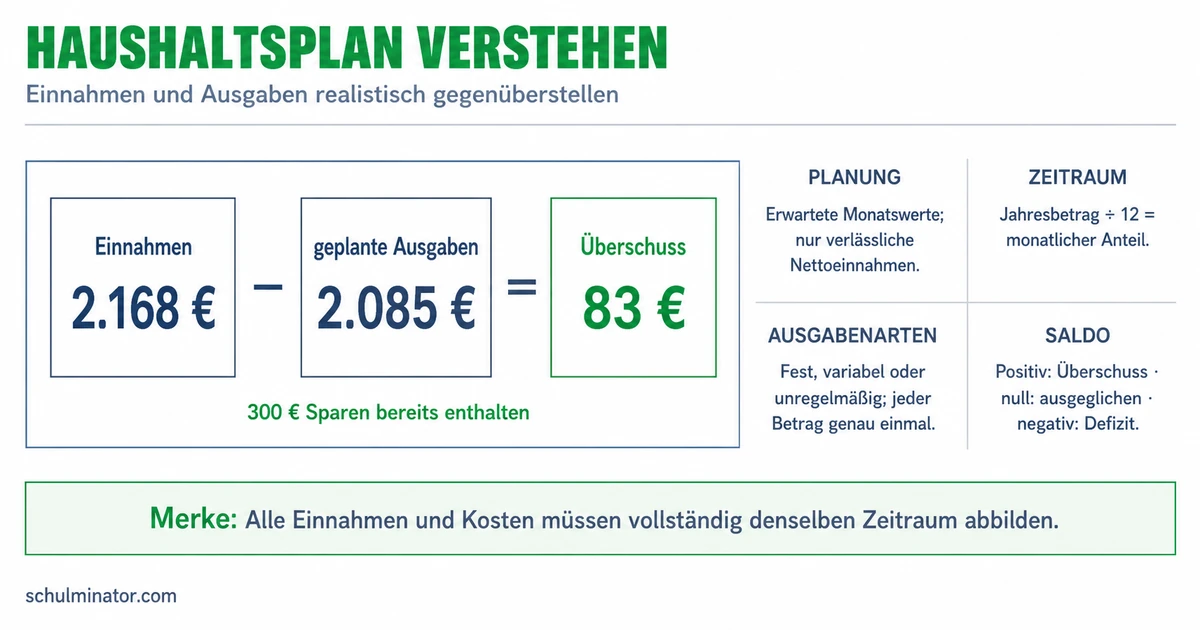
Ziehe die Summe der Ausgaben von der Summe der Einnahmen ab. Ein Überschuss bedeutet: Es bleibt Geld übrig. Ein Defizit bedeutet: Es fehlt Geld, weil die Ausgaben höher sind. Bei gleich hohen Einnahmen und Ausgaben ist der Plan ausgeglichen. Das Rechenzeichen − bedeutet minus, also abziehen. Eine negative Zahl, zum Beispiel −20 Euro, zeigt hier einen Fehlbetrag von 20 Euro.
Du kannst einen Überschuss für einen Wunsch oder als Geldpolster für Überraschungen aufbewahren. Ein solches Geldpolster heißt auch Notgroschen. Schon zurückgelegtes Geld ist keine neue monatliche Einnahme. Wenn du Geld für einen späteren Jahresbeitrag reservierst, steht es nicht zugleich für freie Einkäufe bereit. Rechne diesen Betrag daher vom noch frei verfügbaren Geld ab. Wird die Rechnung später aus dieser Rücklage bezahlt, belaste das freie Monatsgeld damit nicht ein zweites Mal.
Kommt eine unerwartete Ausgabe hinzu, ändere den Plan und rechne erneut. Prüfe, ob der Überschuss reicht oder ob du ein vorhandenes Geldpolster nutzen kannst. Vielleicht lässt sich ein geplanter, noch nicht bezahlter Wunsch verschieben. Eine nötige Ausgabe verschwindet nicht, wenn du sie weglässt. Reicht das Geld trotzdem nicht, sprich mit deinen Eltern über eine Lösung. Bei anhaltenden Geldproblemen kann eine Schuldnerberatung helfen: Sie unterstützt Menschen beim Ordnen ihrer Zahlungspflichten.
| Monatsplan einer erfundenen Familie | Betrag |
|---|---|
| Erwartete Einnahmen insgesamt | 1.840 Euro |
| Feste Ausgaben insgesamt | 1.120 Euro |
| Geplante variable Ausgaben insgesamt | 600 Euro |
| Geplante Ausgaben insgesamt | 1.720 Euro |
Beispiel: Eine zusätzliche Reparatur einplanen
- 1Der Überschuss im Tabellenplan beträgt 120 Euro: 1.840 - 1.720 = 120.
- 2Eine notwendige Reparatur für 170 Euro kommt hinzu. Die Ausgaben steigen auf 1.890 Euro: 1.720 + 170 = 1.890.
- 3Jetzt fehlen 50 Euro: 1.840 - 1.890 = -50. Ein Geldpolster ist in diesem Fall nicht vorhanden.
- 4In den geplanten variablen Ausgaben steckt ein noch nicht gekauftes Brettspiel für 50 Euro. Die Familie verschiebt diesen Kauf.
- 5Die neuen Ausgaben betragen 1.840 Euro. Einnahmen und Ausgaben sind gleich hoch; der geänderte Plan ist ausgeglichen.
Teste dich
Alles auf einen Blick
Haushaltsplan
Es zeigt tatsächliche Einnahmen und Ausgaben.
Du planst vorher und vergleichst später mit den tatsächlichen Beträgen.
Feste Beträge und veränderliche Ausgaben unterscheiden sich; nicht monatliche Zahlungen können beide betreffen.
Lege für bekannte Jahresrechnungen passende Monatsanteile zurück und zähle dieselbe Zahlung nicht doppelt.
Höhere Einnahmen ergeben einen Überschuss, höhere Ausgaben ein Defizit; bei gleichen Summen ist der Plan ausgeglichen.
Rechne neu und prüfe, ob Geldpolster oder verschiebbare Käufe helfen.
Emils Monatsplan anpassen
- 1Emil erwartet im nächsten Monat 38 Euro Taschengeld. Er plant 9 Euro festen Monatsbeitrag für seine Modellbaugruppe, 12 Euro für Material und 5 Euro für eine Zeitschrift.
- 2Die geplanten Ausgaben betragen 26 Euro: 9 + 12 + 5 = 26. Der Überschuss beträgt 12 Euro: 38 - 26 = 12.
- 3Nun muss Emil zusätzlich eine beschädigte Aufbewahrungsbox für 15 Euro ersetzen. Die Ausgaben steigen auf 41 Euro: 26 + 15 = 41.
- 4Ohne Änderung fehlen 3 Euro: 38 - 41 = -3. Emil hat in diesem Fall kein Geldpolster.
- 5Die Zeitschrift hat er noch nicht gekauft. Er verschiebt den Kauf und senkt die geplanten Ausgaben auf 36 Euro: 41 - 5 = 36.
- 6Nun bleiben 2 Euro übrig: 38 - 36 = 2. Diesen Betrag kann Emil zurücklegen.
Fehler finden
Fehler in Zeile 3Die dritte Zeile übernimmt den alten Überschuss, obwohl die Ausgaben gestiegen sind. Richtig: Nach der zusätzlichen Ausgabe bleiben 7 Euro übrig, denn 44 - 37 = 7.
Lückentext
Im notierst du die tatsächliche Ausgabe für eine gestern bezahlte Fahrkarte. Eine vertraglich festgelegte Monatsgebühr ist eine Ausgabe. Sind im Monatsplan 640 Euro Einnahmen und 690 Euro Ausgaben vorgesehen, ergibt sich ein .