

Kredit verstehen und Angebote sicher vergleichen
Du erklärst Kreditbegriffe, berechnest Rückzahlungen und vergleichst Angebote nach Kosten, Voraussetzungen und Flexibilität.
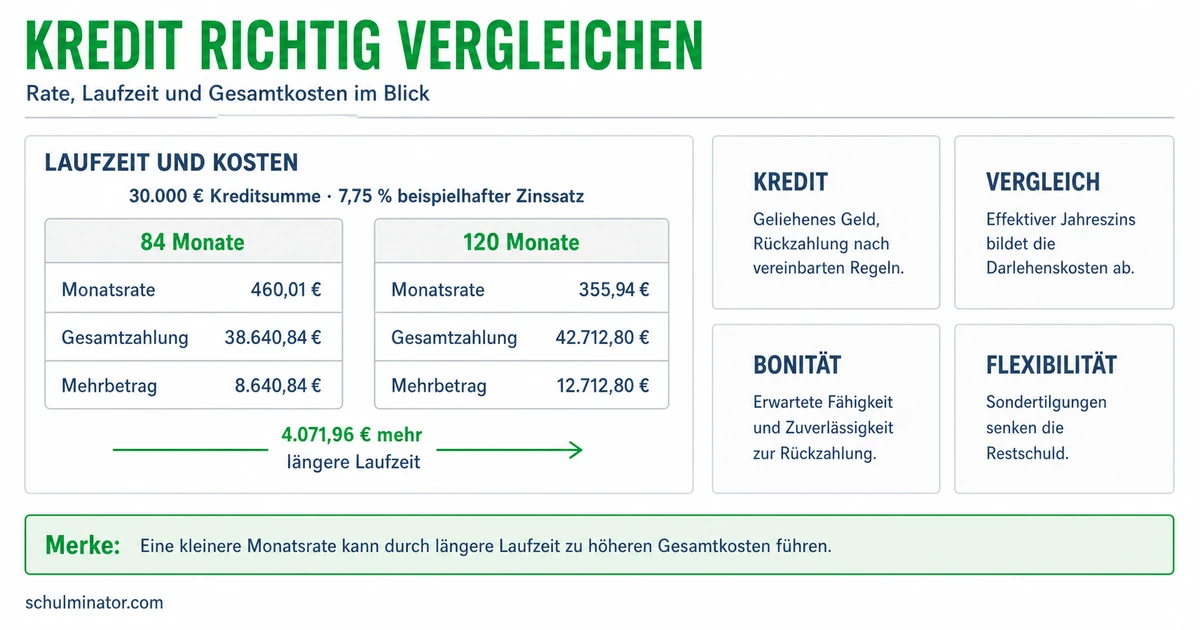
Kurz gesagt
Ein Kredit ist geliehenes Geld, das du zurückzahlen musst. Für einen sicheren Vergleich prüfst du die gesamte Zahlung, die Kreditkosten und passende Vertragsbedingungen. Die Rate muss auch zu den verfügbaren Einnahmen passen.
Ein kleiner Monatsbetrag kann verlockend wirken. Doch wie viele Monate muss ein Kreditnehmer zahlen, und welche Kosten kommen zusammen? An erfundenen Angeboten für Erwachsene lernst du, worauf es bei einem Vergleich ankommt.
Deine Lernziele
Bei einem Geldkredit stellt ein Kreditgeber, zum Beispiel eine Bank, Geld zur Verfügung. Der Kreditnehmer erhält das Geld und verpflichtet sich zur Rückzahlung. Ein Darlehen ist hier ein anderes Wort für einen Geldkredit.
Der Kreditbetrag ist die vereinbarte geliehene Geldsumme. In unseren Rechenfällen wird sie vollständig ausgezahlt. Die Laufzeit ist die vereinbarte Dauer bis zur Rückzahlung. Eine Monatsrate ist der Betrag, den der Kreditnehmer jeden Monat zahlt.
Zinsen sind der Preis für das geliehene Geld. Der Sollzins ist der Zinssatz dafür, ohne zusätzliche Kosten. Ein Zinssatz wird in Prozent angegeben: Prozent bedeutet „von hundert“. Die Angabe pro Jahr nennt den Zeitraum, auf den sich der Zinssatz bezieht.
Tilgung heißt Rückzahlung des geliehenen Betrags. Bei den hier behandelten verzinsten Ratenkrediten besteht die Monatsrate aus Zinsen und Tilgung. Der Zinsanteil bezahlt den Preis des Kredits; der Tilgungsanteil verringert die Schuld. Was vom geliehenen Betrag noch offen ist, heißt Restschuld.
Tilgung
Tilgung ist die Rückzahlung des geliehenen Geldes. Zinszahlungen verringern diesen geliehenen Betrag nicht.
Beispiel: Eine Monatsrate zerlegen
- 1Eine erfundene Monatsrate beträgt 110 Euro. Davon sind 14 Euro Zinsen.
- 2Der Tilgungsanteil beträgt 110\,\text{Euro}-14\,\text{Euro}=96\,\text{Euro}.
- 3Durch diese Rate sinkt die Restschuld um 96 Euro.
Teste dich
Entscheidend ist, wofür das geliehene Geld verwendet wird. Ein privater Kredit dient persönlichen Zwecken, etwa dem Kauf eines Sofas für die eigene Wohnung. Ein gewerblicher Kredit dient einem Betrieb. Damit kann ein Unternehmer zum Beispiel eine Maschine anschaffen oder Waren für den Verkauf bezahlen.
Ein Verbraucher handelt für private Zwecke. Ein Bankkredit an einen Verbraucher kann ein Verbraucherdarlehen sein. Dabei steht dem Verbraucher als Kreditnehmer ein Unternehmer als Kreditgeber gegenüber, zum Beispiel eine Bank. Für Verbraucherdarlehen gibt es besondere gesetzliche Regeln; welche gelten, hängt von der Kreditart ab.
Auch ein Unternehmer kann Geld für private Zwecke leihen. Sein Beruf allein entscheidet daher nicht über die Einordnung. Ebenso wenig entscheiden die Größe oder der Preis einer Anschaffung. Derselbe Gegenstand kann privat oder für einen Betrieb gebraucht werden.
| Erfundener Fall | Verwendung | Einordnung |
|---|---|---|
| Ein Schneider kauft einen Kühlschrank für seine Wohnung. | Persönlicher Haushalt | Privater Kredit |
| Ein Cafébesitzer kauft einen Kühlschrank für sein Café. | Ausstattung des Betriebs | Gewerblicher Kredit |
Merke: Frage nach dem Zweck des Kredits: Geht es um persönliche Ausgaben oder um den Betrieb?
Teste dich
Wir rechnen mit gleich hohen Monatsraten. Jeden Monat wird eine Rate gezahlt. Bei einer Laufzeit von 14 Monaten sind es also 14 Raten. Für die Rechnung musst du prüfen, ob die letzte Rate genauso hoch ist und ob zusätzlich etwas bezahlt werden muss.
Die Summe der Monatsraten erhältst du so: \text{Summe der Raten}=\text{Monatsrate}\times\text{Anzahl der Raten}. Die Monatsrate ist ein Geldbetrag in Euro, die Anzahl zählt die Zahlungen. Sind mit diesen Raten alle Zahlungen erfasst, ergibt das die Gesamtzahlung. Gibt es zum Beispiel eine zusätzliche Schlusszahlung, musst du sie hinzurechnen. Eine Schlusszahlung ist ein extra zu zahlender Betrag am Ende.
Bei vollständiger Auszahlung des Kreditbetrags gilt: \text{Kreditkosten}=\text{Gesamtzahlung}-\text{ausgezahlter Kreditbetrag}. Die Gesamtzahlung enthält also die Rückzahlung des geliehenen Geldes und die Kosten. Die Differenz ist nicht in jedem Vertrag gleichbedeutend mit Zinsen: Es können weitere Kosten enthalten sein.
Eine gleichbleibende Rate bedeutet nicht, dass ihr Tilgungsanteil gleich bleibt. Bei einem Annuitätendarlehen, einem Kredit mit gleichbleibenden Raten während der vereinbarten Zinsbindung, sinkt der Zinsanteil mit der Restschuld und der Tilgungsanteil steigt. Zinsbindung bedeutet, dass der Zinssatz für einen vereinbarten Zeitraum feststeht.
Beispiel: Ein erfundener Kredit für eine Waschmaschine
- 1Ein Erwachsener bekommt 800 Euro vollständig ausgezahlt. Er zahlt zehn Monatsraten zu je 88 Euro. Weitere Zahlungen gibt es nicht.
- 2Die Gesamtzahlung beträgt 88\,\text{Euro}\times10=880\,\text{Euro}.
- 3Die Kreditkosten betragen 880\,\text{Euro}-800\,\text{Euro}=80\,\text{Euro}.
Merke: Monatsrate mal Ratenzahl ergibt zunächst die Summe der Raten. Prüfe zusätzliche Zahlungen, bevor du das Ergebnis als Gesamtzahlung bezeichnest.
Teste dich
Vergleiche zuerst Angebote für denselben ausgezahlten Kreditbetrag. Der effektive Jahreszins zeigt jährliche Kreditkosten in Prozent und berücksichtigt neben dem Sollzins weitere preisbestimmende Faktoren. Er hilft beim Preisvergleich von Angeboten mit gleicher Laufzeit und festen Bedingungen. Zusätzlich prüfst du die Gesamtzahlung in Euro und mögliche Kosten außerhalb der Raten. Ein niedriger Werbezins ist noch keine persönliche Zusage der Bank.
Prüfe dann die Voraussetzungen. Bonität bedeutet Kreditwürdigkeit: Es geht darum, ob ein Kreditnehmer zahlen kann und voraussichtlich zuverlässig zahlen wird. Dafür betrachtet die Bank zum Beispiel Einkommensnachweise. Stelle auch selbst Einnahmen und Ausgaben gegenüber und plane eine Reserve für unerwartete Ausgaben ein. Eine Rate muss dauerhaft tragbar sein. Kreditsicherheiten sind zusätzliche Absicherungen für den Kreditgeber; dafür kann zum Beispiel ein Fahrzeug dienen.
Flexibilität bedeutet hier Spielraum bei der Rückzahlung. Eine Sondertilgung ist eine zusätzliche Rückzahlung neben den vereinbarten Raten. Prüfe, welche zusätzlichen Rückzahlungen ohne Extrakosten möglich sind. Bei vorzeitiger Rückzahlung kann unter gesetzlichen Bedingungen ein Ausgleich für den Kreditgeber anfallen, besonders bei einem fest vereinbarten Sollzins. Diese Zahlung heißt Vorfälligkeitsentschädigung. Die deutschen Regeln unterscheiden dabei zwischen verschiedenen Kreditarten; kostenlose Rückzahlung darfst du nicht pauschal voraussetzen.
Eine Ratenpause verschiebt vereinbarte Zahlungen. Prüfe, ob der Vertrag sie erlaubt und welche Kosten oder längere Zahlungsdauer damit verbunden sind. Setze eine Rate nicht eigenmächtig aus. Auch ein preisgünstiges Angebot passt nicht, wenn du die Rate nach Abzug deiner Ausgaben und einer Reserve nicht tragen kannst.
| Prüfpunkt | Darauf achtest du |
|---|---|
| Kosten | Effektiver Jahreszins, Gesamtzahlung und zusätzliche Kosten |
| Voraussetzungen | Einkommen, Ausgaben, Reserve und verlangte Nachweise |
| Flexibilität | Kosten zusätzlicher Rückzahlungen und Bedingungen einer Ratenpause |
Beispiel: Ein erfundenes Angebot prüfen
- 1Jens hat nach Ausgaben und einer Reserve monatlich höchstens 125 Euro für eine Rate frei.
- 2Ein Angebot verlangt 130 Euro im Monat. Es überschreitet seine Grenze um 5 Euro.
- 3Auch ein günstiger effektiver Jahreszins macht diese Rate für Jens nicht tragbar.
Teste dich
Alles auf einen Blick
Kredit
Kreditbetrag, Sollzins, Laufzeit und Tilgung beschreiben unterschiedliche Seiten eines Kredits.
Private Kredite dienen persönlichen Ausgaben, gewerbliche Kredite dem Betrieb.
Die Monatsrate mal Ratenzahl ergibt die Summe der Raten; zusätzliche Zahlungen musst du ergänzen.
Bei vollständiger Auszahlung sind die Kreditkosten die Gesamtzahlung abzüglich des geliehenen Betrags.
Prüfe Kosten, Voraussetzungen und Spielraum bei der Rückzahlung gemeinsam.
Zwei erfundene Angebote für eine Wohnungseinrichtung
- 1Ein Erwachsener erhält bei beiden Angeboten 2.250 Euro vollständig ausgezahlt. Die Kredite werden durch die genannten gleichen Monatsraten vollständig zurückgezahlt; weitere Zahlungen gibt es nicht.
- 2Angebot A verlangt 24 Monatsraten zu je 105 Euro. Die Gesamtzahlung ist 105\,\text{Euro}\times24=2.520\,\text{Euro}.
- 3Die Kreditkosten von A betragen 2.520\,\text{Euro}-2.250\,\text{Euro}=270\,\text{Euro}.
- 4Angebot B verlangt 32 Monatsraten zu je 85 Euro. Die Gesamtzahlung ist 85\,\text{Euro}\times32=2.720\,\text{Euro}.
- 5Die Kreditkosten von B betragen 2.720\,\text{Euro}-2.250\,\text{Euro}=470\,\text{Euro}.
- 6B hat die kleinere Monatsrate, kostet in diesem Fall insgesamt aber 200 Euro mehr. Vor einer Entscheidung müssen auch die tragbare Rate und die Vertragsbedingungen geprüft werden.
Fehler finden
Fehler in Zeile 4Tim verwechselt die kleinere Monatsrate mit der kleineren Gesamtzahlung. Richtig: Angebot B hat die höhere Gesamtzahlung: 1.200 Euro statt 1.080 Euro. Das sind 120 Euro mehr.
Lückentext
Bei einer Rate aus Zinsen und Tilgung verringert der Anteil für die den geliehenen Betrag. Finanziert ein Kredit Waren für den Verkauf im eigenen Laden, dient er einem Zweck. Eine zusätzliche Rückzahlung neben den vereinbarten Raten heißt .