

Girokonto einfach erklärt: Funktionen und Kosten
Lerne, wie du ein Girokonto nutzt, Zahlungsarten unterscheidest, den Kontostand berechnest und Kosten vergleichst.
Kurz gesagt
Ein Girokonto ist ein Bankkonto für alltägliche Zahlungen. Darüber kannst du Geld empfangen, Rechnungen bezahlen und Bargeld abheben. Welche Kosten entstehen, hängt vom Angebot deiner Bank und deiner Nutzung ab.
Du möchtest Taschengeld empfangen oder einen Einkauf bezahlen. Über ein Girokonto lässt sich beides erledigen. Dabei brauchst du einen Überblick über dein Geld und die Kosten der Bank. Die Personen, Beträge und Kontoangebote in den Beispielen und Aufgaben sind erfunden.
Deine Lernziele
Ein Girokonto ist ein Bankkonto für alltägliche Geldgeschäfte. Du kannst darauf Geld empfangen und davon Geld bezahlen. Dein eigenes Geld auf dem Konto heißt Guthaben. Zum Beispiel kann Taschengeld auf dein Konto überwiesen werden. Eine Zahlung ohne Münzen oder Scheine heißt bargeldlos.
Mit einem Girokonto kannst du auch Bargeld einzahlen oder abheben. Beim Abheben verlässt der abgehobene Betrag dein Konto. Du bekommst ihn als Bargeld ausgezahlt. Dadurch entsteht kein zusätzliches Geld. Für eine Abhebung kann außerdem eine Gebühr anfallen, also ein Preis für diese Leistung der Bank.
Eine Buchung ist ein Eintrag über eine Geldbewegung auf dem Konto. Ein Kontoauszug listet solche Buchungen auf. Er hilft dir zu prüfen, was eingegangen ist und wofür Geld abgegangen ist. Du kannst dein Konto auch über das Internet verwalten. Das heißt Onlinebanking.
Girokonto
Ein Bankkonto, über das du Geld empfangen, Zahlungen ausführen und Bargeld ein- oder auszahlen kannst.
Beispiel: Geld für den Ausflug
- 1Auf Benjamins Girokonto gehen 24 Euro als Geschenk ein.
- 2Er hebt davon 10 Euro für einen Ausflug ab.
- 3Von diesem Geschenk bleiben 14 Euro auf dem Konto und 10 Euro sind nun Bargeld. Weitere Buchungen und Gebühren gibt es im Beispiel nicht.
Teste dich
Bei einer Überweisung beauftragst du deine Bank, einen bestimmten Geldbetrag auf ein Empfängerkonto zu senden. Das passt etwa zu einer einmaligen Rechnung. Du gibst den Empfänger und den Betrag an. Die IBAN steht für International Bank Account Number, auf Deutsch internationale Kontonummer. Sie bezeichnet das Konto, an das das Geld gehen soll.
Ein Dauerauftrag ist ein Auftrag an deine Bank, regelmäßig denselben Betrag an denselben Empfänger zu überweisen. Du legst dafür Termine fest. Die Bank führt die Zahlungen dann ohne jeweils neuen Einzelauftrag aus, wenn das Konto ausreichend gedeckt ist. Ausreichend gedeckt bedeutet: Für die Zahlung steht genug Geld bereit.
Bei einer Lastschrift erlaubst du einem Empfänger, Geld von deinem Konto einziehen zu lassen. Diese Erlaubnis heißt Mandat. Den Einzug veranlasst der Empfänger. Das eignet sich auch für wiederkehrende Rechnungen mit wechselnden Beträgen. Eine Lastschrift kann ebenso einen gleichbleibenden Betrag haben. Entscheidend ist, wer den Zahlungsvorgang veranlasst: Beim Dauerauftrag beauftragst du die Bank mit wiederholten Überweisungen, bei der Lastschrift zieht der Empfänger mit deiner Erlaubnis ein.
Eine Debitkarte ist eine Bankkarte, bei deren Einsatz dein Girokonto direkt belastet wird: Der Kaufbetrag wird vom Konto abgebucht. Er wird nicht erst für eine gemeinsame Monatsrechnung gesammelt. An einer Ladenkasse kannst du die Karte an das Lesegerät halten oder hineinstecken und die Zahlung gegebenenfalls mit deiner Geheimzahl bestätigen. Mit einem solchen Einkauf richtest du keinen Dauerauftrag ein. Prüfe, ob das Geschäft deine Karte annimmt.
| Zahlungsart | Wer veranlasst die Zahlung? | Passender Fall |
|---|---|---|
| Überweisung | Du gibst der Bank einen Einzelauftrag. | Eine einzelne Rechnung bezahlen. |
| Dauerauftrag | Du beauftragst regelmäßige Überweisungen. | Einen festen Betrag zu festen Terminen senden. |
| Lastschrift | Der Empfänger zieht mit deiner Erlaubnis ein. | Wechselnde Rechnungsbeträge abbuchen lassen. |
| Debitkartenzahlung | Du setzt deine Karte zum Bezahlen ein. | Einen Einkauf an der Ladenkasse bezahlen. |
Merke: Regelmäßig bedeutet nicht automatisch Dauerauftrag. Auch Lastschriften können wiederkehren. Achte darauf, ob du Überweisungen beauftragst oder einen Einzug erlaubst.
Teste dich
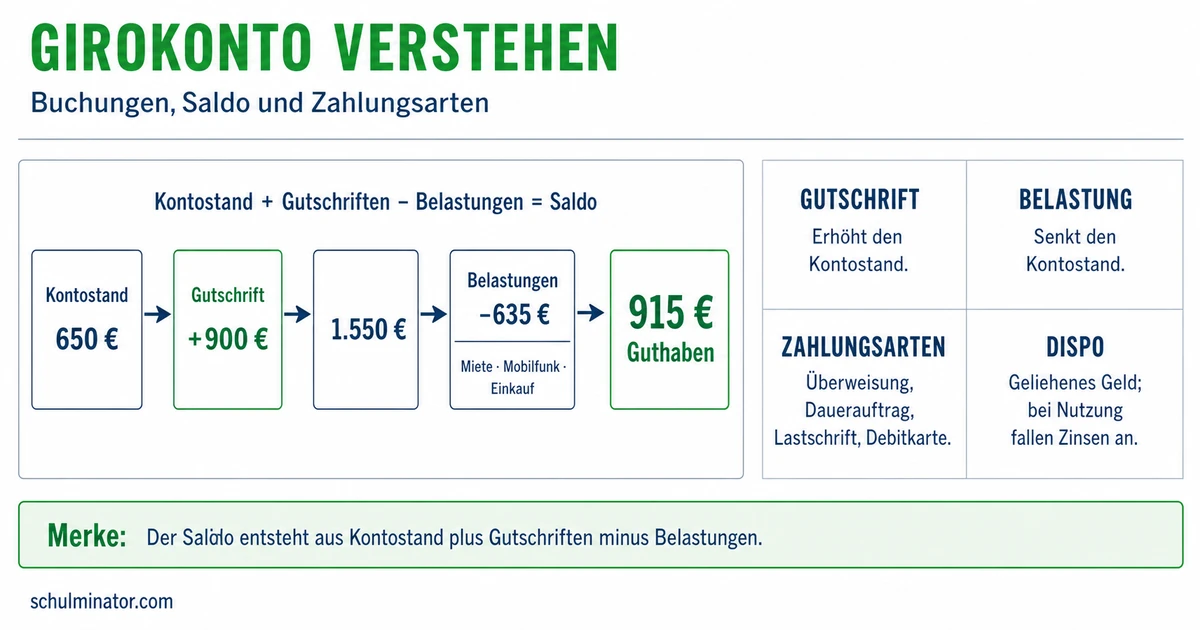
Der Saldo ist der Kontostand nach den erfassten Buchungen. Eine Gutschrift ist ein Betrag, der dem Konto hinzugefügt wird. Eine Belastung ist ein Betrag, der vom Konto abgezogen wird. Zum Rechnen nimmst du den Anfangsstand, zählst Gutschriften dazu und ziehst Belastungen ab. Ob du mit Karte bezahlst oder Geld überweist: Geht Geld vom Konto ab, verringert sich der Saldo.
Ein positiver Saldo bedeutet Guthaben. Ein negativer Saldo, also ein Kontostand unter null, bedeutet Schulden bei der Bank. Das Konto ist dann überzogen. Ein Saldo von minus 9 Euro bedeutet beispielsweise 9 Euro Schulden und kein Guthaben von 9 Euro. Plane auch Zahlungen ein, die noch bevorstehen. Sie sind in einem Kontostand aus bereits gebuchten Zahlungen noch nicht enthalten.
Ein Dispositionskredit, kurz Dispo, ist eine von der Bank eingeräumte Möglichkeit, das Girokonto bis zu einer festgelegten Grenze ins Minus zu führen. Das ist geliehenes Geld. Dafür verlangt die Bank Zinsen, also einen Preis für das geliehene Geld. Ein Dispo gehört nicht zum eigenen Guthaben. Längeres oder wiederholtes Überziehen kann teuer werden. Wenn die Bank Zahlungen ohne ausreichendes Guthaben und ohne passenden Dispo nicht zulässt, können sie scheitern.
Bei einem Jugendkonto auf Guthabenbasis kannst du im Rahmen des vorhandenen Guthabens bezahlen. Guthabenbasis bedeutet, dass für Ausgaben kein Dispo vorgesehen ist. Die Aufgaben mit einem Dispo beziehen sich deshalb auf Erwachsene. Für den Alltag ist es sinnvoll, vor einer Zahlung auch kommende Ausgaben und mögliche Kosten zu prüfen.
Beispiel: Drei Buchungen prüfen
- 1Nora startet mit 72 Euro Guthaben.
- 2Eine Gutschrift von 25 Euro erhöht den Stand auf 97 Euro.
- 3Eine Belastung von 34 Euro senkt den Stand auf 63 Euro. Weitere Buchungen gibt es hier nicht.
Merke: Zähle Gutschriften dazu und ziehe Belastungen ab. Ein Minus vor dem Ergebnis zeigt Schulden. Es bezeichnet kein Geld, das dir noch gehört.
Teste dich
Ein Kontomodell ist ein Angebot mit bestimmten Leistungen und Preisen. Die Kontoführungsgebühr ist der Preis dafür, dass die Bank dein Konto führt. Dazu können Preise für Karten, einzelne Buchungen oder Bargeldabhebungen kommen. Ein Konto ohne monatliche Grundgebühr muss deshalb bei deiner Nutzung nicht das günstigste sein.
Überlege zuerst, was du brauchst: eine passende Karte, gut erreichbare Automaten oder persönliche Beratung? Eine Filiale ist eine Geschäftsstelle der Bank vor Ort. Direktbanken haben in der Regel keine solchen Geschäftsstellen; du erledigst die Bankgeschäfte zum Beispiel online oder telefonisch. Filialbanken können ebenfalls Onlinebanking anbieten. Vergleiche das konkrete Angebot statt allein den Banktyp.
Lies die Preisübersicht der Bank. Sie heißt oft Preis- und Leistungsverzeichnis. Prüfe, welche Leistungen im Grundpreis enthalten sind und was zusätzlich kostet. Achte auch auf Bedingungen: Ein günstiger Preis kann etwa regelmäßige Geldeingänge voraussetzen. Bei Jugendangeboten solltest du nachsehen, wie lange der Preis gilt und welche Leistungen er umfasst.
Vergleiche Kosten für denselben Zeitraum und dieselbe Nutzung. Für Jahreskosten rechnest du zwölf Monatsgebühren zusammen. Dazu kommen jährliche Kartenpreise und die Gebühren deiner geplanten Abhebungen oder Buchungen. Nimm dabei jeden Preis genau einmal auf. Wähle dann unter den Angeboten mit den benötigten Leistungen das günstigere. Die folgende Tabelle zeigt erfundene Modelle mit unveränderten Preisen über ein Jahr. Außer den genannten Kosten fallen im Beispiel keine weiteren an.
| Leistung oder Preis | Modell A | Modell B |
|---|---|---|
| Kontoführung | 0 Euro pro Monat | 3 Euro pro Monat |
| Debitkarte | 12 Euro pro Jahr | Im Grundpreis enthalten |
| Bargeldabhebung an den nutzbaren Automaten | 2 Euro je Abhebung | Im Grundpreis enthalten |
| Kontoverwaltung | Über die App | Über die App oder in der Filiale |
| Persönliche Beratung vor Ort | Nicht angeboten | Angeboten |
Merke: Prüfe zuerst die benötigten Leistungen und die Preisbedingungen. Rechne dann die gesamten Kosten für deine Nutzung über denselben Zeitraum aus.
Teste dich
Alles auf einen Blick
Girokonto
Das Girokonto verbindet Geldeingänge, Zahlungen und den Umgang mit Bargeld.
Bei Überweisung und Dauerauftrag beauftragst du die Bank. Bei einer Lastschrift erlaubst du dem Empfänger einen Einzug.
Gutschriften erhöhen den Kontostand. Belastungen verringern ihn.
Ein negativer Kontostand bedeutet Schulden. Ein Dispo kostet Zinsen und ersetzt kein eigenes Guthaben.
Vergleiche die Gesamtkosten deiner Nutzung und die Leistungen, die du brauchst.
Ein Erwachsenen-Konto Schritt für Schritt prüfen
- 1Der erwachsene Luis startet im erfundenen Beispiel mit 46 Euro Guthaben.
- 2Eine Gutschrift von 27 Euro erhöht den Stand auf 73 Euro.
- 3Eine Zahlung von 81 Euro wird mithilfe seines vereinbarten Dispos ausgeführt. 73 Euro minus 81 Euro ergeben minus 8 Euro.
- 4Der Saldo ist negativ: Luis schuldet der Bank 8 Euro. Das ist kein verbleibendes Guthaben.
- 5Weitere Ausgaben würden den geliehenen Betrag erhöhen. Luis muss auch Zinsen einplanen und klären, wie er die Schulden zurückzahlt.
Fehler finden
Fehler in Zeile 3In der dritten Zeile wurde das Vorzeichen des Ergebnisses vertauscht. Richtig: 54 Euro minus 69 Euro ergeben minus 15 Euro. Jans Kontostand liegt 15 Euro im Minus.
Lückentext
Du gibst deiner Bank einen einzelnen Auftrag, 23 Euro auf das Konto eines Verkäufers zu senden. Das ist eine . Bei 50 Euro Startguthaben und einer Belastung von 7 Euro bleiben ohne weitere Buchungen Euro Guthaben. Eine Gebühr von 3 Euro pro Monat kostet über zwölf Monate Euro.