

Informationsasymmetrie einfach erklärt
Erkenne ungleiches Wissen bei Geschäften und vergleiche seine Folgen sowie mögliche Gegenmaßnahmen.
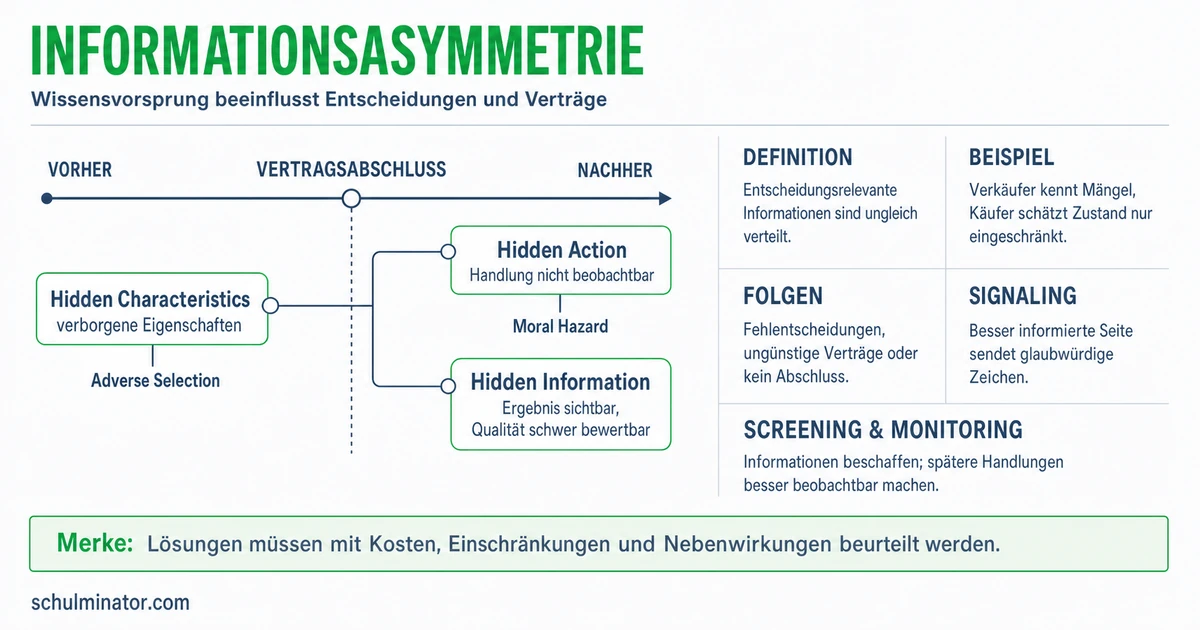
Kurz gesagt
Informationsasymmetrie bedeutet, dass Geschäftspartner unterschiedlich gut über etwas Wichtiges für ihr Geschäft informiert sind. Das kann die Auswahl des Partners oder sein Verhalten nach dem Vertrag beeinflussen.
Du möchtest eine gebrauchte Tastatur kaufen. Der Verkäufer weiß, dass einige Tasten gelegentlich ausfallen; du erkennst das beim kurzen Ausprobieren nicht. Dieses unterschiedliche Wissen kann deine Kaufentscheidung beeinflussen.
Deine Lernziele
Bei einer Informationsasymmetrie besitzt eine Seite Wissen über das Geschäft, das der anderen Seite fehlt. Wichtig ist, welche Information ungleich verteilt ist und warum sie für die Entscheidung zählt. Bei der Tastatur kennt der Verkäufer einen Fehler, den der Käufer nicht kennt. Der Fehler beeinflusst, ob und zu welchem Preis der Käufer die Tastatur kaufen möchte.
Die Wissenslücke kann vor dem Vertragsabschluss bestehen oder während der vereinbarten Arbeit auftreten. Dazu muss niemand bewusst lügen. Auch ein Fachmann kann etwas beurteilen, das sein Kunde nicht versteht. Unterschiedliche Preiswünsche allein belegen dagegen keine Informationsasymmetrie: Zwei Menschen können denselben Zustand kennen und ihn verschieden bewerten.
Ungewissheit ist ebenfalls nicht dasselbe wie ungleiches Wissen. Wissen etwa beide Seiten gleich wenig über einen möglichen zukünftigen Schaden, ist diese gemeinsame Unsicherheit noch kein Beleg für Informationsasymmetrie. Prüfe deshalb einen Fall mit drei Fragen: Wer weiß etwas? Was weiß die andere Seite nicht? Warum ist dieses Wissen für das Geschäft wichtig?
Informationsasymmetrie
Geschäftspartner verfügen über unterschiedliche Informationen, die für den Abschluss oder die Durchführung ihres Geschäfts wichtig sind.
Merke: Nenne die konkrete Wissenslücke. Ein hoher Preis oder ein schlechter Ausgang allein beweist noch kein ungleiches Wissen.
Teste dich
Betrachte eine Beziehung zwischen einem Auftraggeber und einem Auftragnehmer. Der Auftraggeber bestellt eine Leistung; der Auftragnehmer führt sie aus. Die Prinzipal-Agent-Theorie, ein wirtschaftliches Erklärungsmodell für solche Beziehungen, nennt den Auftraggeber Prinzipal und den Auftragnehmer Agent. In den folgenden Fällen weiß der Auftragnehmer mehr über seine Eigenschaften oder Arbeit.
Hidden Characteristics bedeutet verborgene Eigenschaften. Vor dem Vertrag kennt der Auftraggeber wichtige, bereits bestehende Eigenschaften des Auftragnehmers oder seiner Ware nicht. Beispielsweise weiß ein Nachhilfelehrer, wie gut er ein Fach beherrscht; sein neuer Kunde kann das vor der Buchung nicht einschätzen.
Hidden Action bedeutet verborgene Handlung. Nach dem Vertragsabschluss kann der Auftraggeber das Verhalten des Auftragnehmers nicht vollständig beobachten. Beispielsweise sieht ein Ladenbesitzer nicht, ob der beauftragte Reiniger auch hinter den Regalen putzt. Er kann später das Ergebnis sehen, ohne deshalb jede einzelne Handlung zu kennen.
Hidden Information bedeutet hier verborgene Information zur Beurteilung einer Handlung. Der Auftraggeber sieht die Handlung, kann deren Qualität aber nicht einschätzen, etwa weil ihm Fachwissen fehlt. Ein Kunde beobachtet beispielsweise, wie ein Techniker seinen Router, das Gerät für die Internetverbindung, einstellt. Der Kunde versteht die Einstellungen nicht und kann ihre Eignung nicht beurteilen. Entscheidend ist der Unterschied zwischen einer nicht beobachtbaren Handlung und einer beobachteten, aber nicht beurteilbaren Handlung.
| Art | Zeitpunkt im betrachteten Fall | Was fehlt? |
|---|---|---|
| Hidden Characteristics | Vor dem Vertrag | Wissen über bestehende Eigenschaften |
| Hidden Action | Nach dem Vertrag | Einblick in das Verhalten |
| Hidden Information | Nach dem Vertrag | Wissen zur Beurteilung der sichtbaren Handlung |
Teste dich
Adverse Selection heißt nachteilige Auswahl. Verborgene Eigenschaften können dazu führen, dass sich die Zusammensetzung der gehandelten Waren oder der Vertragspartner ungünstig verändert. Das ist mehr als ein einzelner Fehlkauf.
Stell dir eine freiwillige Versicherung für Musikinstrumente vor. Das Risiko ist hier die Wahrscheinlichkeit eines versicherten Schadens. Die Kunden kennen ihre eigenen Risiken besser als der Versicherer. Kann dieser die Risiken nicht unterscheiden, bietet er einen gemeinsamen Beitrag an, also denselben Preis für den Versicherungsschutz. Kunden mit geringem Risiko können ihn zu teuer finden und auf den Vertrag verzichten. Unter den versicherten Kunden steigt dann der Anteil hoher Risiken. Dadurch können die durchschnittlichen Schäden und die nötigen Beiträge steigen. Für diesen Ablauf muss niemand nach Vertragsabschluss unvorsichtiger werden: Schon die Auswahl der Kunden verändert sich. Das ist ein vereinfachtes Modell einer freiwilligen Versicherung, keine Beschreibung der Regeln der deutschen Krankenversicherung.
Moral Hazard, auf Deutsch moralisches Risiko, betrifft dagegen mögliche Verhaltensänderungen nach dem Vertrag. Trägt eine andere Seite einen Teil der Folgen, kann der eigene Anreiz zur Vorsicht sinken. Ein Versicherter könnte beispielsweise weniger auf seinen versicherten Gegenstand achten, weil ein Schaden teilweise vom Versicherer bezahlt wird. Ein Anreiz ist ein Grund, ein bestimmtes Verhalten zu wählen. Er bedeutet nicht, dass jeder Versicherte tatsächlich unvorsichtig wird.
Verborgene Handlungen können solches Verhalten erleichtern. Eine Wissenslücke ist aber noch kein Beweis, dass jemand sie ausnutzt. Eine Selbstbeteiligung, also ein vereinbarter eigener Anteil an den Schadenkosten, kann den Anreiz zur Vorsicht stärken. Gleichzeitig trägt der Versicherte mehr Kosten selbst und ist weniger umfassend geschützt. Hier stehen zwei Ziele im Konflikt: Vorsicht fördern und Schäden absichern.
Beispiel: Gedachter Markt für gebrauchte Zelte
- 1Die Verkäufer kennen die Dichtigkeit ihrer Zelte besser als die Käufer.
- 2Käufer können dichte und undichte Zelte nicht unterscheiden und bieten einen Preis für die erwartete Durchschnittsqualität.
- 3Ist dieser Preis manchen Verkäufern dichter Zelte zu niedrig, ziehen sie ihre Angebote zurück.
- 4Dadurch kann die Durchschnittsqualität sinken. Im Extremfall kommt der Handel mit guten Zelten zum Erliegen.
Merke: Adverse Selection verändert die Auswahl. Moral Hazard betrifft mögliche Verhaltensänderungen nach dem Vertrag. Ein versicherter Schaden allein beweist keines von beiden.
Teste dich
Bei Signaling, dem Senden eines Signals, macht die besser informierte Seite eine Eigenschaft erkennbar. Ein Bewerber kann etwa einen Abschluss als Hinweis auf seine Fähigkeiten vorlegen. Das Erlangen eines Nachweises kann Zeit, Mühe und Geld kosten. Ein Signal muss glaubwürdig sein; eine eigene Behauptung guter Qualität ist noch kein verlässlicher Beleg. Auch ein Abschluss beweist nicht jede spätere Leistung.
Bei Screening, einer Prüfung zur Informationsgewinnung, wird die schlechter informierte Seite aktiv. Ein Auftraggeber kann vor dem Vertrag einen Bewerber eine Arbeitsprobe machen lassen. Das Prüfen kostet ihn Zeit und möglicherweise Geld. Auch verschiedene Versicherungsverträge können Informationen liefern: Kunden wählen zwischen einem höheren Beitrag mit geringerer Selbstbeteiligung und einem niedrigeren Beitrag mit höherer Selbstbeteiligung. Bei passend gestalteten Angeboten kann ihre Wahl Hinweise auf ihr Risiko geben. Diese Auswahl nennt man Selbstselektion. Sie macht das Risiko nicht sicher erkennbar. Wirtschaftliches Screening ist hier keine medizinische Vorsorgeuntersuchung.
Monitoring bedeutet Überwachung der Vertragserfüllung. Nach dem Abschluss kontrolliert der Auftraggeber, ob die vereinbarte Arbeit ausgeführt wird, etwa durch Beobachtung und Arbeitsberichte. Das kann verborgene Handlungen besser sichtbar machen und kostet Kontrollzeit oder Geld für einen Prüfer. Fehlt dem Auftraggeber Fachwissen zur Beurteilung einer sichtbaren Arbeit, braucht er zusätzlich fachkundige Prüfung. Mehr Hinsehen allein ersetzt dieses Wissen nicht.
Staatliche Regeln schaffen gemeinsame Rechte und Pflichten. Ein Beispiel ist die Gewährleistung, also die gesetzlichen Rechte des Käufers bei einer mangelhaften Ware. Nach deutschem Recht, Stand 2026, kann der Käufer unter den gesetzlichen Voraussetzungen etwa die Beseitigung eines Mangels verlangen. Die nötigen Kosten dafür trägt grundsätzlich der Verkäufer. Solche Regeln geben dem Käufer Rechte, auch wenn er einen Mangel beim Kauf nicht erkannt hat. Sie beseitigen die Wissenslücke nicht.
Beim Kauf eines gebrauchten Haushaltsgeräts für private Zwecke von einem Händler gilt grundsätzlich eine Verjährungsfrist von zwei Jahren ab Übergabe. Verjährung bedeutet: Nach Ablauf der maßgeblichen Frist kann der Verkäufer die Erfüllung des Anspruchs wegen des Fristablaufs verweigern. Bei gebrauchter Ware kann die Frist auf ein Jahr verkürzt werden. Dafür muss der Käufer vor seiner Vertragserklärung eigens informiert werden; die Verkürzung muss ausdrücklich und gesondert im Vertrag vereinbart werden. Diese Regeln stehen im Bürgerlichen Gesetzbuch, kurz BGB. Sie bedeuten keine Versicherung gegen jede später auftretende Beschädigung.
Vergleiche daher die Wirkung mit dem Aufwand: Wer gewinnt welche Information, zu welchem Zeitpunkt und auf wessen Kosten? Signale und Prüfungen helfen bei der Auswahl, Kontrollen bei der Durchführung. Staatliche Regeln können Folgen mangelhafter Leistung abfedern; etwa eine Reparatur benötigt trotzdem Arbeit und Material. Eine Selbstbeteiligung verändert dagegen vor allem die Verteilung der Schadenkosten und damit die Anreize. Keine dieser Maßnahmen verspricht eine kostenlose Beseitigung sämtlicher Probleme.
| Maßnahme | Mögliche Wirkung | Aufwand oder Kosten |
|---|---|---|
| Signaling | Die besser informierte Seite zeigt eine Eigenschaft. | Aufwand für einen glaubwürdigen Nachweis |
| Screening | Die schlechter informierte Seite prüft vor der Auswahl. | Zeit und Kosten der Prüfung |
| Monitoring | Die Durchführung der Arbeit wird besser beobachtbar. | Zeit und Kosten der Kontrolle |
| Gewährleistung | Der Käufer erhält gesetzliche Rechte bei Mängeln. | Etwa nötige Reparaturkosten für den Verkäufer |
Merke: Wähle die Maßnahme passend zur Wissenslücke. Vergleiche ihren Nutzen mit ihrem Aufwand und den verbleibenden Risiken.
Teste dich
Alles auf einen Blick
Informationsasymmetrie
Entscheidend ist eine konkrete, für das Geschäft wichtige Wissenslücke zwischen den Seiten.
Verborgene Eigenschaften vor dem Vertrag unterscheiden sich von nicht beobachtbaren oder nicht beurteilbaren Handlungen nach dem Vertrag.
Adverse Selection verändert die Auswahl; Moral Hazard betrifft mögliche Verhaltensänderungen nach dem Abschluss.
Signaling liefert Signale, Screening prüft vor der Auswahl und Monitoring kontrolliert die Durchführung.
Staatliche Regeln geben Rechte; Informationsgewinn, Kontrolle und die Beseitigung von Mängeln verursachen dennoch Aufwand.
Eine gebrauchte Nähmaschine beurteilen
- 1Gedachter Fall: Ein Verkäufer weiß, dass seine Nähmaschine beim Nähen regelmäßig aussetzt. Der mögliche Käufer kennt diesen Fehler nicht.
- 2Der Verkäufer weiß mehr über eine für den Kauf wichtige Eigenschaft. Damit liegt Informationsasymmetrie vor.
- 3Die Eigenschaft besteht schon vor dem Vertrag und ist dem Käufer verborgen. Der Fall gehört zu Hidden Characteristics.
- 4Der Käufer lässt vor der Entscheidung eine Nahtprobe unter fachkundiger Aufsicht durchführen. Er beginnt damit ein Screening.
- 5Die Prüfung kann Informationen über die Funktion liefern. Dafür muss der Käufer Zeit einplanen und gegebenenfalls den Prüfer bezahlen.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt eine verborgene Handlung mit fehlendem Wissen zur Beurteilung einer sichtbaren Handlung. Richtig: Der Fall gehört zu Hidden Information, weil der Kunde die Arbeit sieht, ihre Qualität aber nicht beurteilen kann.
Lückentext
Nach dem Vertrag sieht ein Kunde die Arbeit eines Spezialisten, kann ihre Qualität mangels Fachwissen aber nicht beurteilen. Das ist . Bei einer freiwilligen Versicherung verändert sich die Zusammensetzung der Kunden, weil Interessenten mit geringem Risiko den gemeinsamen Beitrag ablehnen. Diese nachteilige Auswahl heißt . Ein Käufer veranlasst vor dem Kauf selbst eine Prüfung, um die Qualität der Ware zu erfahren. Damit betreibt er .