

Kaufmannseigenschaft nach HGB einfach prüfen
Du unterscheidest Kaufmannsarten, prüfst einen Gewerbebetrieb und erkennst, was Registereintrag und Rechtsschein bewirken.
Kurz gesagt
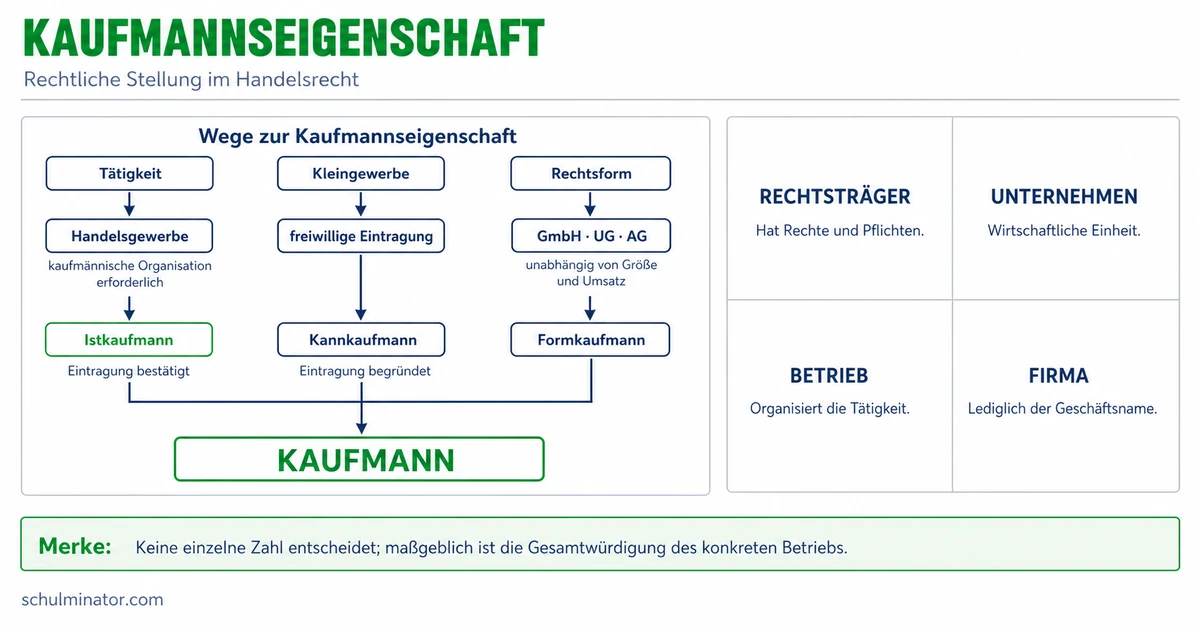
Prüfe zuerst die Rechtsform, dann bei einem Einzelunternehmer Art und Umfang des Gewerbes und den Registereintrag. Ein notwendiger kaufmännischer Geschäftsbetrieb begründet die Kaufmannseigenschaft bereits ohne Eintrag; bei einem Kleingewerbe kann der freiwillige Eintrag sie begründen.
Ein großer Warenhändler und ein kleiner Reparaturbetrieb können rechtlich unterschiedlich behandelt werden. Das Handelsgesetzbuch, kurz HGB, enthält besondere Regeln für Kaufleute. Mit Kaufmann ist hier eine rechtliche Stellung gemeint, nicht ein erlernter Beruf. Du prüfst, wodurch diese Stellung entsteht und wann jemand wegen seines Auftretens wie ein Kaufmann behandelt wird.
Deine Lernziele
Ein Gewerbe ist hier eine selbstständige, auf Dauer angelegte Tätigkeit am Markt, mit der der Unternehmer Gewinn erzielen will. Tatsächlicher Gewinn ist dafür nicht nötig. Die typische Tätigkeit eines freien Berufs, etwa die Behandlung von Patienten durch einen selbstständigen Arzt, zählt nicht zum Gewerbe. Auch für Land- und Forstwirtschaft bestehen eigene Regeln; die folgende Prüfung behandelt gewöhnliche Gewerbebetriebe.
Ein Istkaufmann betreibt nach § 1 HGB ein Handelsgewerbe. Das Zeichen § steht für einen Paragrafen, also einen nummerierten Gesetzesabschnitt. Handelsgewerbe ist ein Gewerbe, das nach seiner Art oder seinem Umfang einen kaufmännisch eingerichteten Geschäftsbetrieb erfordert. Gemeint ist eine geordnete Organisation, etwa der Buchführung, die Geschäftsvorgänge nachvollziehbar aufzeichnet. Der Betreiber ist bereits durch den Betrieb Kaufmann.
Ein Kleingewerbe benötigt eine solche kaufmännische Einrichtung nicht. Sein Einzelunternehmer kann nach § 2 HGB freiwillig seine Firma ins Handelsregister eintragen lassen. Dieses öffentliche, vom Gericht geführte Verzeichnis enthält wichtige Angaben über Kaufleute und Gesellschaften. Mit diesem Eintrag wird er Kannkaufmann.
Ein Formkaufmann ist aufgrund seiner Rechtsform Kaufmann, unabhängig von Art und Umfang seiner Tätigkeit. Ein Beispiel ist eine bereits bestehende GmbH. Die Abkürzung bedeutet Gesellschaft mit beschränkter Haftung. Sie ist eine Gesellschaft mit eigenen Rechten und Pflichten. Kaufmann ist hier die Gesellschaft. Ein kleiner Betrieb in dieser Rechtsform ist deshalb ebenfalls Formkaufmann.
Kaufmannseigenschaft
Die rechtliche Stellung als Kaufmann. Sie kann etwa durch den Betrieb eines Handelsgewerbes, einen freiwilligen Registereintrag oder die Rechtsform entstehen.
| Kaufmannsart | Entscheidender Grund |
|---|---|
| Istkaufmann | Betrieb eines Handelsgewerbes nach § 1 HGB |
| Kannkaufmann | Freiwilliger Eintrag eines Kleingewerbes nach § 2 HGB |
| Formkaufmann | Rechtsform, zum Beispiel eine bestehende GmbH |
Teste dich
Bei § 1 HGB prüfst du das Gesamtbild des Betriebs. Entscheidend ist, ob eine kaufmännische Organisation erforderlich ist. Ob der Unternehmer sie tatsächlich eingerichtet hat, ist eine andere Frage. Wer notwendige Ordnung vernachlässigt, vermeidet dadurch nicht die Kaufmannseigenschaft.
Die Art beschreibt, wie die Geschäfte aufgebaut sind. Dazu gehören die Vielfalt der Waren und Leistungen, die Geschäftsbeziehungen und die Lagerhaltung. Unterschiedliche Waren und viele verschiedene Abläufe können die Verwaltung schwieriger machen.
Der Umfang beschreibt die Größenordnung. Du betrachtest etwa die Zahl der Mitarbeiter und Betriebsstätten sowie den Umsatz. Umsatz ist der Wert der verkauften Waren oder Leistungen in einem Zeitraum, vor Abzug der Kosten. Auch das im Betrieb eingesetzte Geld und Vermögen gehört zur Betrachtung.
Prüfe diese Merkmale zusammen. § 1 HGB nennt keine feste Umsatz- oder Mitarbeitergrenze, die die Gesamtprüfung ersetzt. Begründe, weshalb der Betrieb wegen seiner Geschäfte und seiner Größe eine kaufmännische Organisation benötigt oder weshalb er überschaubar bleibt. Fehlen entscheidende Angaben, kannst du den Fall noch nicht sicher einordnen.
Für einen Einzelunternehmer gilt: Ist die kaufmännische Einrichtung erforderlich, betreibt er ein Handelsgewerbe und ist Istkaufmann. Ist sie nicht erforderlich, liegt ein Kleingewerbe vor. Dessen freiwillige Eintragung nach § 2 HGB prüfst du anschließend gesondert.
Beispiel: Ein überschaubarer Reparaturdienst
- 1Nils repariert selbstständig Reißverschlüsse. Er arbeitet allein, hat wenige gleichartige Aufträge und kein umfangreiches Lager.
- 2Die Abläufe und die Größe bleiben im Fall so überschaubar, dass keine kaufmännische Einrichtung erforderlich ist.
- 3Damit liegt ein Kleingewerbe vor. Ohne freiwilligen Registereintrag wird Nils dadurch nicht zum Kaufmann.
Merke: Prüfe die erforderliche Organisation und das Gesamtbild. Eine fehlende Buchführung beweist nicht, dass ein Betrieb ein Kleingewerbe ist.
Teste dich
Beim Registereintrag musst du zwischen einer bestätigenden und einer begründenden Wirkung unterscheiden. Die Firma ist im Handelsrecht der Name, unter dem der Kaufmann seine Geschäfte betreibt. Der Begriff meint hier also den Namen und nicht den Betrieb selbst.
Beim Istkaufmann wirkt der Eintrag deklaratorisch, also bestätigend. Die Kaufmannseigenschaft besteht schon durch den Betrieb des Handelsgewerbes. Nach § 29 HGB muss der Kaufmann seine Firma zur Eintragung anmelden. Diese Pflicht bedeutet nicht, dass er bis zum Eintrag kein Kaufmann wäre. Auch die Anmeldung, also der Antrag beim Gericht, ist nicht der Beginn seiner Kaufmannseigenschaft.
Beim Kannkaufmann nach § 2 HGB wirkt der Eintrag konstitutiv, also begründend. Der hier betrachtete Einzelunternehmer mit Kleingewerbe hat ein Wahlrecht. Die Kaufmannseigenschaft entsteht durch die Eintragung seiner Firma. Der Entschluss oder der Antrag allein genügt dafür nicht.
Merke dir deshalb zwei getrennte Fragen: Muss der Unternehmer seine Firma anmelden? Und hat er die Kaufmannseigenschaft schon vorher oder entsteht sie durch den Eintrag? Beim Istkaufmann besteht eine Anmeldepflicht trotz bereits bestehender Kaufmannseigenschaft. Beim Kleingewerbetreibenden nach § 2 HGB begründet der freiwillige Eintrag diese Stellung.
| Fall | Eintragung | Wirkung |
|---|---|---|
| Istkaufmann | Anmeldung ist Pflicht | Deklaratorisch: bestätigt die bestehende Stellung |
| Kannkaufmann nach § 2 HGB | Eintragung ist freiwillig | Konstitutiv: begründet die Stellung |
Beispiel: Ein kleiner Überspieldienst
- 1Omar überträgt gewerblich alte Tonaufnahmen auf neue Datenträger. Sein Einzelbetrieb bleibt ein Kleingewerbe.
- 2Er beantragt freiwillig die Eintragung seiner Firma. Der Antrag macht ihn noch nicht zum Kannkaufmann.
- 3Mit der Eintragung wird er Kannkaufmann. Diese Eintragung wirkt konstitutiv.
Teste dich
Ein professioneller Auftritt allein begründet keine Kaufmannseigenschaft nach den bisher behandelten Regeln. Rechtsschein bedeutet, dass nach außen ein rechtlicher Zustand zu bestehen scheint, der tatsächlich nicht besteht. Eine Behandlung als Scheinkaufmann macht den Betroffenen nicht allgemein zum Kaufmann.
Ein Scheinkaufmann ist kein Kaufmann, erweckt oder unterhält aber durch sein eigenes Verhalten diesen Eindruck. Ein Geschäftspartner muss gutgläubig sein: Er kennt die fehlende Kaufmannseigenschaft nicht und darf auf den Eindruck vertrauen. Außerdem muss dieser Eindruck sein Geschäft beeinflusst haben. Gegenüber diesem Partner muss der Betroffene sich dann als Kaufmann behandeln lassen und die entsprechenden Nachteile tragen. Wer die Wahrheit kennt oder unabhängig von dem Eindruck handelt, kann sich auf diesen Schutz nicht stützen.
Davon unterscheidest du den Fiktivkaufmann nach § 5 HGB. Hier besteht ein Registereintrag. Ist eine Firma eingetragen und wird darunter ein Gewerbe betrieben, kann gegenüber einem Partner, der sich auf die Eintragung beruft, nicht eingewendet werden, das Gewerbe sei kein Handelsgewerbe. Das gilt etwa, wenn ein früher großes Gewerbe inzwischen kleiner geworden ist und die Firma weiter eingetragen bleibt. Dafür muss der Partner nicht zusätzlich auf einen falschen Werbeauftritt vertraut haben.
Prüfe also den Grund der Behandlung: Betrieb eines Handelsgewerbes, freiwilliger Eintrag und Rechtsform können die Kaufmannseigenschaft begründen. Beim Scheinkaufmann geht es um den Schutz eines gutgläubigen Partners wegen des vom Betroffenen geschaffenen Eindrucks. § 5 HGB knüpft dagegen an die eingetragene Firma und das darunter betriebene Gewerbe an.
Beispiel: Ein irreführender Geschäftsbrief
- 1Paul betreibt ein nicht eingetragenes Kleingewerbe. Er bezeichnet sich in einem Angebot wahrheitswidrig als eingetragenen Kaufmann.
- 2Ein Lieferant darf auf diesen Eindruck vertrauen und liefert gerade deshalb auf spätere Bezahlung.
- 3Paul muss sich gegenüber diesem gutgläubigen Lieferanten als Kaufmann behandeln lassen. Sein Brief ersetzt aber keinen Registereintrag.
Merke: Beim Scheinkaufmann prüfst du den zurechenbaren Eindruck und das gutgläubige Vertrauen des Partners. Beim Fiktivkaufmann nach § 5 HGB prüfst du die Registerlage und das darunter betriebene Gewerbe.
Teste dich
Alles auf einen Blick
Kaufmannseigenschaft
Wer ein Handelsgewerbe betreibt, ist bereits ohne Registereintrag Kaufmann.
Beim Kleingewerbe nach § 2 HGB begründet der freiwillige Eintrag die Kaufmannseigenschaft.
Bei einer bestehenden GmbH entscheidet die Rechtsform.
Art und Umfang zeigen, ob eine kaufmännische Einrichtung erforderlich ist.
Beim Istkaufmann bestätigt der Eintrag die Stellung; beim Kannkaufmann nach § 2 HGB begründet er sie.
Die Behandlung als Scheinkaufmann schützt den gutgläubigen Partner, der wegen des zurechenbaren Eindrucks handelt.
Einen Werkzeughandel prüfen
- 1Deniz betreibt als Einzelunternehmer einen Werkzeughandel. Er verkauft viele unterschiedliche Waren, unterhält mehrere Betriebsstätten und beschäftigt zahlreiche Mitarbeiter.
- 2Prüfe die Art: Unterschiedliche Waren, Lieferanten und Lagerabläufe machen die Geschäfte vielfältig.
- 3Prüfe den Umfang: Mehrere Betriebsstätten und zahlreiche Mitarbeiter erhöhen den Organisationsbedarf.
- 4Im Fall erfordert das Gesamtbild eine kaufmännische Einrichtung. Deniz betreibt daher ein Handelsgewerbe und ist Istkaufmann nach § 1 HGB.
- 5Auch wenn die Eintragung noch fehlt, besteht seine Kaufmannseigenschaft. Er muss seine Firma anmelden; der Eintrag wirkt bestätigend.
Fehler finden
Fehler in Zeile 2Die zweite Zeile verwechselt die bestätigende Wirkung beim Istkaufmann mit einer begründenden Wirkung. Richtig: Rafael ist bereits ohne Registereintrag Kaufmann, weil er ein Handelsgewerbe betreibt.
Lückentext
Ein Einzelunternehmer betreibt ein Gewerbe, das eine kaufmännische Einrichtung erfordert. Bereits ohne Registereintrag ist er . Bei einem Kleingewerbetreibenden, der durch seinen freiwilligen Eintrag nach § 2 HGB Kaufmann wird, wirkt der Eintrag . Ein Nichtkaufmann täuscht durch sein Verhalten Kaufmannseigenschaft vor. Gegenüber einem gutgläubigen Partner, der deshalb den Vertrag schließt, wird er als behandelt.