

Businessplan erstellen und Geschäftsideen prüfen
Du verbindest die Teile eines Businessplans, schätzt Geldbedarf und prüfst, ob eine Geschäftsidee auf Dauer bestehen kann.
Kurz gesagt
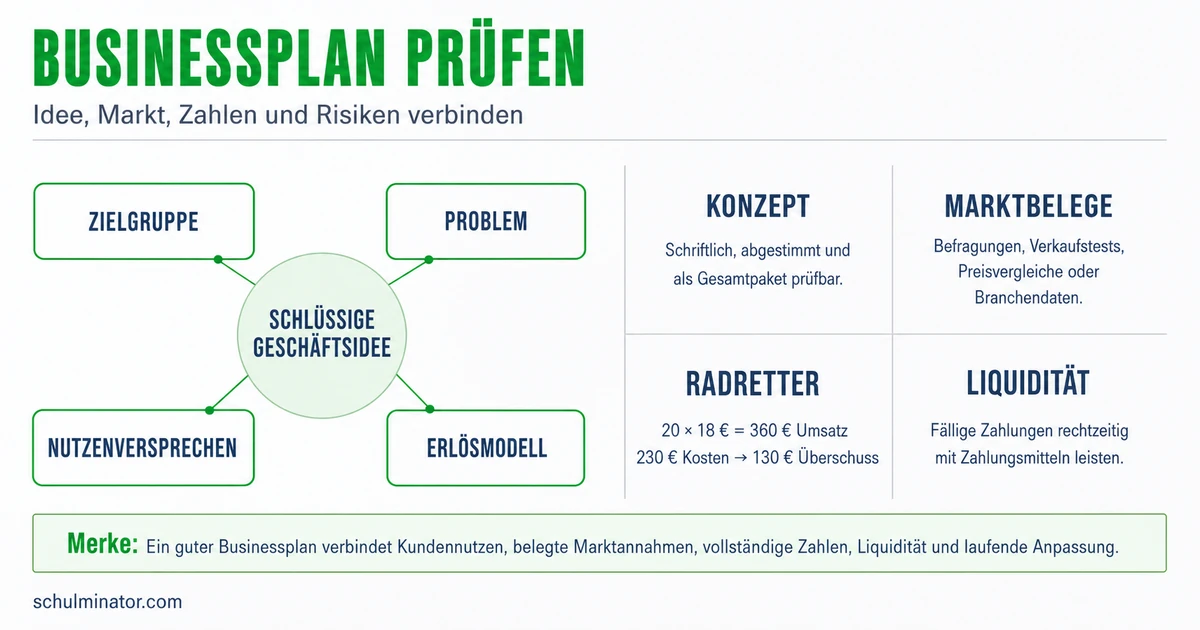
Erstelle einen Businessplan, indem du Angebot, Kunden, Verkauf, Organisation und Finanzen aufeinander abstimmst. Prüfe deine Annahmen zu Nachfrage, Kosten und Zahlungen. Verbessere den Plan auch mit Blick auf Umwelt, Arbeitsbedingungen und Risiken.
Eine gute Idee ist ein Anfang. Ob daraus ein tragfähiges Geschäft wird, hängt auch von Kunden, Kosten und rechtzeitigen Zahlungen ab. Du lernst, diese Punkte in einem Plan zu verbinden und Schwachstellen gezielt zu verbessern. Die Zahlenfälle dieser Lektion sind erfundene, vereinfachte Schülerprojekte, keine Preisangaben für echte Unternehmen.
Deine Lernziele
Ein Businessplan ist ein schriftlicher Geschäftsplan. Er beschreibt, was du anbieten willst, für wen und wie das Vorhaben funktionieren soll. Ein Produkt ist eine Ware; eine Dienstleistung ist eine Arbeit für einen Kunden. Beginne mit dem Nutzen: Welches Problem löst dein Angebot? Deine Zielgruppe ist die Gruppe der Kunden, die du erreichen willst.
Beschreibe danach den Markt: Welche Angebote gibt es und wer möchte sie kaufen? Nachfrage ist der Wunsch, ein Angebot zu kaufen, verbunden mit der Bereitschaft und Möglichkeit, dafür zu zahlen. Konkurrenten bieten etwas Ähnliches an. Vergleiche deshalb Nutzen, Preise und Erreichbarkeit. Viele mögliche Kunden sind noch kein Nachweis für viele Käufe.
Marketing umfasst, wie du Kunden auf dein Angebot aufmerksam machst und sie dafür gewinnst. Der Vertrieb beschreibt, wie das Angebot zum Kunden kommt, etwa durch Abholung oder Lieferung. Zur Organisation gehören Standort, Aufgaben, Fähigkeiten und benötigte Mittel. Die Rechtsform regelt den rechtlichen Aufbau eines Unternehmens, etwa wer dafür Verantwortung trägt. Welche Form zu einem echten Unternehmen passt, muss gesondert geprüft werden.
Der Finanzteil verbindet diese Überlegungen mit Zahlen: Welche Menge möchtest du zu welchem Preis verkaufen? Welche Kosten entstehen und woher kommt das benötigte Geld? Ändert sich bei gleicher geplanter Verkaufsmenge der Preis, musst du auch die Umsatzplanung ändern. Umsatz ist der Verkaufswert der verkauften Waren oder Leistungen. Ebenso muss eine zugesagte Liefermenge zur verfügbaren Arbeitszeit passen. Ein Plan ist schlüssig, wenn seine Teile zusammenpassen.
Eine kurze Zusammenfassung nennt die wichtigsten Punkte des Vorhabens. Sie muss zu den ausführlichen Angaben passen. Ergänze Chancen, Risiken und Belege, etwa Preisangebote. Die genaue Kapitelreihenfolge kann verschieden sein. Entscheidend sind nachvollziehbare Inhalte und ihre Verbindung.
Businessplan
Ein schriftlicher Plan, der Geschäftsidee, Kunden, Umsetzung und Finanzen zu einem nachvollziehbaren Vorhaben verbindet.
Beispiel: Ein erfundener Schirmverleih am Sportplatz
- 1Angebot und Kunden: Besucher eines Sportfestes können bei Regen einen Schirm ausleihen.
- 2Vertrieb und Organisation: Ausgabe und Rückgabe liegen am Eingang; ein Helfer übernimmt die Rückgabe.
- 3Finanzen und Risiko: Die Planung berücksichtigt Kauf und Pflege der Schirme sowie den Fall eines trockenen Festtags.
Merke: Prüfe Verbindungen: Ein anderer Preis verändert bei gleicher Verkaufsmenge den Umsatz; mehr versprochene Leistungen brauchen passende Zeit und Mittel.
Teste dich
Der Absatz ist die verkaufte Menge in einem Zeitraum, etwa Stück pro Monat. Begründe deine Schätzung mit Beobachtungen, Gesprächen mit möglichen Kunden oder einem kleinen Testverkauf. Eine Kaufabsicht ist noch keine feste Bestellung. Prüfe auch, wie viel du herstellen oder leisten kannst. Notiere zu jeder Annahme, worauf sie beruht und was noch unsicher ist.
Ein erfundenes Projekt verkauft Kabelhalter aus Kork. Nach einem kleinen Test plant es mit zwölf Käufern pro Woche und einem Kabelhalter je Käufer. Für vier Verkaufswochen schätzt es den Absatz auf 12 \cdot 1 \cdot 4 = 48 Stück. Bei einem angenommenen Preis von acht Euro je Stück ergibt das 48 \cdot 8 = 384 Euro Umsatz. Die Rechnung ist eine begründbare Schätzung, keine Zusage künftiger Käufe.
Fixe Kosten hängen im betrachteten Zeitraum und Mengenbereich nicht von der hergestellten Menge ab, etwa eine fest vereinbarte Monatsmiete. Variable Kosten verändern sich mit der Menge. Für das Kabelhalter-Modell nehmen wir drei Euro variable Kosten je hergestelltem Stück und 120 Euro fixe Kosten im Monat an. Es stellt so viele Stücke her, wie es verkauft. Seine variablen Kosten betragen 48 \cdot 3 = 144 Euro, seine Gesamtkosten 144 + 120 = 264 Euro. Der Gewinn im Modell ist Umsatz minus Gesamtkosten: 384 - 264 = 120 Euro. Umsatz ist also nicht Gewinn. Diese vereinfachten Rechnungen enthalten die jeweils genannten Kosten; Steuern und weitere Kosten echter Unternehmen werden hier nicht berechnet.
Der Deckungsbeitrag je Stück ist der Preis minus variable Kosten je Stück. Im Modell bleiben 8 - 3 = 5 Euro je Kabelhalter zur Deckung der fixen Kosten. Bei unverändertem Preis, unveränderten variablen Kosten je Stück und gleichbleibenden fixen Kosten liegt die Gewinnschwelle bei 120 \div 5 = 24 verkauften Stück. Dann sind Umsatz und Gesamtkosten gleich; der Gewinn beträgt null Euro. Diese Rechnung gilt hier für ein Produkt mit positivem Deckungsbeitrag. Ergibt die Division keine ganze Stückzahl, ist bei unteilbaren Produkten die nächste ganze Zahl die kleinste Menge ohne Verlust.
Der Kapitalbedarf ist das Geld, das du für den Start und die Zeit bis zu ausreichenden Einzahlungen brauchst. Ermittle Anschaffungen, erste Ausgaben und einen begründeten Geldpuffer für weitere Zahlungen. Ein anderer Modellbetrieb plant 300 Euro für Geräte, 150 Euro für erstes Material und 100 Euro Puffer für andere Rechnungen ein: 300 + 150 + 100 = 550 Euro. Bei 400 Euro eigenen Mitteln fehlen 550 - 400 = 150 Euro. Der Finanzierungsplan zeigt, woher dieser fehlende Betrag kommen soll, etwa aus zusätzlichem eigenen Geld oder einem vereinbarten Kredit. Ein Kredit ist geliehenes Geld, das zurückgezahlt werden muss.
Liquidität bedeutet, fällige Zahlungen leisten zu können. Ein Liquiditätsplan ordnet erwartete Einzahlungen und Auszahlungen nach ihren Terminen. Verfügbares Geld am Anfang plus Einzahlungen minus Auszahlungen ergibt den geplanten Geldbestand am Ende. Auch dazwischen darf keine ungedeckte Zahlung entstehen. Beispiel: Von 100 Euro Anfangsguthaben sollen am Monatsanfang 180 Euro bezahlt werden; 240 Euro kommen erst später herein. Am Monatsende wären 100 + 240 - 180 = 160 Euro vorhanden. Zum frühen Zahlungstermin fehlen aber 180 - 100 = 80 Euro. Ein späterer Überschuss löst diese frühere Lücke nicht.
| Größe | Was wird erfasst? |
|---|---|
| Absatz | Verkaufte Stücke oder Leistungen im gewählten Zeitraum |
| Umsatz | Verkaufsmenge mal Preis |
| Gewinn im Modell | Umsatz abzüglich sämtlicher im Modell berücksichtigter Kosten |
| Kapitalbedarf | Geld für Start und Anlaufphase einschließlich geplantem Puffer |
| Liquidität | Verfügbares Geld im Vergleich zu fälligen Zahlungen |
Merke: Begründe Menge, Preis und Kosten getrennt. Prüfe danach auch die Zahlungstermine: Ein rechnerischer Gewinn beweist keine ausreichende Liquidität.
Teste dich
Tragfähigkeit bedeutet hier: Eine Idee kann unter nachvollziehbaren Annahmen auf Dauer bestehen. Prüfe dafür Markt, Finanzen, Nachhaltigkeit und Risiken gemeinsam. Gute Nachfrage ersetzt keine Kostendeckung; ein rechnerischer Gewinn ersetzt kein Geld am Zahlungstermin. Für einen echten Betrieb muss das erwirtschaftete Geld außerdem zum Lebensunterhalt des Unternehmers und zu weiteren Verpflichtungen passen.
Prüfe zuerst den Markt: Haben mögliche Kunden dein Angebot zu dem geplanten Preis tatsächlich gekauft oder bloß Interesse gezeigt? Vergleiche ähnliche Angebote. Prüfe dann die Finanzen: Deckt der erwartete Umsatz die Kosten? Ist das Geld für den Start gesichert? Reicht es zu den einzelnen Zahlungsterminen? Eine noch unbestätigte Finanzierung ist eine offene Bedingung des Plans.
Nachhaltigkeit richtet den Blick darauf, ob Handeln auch längerfristig verträglich ist. Das Drei-Säulen-Modell betrachtet dafür Ökologie, Ökonomie und Soziales gemeinsam. Ökologie meint den Umweltbereich, etwa Materialverbrauch und Abfall. Ökonomie meint den wirtschaftlichen Bereich, etwa die dauerhafte Kostendeckung. Zum sozialen Bereich gehören Menschen und ihre Arbeitsbedingungen, etwa sichere Arbeit und faire Bezahlung. Ein höherer Gewinn allein belegt in diesem Modell keine Nachhaltigkeit. Iris Pufé erläuterte diese drei gleichberechtigten Bereiche 2014 und wies auch auf Grenzen der Darstellung als getrennte Säulen hin.
Ein Zielkonflikt liegt vor, wenn eine Verbesserung ein anderes Ziel erschwert. Ein erfundener Verpackungsservice kann eine länger nutzbare Verpackung anbieten, muss dafür aber zunächst mehr Geld ausgeben. Prüfe dann Materialeinsparung, Bezahlbarkeit und Zahlungstermine gemeinsam. Eine Umweltidee braucht ebenso eine finanzielle Prüfung wie eine Sparidee eine Prüfung der Arbeitsbedingungen.
Mit einer SWOT-Analyse sammelst du Stärken, Schwächen, Chancen und Risiken. Die Buchstaben stammen aus den englischen Wörtern Strengths, Weaknesses, Opportunities und Threats für diese vier Felder. Für deine Prüfung kannst du etwa eine vorhandene Fähigkeit als Stärke und fehlende Erfahrung als Schwäche notieren. Eine mögliche neue Kundengruppe ist eine Chance; ein möglicher Ausfall wichtiger Lieferungen ist ein Risiko. Halte fest, wie sich jedes wichtige Risiko auswirkt und welche Maßnahme dazu passt.
Rechne zusätzlich einen ungünstigeren Fall: Was passiert bei weniger Absatz, höheren Materialkosten oder späteren Kundenzahlungen? Ändere Annahmen offen, statt Wunschzahlen einzusetzen. Bei unsicherer Nachfrage kann ein kleiner Test vor einer großen Anschaffung helfen. Bei einer frühen Zahlungslücke kannst du beispielsweise eine Anzahlung vereinbaren: Der Kunde zahlt einen Teil des Preises vorab. Zähle sie im Plan erst dann als rechtzeitig erwartete Zahlung, wenn Betrag und Termin vereinbart sind. Berechne nach jeder Änderung die betroffenen Teile erneut. Bleibt eine entscheidende Lücke offen, ist die Idee noch nicht startbereit.
Beispiel: Ein erfundener Verleih von Gartenwerkzeug
- 1Stärke: Der Gründer kann die Werkzeuge selbst warten. Schwäche: Für die Ausgabe hat er bisher wenig Zeit.
- 2Chance: Ein neuer Gartenverein könnte Kunde werden. Risiko: Ein wichtiges Gerät könnte ausfallen.
- 3Verbesserung: Der Gründer testet feste Ausgabezeiten und prüft die Kosten eines Ersatzgeräts. Eine mögliche neue Kundengruppe zählt noch nicht als gesicherter Absatz.
Merke: Eine Verbesserung muss zur Schwachstelle passen. Prüfe anschließend erneut Kundenannahmen, Kosten, Geldtermine sowie Folgen für Umwelt und Menschen.
Teste dich
Alles auf einen Blick
Businessplan
Angebot, Kunden, Verkauf, Organisation und Finanzplanung müssen zueinander passen.
Begründe Absatz, Preise und Kosten; unterscheide Kaufinteresse von festen Bestellungen.
Umsatz ist Menge mal Preis; Gewinn im vereinfachten Modell ist Umsatz minus Gesamtkosten.
Plane Anschaffungen, die Anlaufphase und einen begründeten Puffer.
Auch bei einem späteren Überschuss kann vorher Geld fehlen.
Bewerte Markt, Finanzen, Umwelt, soziale Bedingungen und Risiken gemeinsam.
Eine erfundene Geschäftsidee für Buchhüllen prüfen
- 1Ein Team plant für einen Monat 15 Buchhüllen aus Stoff zu je 14 Euro. Ein Test mit möglichen Kunden soll klären, ob diese Menge zu diesem Preis erreichbar ist.
- 2Im vereinfachten Modell liegen sämtliche variablen Kosten bei sechs Euro je Hülle und die fixen Monatskosten bei 80 Euro. Wie in der Lektion werden keine weiteren Kosten oder Steuern berechnet.
- 3Der geplante Umsatz beträgt 15 \cdot 14 = 210 Euro. Die variablen Kosten betragen 15 \cdot 6 = 90 Euro, die Gesamtkosten 90 + 80 = 170 Euro.
- 4Der Gewinn im Modell beträgt 210 - 170 = 40 Euro. Der Deckungsbeitrag je Hülle ist 14 - 6 = 8 Euro. Bei gleichbleibenden Werten liegt die Gewinnschwelle bei 80 \div 8 = 10 Hüllen.
- 5Im ungünstigeren Fall werden acht Hüllen hergestellt und verkauft: Der Umsatz beträgt 8 \cdot 14 = 112 Euro, die Kosten betragen 8 \cdot 6 + 80 = 128 Euro. Es entstehen 16 Euro Verlust.
- 6Das Team prüft vor dem Start, ob genug Geld für Zahlungen vorhanden ist, welche Stoffe es nutzt und ob die Arbeit sicher verteilt ist. Die positive erste Rechnung allein reicht für die Entscheidung noch nicht.
Fehler finden
Fehler in Zeile 4Die letzte Zeile verwechselt Umsatz und Gewinn. Richtig: Der Umsatz beträgt 20 \cdot 7 = 140 Euro. Nach Abzug der Gesamtkosten bleiben 140 - 100 = 40 Euro Gewinn im Modell.
Lückentext
Ein Team plant, im Monat 35 Aufträge zu erledigen. Diese Anzahl ist sein geplanter . Eine Rechnung vom Mai wird einen Monat später bezahlt. Die Einzahlung gehört im Liquiditätsplan zum . Ein Gründer prüft, ob seine Mitarbeiter sicher arbeiten können. Im Drei-Säulen-Modell prüft er damit den Bereich.