

Risiko in der Wirtschaft: erkennen und bewerten
Du unterscheidest Risiko, Sicherheit und Ungewissheit, bewertest mögliche Schäden und wählst passende Gegenmaßnahmen.
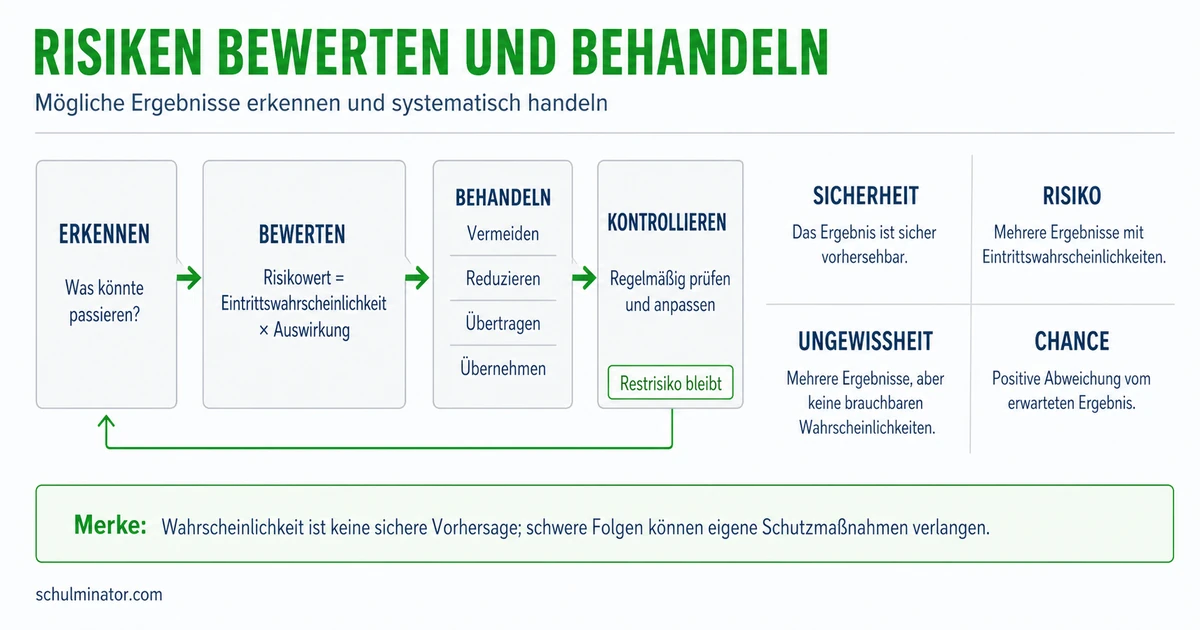
Kurz gesagt
Ein wirtschaftliches Risiko ist die Gefahr eines Verlusts. Du bewertest, wie wahrscheinlich ein Ereignis ist und welche Folgen es hätte. Danach entscheidest du, ob du das Risiko vermeidest, reduzierst, überträgst oder bewusst übernimmst.
Ein Betrieb muss Entscheidungen treffen, bevor er weiß, wie die Zukunft verläuft. Eine Lieferung kann beschädigt werden oder ein Angebot weniger Käufer finden als geplant. Wer mögliche Verluste früh erkennt, kann seine Entscheidung besser begründen.
Deine Lernziele
Ein wirtschaftliches Risiko ist die Gefahr eines Verlusts, etwa durch zusätzliche Kosten oder geringere Einnahmen. Für Entscheidungen unterscheiden wir hier drei Fälle danach, welche Informationen vorliegen. Dabei betrachten wir jeweils ein bestimmtes Ergebnis, nicht sämtliche Gefahren eines Betriebs.
Bei Sicherheit steht das betrachtete Ergebnis fest. In einem vereinfachten Rechenfall kann zum Beispiel ein bestimmter Preis fest vorgegeben sein. Das bedeutet nicht, dass ein echter Betrieb vor jeder Gefahr geschützt ist. Bei einer Entscheidung unter Risiko sind verschiedene Ergebnisse möglich. Du kannst ihnen Eintrittswahrscheinlichkeiten zuordnen: Zahlen, die angeben, wie wahrscheinlich die Ergebnisse sind. Solche Zahlen können auf Beobachtungen beruhen oder begründete Schätzungen sein. Eine Wahrscheinlichkeit ist keine Zusage, dass ein Ergebnis eintritt.
Bei Ungewissheit kennst du mögliche Ergebnisse, kannst ihnen aber keine Wahrscheinlichkeiten zuordnen. Mehrere mögliche Ergebnisse machen eine Entscheidung deshalb noch nicht zu einer Entscheidung unter Risiko im hier verwendeten Sinn. Die entscheidende Frage lautet: Lassen sich den Ergebnissen Wahrscheinlichkeiten zuordnen?
Eintrittswahrscheinlichkeit
Sie gibt an, wie wahrscheinlich ein bestimmtes Ereignis ist. Prozent bedeutet von hundert: 10 Prozent entsprechen zehn von hundert vergleichbaren Fällen im rechnerischen Durchschnitt.
Beispiel: Drei Annahmen in einer Papierwerkstatt
- 1Für eine reine Preisrechnung ist der Preis einer Papierschachtel mit 6 Euro fest vorgegeben. Hinsichtlich dieses Preises rechnet die Werkstatt unter Sicherheit.
- 2Bei einem bestimmten Schneideauftrag setzt die Werkstatt die Wahrscheinlichkeit für Ausschuss mit 10 Prozent an. Ausschuss ist Material, das sich nicht verkaufen lässt. Für diese Entscheidung kann sie mit Risiko rechnen.
- 3Für eine neuartige Papierdekoration nennt die Werkstatt drei mögliche Verkaufsergebnisse. Sie kann ihnen keine Wahrscheinlichkeiten zuordnen. Das ist Ungewissheit.
Teste dich
Beschreibe zuerst das Ereignis und den betrachteten Zeitraum oder Vorgang. Frage dann: Wie wahrscheinlich ist es? Welche Folgen hätte es? Das Schadensausmaß ist die Größe des möglichen Schadens. Dazu können Reparaturkosten, verlorene Ware oder unterbrochene Arbeit gehören. Vergleiche Wahrscheinlichkeiten für denselben Zeitraum oder gleichartige Vorgänge.
Für einen Fall mit genau zwei Ergebnissen kannst du einen einfachen Durchschnitt berechnen: Entweder entsteht ein festgelegter Geldschaden oder es entsteht kein Schaden. Multipliziere die Eintrittswahrscheinlichkeit mit diesem Geldschaden. Das Ergebnis heißt Schadenerwartungswert. Es ist der rechnerische Durchschnitt über viele vergleichbare Fälle, keine Vorhersage für den nächsten Einzelfall. Bei 10 Prozent rechnest du mit einem Zehntel des Schadens.
Der Durchschnitt reicht für eine Entscheidung nicht aus. Seltene große Schäden können denselben Durchschnitt ergeben wie häufige kleine Schäden. Prüfe deshalb auch, ob der Betrieb einen einzelnen großen Schaden bezahlen könnte. Ein Betrieb kann trotz eines kleinen Durchschnittswerts in Schwierigkeiten geraten, wenn er nach einem Schaden seine Rechnungen nicht mehr bezahlen kann.
Beispiel: Eine erfundene Lieferung aus einem Keramikbetrieb
- 1Für eine Lieferung nehmen wir zwei mögliche Ergebnisse an: Mit 10 Prozent Wahrscheinlichkeit entsteht ein Bruchschaden von 200 Euro; andernfalls entsteht kein Schaden.
- 2Ein Zehntel von 200 Euro sind 20 Euro. Der Schadenerwartungswert beträgt 20 Euro pro Lieferung.
- 3Bei einer einzelnen Lieferung sind unter diesen Annahmen 0 Euro oder 200 Euro Schaden möglich. Die 20 Euro sind der rechnerische Durchschnitt.
Merke: Bewerte Wahrscheinlichkeit und Folgen gemeinsam. Ein kleiner Durchschnittswert macht einen möglichen hohen Einzelschaden nicht klein.
Teste dich
Der geplante Umgang mit Risiken heißt Risikomanagement. Du erkennst mögliche Gefahren, bewertest sie, wählst Maßnahmen und prüfst deren Wirkung. Für die Wahl vergleichst du den Nutzen der Tätigkeit, mögliche Schäden und die Kosten des Schutzes. Frage auch, ob du den verbleibenden Schaden bezahlen könntest.
Beim Vermeiden verzichtest du auf die Tätigkeit, aus der das betrachtete Risiko entsteht. Dadurch kann auch eine Verdienstmöglichkeit entfallen. Beim Reduzieren senkst du die Wahrscheinlichkeit oder das Schadensausmaß oder beides. Eine Sicherungskopie etwa ist eine zusätzliche Kopie von Daten. Sie kann verlorene Arbeit wiederherstellbar machen und so die Folgen eines Geräteausfalls verringern, ohne den Ausfall selbst zu verhindern.
Beim Übertragen gibst du etwa finanzielle Folgen an jemand anderen weiter. Ein Versicherer übernimmt gegen einen Beitrag vereinbarte Schäden ganz oder teilweise. Der Beitrag heißt Versicherungsprämie. Die Versicherung selbst verhindert das schädliche Ereignis dadurch nicht. Prüfe, welche Schäden der Vertrag abdeckt und welche Kosten bei dir bleiben. Beim Übernehmen entscheidest du nach der Bewertung, das Risiko selbst zu tragen. Das kann bei einem gut bezahlbaren möglichen Verlust sinnvoll sein, wenn Schutzmaßnahmen im Verhältnis dazu teuer wären. Plane ein, wie du den Schaden bezahlen würdest. Bewusstes Übernehmen unterscheidet sich davon, eine Gefahr zu übersehen.
Die Maßnahmen lassen sich verbinden: Du kannst die Wahrscheinlichkeit eines Schadens senken, einen Teil der Kosten versichern und den Rest selbst tragen. Prüfe später, ob deine Annahmen und Maßnahmen noch passen.
| Strategie | Was ändert sich? |
|---|---|
| Vermeiden | Die Tätigkeit mit dem betrachteten Risiko entfällt. |
| Reduzieren | Wahrscheinlichkeit oder mögliche Folgen werden kleiner. |
| Übertragen | Ein anderer trägt vereinbarte Folgen, etwa ein Versicherer. |
| Übernehmen | Der Betrieb trägt das bewertete Risiko bewusst selbst. |
Merke: Begründe deine Wahl mit Wahrscheinlichkeit, möglichem Schaden, Bezahlbarkeit und Kosten der Maßnahme. Eine Versicherung ersetzt die Prüfung von Schutzmaßnahmen nicht.
Teste dich
Alles auf einen Blick
Risiko
Sicherheit bedeutet ein feststehendes Ergebnis; bei Risiko lassen sich Wahrscheinlichkeiten zuordnen, bei Ungewissheit nicht.
Betrachte Wahrscheinlichkeit und Schadensausmaß für denselben Zeitraum oder vergleichbare Vorgänge.
Der Schadenerwartungswert ist keine Vorhersage des nächsten Einzelschadens.
Du kannst ein Risiko vermeiden, reduzieren, übertragen oder bewusst übernehmen.
Vergleiche Nutzen, mögliche Folgen und Schutzkosten und prüfe, ob du verbleibende Schäden bezahlen kannst.
Ein Buchbinder vergleicht zwei Möglichkeiten
- 1Ein Buchbinder nimmt für einen Auftrag an: Mit 20 Prozent Wahrscheinlichkeit werden Etiketten falsch sortiert. Der Nachdruck kostet dann 80 Euro; andernfalls entsteht kein Schaden.
- 2Ohne zusätzliche Hilfe beträgt der Schadenerwartungswert 20 Prozent von 80 Euro, also 16 Euro pro Auftrag.
- 3Eine Sortierhilfe kostet 4 Euro pro Auftrag. Für dieses Beispiel nehmen wir an, dass sie die Fehlerwahrscheinlichkeit auf 5 Prozent senkt. Der mögliche Nachdruck kostet weiterhin 80 Euro.
- 4Mit Sortierhilfe beträgt der Schadenerwartungswert 5 Prozent von 80 Euro, also 4 Euro pro Auftrag. Zusammen mit den 4 Euro für die Hilfe sind das durchschnittlich 8 Euro pro Auftrag.
- 5Der Buchbinder wählt die Sortierhilfe: Unter diesen Annahmen ist die durchschnittliche Belastung mit 8 Euro geringer als mit 16 Euro. Er reduziert die Wahrscheinlichkeit des Fehlers.
- 6Der mögliche Nachdruck kostet im Einzelfall weiterhin 80 Euro. Diesen Betrag muss der Buchbinder trotz des kleineren Durchschnitts bezahlen können.
Fehler finden
Fehler in Zeile 3Die letzte Zeile verwechselt die Übernahme von Kosten mit einer geringeren Wahrscheinlichkeit. Richtig: Die Beitragszahlung finanziert die vereinbarte Übernahme von Reparaturkosten; sie senkt dadurch nicht die Wahrscheinlichkeit einer Beschädigung.
Lückentext
Ein Händler kennt mögliche Verkaufsergebnisse, kann ihnen aber keine Wahrscheinlichkeiten zuordnen. Für diese Entscheidung liegt vor. Bei unverändertem Geldschaden und gleichem Zeitraum wird das schädliche Ereignis wahrscheinlicher. Der Schadenerwartungswert . Ein Blumenladen bewertet einen möglichen Warenverlust von höchstens 12 Euro als gut bezahlbar. Er verzichtet auf eine zusätzliche Schutzmaßnahme für 80 Euro und plant Geld für den möglichen Verlust ein. Seine gewählte Strategie ist .