

Fixe und variable Kosten einfach erklärt
Du unterscheidest Kostenarten, berechnest Gesamtkosten und erkennst, wie sich Kosten bei größeren Mengen verändern.
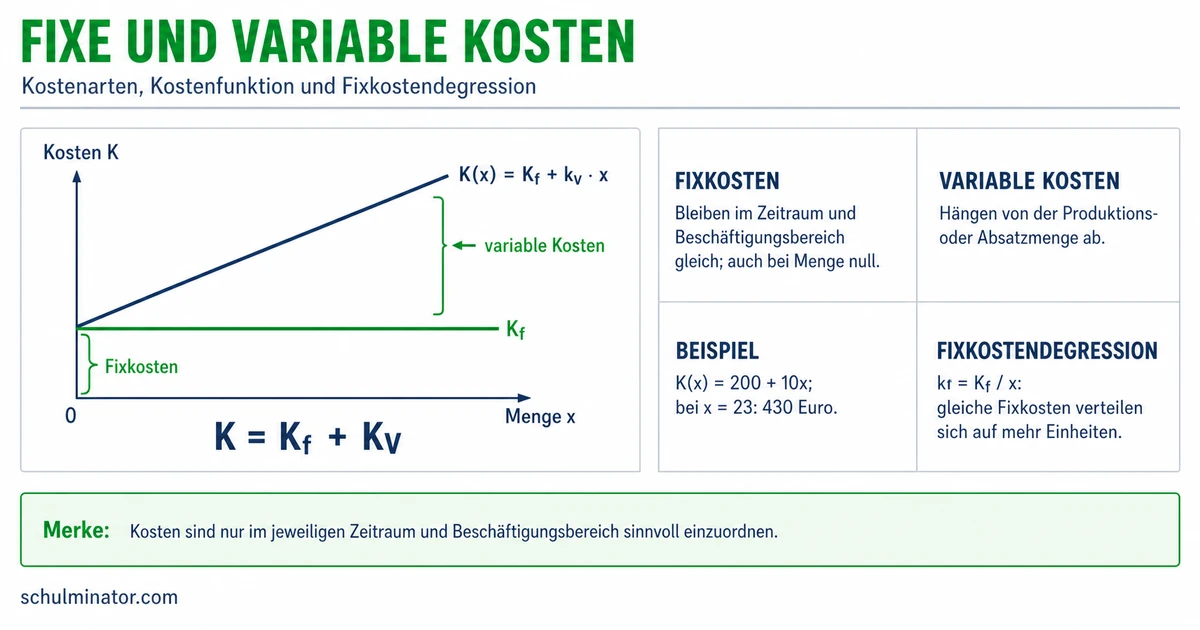
Kurz gesagt
Fixe Kosten bleiben im betrachteten Zeitraum und Mengenbereich gleich. Variable Kosten ändern sich mit der hergestellten Menge. Bei proportionalen variablen Kosten berechnest du die Gesamtkosten aus Fixkosten plus Menge mal variable Kosten je Stück.
Eine Werkstatt braucht Räume und Material, um Produkte herzustellen. Welche Kosten ändern sich, wenn sie mehr Stücke herstellt? Du lernst, Kosten zu unterscheiden und richtig zu berechnen. Die Zahlenbeispiele dieser Erklärung sind erfunden und vereinfacht.
Deine Lernziele
Vergleiche zunächst denselben Zeitraum, etwa einen Monat, und dieselbe Art von Produkt. Die Produktionsmenge ist die Zahl der hergestellten Stücke. Fixe Kosten bleiben bei unterschiedlichen Mengen im betrachteten Mengenbereich gleich. Eine vertraglich feste Raummiete kann dazu zählen. Fix bedeutet hier nicht, dass der Betrag für alle kommenden Jahre feststeht.
Variable Kosten ändern sich mit der Produktionsmenge. Benötigt die Werkstatt für jedes zusätzliche Produkt weiteres Material, hängen dessen Kosten von der Menge ab. Der Name einer Rechnung reicht zur Einordnung nicht aus: Prüfe, welcher Betrag feststeht und welcher von der Menge oder Nutzung abhängt.
Mischkosten lassen sich nicht als rein fix oder rein variabel einordnen. In unserem einfachen Modell bestehen sie aus einem festen Grundbetrag und einem veränderlichen Anteil. Ein Vertrag mit Grundgebühr und einem Betrag je Nutzung zeigt dieses Prinzip. In der Praxis kann die Trennung schwieriger sein. Begründe deine Einordnung deshalb mit den gegebenen Bedingungen.
Fix, variabel und gemischt
Fix: Der Gesamtbetrag bleibt im betrachteten Zeitraum und Mengenbereich gleich. Variabel: Der Betrag hängt von der Menge ab. Gemischt: Im einfachen Modell kommen ein fixer und ein variabler Anteil zusammen.
Beispiel: Kosten für Korkuntersetzer
- 1Für einen Monat ist die Raummiete unabhängig von der hergestellten Menge vereinbart: Sie ist in diesem Vergleich fix.
- 2Für jeden Untersetzer wird eine weitere Korkscheibe gebraucht: Diese Materialkosten sind variabel.
- 3Ein gemietetes Schneidegerät kostet einen festen Monatsbetrag und zusätzlich einen Betrag je Schnitt: Diese Rechnung ist gemischt.
Teste dich
Stückkosten sind Kosten je hergestelltem Stück. Bei einem proportionalen Verlauf bleiben die variablen Stückkosten gleich. Proportional bedeutet: Menge und variable Gesamtkosten ändern sich im selben Verhältnis. Bei doppelter Menge fallen doppelte variable Gesamtkosten an. Die Gesamtkosten des Betriebs enthalten zusätzlich die Fixkosten. Sie verdoppeln sich dadurch nicht unbedingt.
Für die Rechnung steht x für die Menge in Stück. k_v bezeichnet die variablen Stückkosten in Euro je Stück. K_v sind die variablen Gesamtkosten in Euro, K_f die gesamten Fixkosten in Euro und K die Gesamtkosten in Euro. Alle Beträge beziehen sich auf denselben Zeitraum. Zuerst berechnest du K_v = k_v \cdot x. Danach addierst du die Fixkosten: K = K_f + K_v. Zusammen ergibt das K = K_f + k_v \cdot x.
Multipliziere also den variablen Betrag je Stück mit der Stückzahl. Addiere den gesamten Fixkostenbetrag anschließend einmal. Die Formel mit unverändertem k_v gilt für proportionale variable Kosten und mit unverändertem K_f innerhalb des gegebenen Mengenbereichs. Bei einer anderen Kostenentwicklung musst du die Angaben entsprechend anpassen.
Beispiel: Schlüsselbänder berechnen
- 1Für einen Monat sind 80 € Fixkosten und 2 € variable Kosten je Schlüsselband gegeben. Die Werkstatt stellt 30 Stück her.
- 2Variable Gesamtkosten: 2\,\text{€/Stück} \cdot 30\,\text{Stück} = 60\,\text{€}.
- 3Gesamtkosten: 80\,\text{€} + 60\,\text{€} = 140\,\text{€}.
- 4Bei 60 Stück und unveränderten Bedingungen wären es 120 € variable Gesamtkosten und 200 € Gesamtkosten.
Merke: Unterscheide Euro je Stück und Euro insgesamt. Multipliziert wird der variable Betrag je Stück; der gesamte Fixkostenbetrag wird anschließend einmal addiert.
Teste dich
Auch die Fixkosten kannst du rechnerisch auf die hergestellten Stücke verteilen. Der Anteil je Stück heißt fixe Stückkosten. Dafür teilst du die gesamten Fixkosten durch die Menge: k_f = K_f / x. Dabei steht k_f für fixe Stückkosten in Euro je Stück, K_f für gesamte Fixkosten in Euro und x für die Stückzahl im selben Zeitraum. Die Stückzahl muss größer als null sein.
Bleiben die gesamten Fixkosten gleich und positiv, verteilt sich bei mehr Stücken derselbe Betrag auf eine größere Zahl. Deshalb sinkt der fixe Anteil je Stück. Das heißt Fixkostendegression. Die Rechnung macht die gesamte Monatsmiete nicht billiger. Sie zeigt einen kleineren rechnerischen Anteil dieser Miete je Produkt.
Das erklärt einen möglichen Kostenvorteil großer Produktionsmengen: Bei unveränderten variablen Stückkosten sinken auch die gesamten Kosten je Stück. Dabei bleiben die gesamten Fixkosten gleich; die variablen Gesamtkosten steigen mit der Menge. Mehr Produktion bedeutet deshalb nicht, dass die Gesamtkosten sinken. Die Aussage über sinkende fixe Stückkosten setzt unveränderte Fixkosten voraus. Reicht die vorhandene Ausstattung nicht mehr aus, können zusätzliche Fixkosten entstehen.
Beispiel: Fixer Anteil je Notizheft
- 1In einem vereinfachten Monatsvergleich bleiben die gesamten Fixkosten bei 240 €. Die vorhandene Ausstattung reicht für beide Mengen.
- 2Bei 60 Notizheften: 240\,\text{€} / 60\,\text{Stück} = 4\,\text{€/Stück}.
- 3Bei 120 Notizheften: 240\,\text{€} / 120\,\text{Stück} = 2\,\text{€/Stück}.
- 4Der fixe Anteil je Heft halbiert sich. Der gesamte Fixkostenbetrag bleibt 240 €.
Merke: Bei gleichbleibenden positiven Fixkosten sinkt ihr Anteil je Stück, wenn die Menge steigt. Ein kleinerer Stückanteil ist keine Senkung des gesamten Fixkostenbetrags.
Teste dich
Sprungfixe Kosten bleiben innerhalb eines Mengenbereichs gleich und wechseln an einer Grenze sprunghaft auf einen anderen Betrag. Der Verlauf ähnelt einer Treppe. Das kann passieren, wenn für eine größere Menge ein weiteres Gerät gemietet werden muss. Die Kapazität ist die Menge, die eine vorhandene Ausstattung in einem Zeitraum höchstens bewältigen kann. Innerhalb einer solchen Grenze bleibt der betrachtete Fixkostenbetrag gleich.
Variable Kosten müssen nicht proportional verlaufen. Degressiv, auch unterproportional genannt, bedeutet: Bei steigender Menge wachsen die variablen Gesamtkosten im betrachteten Bereich langsamer als die Menge. Die variablen Kosten je Stück sinken. Ein möglicher Grund ist ein Mengenrabatt, also ein günstigerer Preis je Einheit bei größerem Einkauf. Progressiv, auch überproportional genannt, bedeutet: Die variablen Gesamtkosten wachsen schneller als die Menge. Die variablen Kosten je Stück steigen. Das kann etwa bei zusätzlichen Kosten durch Überstunden auftreten, also Arbeit über die vereinbarte Arbeitszeit hinaus.
Bei einer Verdopplung der Menge erkennst du den Unterschied besonders leicht: Verdoppeln sich die variablen Gesamtkosten ebenfalls, ist der Vergleich proportional. Steigen sie auf weniger als das Doppelte, ist er degressiv; steigen sie auf mehr als das Doppelte, ist er progressiv. Bei sprungfixen Kosten suchst du dagegen nach gleichbleibenden Beträgen zwischen klaren Mengengrenzen. Vergleiche die jeweils bezeichnete Kostenart: Sinkende fixe Stückkosten sind etwas anderes als degressiv steigende variable Gesamtkosten.
Beispiel: Ein weiteres Trockenregal
- 1In einem erfundenen Betrieb reicht ein Trockenregal für höchstens 40 Tonfiguren pro Monat. Seine Monatsmiete beträgt 14 €.
- 2Für 1 bis 40 Figuren wird ein Regal gemietet: Die betrachtete Monatsmiete bleibt bei 14 €.
- 3Für 41 bis 80 Figuren werden zwei gleich teure Regale benötigt: Die Monatsmiete beträgt 28 €.
- 4Beim Wechsel von 40 auf 41 Figuren springt die Miete. Innerhalb der beiden Bereiche bleibt sie gleich: Sie ist sprungfix.
| Verlauf | Variable Kosten für 80 Stück | Variable Kosten für 160 Stück |
|---|---|---|
| Proportional | 240 € | 480 € |
| Degressiv | 240 € | 400 € |
| Progressiv | 240 € | 560 € |
Merke: Die Tabelle zeigt drei getrennte erfundene Vergleiche. Degressiv wachsen hier die variablen Gesamtkosten weiter, obwohl ihr Anteil je Stück sinkt.
Teste dich
Alles auf einen Blick
Fixe und variable Kosten
Vergleiche denselben Zeitraum und prüfe, wie der jeweilige Betrag auf eine andere Menge reagiert.
Im einfachen Modell bestehen sie aus einem festen Grundbetrag und einem veränderlichen Anteil.
Bei proportionalen variablen Kosten rechnest du Menge mal variable Kosten je Stück und addierst die gesamten Fixkosten.
Gleichbleibende positive Fixkosten verteilen sich bei mehr Stücken auf eine größere Zahl; der fixe Anteil je Stück sinkt.
Sprungfixe Beträge bleiben zwischen Grenzen gleich. Degressive variable Gesamtkosten wachsen langsamer, progressive schneller als die Menge.
Gesamtkosten für Filzmäppchen
- 1Für einen Monat gelten 124 € Fixkosten und proportional 7 € variable Kosten je Filzmäppchen. Geplant sind 28 Stück; die vorhandene Ausstattung reicht aus.
- 2Multipliziere den variablen Betrag je Stück mit der Menge: 7\,\text{€/Stück} \cdot 28\,\text{Stück} = 196\,\text{€}.
- 3Addiere die gesamten Fixkosten einmal: 124\,\text{€} + 196\,\text{€} = 320\,\text{€}.
- 4Die Gesamtkosten für die 28 Filzmäppchen betragen in diesem Monat 320 €.
Fehler finden
Fehler in Zeile 4Der kleinere Fixkostenanteil je Etikett wurde mit einer Senkung des gesamten Fixkostenbetrags verwechselt. Richtig: Bei 180 Etiketten betragen die gesamten Fixkosten 270 €.
Lückentext
Eine Werkstatt zahlt im betrachteten Monat unabhängig von der hergestellten Menge dieselbe vertragliche Raummiete. Im vereinbarten Mengenbereich zählt sie zu den Kosten. Bei proportionalen variablen Kosten und doppelter Produktionsmenge sind die variablen Gesamtkosten so hoch. Bleiben die gesamten Fixkosten gleich und positiv, dann die fixen Kosten je Stück bei zunehmender Stückzahl.