

Gewinn berechnen: Umsatz, Kosten und Ergebnis
Du berechnest Umsatz, Kosten und Gewinn, unterscheidest Kostenarten und untersuchst, wie Preis und Menge das Ergebnis verändern.
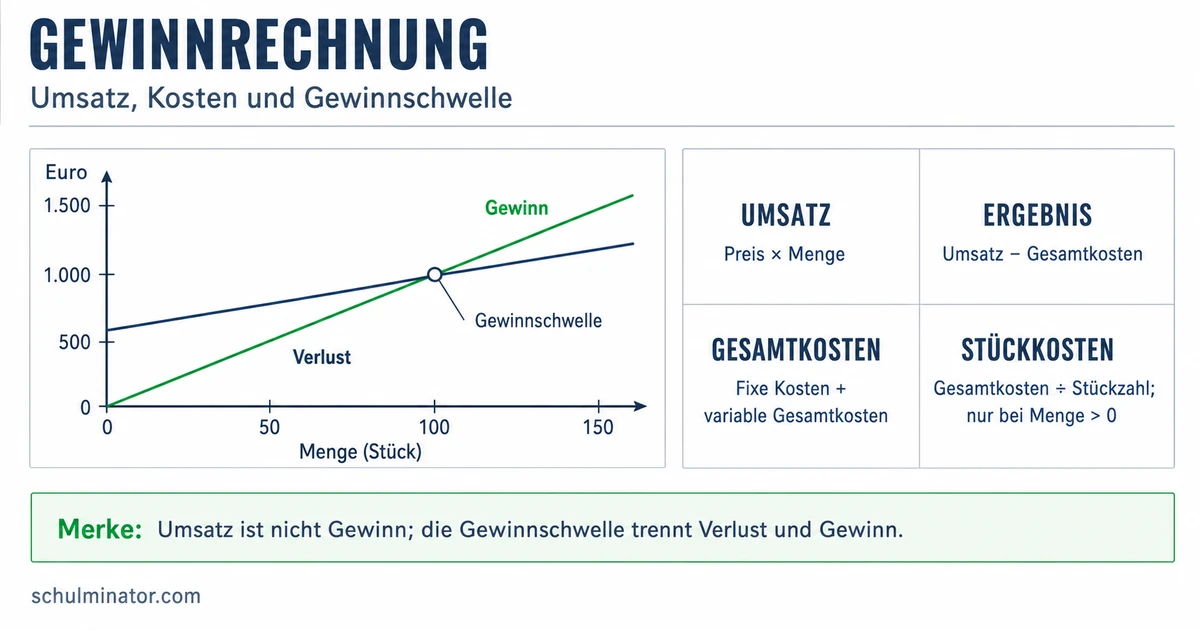
Kurz gesagt
Im vereinfachten Verkaufsmodell ist der Umsatz der Stückpreis mal verkaufter Menge. Ziehe davon die Gesamtkosten ab: Ein positives Ergebnis ist Gewinn, ein negatives Ergebnis ist Verlust.
Ein voller Verkaufstisch am Morgen und eine leere Kasse am Abend sagen noch wenig über den Gewinn. Entscheidend ist, wie hoch der Umsatz war und welche Kosten dazugehören. Du lernst, beide Größen zu berechnen und miteinander zu vergleichen.
Deine Lernziele
Der Umsatz ist der Wert der verkauften Waren oder Leistungen. Der Stückpreis ist der Verkaufspreis für ein Stück. Die Absatzmenge ist die verkaufte Stückzahl. Bei einem einheitlichen Stückpreis gilt: \text{Umsatz} = \text{Stückpreis} \cdot \text{Absatzmenge}. Das Zeichen \cdot bedeutet mal. Für den Umsatz verwenden wir hier auch das Wort Erlös.
Die Gesamtkosten umfassen die Kosten, die zum betrachteten Verkauf gehören, etwa für Material und einen gemieteten Arbeitsraum. Sind mehrere Kostenbeträge angegeben, addierst du sie. Vergleiche Umsatz und Kosten desselben Zeitraums und derselben Tätigkeit. In dieser Lektion rechnen wir mit vereinfachten Modellen für jeweils ein Produkt. Steuern werden in den Aufgaben nicht betrachtet. Alle folgenden Zahlen sind erfundene Rechenbeispiele.
Das Ergebnis zeigt, was nach Abzug der Gesamtkosten vom Umsatz übrig bleibt: \text{Ergebnis} = \text{Umsatz} - \text{Gesamtkosten}. Ist der Umsatz höher als die Gesamtkosten, entsteht Gewinn. Sind die Gesamtkosten höher, entsteht Verlust. Ein Ergebnis von −15 € bedeutet also einen Verlust von 15 €. Sind Umsatz und Gesamtkosten gleich, ist das Ergebnis null. Auch ein hoher Umsatz kann mit Verlust verbunden sein.
Gewinn und Verlust
Im vereinfachten Verkaufsmodell vergleichst du Umsatz und Gesamtkosten. Ein positives Ergebnis ist Gewinn, ein negatives Ergebnis ist Verlust. Bei null entsteht weder Gewinn noch Verlust.
Beispiel: Postkarten an einem Verkaufstag
- 1Ein Verkäufer verkauft 36 Postkarten zu je 2,50 €. Material und Stand kosten für diesen Tag zusammen 64 €.
- 2Der Umsatz beträgt 36 \cdot 2{,}50\,€ = 90\,€.
- 3Das Ergebnis beträgt 90\,€ - 64\,€ = 26\,€. Der Verkäufer erzielt 26 € Gewinn.
Teste dich
Fixe Kosten, auch Fixkosten genannt, bleiben im betrachteten Zeitraum bei einer Änderung der Produktionsmenge gleich. Die Produktionsmenge ist die hergestellte Stückzahl. Eine vereinbarte Raummiete kann kurzfristig fix sein. Werden zusätzliche Räume nötig, können sich die Fixkosten ändern. Fix bedeutet hier also nicht für unbegrenzte Zeit unveränderlich.
Variable Kosten verändern sich mit der Menge. Material für zusätzliche Stücke ist ein Beispiel. In unseren Rechenmodellen wird für jedes Stück derselbe Materialbetrag benötigt. Dann gilt: \text{variable Gesamtkosten} = \text{variable Kosten je Stück} \cdot \text{Produktionsmenge}. Diese Annahme gilt nicht für jede wirkliche Produktion. Die Kostenarten ergeben zusammen: \text{Gesamtkosten} = \text{Fixkosten} + \text{variable Gesamtkosten}. Kennst du Gesamtkosten und Fixkosten, erhältst du die variablen Gesamtkosten durch Subtraktion, also Abziehen.
Die Stückkosten sind die durchschnittlichen Gesamtkosten für ein hergestelltes Stück. Bei mehr als null hergestellten Stücken gilt: \text{Stückkosten} = \text{Gesamtkosten} : \text{Produktionsmenge}. Das Zeichen : bedeutet geteilt durch. Stückkosten gibst du in Euro pro Stück an. Sie enthalten einen Anteil der Fixkosten und die variablen Kosten je Stück. Sie sind nicht der Verkaufspreis.
Bleiben die gesamten Fixkosten und die variablen Kosten je Stück gleich, verteilen sich die Fixkosten bei größerer Menge auf mehr Stücke. Dadurch sinken die Stückkosten. Die gesamten variablen Kosten steigen dabei trotzdem. Für die Verbindung mit dem Verkauf nehmen wir in den folgenden Modellen an, dass alle hergestellten Stücke im betrachteten Zeitraum verkauft werden.
Beispiel: Eine Werkstatt fertigt Holzkreisel
- 1Für einen Monat plant die Werkstatt 40 Holzkreisel. Die Raummiete beträgt 60 €, das Material kostet 1,50 € je Kreisel. Weitere Kosten fallen im Modell nicht an.
- 2Die variablen Gesamtkosten betragen 40 \cdot 1{,}50\,€ = 60\,€.
- 3Die Gesamtkosten betragen 60\,€ + 60\,€ = 120\,€.
- 4Die Stückkosten betragen 120\,€ : 40 = 3\,€ pro Kreisel.
- 5Bei 80 Kreiseln mit gleicher Raummiete und gleichen Materialkosten je Stück betragen die Gesamtkosten 60\,€ + 80 \cdot 1{,}50\,€ = 180\,€. Die Stückkosten sinken auf 180\,€ : 80 = 2{,}25\,€ pro Kreisel.
Merke: Gesamtkosten und Stückkosten beantworten verschiedene Fragen: Was kostet die ganze Menge, und was kostet ein Stück im Durchschnitt? Variable Kosten je Stück enthalten noch keinen Fixkostenanteil.
Teste dich
Mit einer Tabelle kannst du verschiedene Mengen vergleichen. Für jede Menge berechnest du zuerst den Umsatz und die Gesamtkosten. Danach ziehst du die Gesamtkosten vom Umsatz ab. Die beiden Tabellen unten bilden zusammen diese Übersicht für einen erfundenen Druckbetrieb. Er verkauft Plakate für 6 € je Stück. Für denselben Monat hat er 80 € Fixkosten und 4 € variable Kosten je Plakat. Diese Beträge bleiben bei den verglichenen Mengen unverändert; Herstellung und Verkauf haben dieselbe Stückzahl.
Bei 20 Plakaten liegt der Umsatz von 120 € unter den Gesamtkosten von 160 €: Das Ergebnis ist −40 €. Bei 40 Plakaten sind Umsatz und Gesamtkosten mit je 240 € gleich. Diese Menge heißt hier Gewinnschwelle. Bei 60 Plakaten bleiben 40 € Gewinn. Von 40 auf 60 Plakate steigt der Umsatz um 120 €, die Gesamtkosten steigen aber um 80 €. Das Ergebnis verbessert sich deshalb um 40 €.
Untersuche Änderungen einzeln. Steigt der Preis bei unverändert 40 verkauften Plakaten auf 7 €, steigt der Umsatz auf 280 €. Bei weiterhin 240 € Gesamtkosten entstehen 40 € Gewinn. Ob nach einer echten Preiserhöhung noch genauso viele Kunden kaufen, ist damit nicht geklärt. Steigen stattdessen bei unverändertem Umsatz die Fixkosten um 20 €, verschlechtert sich das Ergebnis um 20 €. Steigen die variablen Kosten je Stück um 0,50 €, erhöhen sich bei 40 Stück die Gesamtkosten ebenfalls um 20 €.
Mehr Absatz verbessert das Ergebnis im hier verwendeten Modell, wenn der Stückpreis über den unveränderten variablen Kosten je Stück liegt und die Fixkosten gleich bleiben. Ist der Preis gleich den variablen Kosten je Stück, hilft ein zusätzliches Stück nicht beim Bezahlen der Fixkosten. Liegt er darunter, verschlechtert ein zusätzlich hergestelltes und verkauftes Stück das Ergebnis. Prüfe deshalb die Annahmen, bevor du aus mehr Umsatz auf mehr Gewinn schließt.
| Plakate im Monat | Umsatz | Gesamtkosten |
|---|---|---|
| 0 Stück | 0 € | 80 € |
| 20 Stück | 120 € | 160 € |
| 40 Stück | 240 € | 240 € |
| 60 Stück | 360 € | 320 € |
| Plakate im Monat | Ergebnis: Umsatz minus Gesamtkosten |
|---|---|
| 0 Stück | −80 €: Verlust von 80 € |
| 20 Stück | −40 €: Verlust von 40 € |
| 40 Stück | 0 €: weder Gewinn noch Verlust |
| 60 Stück | 40 €: Gewinn von 40 € |
Merke: Ein höherer Preis verbessert bei unveränderter Absatzmenge und unveränderten Kosten das Ergebnis. Mehr Absatz verbessert es im Modell bei gleichen Fixkosten und gleichen variablen Kosten je Stück, wenn der Preis über diesen variablen Kosten je Stück liegt.
Teste dich
Alles auf einen Blick
Gewinn
Bei einem einheitlichen Preis multiplizierst du den Stückpreis mit der verkauften Menge.
Im Verkaufsmodell ziehst du die Gesamtkosten vom Umsatz ab. Das Vorzeichen zeigt Gewinn oder Verlust.
Die Gesamtkosten setzen sich aus fixen und variablen Kosten zusammen.
Teile die Gesamtkosten durch die hergestellte Menge, sofern diese größer als null ist.
Vergleiche Preis, Absatz und Kosten unter klaren Annahmen. Mehr Umsatz allein belegt keinen höheren Gewinn.
Wie viel verdient eine Werkstatt mit Nistkästen?
- 1Eine Werkstatt stellt in einem Monat 18 Nistkästen her und verkauft alle für je 20 €. Die Fixkosten betragen 72 €, die variablen Kosten 12 € je Nistkasten. Weitere Kosten werden im Modell nicht angesetzt.
- 2Berechne den Umsatz: 18 \cdot 20\,€ = 360\,€.
- 3Berechne die variablen Gesamtkosten: 18 \cdot 12\,€ = 216\,€.
- 4Addiere die Fixkosten: 216\,€ + 72\,€ = 288\,€ Gesamtkosten.
- 5Ziehe die Gesamtkosten vom Umsatz ab: 360\,€ - 288\,€ = 72\,€. Die Werkstatt erzielt 72 € Gewinn.
- 6Zur Kontrolle betragen die Stückkosten 288\,€ : 18 = 16\,€ je Nistkasten. Bei 20 € Verkaufspreis bleiben im Durchschnitt 4 € Gewinn je Stück; für 18 Stück sind das 72 €.
Fehler finden
Fehler in Zeile 3In der dritten Zeile wird der Umsatz als Gewinn ausgegeben. Die Gesamtkosten fehlen beim Vergleich. Richtig: 150\,€ - 100\,€ = 50\,€ Gewinn.
Lückentext
Ein Betrieb hat in einem Monat 72 € Umsatz und 85 € Gesamtkosten. Sein Ergebnis ist ein . Eine Raummiete, die im betrachteten Monat bei verschiedener Produktionsmenge gleich bleibt, gehört zu den Kosten. Bei 210 € Gesamtkosten für 70 hergestellte Stücke betragen die Stückkosten pro Stück.