

Erlös berechnen: Formel, Beispiele und Gewinn
Berechne Erlös und Gewinn und erkenne, wie mengenabhängige Preise und Preisnachlässe das Ergebnis verändern.
Kurz gesagt
Den Erlös berechnest du als verkaufte Menge mal Preis pro Stück; bei einem mengenabhängigen Preis setzt du zuerst die Menge in die Preisformel ein. Für den Gewinn ziehst du die Gesamtkosten vom Erlös ab. Preisnachlässe mindern den Erlös.
Ein Händler verkauft mehr Stück als zuvor. Trotzdem muss sein Erlös nicht steigen, wenn zugleich der Stückpreis sinkt. Du lernst, solche Fälle zu berechnen und den Erlös vom Gewinn zu unterscheiden. Alle Rechenfälle verwenden Beträge ohne Umsatzsteuer und ohne sonstige direkt umsatzbezogene Steuern; Nachlässe gelten, wenn sie im Fall genannt sind.
Deine Lernziele
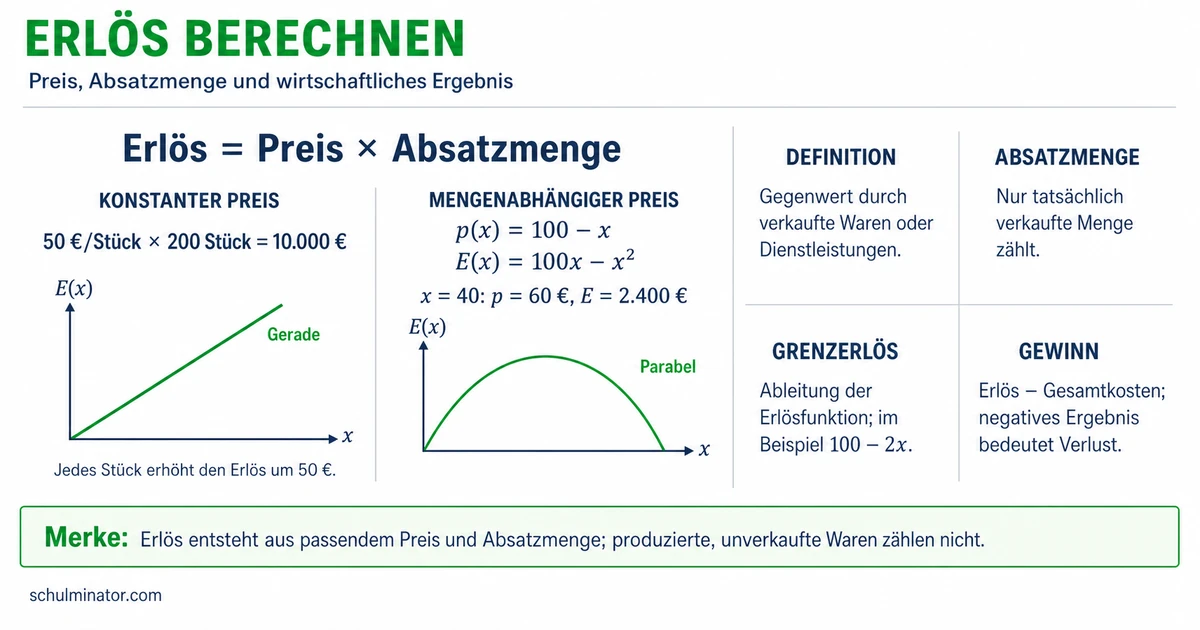
Der Erlös ist der Wert der verkauften Waren oder Leistungen. In unseren Verkaufsaufgaben heißt er auch Umsatz. Die Absatzmenge ist die verkaufte Menge, nicht die Menge der hergestellten oder eingelagerten Waren. Wir schreiben dafür x und zählen sie in Stück. Der Stückpreis p gibt den Preis in Euro pro Stück an. E bezeichnet den Erlös in Euro.
Ohne Preisnachlässe gilt bei gleichbleibendem Stückpreis: E=x\cdot p. Du multiplizierst also die verkaufte Menge mit dem Preis je Stück. Verkauft ein Händler beispielsweise 15 Magnete für je 4 €, beträgt sein Erlös E=15\cdot4\,\text{€}=60\,\text{€}. Seine Kosten sind dabei noch nicht abgezogen.
Ein mengenabhängiger Preis wird für die jeweilige Verkaufsmenge berechnet. Eine Preis-Absatz-Funktion ist hier eine Formel, die jeder betrachteten Absatzmenge einen Stückpreis zuordnet. Dafür schreiben wir p(x), gesprochen: Preis bei der Menge x. Zuerst berechnest du p(x), danach den Erlös mit E(x)=x\cdot p(x). Dabei gilt der berechnete Stückpreis im jeweiligen Modell für alle verkauften Stücke dieser Menge.
Im folgenden erfundenen Modell lautet die Preisformel p(x)=24-0{,}5x. Dabei setzt du für x die Stückzahl ein und erhältst den Preis in Euro pro Stück. Wir betrachten ganze Stückzahlen von 0 bis 48. Der Preis sinkt in diesem Modell mit der Menge. Das ist eine Aufgabenannahme, keine Regel für jeden Markt.
Erlös berechnen
Ohne Nachlässe: verkaufte Menge mal Stückpreis. Bei mengenabhängigem Preis berechnest du zuerst den zur Menge gehörenden Stückpreis.
Beispiel: Stifteetuis im erfundenen Mengenmodell
- 1Für Stifteetuis gilt die oben erklärte Preisformel p(x)=24-0{,}5x.
- 2Bei 8 Stück ergibt sich p(8)=24-0{,}5\cdot8=20 Euro pro Stück. Der Erlös beträgt E(8)=8\cdot20\,\text{€}=160\,\text{€}.
- 3Bei 40 Stück ergibt sich p(40)=24-0{,}5\cdot40=4 Euro pro Stück. Der Erlös beträgt E(40)=40\cdot4\,\text{€}=160\,\text{€}.
- 4Hier bringen mehr verkaufte Stücke denselben Erlös, weil der Stückpreis sinkt. Nachlässe sind nicht vereinbart.
Merke: Mehr verkaufte Stücke bedeuten bei sinkendem Stückpreis nicht zwangsläufig mehr Erlös. Vergleiche die Produkte aus Menge und jeweiligem Stückpreis.
Teste dich
Der Erlös erfasst den Wert der Verkäufe. Kosten entstehen zum Beispiel durch den Verbrauch von Material oder durch die Miete einer Werkstatt. Der Erlös sagt deshalb noch nicht, wie erfolgreich ein Verkauf war. In unseren vereinfachten Aufgaben betrachten wir Erlös und sämtliche zugehörigen Kosten für denselben Zeitraum; weitere Geschäftsvorgänge bleiben außerhalb des Modells.
Fixe Kosten hängen im betrachteten Zeitraum nicht von der hergestellten Menge ab. Ein Beispiel ist eine fest vereinbarte Werkstattmiete. Variable Kosten hängen dagegen von der hergestellten Menge ab, etwa der Materialverbrauch. Fixe Kosten können sich in einem anderen Zeitraum ändern, etwa nach einer Mieterhöhung. Zusammen ergeben fixe und variable Kosten die Gesamtkosten, für die wir K schreiben. Alle Kostenbeträge werden in Euro angegeben.
Für das Ergebnis schreiben wir G und rechnen G=E-K: Erlös minus Gesamtkosten. Ein positives Ergebnis ist ein Gewinn. Ein negatives Ergebnis bedeutet einen Verlust in Höhe des Betrags ohne Minuszeichen. Ein Ergebnis von minus 18 € bedeutet also 18 € Verlust. Sind Erlös und Gesamtkosten gleich hoch, beträgt das Ergebnis null: Es gibt weder Gewinn noch Verlust. Diese Kostendeckung kennzeichnet die Gewinnschwelle.
Beim Vergleichen zweier Verkaufspläne musst du für jeden Plan Erlös und Gesamtkosten berücksichtigen. Ein höherer Erlös kann mit so viel höheren Kosten verbunden sein, dass der Gewinn kleiner ausfällt.
| Vergleich | Ergebnis |
|---|---|
| Erlös größer als Gesamtkosten | Gewinn |
| Erlös gleich Gesamtkosten | Weder Gewinn noch Verlust |
| Erlös kleiner als Gesamtkosten | Verlust |
Beispiel: Eine kleine Seifenproduktion
- 1Für einen Verkaufstag sind 288 € Erlös und 306 € Gesamtkosten angegeben.
- 2Das Ergebnis beträgt G=288\,\text{€}-306\,\text{€}=-18\,\text{€}.
- 3Die Kosten übersteigen den Erlös um 18 €. Der Hersteller macht in diesem Modell 18 € Verlust.
Teste dich
Erlösschmälerungen sind Minderungen des Verkaufserlöses, zum Beispiel gewährte Preisnachlässe. Du betrachtest dabei die Sicht des Verkäufers: Er erzielt durch den Nachlass einen geringeren Erlös. Ein Rabatt wird beim Kauf direkt vom vorgesehenen Preis abgezogen. Skonto ist ein vereinbarter Nachlass für die Zahlung innerhalb einer bestimmten Frist. Ein Bonus kann als nachträglicher Nachlass vereinbart sein, etwa wenn ein Kunde einen bestimmten Gesamtumsatz erreicht.
Den auszuweisenden Erlös anzugeben bedeutet, den Erlös in der Unternehmensrechnung darzustellen. Eine Regel dazu enthält § 277 Absatz 1 des Handelsgesetzbuchs, einer Sammlung von Regeln für Kaufleute. Für Kapitalgesellschaften, eine Gruppe rechtlicher Unternehmensformen, verlangt diese Vorschrift den Ausweis der Umsatzerlöse nach Abzug von Erlösschmälerungen, Umsatzsteuer und gegebenenfalls sonstigen direkt mit dem Umsatz verbundenen Steuern. Das ist der gelesene Gesetzesstand vom November 2026.
Die Umsatzsteuer ist eine Steuer auf steuerpflichtige Verkäufe. In unseren Rechenfällen sind diese Steuer und sonstige direkt umsatzbezogene Steuern bereits ausgeschlossen. Du ziehst sie deshalb dort nicht nochmals ab. Vom angegebenen Erlös vor Nachlässen ziehst du die vereinbarten Nachlässe ab. Ist der angegebene Preis schon um einen Rabatt vermindert, darfst du diesen Rabatt nicht ein zweites Mal abziehen.
Bei einem prozentualen Nachlass berechnest du den Nachlassbetrag aus der ausdrücklich genannten Grundlage. Beispielsweise bedeuten 3 % drei Hundertstel dieser Grundlage. Sind Rabatt und anschließend Skonto vereinbart, rechne in dieser Reihenfolge und beachte die Skontobedingung. Im folgenden Fall wird das Skonto vom Betrag nach Rabatt berechnet. Kosten für Material oder Miete ziehst du dagegen bei der Gewinnberechnung ab.
Erlösschmälerung
Eine Verminderung des Erlöses, etwa durch einen gewährten Rabatt. Sie verändert den Verkaufserlös, bevor du daraus durch Abzug der Gesamtkosten den Gewinn berechnest.
| Nachlass | Bedingung oder Zeitpunkt |
|---|---|
| Rabatt | Direkter Nachlass beim Kauf |
| Skonto | Nachlass bei Zahlung innerhalb der vereinbarten Frist |
| Bonus | Nachträglicher Nachlass, etwa bei Erreichen eines vereinbarten Gesamtumsatzes |
Beispiel: Lampenverkauf mit zwei Nachlässen
- 1Der Erlös vor Nachlässen beträgt 250 €. Vereinbart sind 20 % Rabatt und anschließend 3 % Skonto auf den Betrag nach Rabatt. Der Kunde zahlt innerhalb der vereinbarten Frist. Die genannten Steuern sind ausgeschlossen.
- 2Der Rabatt beträgt 250\,\text{€}\cdot0{,}20=50\,\text{€}. Nach Rabatt verbleiben 250\,\text{€}-50\,\text{€}=200\,\text{€}.
- 3Das Skonto beträgt 200\,\text{€}\cdot0{,}03=6\,\text{€}.
- 4Der auszuweisende Erlös beträgt 200\,\text{€}-6\,\text{€}=194\,\text{€}. Kosten sind dabei noch nicht abgezogen.
Teste dich
Alles auf einen Blick
Erlös
Multipliziere die verkaufte Menge mit dem zugehörigen Stückpreis.
Berechne zuerst den Stückpreis für die gegebene Menge.
Ziehe in der vereinfachten Aufgabe die Gesamtkosten vom Erlös ab.
Übersteigen die Gesamtkosten den Erlös, ist das Ergebnis negativ.
Rabatt, genutztes Skonto und ein vereinbarter Bonus vermindern den Erlös.
Bereits abgezogene Nachlässe oder ausgeschlossene Steuern ziehst du nicht nochmals ab.
Verkaufsplan für Holzschilder
- 1Für Holzschilder gilt im erfundenen Modell p(x)=32-0{,}5x für ganze Stückzahlen von 0 bis 64. x zählt die verkauften Stücke; p(x) ist der Preis in Euro pro Stück für die gesamte Menge. Geplant sind 20 Stück, 10 % Rabatt auf den daraus berechneten Erlös und 354 € Gesamtkosten. Die genannten Steuern sind ausgeschlossen; weitere Nachlässe gibt es nicht.
- 2Berechne zuerst den Stückpreis: p(20)=32-0{,}5\cdot20=22 Euro pro Stück.
- 3Berechne den Erlös vor Rabatt: E(20)=20\cdot22\,\text{€}=440\,\text{€}.
- 4Berechne den Rabatt: 440\,\text{€}\cdot0{,}10=44\,\text{€}. Der Erlös nach Rabatt beträgt 440\,\text{€}-44\,\text{€}=396\,\text{€}.
- 5Ziehe die Gesamtkosten ab: G=396\,\text{€}-354\,\text{€}=42\,\text{€}. Der Verkaufsplan ergibt in diesem Modell 42 € Gewinn.
Fehler finden
Fehler in Zeile 3Die letzte Zeile übernimmt den Erlös als Gewinn und lässt die Kosten weg. Richtig: G=144\,\text{€}-104\,\text{€}=40\,\text{€}.
Lückentext
Ein Händler verkauft 7 Mappen für je 8 € ohne Nachlässe. Sein Erlös beträgt . Bei 93 € Erlös und 106 € Gesamtkosten entsteht ein . Ein Verkäufer gewährt 18 € Rabatt auf 126 € vor Nachlass. Ohne Umsatzsteuer oder weitere direkt umsatzbezogene Steuern und ohne weitere Nachlässe weist er danach als Erlös aus.