

Kirche und Staat in Deutschland einfach erklärt
Du lernst die Grundsätze von Staat und Religion in Deutschland, den Unterschied von Kirchensteuer und Staatsleistungen und das Prüfen von Konflikten.
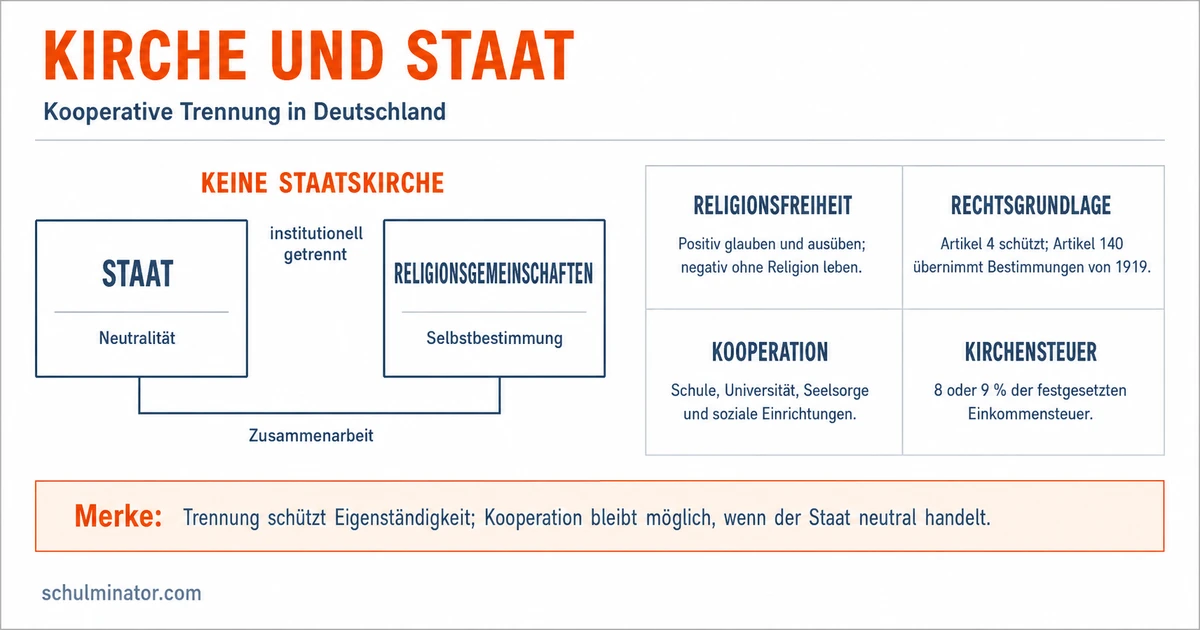
Kurz gesagt
In Deutschland gibt es keine Staatskirche, und der Staat muss religiös neutral sein. Eine strikte Trennung gibt es aber nicht: Staat und Religionsgemeinschaften arbeiten etwa beim Religionsunterricht und bei der Kirchensteuer zusammen. Jeder Mensch darf seine Religion frei wählen oder keine haben.
In Deutschland gibt es keine Staatskirche. Trotzdem ist Religionsunterricht an öffentlichen Schulen, außer an bekenntnisfreien, ein ordentliches Schulfach. Hier erfährst du, wie das zusammenpasst, was Kirchensteuer und Staatsleistungen unterscheidet und wie du einen Streit um Religion sachlich ordnest.
Deine Lernziele
Das Grundgesetz (GG) ist die Verfassung der Bundesrepublik Deutschland, also ihr wichtigstes Gesetz. In Artikel 4 Absatz 1 steht: „Die Freiheit des Glaubens, des Gewissens und die Freiheit des religiösen und weltanschaulichen Bekenntnisses sind unverletzlich.“ Das Gewissen ist dein inneres Urteil darüber, was richtig und was falsch ist. Ein Bekenntnis ist ein Glaube, zu dem man sich offen stellt. Eine Weltanschauung ist eine Gesamtsicht auf Welt und Leben, die nicht religiös sein muss.
Das Bundesinnenministerium (BMI), ein Ministerium der Bundesregierung, fasst die Religionsfreiheit so zusammen: Jeder kann sich frei zu einer Religion bekennen und einer Religionsgemeinschaft beitreten. Jeder ist aber auch frei, sich zu keiner Religion zu bekennen, aus einer Religionsgemeinschaft auszutreten oder in eine andere zu wechseln. Die erste Seite nennt man oft positive Religionsfreiheit, die zweite negative Religionsfreiheit.
Die zweite Idee ist die staatliche Neutralität. Neutral heißt: nicht Partei ergreifen. Das Bundesverfassungsgericht ist das Gericht, das prüft, ob Gesetze und staatliches Handeln mit dem Grundgesetz vereinbar sind. Laut BMI sagt es, der Staat müsse „Heimstatt aller Bürger“ sein, unabhängig von ihrem religiösen oder weltanschaulichen Bekenntnis. Deshalb darf sich der Staat nicht mit einem bestimmten Bekenntnis identifizieren, also keine Religion zu seiner eigenen machen. Er muss allen Religions- und Weltanschauungsgemeinschaften neutral und tolerant gegenüberstehen. Nach ständiger Rechtsprechung des Gerichts, also nach seiner gleichbleibenden Linie in vielen Entscheidungen, enthält das Neutralitätsgebot drei Verbote: Der Staat darf sich nicht mit einer bestimmten Religion oder Weltanschauung gleichsetzen (Identifikationsverbot), keine bevorzugen (Privilegierungsverbot) und keine benachteiligen (Diskriminierungsverbot). Sonst könnte er den religiösen Frieden in der Gesellschaft gefährden. Das Neutralitätsgebot richtet sich an den Staat und an Maßnahmen, die von ihm ausgehen. Gläubige und Religionsgemeinschaften müssen nicht neutral sein, sie dürfen ihren Glauben vertreten.
Die dritte Idee betrifft Gemeinschaften. Die Weimarer Reichsverfassung (WRV) war die Verfassung des Deutschen Reichs von 1919. Ihr Artikel 137 ist über Artikel 140 GG Bestandteil des Grundgesetzes. Er sagt: Jede Religionsgesellschaft, so nennt die WRV eine Religionsgemeinschaft, ordnet und verwaltet ihre Angelegenheiten selbstständig innerhalb der Schranken des für alle geltenden Gesetzes. Das heißt: Sie regelt ihre Dinge selbst, muss aber die Gesetze beachten, die für alle gelten. Ihre Ämter vergibt sie ohne Mitwirkung des Staates oder der Gemeinde. Das nennt man das Selbstbestimmungsrecht der Religionsgemeinschaften. Laut BMI dürfen sie sich nach ihrem Selbstverständnis und ihrer Tradition organisieren.
Religionsgemeinschaft
Laut BMI eine Vereinigung, deren Ziel die gemeinsame Ausübung ihrer Religion ist. Ein Verein, der zum Beispiel nur Kultur oder Brauchtum pflegt, ist deshalb noch keine Religionsgemeinschaft.
| Grundsatz | Wen betrifft er? | Was bedeutet er? |
|---|---|---|
| Religionsfreiheit | jeden einzelnen Menschen | glauben, bekennen, beitreten, austreten, wechseln oder keiner Religion angehören |
| Neutralität | den Staat | keine Religion zur eigenen machen, keine bevorzugen, keine benachteiligen |
| Selbstbestimmung | Religionsgemeinschaften | eigene Angelegenheiten selbst regeln, im Rahmen der Gesetze, die für alle gelten |
Teste dich
Eine Staatskirche wäre eine Kirche, die der Staat zu seiner offiziellen Kirche macht. In Deutschland besteht nach Artikel 137 WRV keine Staatskirche; dieser Artikel ist über Artikel 140 GG Bestandteil des Grundgesetzes. Dazu passt, was du schon kennst: Der Staat darf sich nicht mit einem Bekenntnis identifizieren, und Religionsgemeinschaften vergeben ihre Ämter ohne Mitwirkung des Staates. Das sind Beispiele für Trennung.
Eine strikte Trennung von Staat und Religion sieht das Grundgesetz laut BMI aber nicht vor, anders als in anderen Staaten. Der Staat wirkt mit Religionsgemeinschaften zusammen. Das nennt man Kooperation. Das BMI nennt dafür als Beispiele die Seelsorge, den Religionsunterricht und die Erhebung der Kirchensteuer. Seelsorge heißt, Menschen in Glaubens- und Lebensfragen zu begleiten und mit ihnen zu sprechen. Für solche gemeinsamen Bereiche gibt es den lateinischen Fachbegriff Res mixtae, etwa „gemischte Angelegenheiten“: Sie sind zugleich Sache des Staates und Sache der Religions- oder Weltanschauungsgemeinschaft. Die Kirchensteuer gehört zu diesen Gebieten.
Ein wichtiges Beispiel für Kooperation ist der Religionsunterricht. Nach Artikel 7 Absatz 1 GG steht das gesamte Schulwesen unter der Aufsicht des Staates. Absatz 3 sagt: An öffentlichen Schulen ist Religionsunterricht ein ordentliches Lehrfach, also ein reguläres Schulfach. Ausgenommen sind bekenntnisfreie Schulen, also Schulen, die an kein religiöses Bekenntnis gebunden sind. Erteilt wird der Unterricht in Übereinstimmung mit den Grundsätzen der Religionsgemeinschaften, ohne dass der Staat sein Aufsichtsrecht verliert. Die Gemeinschaft prägt also die Grundsätze, der Staat führt die Aufsicht.
Auch hier bleibt die Freiheit des Einzelnen geschützt. Nach Artikel 7 Absatz 2 GG haben die Erziehungsberechtigten, meist die Eltern, das Recht, über die Teilnahme des Kindes am Religionsunterricht zu bestimmen. Für ältere Jugendliche gibt es dazu weitere Regeln, die diese Erklärung nicht behandelt. Außerdem darf kein Lehrer gegen seinen Willen verpflichtet werden, Religionsunterricht zu erteilen.
| Regel | Trennung oder Kooperation? |
|---|---|
| In Deutschland besteht keine Staatskirche. | Trennung: Der Staat hat keine eigene Kirche. |
| Eine Religionsgemeinschaft vergibt ihre Ämter selbst. | Trennung: Der Staat wirkt dabei nicht mit. |
| Religionsunterricht ist an öffentlichen Schulen ordentliches Lehrfach. | Kooperation: Grundsätze der Gemeinschaft, Aufsicht des Staates. |
| Finanzämter ziehen die Kirchensteuer ein. | Kooperation: Der Staat hilft beim Einziehen. |
Beispiel: Erfundener Fall: Religion an der Gesamtschule Lindenhof
- 1Die öffentliche Gesamtschule Lindenhof bietet evangelischen, katholischen und islamischen Religionsunterricht an.
- 2Der Unterricht folgt den Grundsätzen der jeweiligen Religionsgemeinschaft, das Land führt die Schulaufsicht: Das ist Kooperation.
- 3Über Bens Teilnahme bestimmen Bens Erziehungsberechtigte, so sieht es Artikel 7 Absatz 2 GG vor.
- 4Herr Kaya unterrichtet Mathematik und will keinen Religionsunterricht geben. Gegen seinen Willen darf er dazu nicht verpflichtet werden.
- 5Die Schulleitung erklärt keine der Religionen zur Religion der Schule: Hier zeigt sich die Trennung.
Merke: Deutschland trennt Staat und Religion, aber nicht strikt: Es gibt keine Staatskirche, und zugleich arbeiten Staat und Religionsgemeinschaften in bestimmten Bereichen zusammen, etwa beim Religionsunterricht.
Teste dich
Die Kirchensteuer ist eine Steuer, die Religionsgemeinschaften von ihren Mitgliedern erheben, um die Ausgaben der Gemeinschaft zu bezahlen. Das Geld kommt also von den Mitgliedern. Steuern erheben dürfen nach Artikel 140 GG in Verbindung mit Artikel 137 WRV die Religions- und Weltanschauungsgemeinschaften, die eine Körperschaft des öffentlichen Rechts sind. Das ist eine besondere, öffentlich-rechtliche Form, sich zu organisieren. Laut BMI können sich Religionsgemeinschaften auch privatrechtlich organisieren, etwa als Verein; den Körperschaftsstatus können sie unter bestimmten Voraussetzungen bekommen.
Eingezogen wird die Kirchensteuer von den Finanzämtern der Bundesländer, also von den Behörden, die auch andere Steuern einziehen. Dafür behalten sie eine Aufwandsentschädigung ein, also einen Betrag für ihre Arbeit. Berechnet wird die Kirchensteuer nach der Einkommensteuer, der Steuer auf das Einkommen eines Menschen. Nach dem Stand von 2019 beträgt sie in Bayern und Baden-Württemberg 8 % der Einkommensteuer, in den übrigen Bundesländern 9 %. Sind Kinder zu berücksichtigen oder gibt es bestimmte andere Einkünfte, wird die Grundlage gesondert berechnet; Rechenbeispiele in dieser Erklärung lassen das weg.
Staatsleistungen sind etwas anderes: Leistungen des Staates an die Kirchen. Sie haben in den Bundesländern verschiedene historische Ursachen. Zum Teil entstanden sie als Ausgleich dafür, dass den Kirchen früher Immobilien und Güter weggenommen wurden, aus denen sie ihren Bedarf deckten. In einigen Regionen geht es dabei um die Säkularisation von Kircheneigentum, besonders im Zusammenhang mit dem Reichsdeputationshauptschluss von 1803, einem Beschluss, in dessen Folge kirchlicher Besitz an weltliche Herrscher ging. Diese neuen Herrscher übernahmen damit auch Pflichten: den lebenslangen Unterhalt der bisherigen geistlichen Herrscher und die Baulasten, also die Pflicht, für kirchliche Gebäude zu zahlen.
Einige Länder verpflichteten sich als Ausgleich zu jährlichen Zahlungen an Religionsgesellschaften (positive Staatsleistungen), zu Befreiungen von Steuern und Gebühren (negative Staatsleistungen) oder zu beidem. Weil die Enteignungen je nach Region verschieden stark waren, unterscheidet sich auch die Höhe der Staatsleistungen. Die evangelischen Landeskirchen, also die regionalen evangelischen Kirchen, wurden vor allem in der Reformationszeit im 16. Jahrhundert, nach dem Westfälischen Frieden von 1648 und zum Ende des 18. Jahrhunderts enteignet.
Der wichtigste Unterschied: Die Kirchensteuer zahlen die Mitglieder an ihre Gemeinschaft, der Staat zieht sie über die Finanzämter ein. Staatsleistungen kommen vom Staat selbst und haben historische Gründe.
Säkularisation
Hier: die Enteignung von Kircheneigentum, also Besitz, der der Kirche weggenommen wurde und an weltliche Herrscher ging.
| Frage | Kirchensteuer | Staatsleistungen |
|---|---|---|
| Wer bringt sie auf? | die Mitglieder der Gemeinschaft | der Staat |
| Welche Rolle hat der Staat? | Finanzämter ziehen sie ein und behalten eine Aufwandsentschädigung. | Er zahlt selbst oder befreit von Steuern und Gebühren. |
| Worauf beruht sie? | auf dem Recht von Körperschaften des öffentlichen Rechts, Steuern zu erheben | zum Teil auf dem Ausgleich für frühere Enteignungen, etwa um 1803 |
Merke: Kirchensteuer und Staatsleistungen sind zwei verschiedene Dinge: Die Kirchensteuer zahlen Mitglieder, Staatsleistungen erbringt der Staat.
Teste dich
Manchmal stoßen die Grundsätze aufeinander. Dann hilft es, getrennt zu fragen: Wer ist beteiligt, welche Rechte haben die Beteiligten, und welche Regel gilt für wen? Zwei Entscheidungen des Bundesverfassungsgerichts zeigen, wie solche Konflikte aussehen können.
Im Kruzifix-Beschluss vom 16. Mai 1995 erklärte das Gericht Teile der Bayerischen Volksschulordnung von 1983 für verfassungswidrig und nichtig, also für unvereinbar mit dem Grundgesetz und ungültig. Nach diesen Regeln musste in jedem Klassenzimmer der Volksschulen in Bayern ein Kruzifix oder zumindest ein lateinisches Kreuz angebracht werden. Ein Kruzifix ist ein Kreuz mit einer Darstellung des gekreuzigten Jesus; ein lateinisches Kreuz ist die bekannte Kreuzform mit dem längeren unteren Balken. Die Regel kam hier vom Staat.
Im Januar 2015 entschied das Gericht in einem Streit um Kopftücher von Lehrerinnen an öffentlichen Schulen: Ein pauschales Kopftuchverbot in einem Schulgesetz ist mit der Religionsfreiheit nicht vereinbar. Pauschal heißt: für alle Fälle gleich, ohne Blick auf den einzelnen Fall. Das Tragen einer Kopfbedeckung als Erfüllung einer religiösen Pflicht dürfe nur verboten werden, wenn der Schulfrieden oder die staatliche Neutralität konkret gefährdet ist. Mit Schulfrieden ist ein geordnetes, friedliches Zusammenleben an der Schule gemeint.
Aus den Grundsätzen dieser Erklärung lassen sich Prüffragen ableiten. Die erste lautet: Wer handelt? Erlässt der Staat eine Regel, etwa eine öffentliche Schule, gilt für ihn das Neutralitätsgebot. Schüler oder Eltern, die ihren Glauben zeigen, handeln dagegen als Privatpersonen und nutzen ihre Religionsfreiheit. Danach fragst du, welche Freiheit betroffen ist, ob eine Religion bevorzugt oder benachteiligt wird, ob es um eine eigene Angelegenheit einer Religionsgemeinschaft geht und ob eine Regel pauschal gilt oder auf eine konkrete Gefahr antwortet.
Die Prüffragen ersetzen kein Gerichtsurteil. Sie zeigen, welche Rechte gegeneinander stehen. Wie ein Gericht einen echten Fall entscheiden würde, hängt von vielen Einzelheiten ab.
| Prüffrage | Worauf du achtest |
|---|---|
| Wer handelt? | Der Staat, etwa eine öffentliche Schule, muss neutral sein. Schüler und Eltern handeln als Privatpersonen. |
| Welche Freiheit ist betroffen? | die Freiheit, einen Glauben zu bekennen, oder die Freiheit, keinen zu bekennen |
| Gleich behandelt? | Wird eine Religion bevorzugt oder benachteiligt? |
| Eigene Sache der Gemeinschaft? | Selbstbestimmung gilt im Rahmen der Gesetze, die für alle gelten. |
| Pauschal oder konkret? | Gibt es eine konkrete Gefahr, etwa für den Schulfrieden, oder gilt die Regel für alle Fälle gleich? |
Beispiel: Erfundener Fall: ein Gebet vor jeder Klassenarbeit
- 1Fall: Die Schulleitung einer öffentlichen Schule ordnet an, dass vor jeder Klassenarbeit alle Schüler ein Gebet einer bestimmten Religion sprechen.
- 2Wer handelt? Die Schulleitung handelt für eine staatliche Schule. Für sie gilt das Neutralitätsgebot.
- 3Welche Freiheit ist betroffen? Schüler ohne Religion oder mit einem anderen Glauben haben die Freiheit, dieses Bekenntnis nicht zu teilen.
- 4Gleich behandelt? Eine einzige Religion wird im Schulalltag hervorgehoben, andere nicht. Das deutet auf eine Bevorzugung hin.
- 5Pauschal oder konkret? Die Anordnung gilt für jede Klassenarbeit und jeden Schüler, ohne Blick auf den Einzelnen.
- 6Mögliche Einschätzung: Die Anordnung steht in starker Spannung zu Neutralität und Religionsfreiheit. Wie ein Gericht entscheiden würde, lässt sich daraus nicht sicher ablesen.
Teste dich
Alles auf einen Blick
Kirche und Staat
Jeder darf einer Religion angehören, sie wechseln, austreten oder sich zu keiner Religion bekennen.
Der Staat darf sich mit keinem bestimmten Bekenntnis identifizieren, keines bevorzugen und keines benachteiligen.
Religionsgemeinschaften regeln ihre Angelegenheiten selbst, im Rahmen der Gesetze, die für alle gelten.
Es gibt keine Staatskirche, aber Zusammenarbeit etwa beim Religionsunterricht und bei der Kirchensteuer.
Kirchensteuer zahlen die Mitglieder, Staatsleistungen erbringt der Staat, zum Teil als Ausgleich für frühere Enteignungen.
Prüfe, wer handelt, welche Freiheit betroffen ist und ob eine Regel pauschal gilt oder auf eine konkrete Gefahr antwortet.
Kirchensteuer vereinfacht berechnen
- 1Aufgabe: Frau Sommer ist Mitglied einer Kirche, die Kirchensteuer erhebt. Ihre Einkommensteuer beträgt 1.500 Euro im Jahr. Wie hoch wäre ihre Kirchensteuer in Bayern, wie hoch in Hessen? Rechne ohne Kinder und mit den Sätzen nach dem Stand von 2019.
- 2Grundlage: Die Kirchensteuer wird nach der Einkommensteuer berechnet, nicht nach dem ganzen Einkommen. Ausgangswert sind also 1.500 Euro.
- 3Bayern: Der Satz beträgt 8 %. 1.500 Euro · 0,08 = 120 Euro.
- 4Hessen: Hessen gehört zu den übrigen Bundesländern mit 9 %. 1.500 Euro · 0,09 = 135 Euro.
- 5Einordnung: Das Geld stammt von Frau Sommer als Mitglied, nicht aus dem Haushalt des Landes. Das Finanzamt zieht es ein und behält dafür eine Aufwandsentschädigung.
- 6Ergebnis: 120 Euro in Bayern und 135 Euro in Hessen; in Bayern sind es 15 Euro weniger.
Fehler finden
Fehler in Zeile 3Die Aussage über die Herkunft der Staatsleistungen verwechselt sie mit der Kirchensteuer: Nicht die Mitglieder erbringen sie, sondern der Staat. Richtig: Staatsleistungen sind Leistungen des Staates an die Kirchen, etwa jährliche Zahlungen oder Befreiungen von Steuern und Gebühren.
Lückentext
Eine Religionsgemeinschaft vergibt ihre Ämter, etwa das Amt eines Pfarrers, des Staates. Die Kirchensteuer zahlen ; eingezogen wird sie von den Finanzämtern. Zum Teil als Ausgleich für frühere Enteignungen von Kirchenbesitz entstand eine Form kirchlicher Finanzierung: .