

Anleihe einfach erklärt: Zins, Kurs und Risiko
Du unterscheidest Anleihe und Aktie, erklärst Zins und Kurs und prüfst, welche Risiken hinter einer Anleihe stecken.
Kurz gesagt
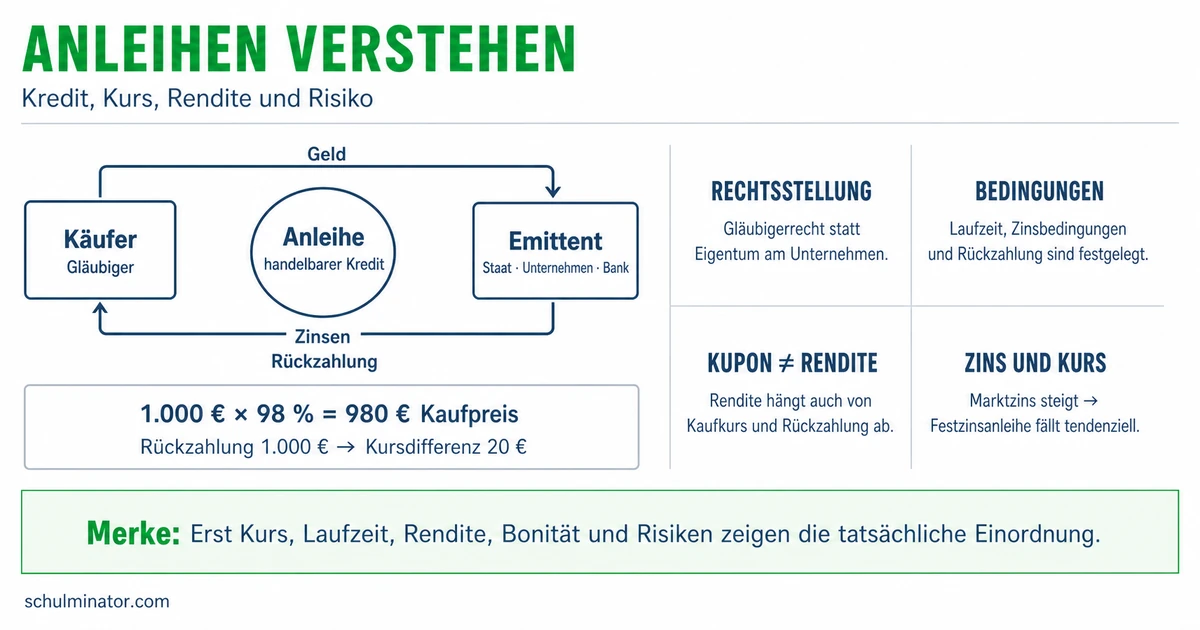
Bei einer Anleihe schuldet der Herausgeber dem Besitzer die vereinbarten Zahlungen. Ein fester Kupon legt den Zins fest, doch Kaufkurs und Laufzeit beeinflussen die Rendite. Bei Zahlungsausfällen oder einem frühen Verkauf sind Verluste möglich.
Ein Unternehmen braucht Geld für eine neue Werkhalle und gibt dafür eine Anleihe heraus. Wer sie kauft, wird dadurch kein Miteigentümer des Unternehmens. Du lernst, welche Zahlungen vereinbart sind und warum ein hoher Zins noch keinen sicheren Gewinn bedeutet.
Deine Lernziele
Eine Anleihe ist ein Wertpapier: ein Finanzprodukt mit festgelegten Rechten, das weiterverkauft werden kann. Ihr Herausgeber heißt Emittent. Das kann etwa ein Unternehmen oder ein Staat sein. Durch die Ausgabe einer Anleihe nimmt er einen Kredit auf, also geliehenes Geld. Der Besitzer ist sein Gläubiger: Ihm stehen die vereinbarten Zahlungen zu. Der Herausgeber ist der Schuldner, der diese Zahlungen leisten muss.
Die Anleihebedingungen legen fest, wann welche Zahlungen fällig sind. Die Laufzeit ist der vereinbarte Zeitraum bis zur Rückzahlung. In dieser Lektion betrachten wir festverzinsliche Anleihen mit jährlicher Zinszahlung und vereinbarter Rückzahlung zum Nennwert. Festverzinslich bedeutet, dass ihr vereinbarter Zinssatz während der Laufzeit gleich bleibt. Ein Anspruch auf Zahlung ist keine Garantie: Kann der Herausgeber nicht zahlen, kann der Besitzer Geld verlieren.
Mit einer Aktie erwirbst du dagegen einen Anteil am Unternehmen und wirst Miteigentümer, also Aktionär. Eine Unternehmensanleihe gibt dir einen Zahlungsanspruch aus einem Kredit, keinen Unternehmensanteil. Kaufst du eine bereits ausgegebene Anleihe von einem anderen Besitzer, bekommt dieser deinen Kaufpreis. Der Zahlungsanspruch gegen den Herausgeber geht auf dich über.
Bei einer Insolvenz, also wenn das Unternehmen seine Zahlungspflichten nicht mehr erfüllen kann, werden Anleihegläubiger grundsätzlich vor Aktionären berücksichtigt. Daraus folgt keine sichere Rückzahlung. Welcher Gläubiger wie viel bekommt, hängt auch von den Bedingungen seiner Forderung ab.
Anleihe
Ein Wertpapier, dessen Besitzer Gläubiger des Herausgebers ist. Welche Zinsen und Rückzahlungen ihm zustehen, bestimmen die Anleihebedingungen.
Beispiel: Zwei Wege, eine Fahrradfirma zu finanzieren
- 1Eine erfundene Fahrradfirma gibt sowohl Aktien als auch Anleihen aus.
- 2Tim kauft eine Aktie und erhält damit einen Anteil an der Firma.
- 3Ben kauft eine Anleihe und erhält einen Zahlungsanspruch gegen die Firma. Er wird dadurch kein Miteigentümer.
Teste dich
Der Nennwert ist der auf der Anleihe angegebene Geldbetrag. Bei den hier betrachteten Anleihen ist er die Grundlage der Zinsberechnung und der vereinbarte Rückzahlungsbetrag am Laufzeitende. Er ist nicht der gerade am Markt verlangte Kaufpreis.
Der Kupon bezeichnet hier den vereinbarten jährlichen Zinssatz auf den Nennwert. Bei einer festverzinslichen Anleihe bleibt dieser Satz unverändert. Beispiel mit erfundenen Beträgen: Bei 2.000 Euro Nennwert und 4 Prozent Kupon sind jährlich 2.000\,\text{Euro} \cdot 0{,}04 = 80\,\text{Euro} Zinsen vereinbart. Die Zahl 0,04 entspricht 4 Prozent. Ob der Herausgeber tatsächlich zahlt, ist eine andere Frage.
Der Kurs bezeichnet den aktuellen Marktpreis. Bei Anleihen wird er üblicherweise in Prozent des Nennwerts angegeben. Ein Kurs von 96 Prozent bedeutet bei 2.000 Euro Nennwert einen Preis von 2.000\,\text{Euro} \cdot 0{,}96 = 1.920\,\text{Euro}. Zusätzliche Kosten sind darin nicht enthalten. Ein niedrigerer Kaufpreis ändert den vereinbarten jährlichen Zinsbetrag von 80 Euro nicht.
Die Rendite setzt den Ertrag ins Verhältnis zum eingesetzten Geld, meist auf ein Jahr bezogen. Die Rendite bis zum Laufzeitende berücksichtigt neben den Zinsen auch Kaufpreis, Rückzahlung und die verbleibende Laufzeit. Kaufst du unter dem vereinbarten Rückzahlungsbetrag, kommt bei vollständiger Zahlung ein Gewinn aus dieser Differenz hinzu. Kaufst du darüber, mindert die Differenz deinen Ertrag. Gebühren und Steuern können den Ertrag zusätzlich verringern. Eine berechnete Rendite unter der Annahme vollständiger Zahlungen ist kein sicherer Gewinn.
| Begriff | Worauf achtest du? |
|---|---|
| Nennwert | Angegebener Geldbetrag; hier Grundlage der Zinsen und vereinbarte Rückzahlung. |
| Kupon | Vereinbarter jährlicher Zinssatz auf den Nennwert. |
| Kurs | Marktpreis, üblicherweise in Prozent des Nennwerts. |
| Rendite | Ertrag im Verhältnis zum Einsatz; Kaufpreis und verbleibende Laufzeit zählen mit. |
Merke: Ein fester Kupon bezieht sich auf den Nennwert. Die Rendite hängt auch davon ab, welchen Preis du zahlst und welche Zahlungen du erhältst.
Teste dich
Der Marktzins ist hier das Zinsniveau, zu dem vergleichbare neue Anleihen angeboten werden. Vergleichbar heißt etwa: ähnliche verbleibende Laufzeit und ähnliche Gefahr eines Zahlungsausfalls. Steigt dieses Zinsniveau, werden ältere Anleihen mit einem niedrigeren festen Kupon für Käufer weniger attraktiv. Ihr Kurs fällt deshalb tendenziell, wenn andere Einflüsse gleich bleiben. Käufer zahlen weniger und erzielen bei vollständigen Zahlungen damit eine höhere Rendite.
Sinkt der Marktzins, werden ältere Anleihen mit höherem festen Kupon dagegen attraktiver. Ihr Kurs steigt tendenziell. Der feste Kupon der bestehenden Anleihe wird in beiden Fällen nicht neu festgelegt. Geändert hat sich der Preis, zu dem Besitzer und Käufer handeln können. Ein Kursrückgang senkt auch nicht den vertraglich vereinbarten Nennwert.
Die Bonität ist die Kreditwürdigkeit eines Schuldners: Wie gut ist er voraussichtlich in der Lage, seine Zahlungspflichten zu erfüllen? Verschlechtert sich seine Bonität, steigt das Ausfallrisiko. Gemeint ist die Gefahr, dass vereinbarte Zahlungen ausbleiben. Anleger verlangen dann einen höheren Ausgleich für das Risiko. Bei einer bestehenden festverzinslichen Anleihe kann deshalb der Kurs sinken, ohne dass ihr Kupon steigt. Bei der Ausgabe neuer Anleihen müssen Schuldner mit schlechterer Bonität eine höhere Verzinsung bieten, um Käufer zu gewinnen.
Ein Rating ist eine Bewertung der Kreditwürdigkeit, etwa durch eine darauf spezialisierte Ratingagentur. Es kann bei der Einschätzung helfen, ist aber ein Urteil und keine Zahlungsgarantie. Auch ein hoher angebotener Zins beweist nicht, dass eine Anleihe eine gute oder sichere Anlage ist.
Beispiel: Eine Anleihe eines erfundenen Energieunternehmens
- 1Das Unternehmen meldet neue Zahlungsschwierigkeiten. Ansonsten bleiben die Vergleichsbedingungen gleich.
- 2Käufer schätzen die Gefahr ausbleibender Zahlungen nun höher ein und verlangen mehr Ausgleich für das Risiko.
- 3Der Kurs der bestehenden Anleihe kann sinken. Ihr vereinbarter fester Kupon steigt dadurch nicht.
Merke: Steigende Marktzinsen und schlechtere Bonität können den Kurs einer bestehenden festverzinslichen Anleihe drücken. Der feste Kupon und der vereinbarte Nennwert ändern sich dadurch nicht.
Teste dich
Ein fester Zins macht eine Anleihe nicht risikofrei. Prüfe zuerst das Emittentenrisiko, also die Gefahr einer schlechteren Bonität oder eines Zahlungsausfalls des Herausgebers. Werden Zinsen oder Rückzahlung nicht geleistet, kannst du einen Teil deines eingesetzten Geldes oder den gesamten Betrag verlieren. Auch wer bis zum Laufzeitende wartet, trägt dieses Risiko.
Das Zinsänderungsrisiko betrifft hier den Kurs einer festverzinslichen Anleihe: Steigen die Marktzinsen, kann ihr Kurs fallen. Das wird für dich besonders wichtig, wenn du vor dem Laufzeitende verkaufen musst. Wartest du bis zur vereinbarten Rückzahlung zum Nennwert und wird vollständig gezahlt, musst du den zwischenzeitlich niedrigeren Verkaufskurs nicht hinnehmen. Ein Kaufpreis oberhalb des Nennwerts wird dadurch aber nicht vollständig zurückgezahlt.
Das Liquiditätsrisiko ist die Gefahr, dass du eine Anleihe bei Bedarf nicht schnell oder nur mit einem deutlichen Preisabschlag verkaufen kannst. Liquidität bedeutet hier gute Handelbarkeit. Auch ein zahlungsfähiger Herausgeber garantiert dir nicht, dass gerade ein Käufer zu einem passenden Preis bereitsteht.
Prüfe bei einer Musteranleihe deshalb die Zahlungsfähigkeit des Herausgebers, die verbleibende Laufzeit und die Handelbarkeit. Vergleiche das mit deinem Geldbedarf. Brauchst du das Geld bald, kann eine lang laufende und selten gehandelte Anleihe problematisch sein. Ein begründetes Urteil nennt das konkrete Risiko und erklärt, warum es für den jeweiligen Besitzer wichtig ist. Der Kupon allein reicht für ein solches Urteil nicht.
Beispiel: Eine erfundene Anleihe für einen neuen Maschinenpark
- 1Ein Maschinenbauer bietet 6 Prozent festen Kupon. Seine Anleihe läuft noch sechs Jahre. Er hat Zahlungsschwierigkeiten, und die Anleihe wird selten gehandelt.
- 2Der Käufer braucht sein Geld voraussichtlich in einem Jahr. Die Zahlungsschwierigkeiten zeigen ein erhöhtes Ausfallrisiko.
- 3Der frühe Geldbedarf macht mögliche Kursverluste bei steigenden Marktzinsen wichtig. Der seltene Handel erschwert zusätzlich einen schnellen Verkauf.
- 4Urteil: Der hohe Kupon gleicht diese Risiken nicht sicher aus. Für den geplanten Geldbedarf ist die Anleihe problematisch.
Teste dich
Alles auf einen Blick
Anleihe
Der Anleihebesitzer ist Gläubiger des Herausgebers; ein Aktionär ist dagegen Miteigentümer.
Der feste Kupon bezieht sich auf den Nennwert. Der Kurs ist der Marktpreis.
Neben Zinsen zählen Kaufpreis, Rückzahlung und verbleibende Laufzeit; berechnete Erträge sind keine Zahlungsgarantie.
Steigende Marktzinsen oder schlechtere Bonität können den Kurs einer bestehenden festverzinslichen Anleihe senken.
Prüfe Zahlungsausfälle, mögliche Kursverluste und schwierige Verkäufe im Verhältnis zu deinem Geldbedarf.
Wie viel Ertrag bringt eine erfundene Anleihe in einem Jahr?
- 1Die Musteranleihe hat 800 Euro Nennwert und 2,5 Prozent festen Jahreskupon. Du kaufst sie direkt nach einem Zinstermin zum Kurs von 97,5 Prozent. Genau ein Jahr später sind die letzte Zinszahlung und die Rückzahlung von 800 Euro vereinbart.
- 2Für die Rechnung nehmen wir an, dass alle Zahlungen vollständig erfolgen. Gebühren und Steuern lassen wir weg.
- 3Berechne den Kaufpreis: 800\,\text{Euro} \cdot 0{,}975 = 780\,\text{Euro}. Die Zahl 0,975 entspricht dem Kurs von 97,5 Prozent.
- 4Berechne die Zinsen für das volle Jahr: 800\,\text{Euro} \cdot 0{,}025 = 20\,\text{Euro}. Die Zahl 0,025 entspricht dem Kupon von 2,5 Prozent.
- 5Am Ende erhältst du zusammen 800\,\text{Euro} + 20\,\text{Euro} = 820\,\text{Euro}. Nach Abzug des Kaufpreises bleiben 820\,\text{Euro} - 780\,\text{Euro} = 40\,\text{Euro} Ertrag.
- 6Für dieses eine volle Jahr beträgt die Rendite vor Gebühren und Steuern \frac{40}{780} \cdot 100\,\% \approx 5{,}13\,\%. Das Zeichen \approx bedeutet ungefähr; das Ergebnis ist gerundet. Die Rendite liegt über dem Kupon, weil du zusätzlich zur Zinszahlung 20 Euro mehr zurückbekommst, als du bezahlt hast.
Fehler finden
Fehler in Zeile 2Die zweite Aussage verwechselt eine feste Zinsvereinbarung mit einer Zahlungsgarantie. Richtig: Der feste Kupon legt den vereinbarten Zinssatz fest, garantiert aber nicht die tatsächliche Zinszahlung.
Lückentext
Der Besitzer einer Unternehmensanleihe hat einen Zahlungsanspruch aus einem Kredit. Gegenüber dem Unternehmen ist er . Bei einer festverzinslichen Anleihe wird der vereinbarte Jahreszins auf den berechnet. Für eine Anleihe findet sich bei dringendem Verkaufsbedarf kein Käufer. Das zeigt ihr .