

Rendite berechnen und richtig vergleichen
Du berechnest Renditen mit Kosten und Verlusten und prüfst, was die Prozentzahl über eine Geldanlage verrät.
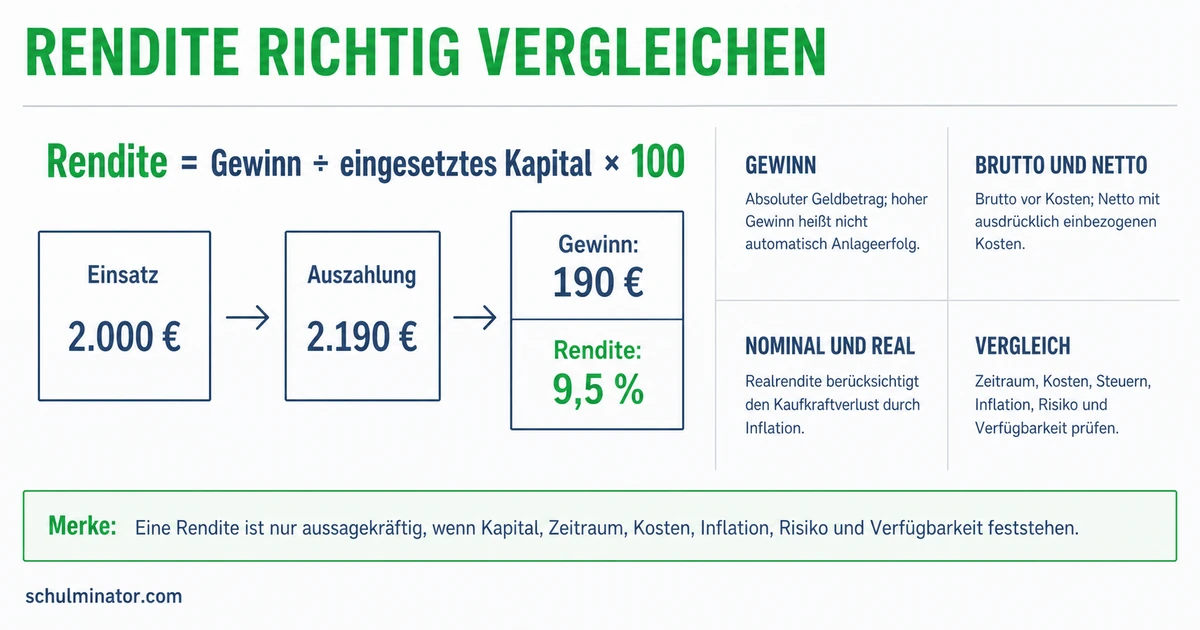
Kurz gesagt
Teile den Gewinn durch das eingesetzte Geld und rechne das Ergebnis in Prozent um. Berücksichtige die genannten Kosten und vergleiche gleiche Zeiträume; prüfe außerdem Inflation, Verlustrisiko und Verfügbarkeit.
Zwei Anleger können denselben Gewinn erzielen und trotzdem unterschiedlich erfolgreich mit ihrem Einsatz umgehen. Die Rendite hilft dir, diesen Unterschied zu erkennen. Für einen sinnvollen Vergleich brauchst du aber mehr als eine einzelne Prozentzahl.
Deine Lernziele
Der Gewinn zeigt, wie viele Euro eine Geldanlage zusätzlich eingebracht hat. Das eingesetzte Kapital ist das Geld, das du für die Anlage aufgewendet hast. Die Rendite setzt den Gewinn ins Verhältnis zu diesem Einsatz. Prozent bedeutet dabei Hundertstel: Eine Rendite von 4 % entspricht einem Gewinn von 4 € je 100 € Einsatz im betrachteten Zeitraum.
Vergleiche zum Beispiel zwei erfundene Anlagen über jeweils ein Jahr ohne Kosten oder Steuern. Bei Anlage A bringen 600 € Einsatz einen Gewinn von 24 €. Bei Anlage B bringen 1.200 € ebenfalls 24 € Gewinn. A erreicht 4 % Rendite, B erreicht 2 %. Derselbe Eurogewinn kann also zu unterschiedlichen Renditen gehören. Ein höherer Eurogewinn allein beweist keine höhere Rendite.
Der Gewinn ist ein Geldbetrag, die Rendite eine Verhältniszahl. Bei Unternehmen gibt es mehrere Kennzahlen zur Beurteilung des wirtschaftlichen Erfolgs. Der Oberbegriff dafür lautet Rentabilität.
Einfache Rendite
Gewinn im Verhältnis zum eingesetzten Geld, ausgedrückt in Prozent für einen bestimmten Zeitraum.
| Angabe | Was zeigt sie? |
|---|---|
| Gewinn in Euro | Wie viel Geld zusätzlich übrig bleibt. |
| Rendite in Prozent | Wie groß der Gewinn im Verhältnis zum Einsatz ist. |
Teste dich
Für die folgenden einfachen Fälle legst du einmal Geld an und erhältst am Ende einmal Geld zurück. Dazwischen gibt es keine weiteren Zahlungen. Zuerst ermittelst du den Gewinn, dann die Rendite. Mit G für den Gewinn in Euro und K für den gesamten anfänglichen Einsatz in Euro lautet die Formel: \text{Rendite}=\frac{G}{K}\cdot100\,\%.
Eine Kaufgebühr ist eine zusätzliche Zahlung beim Kauf. Rechne sie zum Kaufpreis hinzu: Zusammen bilden beide deinen anfänglichen Einsatz. Eine Verkaufsgebühr ziehst du dagegen vom Verkaufspreis ab. Den Gewinn nach diesen Gebühren erhältst du, indem du vom verbleibenden Verkaufserlös den gesamten anfänglichen Einsatz abziehst. So zählst du jede Gebühr einmal. Steuern und weitere Erträge berücksichtigen die folgenden Rechenfälle nicht.
Ist der verbleibende Rückfluss kleiner als der Einsatz, wird der Gewinn rechnerisch negativ: Du hast Verlust gemacht. Auch die so berechnete Rendite ist dann negativ. Das Minuszeichen beschreibt hier einen Verlust an Geld; einen Verlust an Kaufkraft durch steigende Preise lernst du im nächsten Abschnitt kennen.
Beispiel: Ein erfundener Kauf mit zwei Gebühren
- 1Kaufpreis 790 €, Kaufgebühr 10 €: Dein gesamter anfänglicher Einsatz beträgt 800 €.
- 2Verkauf nach einem Jahr für 838 €, Verkaufsgebühr 6 €: Es fließen 832 € zurück.
- 3Gewinn nach Gebühren: 832\,€-800\,€=32\,€. Weitere Zahlungen oder Steuern gibt es in diesem Rechenfall nicht.
- 4Rendite nach Gebühren: \frac{32}{800}\cdot100\,\%=4\,\%.
Merke: Teile den Gewinn durch den Einsatz, nicht durch den Verkaufserlös. Verwende in diesen Fällen beim Einsatz auch die Kaufgebühr.
Teste dich
Die Bruttorendite beschreibt die Rendite vor Kostenabzügen. Die Nettorendite berücksichtigt Kosten, die den Gewinn mindern. Achte bei einer Angabe darauf, welche Abzüge enthalten sind: Eine Rendite nach Gebühren ist nicht schon eine Rendite nach Steuern. Steuern sind Abgaben an den Staat; sie können bei einer Geldanlage zusätzlich anfallen.
Eine andere Unterscheidung betrifft die Preise. Die Nominalrendite beschreibt die Veränderung des Geldbetrags im Verhältnis zum Einsatz, ohne die allgemeine Preisentwicklung herauszurechnen. Die Realrendite berücksichtigt dagegen die Veränderung der Kaufkraft. Kaufkraft bedeutet, wie viel du dir für dein Geld kaufen kannst. Inflation ist ein Anstieg des allgemeinen Preisniveaus. Die Inflationsrate gibt an, um wie viel Prozent dieses Preisniveau im betrachteten Zeitraum steigt.
Bei kleinen Renditen und Preisänderungen kannst du näherungsweise rechnen: \text{Realrendite}\approx\text{Nominalrendite}-\text{Inflationsrate}. Das Zeichen \approx bedeutet „ungefähr gleich“. Beide Raten müssen sich auf denselben Zeitraum beziehen. Bei einer einfachen verzinsten Geldanlage spricht man auch von Nominalzins und Realzins. Zinsen sind das Entgelt dafür, dass du Geld überlässt.
Ein erfundenes Beispiel ohne Gebühren oder Steuern: Eine Anlage bringt in einem Jahr nominal 3,5 %, während das allgemeine Preisniveau um 2 % steigt. Die Realrendite beträgt näherungsweise 1,5 %. Steigen die Preise stärker als dein Geldbetrag, ist die Realrendite negativ, obwohl die Nominalrendite positiv sein kann. Brutto und netto betreffen also Abzüge; nominal und real betreffen die Kaufkraft. Eine Nettorendite kann zugleich nominal angegeben sein.
| Unterscheidung | Frage beim Lesen |
|---|---|
| Brutto oder netto? | Welche Kosten und gegebenenfalls Steuern wurden abgezogen? |
| Nominal oder real? | Wurde die allgemeine Preisentwicklung berücksichtigt? |
Merke: Kostenabzüge und Preissteigerungen sind zwei verschiedene Prüfungen. Eine Rendite nach Kosten ist noch nicht um Inflation bereinigt.
Teste dich
Prüfe zuerst den Anlagezeitraum, also die Dauer, für die die Rendite gilt. Eine Gesamtrendite von 8 % in einem Jahr ist etwas anderes als 8 % über drei Jahre. Für den Vergleich werden Renditen häufig auf ein Jahr umgerechnet. Das heißt annualisieren. Vergleiche außerdem dieselbe Berechnungsart, etwa jeweils nach denselben Kosten und mit oder ohne Berücksichtigung der Inflation.
Eine vergangene Rendite beschreibt ein abgeschlossenes Ergebnis. Sie garantiert keine gleich hohe künftige Rendite. Bei einer Geldanlage können sich die Bedingungen ändern. Zum Beispiel können wirtschaftliche Probleme eines Unternehmens den Wert einer Anlage senken. Ein Wertpapier ist eine handelbare Geldanlage; sein Kurs ist sein Preis. Auch nach einem Jahr mit Gewinn kann sein Kurs fallen.
Für eine Entscheidung zählen außerdem Risiko und Liquidität. Risiko meint hier die Gefahr, Geld zu verlieren. Liquidität bedeutet hier, wie schnell du wieder über das angelegte Geld verfügen kannst. Hohe Renditechancen, hohe Sicherheit und schnelle Verfügbarkeit stehen in einem Spannungsverhältnis. Dieses Modell heißt magisches Dreieck der Geldanlage. Eine hohe Renditezahl zeigt für sich genommen weder hohe Sicherheit noch schnelle Verfügbarkeit.
Wenn du Geld bald brauchst, musst du deshalb neben der Rendite prüfen, wann und unter welchen Bedingungen du es zurückbekommst. Ein handelbares Wertpapier kann zwar verkäuflich sein, gerade dann aber einen niedrigen Kurs haben. Schnelle Verkaufsmöglichkeit und Schutz vor Verlust sind verschiedene Eigenschaften.
Merke: Prüfe Zeitraum, Kosten, Inflation, Verlustrisiko und Verfügbarkeit. Die höchste angegebene Rendite allein entscheidet nicht, welche Anlage zu einem Ziel passt.
Teste dich
Alles auf einen Blick
Rendite
Der Eurobetrag und sein Verhältnis zum Einsatz beantworten verschiedene Fragen.
Ermittle den Gewinn nach den genannten Kosten und beziehe ihn auf den dazugehörigen Einsatz.
Prüfe, welche Kosten und gegebenenfalls Steuern abgezogen wurden.
Die Realrendite berücksichtigt zusätzlich die Veränderung der Kaufkraft.
Achte auf gleiche Zeiträume und Berechnungsarten sowie auf Risiko und Verfügbarkeit.
Eine Jahresrendite nach einer Schlussgebühr berechnen
- 1Du legst einmal 900 € an. Nach einem Jahr werden vor Abzug einer Gebühr 936 € ausgezahlt. Die Gebühr beträgt 9 € und wird von der Auszahlung abgezogen. Weitere Zahlungen, Kosten oder Steuern gibt es in diesem Rechenfall nicht.
- 2Verbleibende Auszahlung: 936\,€-9\,€=927\,€.
- 3Gewinn nach Gebühr: 927\,€-900\,€=27\,€.
- 4Rendite nach Gebühr: \frac{27}{900}\cdot100\,\%=3\,\%. Da der Zeitraum ein Jahr beträgt, sind das 3 % für dieses Jahr.
Fehler finden
Fehler in Zeile 3In der dritten Zeile ist der Vergleich „höhere“ falsch. Richtig: B hat mit 4 % eine niedrigere Rendite als A mit 6 %. Denn \frac{60}{1.500}\cdot100\,\%=4\,\% und \frac{30}{500}\cdot100\,\%=6\,\%.
Lückentext
Eine Anlage bringt bei 400 € Einsatz nach einem Jahr 16 € zusätzlich; Kosten und Steuern gibt es nicht. Die Angabe 16 € steht hier für . Du setzt in einem anderen Fall 250 € ein und erhältst ohne weitere Zahlungen 240 € zurück. Die Rendite ist damit . Du willst schließlich wissen, wie sich der Ertrag unter Berücksichtigung allgemeiner Preissteigerungen auf deine Kaufkraft auswirkt. Dazu betrachtest du die .