

Fonds einfach erklärt: Arten, Chancen und Risiken
Du lernst, wie Fondsanteile funktionieren, welche Fondsarten es gibt und wie du Chancen, Risiken und Kosten eines Musterfonds prüfst.
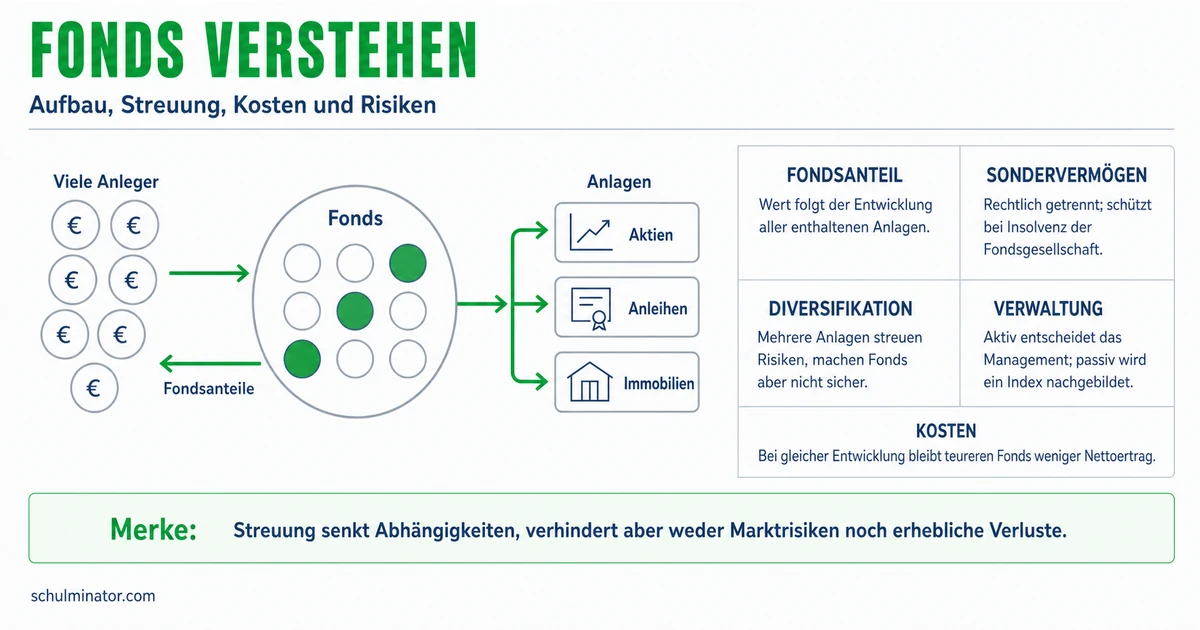
Kurz gesagt
Ein Fonds bündelt Geld vieler Anleger und legt es zum Beispiel in Aktien, Anleihen oder Immobilien an. Mit Fondsanteilen beteiligst du dich an diesem Vermögen. Streuung kann Risiken senken, verhindert aber keine Verluste.
Mit einem Fonds kann ein Anleger an vielen verschiedenen Anlagen beteiligt sein. Doch hinter dem Wort Fonds können sehr unterschiedliche Angebote stecken. Du untersuchst deshalb, was ein Fonds besitzt, wie er verwaltet wird und ob seine Bedingungen zu einem vorgegebenen Sparziel passen.
Deine Lernziele
Ein Fonds sammelt Geld von vielen Anlegern. Ein Anleger ist jemand, der Geld mit der Aussicht auf einen Ertrag einsetzt. Der Fonds kauft damit nach seinen Regeln zum Beispiel Unternehmensanteile oder Gebäude. Diese Anlagen bilden das Fondsvermögen. Wer Fondsanteile erwirbt, beteiligt sich an diesem gemeinsamen Vermögen, statt selbst jedes einzelne Gebäude oder jede einzelne Aktie zu kaufen.
Der Anteilwert gibt an, wie viel ein Fondsanteil rechnerisch wert ist. Du berechnest ihn, indem du das Fondsvermögen durch die Zahl der ausgegebenen Anteile teilst: \text{Anteilwert} = \frac{\text{Fondsvermögen}}{\text{Anzahl der Anteile}}. Dabei gibst du das Fondsvermögen in Euro und das Ergebnis in Euro je Anteil an. Sinkt der Wert der Anlagen bei unveränderter Zahl der Anteile, sinkt auch der Anteilwert. Neue Einzahlungen bedeuten nicht von selbst einen höheren Anteilwert: Dabei können zugleich neue Anteile entstehen.
Bei einem deutschen offenen Investmentfonds ist das Fondsvermögen als Sondervermögen vom eigenen Vermögen der Fondsgesellschaft getrennt. Die Fondsgesellschaft ist das Unternehmen, das den Fonds verwaltet. Die Trennung schützt das Fondsvermögen bei einer Zahlungsunfähigkeit dieser Gesellschaft. Sie schützt dich aber nicht vor Wertverlusten der Anlagen im Fonds.
Fondsanteil
Ein Fondsanteil ist eine Beteiligung am gemeinsamen Fondsvermögen. Sein rechnerischer Wert hängt vom Fondsvermögen und von der Zahl der ausgegebenen Anteile ab.
Beispiel: Anteile am erfundenen Fonds Morgenhain
- 1Im vereinfachten Modell beträgt das Fondsvermögen 54.000 Euro. Es gibt 900 Anteile.
- 254.000 Euro geteilt durch 900 ergeben 60 Euro je Anteil.
- 3Fünf Anteile sind damit zusammen 300 Euro wert. Kauf- und Verkaufskosten lassen wir hier weg.
Teste dich
Du kannst Fonds danach unterscheiden, worin sie Geld anlegen. Eine Aktie ist ein Anteil an einem Unternehmen. Aktienfonds legen vor allem in Aktien an. Eine Anleihe ist ein Wertpapier, mit dem zum Beispiel ein Staat oder ein Unternehmen Geld leiht und Rückzahlung sowie Zinsen verspricht. Rentenfonds legen vor allem in Anleihen an. Das Wort Rentenfonds bedeutet hier also keinen Fonds für die gesetzliche Altersrente. Bei Anleihen besteht unter anderem das Risiko, dass der Schuldner nicht zahlt. Offene Immobilienfonds legen vor allem in vermietete gewerbliche Gebäude wie Büros oder Einkaufszentren an.
Daneben unterscheidest du die Art der Verwaltung. Bei aktiver Verwaltung wählt ein Fondsmanager gezielt Anlagen aus, von denen er sich eine günstige Entwicklung verspricht. Ein passiver Indexfonds bildet dagegen einen vorgegebenen Index möglichst genau nach. Ein Index ist eine Messgröße für die gemeinsame Wertentwicklung einer festgelegten Auswahl von Wertpapieren. Ein Aktienindex kann etwa die Entwicklung einer bestimmten Gruppe von Unternehmensaktien abbilden. Passive Verwaltung zielt auf die Nachbildung, aktive Verwaltung auf gezielte Anlageentscheidungen.
ETF ist die Abkürzung für den englischen Ausdruck Exchange Traded Fund, auf Deutsch: börsengehandelter Fonds. Die Börse ist ein organisierter Handelsplatz. Ein passiver Index-ETF verbindet Börsenhandel mit der Nachbildung eines Index. Dafür kann er alle Wertpapiere des Index oder eine passende Auswahl kaufen. Die weniger aufwendige passive Verwaltung ermöglicht niedrigere Kosten. Daraus folgt jedoch weder ein sicherer Gewinn noch eine Garantie, dass jeder passive Fonds besser abschneidet als jeder aktive.
| Fondsart | Wichtige Anlagen | Ein mögliches Risiko |
|---|---|---|
| Aktienfonds | Anteile an Unternehmen | Aktienkurse fallen. |
| Rentenfonds | Anleihen von Staaten oder Unternehmen | Ein Schuldner kann nicht zahlen. |
| Offener Immobilienfonds | Vor allem gewerblich genutzte Gebäude | Mieteinnahmen oder Gebäudewerte sinken. |
Merke: Fondsart und Verwaltungsart beantworten verschiedene Fragen: Was wird gekauft? Und nach welchem Verfahren wird ausgewählt? Ein Aktienfonds kann aktiv oder passiv verwaltet werden.
Teste dich
Diversifikation bedeutet, Geld auf unterschiedliche Anlagen zu verteilen. Auf Deutsch spricht man auch von Streuung. Bei einem Aktienfonds kannst du zum Beispiel auf verschiedene Unternehmen, Branchen und Länder achten. Eine Branche ist ein Wirtschaftsbereich wie Lebensmittelherstellung oder Maschinenbau. Entscheidend ist nicht bloß die Anzahl der Aktien: Viele ähnliche Unternehmen können von denselben Problemen betroffen sein.
Streuung kann die Folgen eines einzelnen Unternehmensverlusts begrenzen. Entwickeln sich andere Anlagen günstiger, können sie einen Teil dieses Verlusts ausgleichen. Ein solcher Ausgleich ist jedoch nicht sicher. Wenn viele Aktien gleichzeitig an Wert verlieren, kann auch ein breit gestreuter Aktienfonds deutlich fallen. Das Marktrisiko ist das Risiko solcher Entwicklungen, die viele Anlagen eines Marktes gemeinsam treffen. Mehr verschiedene Aktien beseitigen dieses Risiko nicht vollständig.
Ein Fonds mit Aktien aus verschiedenen Ländern und Branchen ist anders gestreut als ein Fonds mit vielen Aktien aus einer einzigen Branche. Auch der Name ETF sagt noch nichts über die Breite der Streuung. Bei einem Index-ETF kommt es darauf an, welche Anlagen der nachgebildete Index umfasst. Streuung ist eine Möglichkeit zur Risikosenkung, keine Zusage, dass du dein eingesetztes Geld vollständig zurückbekommst.
Beispiel: Zwei erfundene Aktienkörbe
- 1Korb A enthält Aktien mehrerer Möbelhersteller aus einem Land. Korb B enthält Aktien von Unternehmen aus mehreren Ländern und verschiedenen Branchen.
- 2Korb B streut über mehr Länder und Branchen. Korb A bleibt trotz mehrerer Aktien stark auf einen Bereich ausgerichtet.
- 3Verlieren viele Aktienmärkte gleichzeitig an Wert, kann auch Korb B Verluste machen.
Merke: Unterschiedliche Anlagen können sich gegenseitig abfedern. Ob das in einer bestimmten Krise gelingt, ist nicht garantiert.
Teste dich
Prüfe zuerst das Anlageziel: Soll Geld langfristig wachsen oder zu einem nahen Termin vollständig bereitstehen? Vergleiche dann die geplante Anlagedauer mit den Bedingungen des Fonds. Mit Anlagedauer ist gemeint, wie lange der Anleger sein Geld einsetzen will. Eine empfohlene Haltedauer ist weder ein Versprechen auf Gewinn noch automatisch eine feste Laufzeit des Fonds. Untersuche danach Kosten, Risiken und Verfügbarkeit.
Ein Ausgabeaufschlag ist eine mögliche einmalige Gebühr beim Kauf von Fondsanteilen. Die TER steht für Total Expense Ratio und heißt Gesamtkostenquote. Sie drückt bestimmte jährliche Fondskosten als Anteil am durchschnittlichen Fondsvermögen aus. Dazu zählen zum Beispiel Verwaltungskosten. Trotz ihres Namens erfasst sie nicht alle Kosten: Ein Ausgabeaufschlag und persönliche Kauf- oder Verkaufsgebühren kommen gegebenenfalls hinzu. Kosten mindern das Ergebnis. Eine geringe TER beweist aber keine gute Wertentwicklung.
Verfügbarkeit bedeutet, wann und unter welchen Bedingungen du deine Anteile wieder zu Geld machen kannst. Börsenhandel macht einen Fonds nicht wertstabil: Du kannst beim Verkauf weniger zurückbekommen als eingesetzt. Auch bis zur Auszahlung kann Zeit vergehen. Bei offenen Immobilienfonds ist das Geld oft nicht kurzfristig verfügbar; die Rückgabe kann zeitweise ausgesetzt werden. Prüfe daher die konkreten Bedingungen.
Der folgende Steckbrief ist erfunden. Ein Sparer braucht seine gesamten 2.000 Euro in sechs Monaten für einen Umzug und kann keinen Verlust tragen. Der Musterfonds passt dazu nicht: Sein Ziel ist langfristig, sein Wert kann fallen. Dass er an Börsentagen handelbar ist, beseitigt dieses Problem nicht. Bei einem angenommenen durchschnittlichen Anlagewert von 2.000 Euro entsprechen 0,6 Prozent TER rechnerisch 12 Euro pro Jahr. Die Kauf- und Verkaufsgebühren sind darin nicht enthalten.
| Prüfpunkt | Erfundener Musterfonds Fernblick |
|---|---|
| Ziel | Langfristiger Vermögensaufbau durch Nachbildung eines weltweit gestreuten Aktienindex |
| Anlagedauer | Empfohlen: mindestens zehn Jahre; der Fonds hat kein festes Enddatum. |
| Kosten | TER: 0,6 Prozent jährlich; Kauf und Verkauf: je 4 Euro; kein Ausgabeaufschlag |
| Risiken | Wertschwankungen und Verluste möglich; keine Garantie des eingesetzten Geldes |
| Verfügbarkeit | An Börsentagen handelbar; Auszahlung nach Abwicklung des Verkaufs |
Teste dich
Alles auf einen Blick
Fonds
Fondsvermögen geteilt durch die Zahl der ausgegebenen Anteile ergibt den rechnerischen Wert eines Anteils.
Aktienfonds, Rentenfonds und offene Immobilienfonds unterscheiden sich durch ihre Anlagen.
Ein aktiver Fondsmanager wählt gezielt aus; ein passiver Indexfonds bildet einen Index nach.
Unterschiedliche Anlagen können einzelne Risiken begrenzen, aber gemeinsame Marktverluste bleiben möglich.
Prüfe Ziel, Anlagedauer, Kosten, Risiken und Verfügbarkeit zusammen. Handelbarkeit garantiert keinen bestimmten Verkaufserlös.
Einen weiteren erfundenen Fonds prüfen
- 1Ein erwachsener Sparer möchte Geld für eine Reise in zwölf Jahren anlegen. Er kann zwischenzeitliche Verluste tragen und braucht dieses Geld vorher nicht.
- 2Der erfundene Aktienfonds Stadtblick zielt auf langfristiges Wachstum. Er streut über mehrere Länder und Branchen, hat kein festes Enddatum und nennt zehn Jahre als empfohlene Haltedauer.
- 3Ziel und Anlagedauer widersprechen dem Reiseplan damit nicht. Die empfohlene Haltedauer verspricht jedoch keinen Gewinn nach zehn Jahren.
- 4Die angenommene TER beträgt 0,8 Prozent jährlich. Bei durchschnittlich 1.500 Euro Anlagewert entsprechen diese Fondskosten rechnerisch 12 Euro pro Jahr.
- 5Im Modell kostet jeder Kauf 3 Euro und jeder Verkauf 3 Euro. Ein Kauf und ein Verkauf kosten zusammen 6 Euro zusätzlich; es gibt keinen Ausgabeaufschlag.
- 6Die Anteile sind laut Modell an Börsentagen handelbar. Ihr Verkaufserlös kann aber auch kurz vor der Reise unter dem eingesetzten Betrag liegen.
- 7Urteil: Das langfristige Ziel, die Haltedauer und die Handelbarkeit passen grundsätzlich zum Plan. Der Fonds bleibt eine Anlage mit Verlustrisiko; die Kosten und ein möglicher Fehlbetrag am Reisetermin gehören zur Beurteilung.
Fehler finden
Fehler in Zeile 3Die dritte Aussage verwechselt Streuung mit Verlustschutz. Richtig: Bei gemeinsamen Kursverlusten vieler Aktien bleibt der Fondswert verlustgefährdet.
Lückentext
Ein Modellfonds besitzt 8.000 Euro Vermögen und hat 200 Anteile. Sein rechnerischer Anteilwert beträgt . Ein Fonds folgt einem festgelegten Index, statt einzelne Anlagen nach der Einschätzung eines Managers auszuwählen. Er wird verwaltet. Viele verschiedene Aktien können in einer breiten Börsenkrise gemeinsam fallen. Ein Aktienfonds ist deshalb auch mit breiter Streuung .