

Geldanlage und Versicherung einfach beurteilen
Du vergleichst Geldanlagen, unterscheidest Wollen und Können beim Risiko und prüfst Kosten sowie Versicherungsverträge.
Kurz gesagt
Eine passende Geldanlage muss zu deinem Ziel, deinem Geldbedarf und möglichen Verlusten passen. Prüfe Rendite, Sicherheit, Verfügbarkeit und Kosten. Bei einer Versicherung mit Sparanteil zählen auch der Schutz und die Folgen eines frühen Ausstiegs.
Du möchtest Geld für später zurücklegen. Ein Angebot verspricht Gewinn, ein anderes schnellen Zugriff auf dein Geld. Damit du Angebote beurteilen kannst, musst du ihre Chancen, Risiken und Kosten getrennt prüfen.
Deine Lernziele
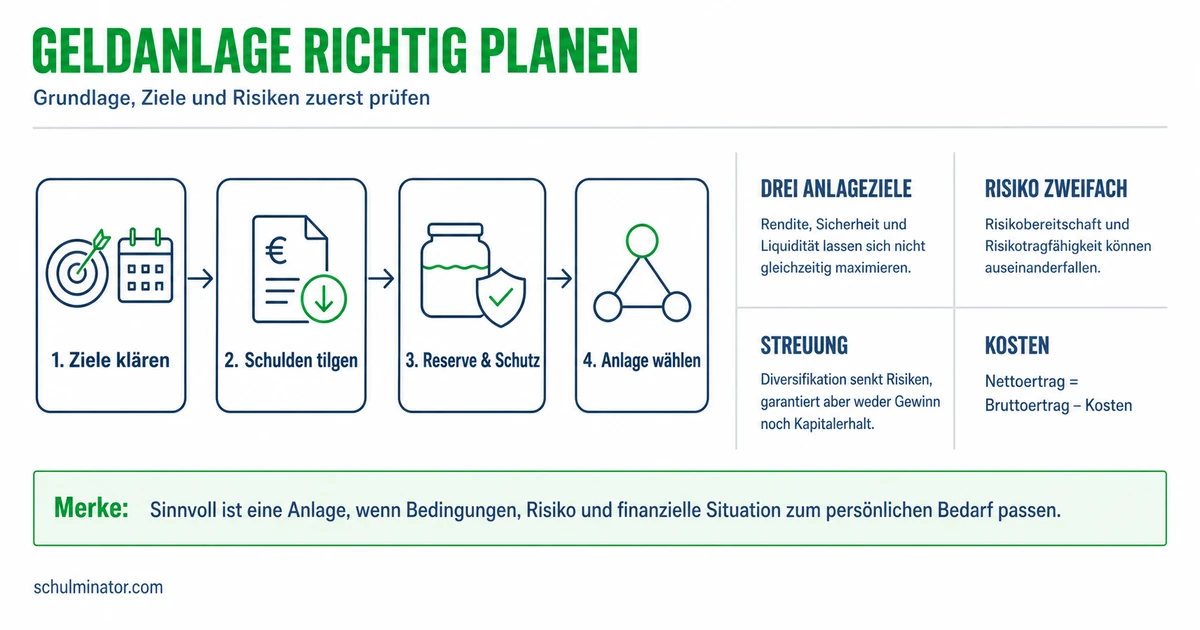
Bei einer Geldanlage setzt du Geld ein, um es zu erhalten oder zu vermehren. Die Rendite beschreibt den Gewinn oder Verlust im Verhältnis zum eingesetzten Geld, meist in Prozent für einen bestimmten Zeitraum. Sicherheit bedeutet hier, das Risiko eines Geldverlusts möglichst klein zu halten. Liquidität beschreibt, wie schnell du eine Anlage wieder als verfügbares Geld nutzen kannst.
Diese drei Ziele stehen in einem Spannungsverhältnis. Das heißt magisches Dreieck der Geldanlage. Eine besonders hohe Renditechance geht in der Regel mit einem höheren Verlustrisiko einher. Eine Chance auf Gewinn ist noch kein zugesagter Gewinn.
Beim Tagesgeld bleibt das Guthaben täglich verfügbar; der Zinssatz kann sich ändern. Zinsen sind die Vergütung der Bank für dein Guthaben. Bei Festgeld vereinbarst du einen Zinssatz und eine feste Laufzeit. Während dieser Zeit kommst du in der Regel nicht an dein Geld. Eine Aktie ist ein Anteil an einem Unternehmen. Ihr Kurs, also ihr Handelspreis, kann fallen. Auch wenn du eine Aktie verkaufen kannst, erhältst du deshalb nicht unbedingt deinen Kaufpreis zurück. Verkaufbarkeit und Schutz vor Verlusten sind verschiedene Dinge.
| Anlage | Verfügbarkeit | Wichtiger Prüfpunkt |
|---|---|---|
| Tagesgeld | Guthaben täglich verfügbar | Der Zinssatz kann sich ändern. |
| Festgeld | In der Regel bis zum Laufzeitende gebunden | Passt das Laufzeitende zu deinem Geldbedarf? |
| Aktie | Verkauf hängt vom Handel ab | Der Verkaufspreis kann unter dem Kaufpreis liegen. |
Merke: Frage getrennt: Wie viel kann die Anlage einbringen? Wie viel kann verloren gehen? Wann komme ich an mein Geld?
Teste dich
Risikobereitschaft beschreibt, wie viel Verlustrisiko du eingehen willst. Risikotragfähigkeit beschreibt, wie viel Verlust du finanziell verkraften kannst. Wollen und Können können weit auseinanderliegen. Wer sich einen Verlust zutraut, hat deshalb noch nicht genug Geld, um seine Folgen aufzufangen.
Für die Tragfähigkeit prüfst du deine Ersparnisse, Schulden, regelmäßigen Einnahmen und notwendigen Ausgaben. Auch der Zeitpunkt zählt, zu dem du das Geld brauchst. Eine Notfallreserve ist zurückgelegtes Geld für unerwartete Ausgaben. Sie sollte sicher und schnell verfügbar sein. Geld für notwendige Ausgaben darf in deiner Planung nicht einfach als frei verfügbares Geld gelten.
Eine passende Anlage muss sowohl zu deiner Bereitschaft als auch zu deiner Tragfähigkeit passen. Eine hohe Bereitschaft gleicht eine geringe Tragfähigkeit nicht aus. Auch eine lange Anlagedauer garantiert nicht, dass Verluste verschwinden.
Wollen und Können
Risikobereitschaft: Welchen Verlust will ich riskieren? Risikotragfähigkeit: Welchen Verlust kann ich finanziell verkraften?
Beispiel: Ein fiktiver Plan für einen Umzug
- 1Karla hat Geld für einen baldigen Umzug zurückgelegt und braucht den gesamten Betrag für notwendige Rechnungen.
- 2Sie würde trotzdem gern einen Teil davon für eine hohe Gewinnchance riskieren.
- 3Ihre Bereitschaft zum Risiko ist größer als ihre finanzielle Möglichkeit, einen Verlust zu tragen. Der Wunsch nach Gewinn beseitigt die anstehenden Rechnungen nicht.
Teste dich
Diversifikation bedeutet, Geld auf unterschiedliche Anlagen zu verteilen. Dazu können Anteile an verschiedenen Unternehmen, verschiedene Wirtschaftszweige oder unterschiedliche Anlageformen gehören. Ein Wirtschaftszweig ist eine Gruppe von Unternehmen mit ähnlichen Angeboten, etwa Lebensmittel oder Maschinen. Entscheidend ist die Verschiedenheit der Anlagen, nicht bloß ihre Anzahl.
Legst du alles in ein Unternehmen an, hängt dein Ergebnis stark von diesem Unternehmen ab. Verteilst du das Geld, trifft ein Verlust bei einer einzelnen Anlage einen kleineren Teil deines Geldes. Andere Anlagen können sich anders entwickeln und einen Verlust teilweise ausgleichen. Das ist eine Möglichkeit, keine Zusage.
Das unsystematische Risiko betrifft einzelne Unternehmen und lässt sich durch Streuung verringern. Das systematische Risiko, auch Marktrisiko genannt, betrifft den Markt insgesamt. Es bleibt trotz Streuung bestehen. Fallen viele Anlagen gemeinsam, kann auch eine breit verteilte Geldanlage verlieren. Streuung verringert bestimmte Risiken; sie macht die Anlage nicht verlustfrei.
Beispiel: Ein vereinfachter Vergleich zweier Aufteilungen
- 1Im erfundenen Fall stecken 600 Euro entweder ganz in Unternehmen A oder zu gleichen Teilen in A, B und C.
- 2A verliert die Hälfte seines Werts. Die Werte von B und C bleiben in diesem Beispiel unverändert.
- 3Bei der Einzelanlage gehen 300 Euro verloren. Bei der Aufteilung stecken 200 Euro in A; davon gehen 100 Euro verloren.
- 4Die Aufteilung begrenzt hier den Verlust durch A. Das Ergebnis hängt ausdrücklich davon ab, dass B und C ihren Wert behalten.
Merke: Verschiedene Anlagen können Einzelrisiken verteilen. Gemeinsame Verluste am Markt bleiben möglich.
Teste dich
Kosten mindern das Ergebnis einer Geldanlage. Es gibt einmalige Kosten, etwa beim Abschluss, und laufende Kosten, die wiederholt anfallen. Ein Investmentfonds bündelt das Geld vieler Anleger und legt es in verschiedene Anlagen an. Bei einem solchen Fonds kann zum Beispiel ein Ausgabeaufschlag anfallen: eine einmalige Gebühr beim Kauf. Hinzu können laufende Verwaltungskosten kommen.
Für unsere vereinfachte Rechnung gibt es genau eine Einzahlung am Anfang und eine Auszahlung nach einem Jahr. Dazwischen wird nichts ein- oder ausgezahlt. Der genannte Endwert enthält die Kosten noch nicht. Steuern und die Veränderung der Kaufkraft lassen wir weg. Kaufkraft bedeutet, wie viele Waren oder Leistungen du für dein Geld bekommst.
Zuerst ziehst du vom Endwert das eingesetzte Geld und sämtliche angegebenen Kosten ab. Das Ergebnis ist der Gewinn nach Kosten; bei einem negativen Ergebnis ist es ein Verlust. Dann setzt du dieses Ergebnis ins Verhältnis zum eingesetzten Geld. Die Formel lautet: r = \frac{G}{K} \cdot 100\,\%. Dabei ist r die vereinfachte Rendite für dieses eine Jahr, G der Gewinn nach Kosten in Euro und K das am Anfang eingesetzte Geld in Euro. Kosten, die bereits im Endwert stecken, ziehst du nicht noch einmal ab. Für längere Zeiträume oder weitere Einzahlungen reicht dieses einfache Jahresmodell nicht aus.
Beispiel: Eine erfundene Anlage über ein Jahr
- 1Anfangseinsatz: 800 Euro. Endwert vor Kosten nach einem Jahr: 848 Euro. Noch abzuziehende Kosten: 16 Euro.
- 2Der Gewinn nach Kosten beträgt 848\,\text{Euro} - 800\,\text{Euro} - 16\,\text{Euro} = 32\,\text{Euro}.
- 3Die vereinfachte Rendite beträgt \frac{32}{800} \cdot 100\,\% = 4\,\% für dieses Jahr. Steuern und Kaufkraftänderungen bleiben unberücksichtigt.
Teste dich
Beginne bei deinem Ziel: Wofür legst du Geld zurück, und wann brauchst du es? Prüfe danach, welchen Verlust du verkraften kannst und willst. Lass dir erklären, wie die Anlage funktioniert, wodurch ein Gewinn entstehen soll und welche Verluste möglich sind. Vergleiche einmalige und laufende Kosten sowie die Bedingungen für eine Auszahlung.
Lies die Vertragsunterlagen und die kurzen Produktinformationen. Ein Basisinformationsblatt ist eine solche kurze Information zu einem Anlageprodukt; bei einem Investmentfonds findest du dort auch Kostenangaben. Reicht eine Angabe nicht aus, frage nach den gesamten Kosten in Euro für deinen konkreten Fall. Prüfe außerdem, wer das Angebot macht. Eine Zulassung durch eine Aufsichtsbehörde ist keine Zusage, dass du mit dem Produkt keinen Verlust erleidest. Lass dich nicht zu einer schnellen Unterschrift drängen.
Manche Versicherungen verbinden Versicherungsschutz mit Sparen. Eine Kapitallebensversicherung kann zum Beispiel eine vereinbarte Leistung im Todesfall mit einer Auszahlung beim Erleben des Vertragsendes verbinden. Der Schutz und das Sparen sind verschiedene Leistungen. Frage deshalb: Welchen Schutz brauche ich? Welcher Teil meiner Beiträge dient dem Schutz und den Kosten? Welche Auszahlung ist vertraglich zugesagt, welche hängt von der weiteren Entwicklung ab?
Bei einer vorzeitigen Kündigung einer solchen Lebensversicherung heißt der ausgezahlte Wert Rückkaufswert. Er ist nicht mit der Summe deiner Einzahlungen gleichzusetzen und kann darunter liegen. Außerdem endet bei einer Kündigung der Versicherungsschutz. Prüfe deshalb vor dem Abschluss auch, was bei einem frühen Ausstieg ausgezahlt würde. Fehlende Angaben sind ein Grund, weiter nachzufragen, statt eine passende Anlage einfach zu unterstellen.
| Prüffrage | Worauf du achtest |
|---|---|
| Ziel und Zeitpunkt? | Die Auszahlung passt zum geplanten Geldbedarf. |
| Möglicher Verlust? | Bereitschaft und finanzielle Tragfähigkeit passen zum Risiko. |
| Gesamte Kosten? | Einmalige und laufende Kosten werden berücksichtigt. |
| Verlässliche Information? | Anbieter und verständliche Vertragsunterlagen werden geprüft. |
| Versicherung mit Sparanteil? | Schutz, zugesagte Leistungen und Folgen eines Ausstiegs getrennt prüfen. |
Teste dich
Alles auf einen Blick
Geldanlage und Versicherung
Rendite, Sicherheit und Verfügbarkeit können miteinander in Konflikt stehen.
Was du riskieren willst, ist nicht unbedingt das, was du finanziell verkraften kannst.
Unterschiedliche Anlagen verringern bestimmte Einzelrisiken, verhindern aber keine gemeinsamen Marktverluste.
Für die vereinfachte Rendite zählt der Gewinn nach den noch abzuziehenden Kosten im Verhältnis zum Einsatz.
Prüfe Schutz, Kosten, zugesagte Leistungen und die Auszahlung bei einer vorzeitigen Kündigung getrennt.
Ein erfundenes Angebot nach Kosten beurteilen
- 1Die Modellanlage hat genau eine Einzahlung von 1.500 Euro und eine Auszahlung nach einem Jahr. Weitere Zahlungen, Steuern und Kaufkraftänderungen bleiben weg.
- 2Der Endwert vor Kosten beträgt im angenommenen Fall 1.590 Euro. Davon sind noch 30 Euro Kosten abzuziehen.
- 3Der Gewinn nach Kosten beträgt 1.590\,\text{Euro} - 1.500\,\text{Euro} - 30\,\text{Euro} = 60\,\text{Euro}.
- 4Die vereinfachte Rendite für das Jahr beträgt \frac{60}{1.500} \cdot 100\,\% = 4\,\%.
- 5Das Ergebnis beurteilt diesen angenommenen Verlauf. Vor einer Entscheidung fehlen noch Angaben zu möglichen Verlusten und zur Verfügbarkeit; die Zahl ist keine Gewinnzusage.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt das Wollen mit dem finanziellen Können. Richtig: Seine Lust auf das Risiko zeigt eine hohe Risikobereitschaft. Von 900 Euro blieben nach einem Verlust von 180 Euro noch 720 Euro; das reicht nicht für die notwendigen 850 Euro.
Lückentext
Wie schnell du eine Geldanlage als verfügbares Geld nutzen kannst, beschreibt ihre . Wie viel Verlust du finanziell verkraften kannst, beschreibt die . Im fiktiven Versicherungsfall sind 700 Euro eingezahlt. Für die vorzeitige Kündigung ist ein Rückkaufswert von 420 Euro angegeben. Damit werden bei dieser Kündigung ausgezahlt.