

Rendite, Risiko und Liquidität einfach erklärt
Du unterscheidest Rendite, Risiko und Liquidität, beurteilst Anlagefälle und erklärst, wie Streuung Risiken senken kann.
Kurz gesagt
Rendite misst Gewinn oder Verlust im Verhältnis zum angelegten Geld. Risiko beschreibt mögliche Verluste, Liquidität die schnelle Verfügbarkeit. Bei der Geldanlage musst du diese Ziele gegeneinander abwägen.
Du sparst auf etwas Bestimmtes und möchtest dein Geld bis dahin anlegen. Eine hohe Gewinnchance klingt gut, hilft dir aber wenig, wenn das Geld zum Kaufzeitpunkt fehlt. Deshalb zählen neben der Rendite auch das Risiko und die Verfügbarkeit.
Deine Lernziele
Eine Geldanlage soll dein Geld vermehren, etwa durch Zinsen. Zinsen sind die Vergütung dafür, dass du einer Bank Geld überlässt. Die Rendite zeigt den Gewinn oder Verlust im Verhältnis zum eingesetzten Betrag, meist in Prozent. Prozent bedeutet Hundertstel. Vergleiche Renditen für gleich lange Zeiträume und beachte Kosten und Steuern: Sie können deinen Gewinn vermindern.
Für unsere vereinfachten Einjahresbeispiele lassen wir Kosten und Steuern weg. Es gilt R = \frac{G}{K} \cdot 100\,\%. Dabei ist G der Gewinn oder Verlust in Euro, K der anfangs angelegte Betrag in Euro und R die Rendite in Prozent. Ein Verlust wird als negative Zahl eingesetzt; dadurch wird auch die Rendite negativ.
Risiko bedeutet hier die Gefahr, Geld zu verlieren. Liquidität beschreibt, wie schnell du eine Anlage wieder zu verfügbarem Geld machen kannst und welche Kosten dabei entstehen. Eine Anlage kann schnell verkäuflich sein und trotzdem einen Verlust bringen. Hohe Liquidität bedeutet deshalb keine hohe Sicherheit.
Sicherheit
Bei einer Geldanlage bedeutet hohe Sicherheit ein geringes Risiko, den angelegten Geldbetrag zu verlieren.
Beispiel: Eine vereinfachte Jahresrendite
- 1Du legst 600 Euro für ein Jahr an und erhältst 24 Euro Zinsen.
- 2Ohne Kosten und Steuern beträgt dein Gewinn 24 Euro.
- 3Die Rechnung lautet R = \frac{24}{600} \cdot 100\,\% = 4\,\%.
Teste dich
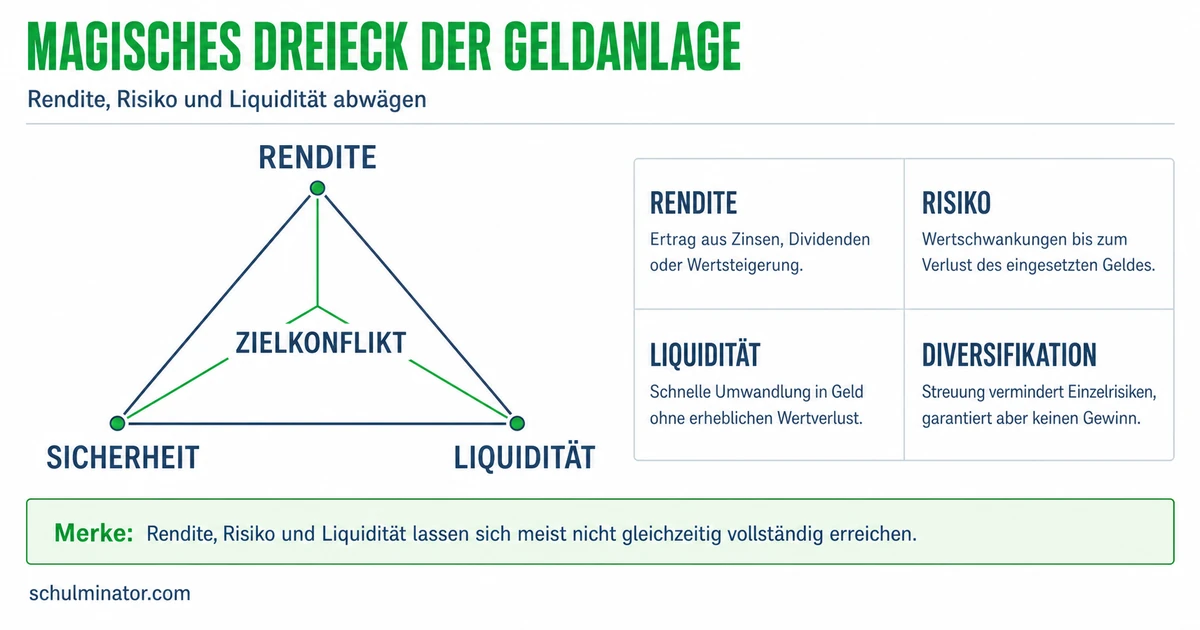
Das magische Dreieck der Geldanlage ist ein Denkmodell mit drei Zielen: hohe Rendite, hohe Sicherheit und hohe Liquidität. Diese Ziele stehen in einem Spannungsverhältnis. Du kannst sie nicht gleichzeitig maximieren. Welche Mischung passt, hängt davon ab, was du mit deinem Geld erreichen möchtest.
Tagesgeld ist Geld auf einem besonderen Bankkonto, das täglich abrufbar ist. Festgeld legst du für eine vereinbarte Laufzeit zu einem vorher festgelegten Zinssatz an. Während dieser Zeit kannst du in der Regel nicht darüber verfügen. Tagesgeld und Festgeld gelten im Vergleich zu Aktien als sicherere Anlagen. Festgeld kann höhere Zinsen bieten als Tagesgeld; das ist kein fester Zusammenhang für jedes Angebot.
Eine Aktie ist ein Anteil an einem Unternehmen. An der Börse, einem Handelsplatz für solche Anlagen, werden Aktien gekauft und verkauft. Der Kurs ist ihr aktueller Preis. Börsengehandelte Aktien können schnell verkäuflich sein, aber ihre Kurse können fallen. Eine hohe Renditechance ist kein zugesagter Gewinn. Der Vergleich zeigt deshalb auch: Geringere Liquidität macht eine Anlage für sich genommen weder sicher noch ertragreich.
| Anlage | Sicherheit und Rendite | Liquidität |
|---|---|---|
| Tagesgeld | Vergleichsweise sicher; oft geringere Zinsen. | Täglich abrufbar. |
| Festgeld | Vergleichsweise sicher; vereinbarte Zinsen. | In der Regel bis zum Laufzeitende gebunden. |
| Börsengehandelte Aktie | Höhere Gewinnchancen; mögliche Kursverluste. | Oft schnell verkäuflich, zum dann geltenden Kurs. |
Merke: Das Dreieck hilft beim Abwägen. Es verspricht nicht, dass eine Anlage zwei Ziele vollständig erfüllt.
Teste dich
Beginne mit dem Anlageziel: Wofür soll das Geld später reichen? Bestimme dann den Anlagehorizont, also die Zeit bis zu dem Termin, an dem du es brauchst. Die Laufzeit einer Anlage muss dazu passen. Ein höherer Zins hilft dir beim geplanten Kauf nicht, wenn dein Geld dann noch gebunden ist.
Prüfe auch, welchen Verlust du finanziell verkraften kannst. Das ist etwas anderes als die Bereitschaft, ein Risiko einzugehen. Wer einen Verlust gern riskieren würde, kann das fehlende Geld nicht unbedingt ersetzen. Bei einem Totalverlust geht der gesamte angelegte Betrag verloren. Brauchst du einen festen Betrag bald vollständig, sind starke mögliche Wertverluste besonders problematisch.
Lies deshalb bei einem Musterangebot nach, wann du an das Geld kommst und wie viel du verlieren könntest. Vergleiche diese Angaben mit deinem Ziel. Auch eine lange Anlagedauer garantiert keinen Gewinn und ersetzt die Prüfung möglicher Verluste nicht.
Beispiel: Geld für einen Werkzeugkurs
- 1Elias braucht seine 360 Euro in vier Monaten für einen Werkzeugkurs. Einen Verlust kann er nicht ersetzen.
- 2Ein angebotenes Festgeld bindet das Geld zwölf Monate. Das passt zeitlich nicht zum Kurs.
- 3Eine Aktie könnte vor dem Kurstermin an Wert verlieren. Die Verlustgefahr passt nicht zu seinem festen Geldbedarf.
- 4Eine vergleichsweise sichere und rechtzeitig verfügbare Anlage passt besser zu diesem Ziel.
Teste dich
Diversifikation bedeutet, Geld auf verschiedene Anlagen zu verteilen. Du streust damit Risiken, statt den gesamten Betrag von einer Anlage abhängig zu machen. Konzentration bedeutet dagegen, das Geld auf eine einzelne Anlage oder wenige ähnliche Anlagen zu beschränken. Möglich ist eine Verteilung auf verschiedene Anlageformen sowie auf Unternehmen aus unterschiedlichen Branchen und Ländern. Eine Branche ist ein Wirtschaftszweig, etwa die Lebensmittelherstellung.
Streuung kann helfen, weil sich verschiedene Anlagen nicht völlig gleich entwickeln. Der Verlust bei einer Anlage kann durch andere Anlagen abgefedert werden. Entscheidend ist die tatsächliche Verteilung: Mehrere Anteile desselben Unternehmens machen dich weiterhin von diesem Unternehmen abhängig. Auch viele ähnliche Unternehmen können von derselben Entwicklung betroffen sein.
Ein Investmentfonds, kurz Fonds, bündelt Geld vieler Anleger und verteilt es auf mehrere Anlagen. Ein breit gestreuter Aktienfonds kann dadurch Beteiligungen an vielen Unternehmen enthalten. Welche Risiken bleiben, hängt von den enthaltenen Anlagen ab. Auch breit gestreute Anlagen können gemeinsam an Wert verlieren. Diversifikation vermindert bestimmte Risiken, beseitigt die Verlustgefahr aber nicht.
Beispiel: Ein vereinfachter Ausfallvergleich
- 1In einem erfundenen Fall sind 800 Euro gleichmäßig auf vier verschiedene Unternehmen verteilt: je 200 Euro.
- 2Eine Beteiligung wird wertlos. Die anderen drei behalten in diesem Beispiel ihren Wert.
- 3Es bleiben 600 Euro. Der Verlust beträgt 200 Euro.
- 4Hätten die gesamten 800 Euro in der wertlos gewordenen Beteiligung gesteckt, wären 800 Euro verloren.
- 5Die Rechnung setzt stabile Werte der drei anderen Beteiligungen voraus. Sie ist keine Vorhersage.
Merke: Prüfe, was tatsächlich in den Anlagen steckt. Die Zahl der gekauften Anteile allein zeigt keine breite Risikostreuung.
Teste dich
Alles auf einen Blick
Rendite, Risiko und Liquidität
Vergleiche Gewinn oder Verlust mit dem eingesetzten Geld und beachte den Zeitraum.
Schnelle Verfügbarkeit schützt nicht vor Wertverlusten.
Rendite, Sicherheit und Liquidität verlangen eine Abwägung.
Prüfe Anlageziel, benötigten Zeitpunkt und finanziell verkraftbaren Verlust.
Verteile Risiken auf unterschiedliche Anlagen; ein Verlust bleibt möglich.
Eine Anlage für die Keramikausrüstung beurteilen
- 1Lea braucht ihre 1.200 Euro in acht Monaten für eine Keramikausrüstung. Fehlendes Geld könnte sie nicht ersetzen.
- 2Ihr Ziel ist die Ausrüstung, ihr Anlagehorizont beträgt acht Monate. Der volle Betrag soll dann verfügbar sein.
- 3Ein Musterangebot für Festgeld bindet das Geld zwölf Monate. Es passt nicht zum Zahlungstermin.
- 4Eine andere Möglichkeit wäre eine Aktie. In einem angenommenen Verlustfall sinkt ihr Wert um 25 Prozent.
- 525 Prozent von 1.200 Euro sind 300 Euro. Es blieben 900 Euro; für den Kauf fehlten 300 Euro.
- 6Dieser mögliche Verlust passt nicht zu Leas Geldbedarf. Im vereinfachten Vergleich passt ein vergleichsweise sicheres, rechtzeitig abrufbares Tagesgeld besser.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt Liquidität mit Sicherheit. Richtig: Auch eine schnell verkäufliche Aktie kann beim Verkauf einen Kursverlust bringen.
Lückentext
Ein Tagesgeldkonto ist täglich abrufbar. Das spricht für eine Liquidität. Bei einem Festgeld, über das du während der Laufzeit nicht verfügen kannst, ist das Geld . Verteilst du dein Geld auf unterschiedliche Anlagen, betreibst du .