

Geldanlage: Risiko, Rendite und Liquidität
Vergleiche Geldanlagen, verstehe die Grenzen der Risikostreuung und berechne, was nach Kosten übrig bleibt.
Kurz gesagt
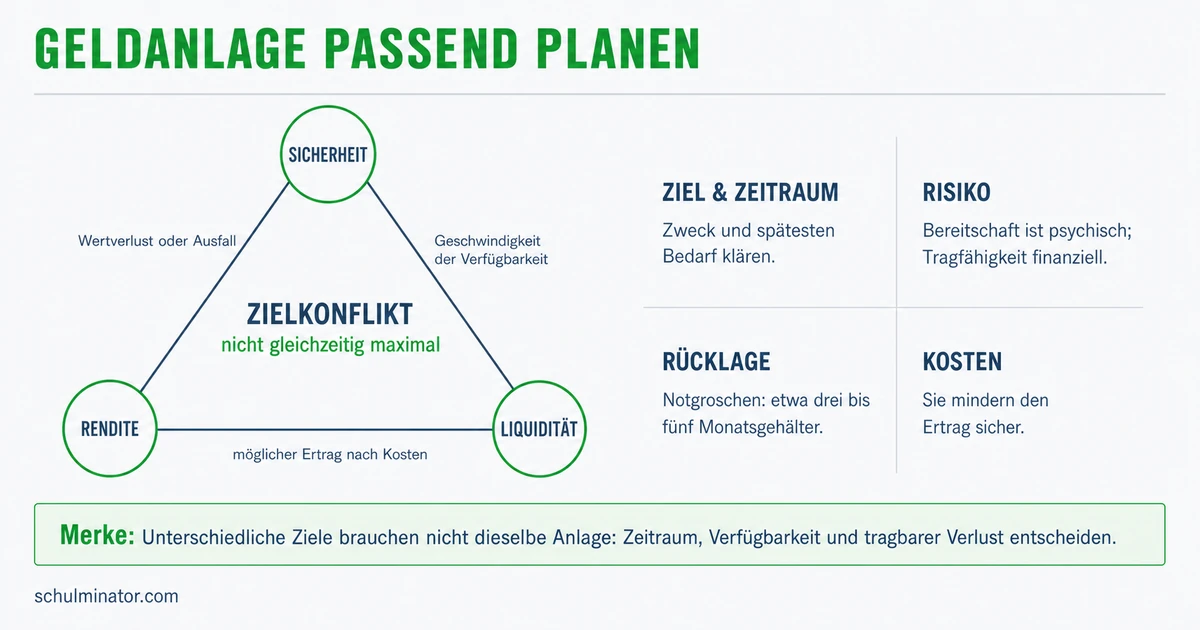
Bei einer Geldanlage prüfst du Sicherheit, mögliche Rendite und Liquidität: Wie groß ist das Verlustrisiko, was kann die Anlage einbringen und wie schnell kommst du an dein Geld? Streuung kann Risiken verringern; Kosten mindern den Ertrag.
Du sparst für eine größere Anschaffung und möchtest dein Geld bis dahin anlegen. Ein hoher möglicher Gewinn klingt gut, hilft dir aber wenig, wenn das Geld zum Kaufzeitpunkt fehlt. Deshalb vergleichst du Anlagen nach mehreren Kriterien und prüfst die Angaben des Anbieters.
Deine Lernziele
Eine Geldanlage soll dein eingesetztes Geld erhalten oder vermehren. Sicherheit beschreibt hier, wie gering das Risiko eines Geldverlusts ist. Der Ertrag ist das Ergebnis in Euro, etwa aus Zinsen oder einer Wertänderung. Zinsen sind die Vergütung dafür, dass du Geld überlässt. Die Rendite setzt den Ertrag ins Verhältnis zum eingesetzten Geld, meist in Prozent für einen bestimmten Zeitraum. Eine Renditechance ist ein möglicher Gewinn, keine Zusage. Liquidität bedeutet, wie schnell du eine Anlage wieder in verfügbares Geld umwandeln kannst. Ein schneller Verkauf kann auch einen Verlust bedeuten.
Diese drei Ziele stehen in einem Spannungsverhältnis, dem sogenannten magischen Dreieck der Geldanlage. Hohe Sicherheit und schnelle Verfügbarkeit gehen typischerweise mit geringeren Ertragschancen einher. Wer höhere Erträge anstrebt, muss Abstriche bei Sicherheit oder Verfügbarkeit prüfen. Eine hohe versprochene Rendite ist deshalb ein Anlass, genauer nach den Risiken zu fragen.
Tagesgeld ist ein Bankguthaben, das du ohne Kündigungsfrist abrufen kannst. Die Bank kann den Zinssatz ändern. Festgeld ist für eine vereinbarte Laufzeit gebunden; der vereinbarte Zinssatz steht fest. Vor dem Ende der Laufzeit ist das Geld in der Regel nicht verfügbar. Beim Vergleich zählt das konkrete Angebot, nicht die Annahme, Festgeld müsse mehr Zinsen bringen. Eine Aktie ist ein Anteil an einem Unternehmen. Ihr Kurs, also ihr Handelspreis, kann steigen oder fallen. Lässt sie sich rasch verkaufen, ist sie gut verfügbar, aber dadurch nicht vor Kursverlusten geschützt.
Die gesetzliche Einlagensicherung schützt bestimmte Bankguthaben, wenn eine angeschlossene Bank zahlungsunfähig wird und ihre Schulden nicht mehr bezahlen kann. In Deutschland liegt die reguläre Grenze bei 100.000 Euro pro Kunde und Bank, zusammen über dessen dortige Konten hinweg (Stand: 2026). Tagesgeld und Festgeld gehören zu diesen Einlagen; Aktien nicht. Für bestimmte besondere Lebensereignisse kann vorübergehend eine höhere Grenze gelten. Dieser Schutz gegen eine Bankpleite gleicht keine Verluste beim Verkauf von Aktien aus.
Liquidität
Liquidität beschreibt die schnelle Umwandlung einer Anlage in verfügbares Geld. Sie sagt nicht, ob du dabei den ursprünglichen Betrag zurückbekommst.
| Anlage | Verfügbarkeit | Ertrag und Risiko |
|---|---|---|
| Tagesgeld | Ohne Kündigungsfrist abrufbar | Zinssatz veränderlich; Einlagenschutz innerhalb seiner Bedingungen |
| Festgeld | In der Regel bis Laufzeitende gebunden | Zinssatz vereinbart; Einlagenschutz innerhalb seiner Bedingungen |
| Aktie | Bei möglichem raschem Verkauf gut verfügbar | Gewinn möglich; Kursverluste möglich; keine Einlagensicherung |
Beispiel: Geld für eine baldige Ausgabe
- 1Mara braucht ihre 600 Euro in drei Wochen für ein gebrauchtes Fahrrad. Die Angaben sind erfunden.
- 2Ein Festgeldangebot bindet den Betrag für sechs Monate. Vorher ist laut Vertrag kein Zugriff möglich.
- 3Diese Bindung passt nicht zum Kaufdatum. Ein abrufbares Tagesgeldguthaben passt beim Kriterium Verfügbarkeit besser.
Teste dich
Diversifikation bedeutet, Geld auf verschiedene Anlagen zu verteilen. Man spricht auch von Risikostreuung. Stell dir vor, du besitzt Aktien mehrerer Unternehmen aus unterschiedlichen Wirtschaftszweigen. Gerät eines davon in Schwierigkeiten, hängt ein kleinerer Teil deines Geldes von diesem Unternehmen ab als bei einer Anlage des ganzen Betrags in dessen Aktie. Streuung kann das Risiko verringern, wenn sich die Anlagen nicht vollständig gleich entwickeln. Viele Anlagen mit ähnlichen Risiken bieten weniger Ausgleich.
Auch eine breite Streuung schützt nicht vor jedem Verlust. Ein allgemeiner Abschwung kann viele Unternehmen und ihre Aktien zugleich treffen. Dieses gemeinsame Risiko heißt Marktrisiko. Es bleibt auch bei gestreuten Aktienanlagen bestehen. Ein Investmentfonds, kurz Fonds, bündelt Geld vieler Anleger und legt es nach festgelegten Regeln an. Ein Fonds kann die Streuung erleichtern. Wie breit er streut, hängt aber davon ab, welche Anlagen er tatsächlich enthält.
Für die Rechnung unterscheidest du das Ergebnis vor Kosten vom Ergebnis nach Kosten. Gebühren für Kauf, Verkauf oder Aufbewahrung können den Ertrag mindern. Der Nettoertrag vor Steuern ist hier der Ertrag nach Abzug der Kosten, aber noch ohne Abzug möglicher Steuern. Steuern sind gesetzlich vorgeschriebene Zahlungen an den Staat. Wir betrachten vereinfachte Anlagen über ein Jahr ohne weitere Einzahlungen oder Entnahmen. Bei jeder Aufgabe steht ausdrücklich, ob die genannten Kosten schon berücksichtigt sind. Bereits abgezogene Kosten ziehst du kein zweites Mal ab.
Für noch nicht berücksichtigte Kosten gilt: \text{Nettoertrag vor Steuern} = \text{Ertrag vor Kosten} - \text{Kosten}. Alle drei Beträge werden in Euro angegeben. Die Rendite nach Kosten vor Steuern erhältst du, indem du diesen Nettoertrag durch den eingesetzten Anlagebetrag teilst und mit 100 Prozent multiplizierst. Sind die Kosten höher als der Ertrag vor Kosten, ist das Ergebnis negativ. Die Rechnung beschreibt das vorgegebene Jahr; sie verspricht keinen künftigen Ertrag.
Beispiel: Ein einzelner Kursverlust
- 1Gedachtes Beispiel ohne Kosten: 900 Euro sind gleichmäßig auf drei verschiedene Aktien verteilt, also je 300 Euro.
- 2Eine Position verliert 60 Euro. Die beiden anderen bleiben im Wert unverändert.
- 3Der Gesamtwert sinkt auf 840 Euro. Die Streuung begrenzt hier die Abhängigkeit von einer einzelnen Aktie, verhindert den Verlust aber nicht.
Merke: Streuung kann Risiken einzelner Anlagen verringern. Gemeinsame Verluste bleiben möglich. Für den Nettoertrag vor Steuern ziehst du noch nicht berücksichtigte Kosten vom Ertrag vor Kosten ab.
Teste dich
Beginne mit dem Anlageziel: Wofür brauchst du das Geld und wann? Die Laufzeit ist die vereinbarte Dauer einer Anlage. Die empfohlene Haltedauer eines Fonds beschreibt dagegen, wie lange der Anbieter das Halten empfiehlt. Sie ist keine Zusage, dass der Wert dann gestiegen ist. Geld für einen festen baldigen Kauf sollte nicht von einem unsicheren Verkaufspreis abhängen. Ein längerer Zeitraum lässt mehr Zeit, auf Wertschwankungen zu reagieren; er garantiert keinen Gewinn.
Prüfe danach die Kosten. Bei Fonds kann beim Kauf ein Ausgabeaufschlag anfallen, also ein zusätzlicher Kaufbetrag. Bei der Rückgabe kann ein Rücknahmeabschlag den ausgezahlten Betrag mindern. Laufende Kosten etwa für die Verwaltung werden aus dem Fondsvermögen bezahlt und mindern den Anteilswert. Dazu können weitere Kosten kommen, etwa für die Aufbewahrung deiner Anteile in einem Depot, dem Konto zur Verwahrung von Wertpapieren. Entscheidend ist die gesamte Kostenbelastung des konkreten Angebots, nicht eine einzelne günstig wirkende Gebühr. Beachte bei Rechnungen, welche Kosten schon im angezeigten Ergebnis enthalten sind.
Zur Informationslage gehört, ob du verständliche und vollständige Unterlagen hast. Für Wertpapierfonds für Privatanleger ist in Deutschland ein Basisinformationsblatt vorgeschrieben (Stand: 2026). Dieses kurze, einheitlich aufgebaute Dokument erklärt unter anderem Anlageziele, Zielgruppe, empfohlene Haltedauer, Risiken, mögliche Wertentwicklungen sowie Kosten und Gebühren. Die Zielgruppe beschreibt, für welche Anleger das Produkt gedacht ist. Die dargestellten möglichen Wertentwicklungen sind keine sicheren Vorhersagen. Lies zusätzlich die Angaben zu den voraussichtlichen Kosten vor dem Kauf. Eine Werbung mit einem hohen möglichen Gewinn ersetzt diese Unterlagen nicht.
Frage schließlich nach dem möglichen Verlust: Wie weit kann der Wert fallen, und könntest du dein Ziel dann noch bezahlen? Ein angenommener schlechter Verlauf zeigt einen möglichen Schaden; er muss nicht der größtmögliche Schaden sein. Fehlen verständliche Angaben zum Risiko oder zu Kosten, ist eine begründete Beurteilung noch nicht vollständig möglich. Ein Fonds kann trotz Streuung an Wert verlieren. Die gesetzliche Einlagensicherung ersetzt solche Wertverluste nicht. Beurteile die Anlage deshalb gemeinsam nach Ziel, Dauer, Kosten, Informationen und möglichem Verlust.
Beispiel: Ein Fondsangebot für einen Werkzeugkauf prüfen
- 1Erfundener Fall: Felix braucht in acht Monaten 800 Euro für Werkzeug. Ein angebotenes Fondsprodukt nennt fünf Jahre empfohlene Haltedauer und geschätzte Gesamtkosten von 20 Euro im ersten Jahr.
- 2Im angenommenen schlechten Verlauf wären seine Anteile zum Kaufdatum nach Kosten 600 Euro wert. Das wären 200 Euro weniger als benötigt. Dieser angenommene Verlauf nennt noch keinen größtmöglichen Verlust.
- 3Die Werbung zeigt einen möglichen Gewinn; das Basisinformationsblatt fehlt. Felix kann die Risiken und Kosten damit noch nicht ausreichend prüfen.
- 4Der feste frühe Kauf und der unsichere Verkaufswert passen schlecht zusammen. Felix sollte die fehlenden Unterlagen verlangen und eine Anlage prüfen, die sein benötigtes Geld rechtzeitig verfügbar hält.
Merke: Begründe dein Urteil mit dem konkreten Sparziel. Eine lange empfohlene Haltedauer, niedrige Einzelgebühren oder ein günstiger Beispielverlauf reichen für sich genommen nicht als Entscheidung.
Teste dich
Alles auf einen Blick
Geldanlage
Prüfe Sicherheit, Renditechance und Liquidität gemeinsam.
Ein schneller Verkauf schützt nicht vor einem niedrigen Verkaufspreis.
Verschiedene Anlagen können Einzelrisiken verringern; Marktrisiken bleiben bestehen.
Der Nettoertrag vor Steuern enthält den Kostenabzug, aber noch keinen Steuerabzug.
Vergleiche Ziel, Dauer, gesamte Kosten, Informationslage und möglichen Verlust.
Ein Jahresergebnis nach Kosten berechnen
- 1Erfundene Jahresrechnung: 2.400 Euro sind angelegt. Der Ertrag vor Kosten beträgt 144 Euro. Kosten von 36 Euro sind darin noch nicht berücksichtigt. Weitere Einzahlungen oder Entnahmen gibt es nicht; Steuern bleiben unberücksichtigt.
- 2Der Nettoertrag vor Steuern ist 144 - 36 = 108 Euro.
- 3Die Rendite nach Kosten vor Steuern beträgt 108 : 2.400 \cdot 100\,\% = 4{,}5\,\%. Die 108 Euro werden auf den Anlagebetrag von 2.400 Euro bezogen.
- 4Nach diesen Kosten verbleiben der Anlagebetrag und 108 Euro Ertrag, zusammen 2.508 Euro vor Steuern. Aus dieser Jahresrechnung folgt keine Zusage für das nächste Jahr.
Fehler finden
Fehler in Zeile 3Die Verlustsumme ist falsch; gemeinsame Kursverluste werden durch die Streuung nicht aufgehoben. Richtig: Viermal 20 Euro ergeben 80 Euro Gesamtverlust. Es verbleiben 720 Euro.
Lückentext
Ein Festgeldvertrag sperrt den Zugriff bis zum vereinbarten Ende. Gegenüber abrufbarem Tagesgeld ist seine Liquidität damit . Verlieren Aktien verschiedener Unternehmen in einem allgemeinen Abschwung gemeinsam an Wert, zeigt sich ein . Von 42 Euro Ertrag vor Kosten werden 12 Euro bisher nicht berücksichtigte Kosten abgezogen. Der Nettoertrag vor Steuern beträgt .