

Festgeld einfach erklärt: Zinsen und Sicherheit
Du vergleichst Festgeld und Tagesgeld, berechnest Zinsen, prüfst Vertragsbedingungen und verstehst die Zinstreppe.
Kurz gesagt
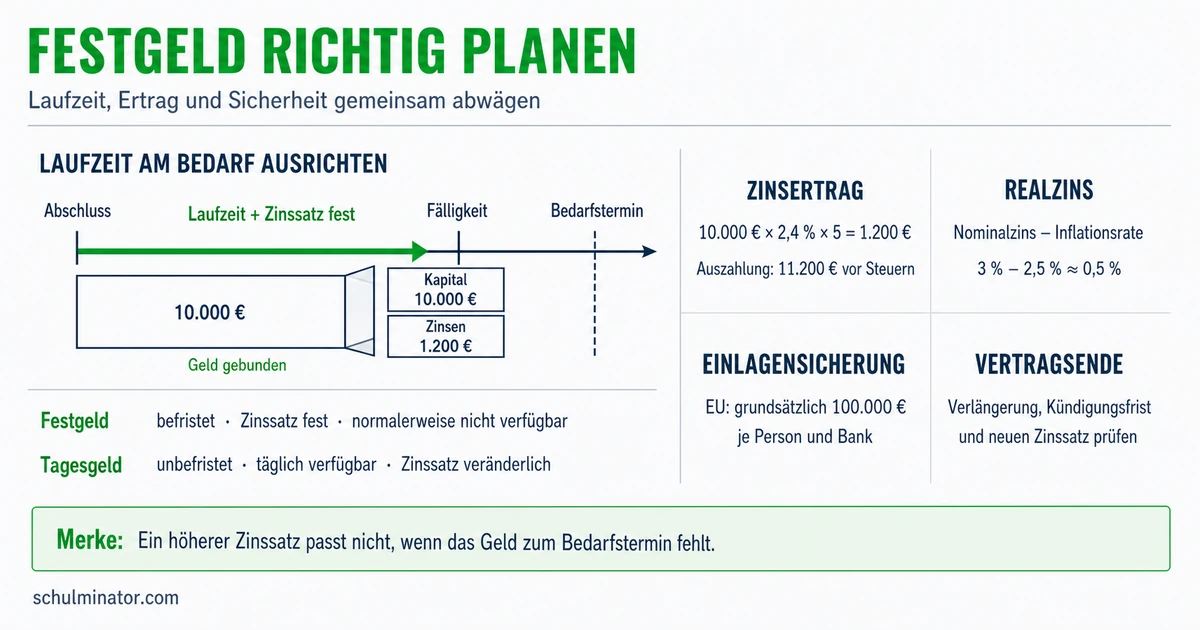
Festgeld ist Geld, das du für eine feste Laufzeit zu einem festen Zinssatz bei einer Bank anlegst. Vor dem Ende kommst du in der Regel nicht daran; für die Sicherheit sind auch Einlagensicherung und Vertragsbedingungen wichtig.
Du sparst auf eine größere Anschaffung und möchtest dafür Zinsen bekommen. Zinsen sind das Geld, das dir die Bank für dein angelegtes Guthaben zahlt. Entscheidend ist auch, wann du wieder an dein Geld kommst. Alle Angebote, Beträge und Zinssätze in den folgenden Lernfällen sind erfunden und keine aktuellen Bankangebote.
Deine Lernziele
Bei Festgeld vereinbarst du mit der Bank eine feste Laufzeit. Das ist die Zeit, für die du dein Geld anlegst. Der Zinssatz gibt an, wie viel Zinsen du im Verhältnis zum angelegten Betrag bekommst. Beim Festgeld bleibt der vereinbarte Zinssatz bis zum Laufzeitende unverändert, auch wenn andere Banken ihre Zinsen ändern. Vor dem Ende kannst du in der Regel nicht über das Geld verfügen, es also nicht abheben oder überweisen.
Tagesgeld kannst du ohne Kündigungsfrist abrufen. Du musst die Auszahlung also nicht schon Wochen oder Monate vorher ankündigen. Die Bank kann den Zinssatz täglich ändern. Prüfe bei einem Angebot, ob ein besonderer Zinssatz für einen begrenzten Zeitraum zugesagt wird.
Für eine unerwartete Ausgabe brauchst du Geld, das schnell verfügbar ist. Eine lange Festgeldlaufzeit passt dazu meist nicht. Festgeld kommt eher für einen Betrag infrage, den du während der vereinbarten Zeit nicht benötigst. Vergleiche nicht bloß die Zinshöhe, sondern auch die Verfügbarkeit.
Fälligkeit
Die Fälligkeit ist der vereinbarte Zeitpunkt, zu dem die Bank das Festgeld zurückzahlen muss. Ob es ausgezahlt oder erneut angelegt wird, hängt auch vom Vertrag und deiner rechtzeitigen Anweisung ab.
| Merkmal | Festgeld | Tagesgeld |
|---|---|---|
| Zinssatz | Für die vereinbarte Laufzeit fest | Kann sich ändern |
| Zugriff | In der Regel erst am Laufzeitende | Ohne Kündigungsfrist abrufbar |
Teste dich
Der angelegte Startbetrag heißt Kapital. Der Bruttozinsertrag ist der Zinsbetrag vor einem möglichen Steuerabzug. Steuern sind Abgaben an den Staat. Bei unseren einfachen Rechnungen fallen keine Gebühren an. Für ein volles Jahr gilt Z = K \cdot p / 100. Dabei ist Z der Bruttozinsertrag in Euro, K das Kapital in Euro und p die Zahl des jährlichen Zinssatzes ohne Prozentzeichen. Bei einem Zinssatz von 2,4 Prozent setzt du also für p die Zahl 2,4 ein.
Bei einfacher Verzinsung werden die Zinsen nicht selbst mitverzinst. Bleiben Kapital und Jahreszinssatz für mehrere volle Jahre gleich, gilt Z = K \cdot p \cdot n / 100. Dabei ist n die Zahl der Jahre. Du multiplizierst den Jahreszinsbetrag mit der Zahl der Jahre. Werden gutgeschriebene Zinsen dagegen ebenfalls verzinst, heißt das Zinseszins. Dann passt diese einfache Mehrjahresrechnung nicht.
Der Nominalzins ist der vereinbarte Zinssatz, meist als Jahreszinssatz angegeben. Die Abkürzung „p. a.“ bedeutet „pro Jahr“. Eine Zinsgutschrift bedeutet, dass die Bank Zinsen deinem Konto hinzufügt. Der Effektivzins beschreibt die auf ein Jahr bezogene Verzinsung und berücksichtigt dabei den Zeitpunkt der Zinsgutschriften sowie deren Mitverzinsung. Bei einem gebührenfreien Einjahresangebot mit Zinszahlung am Jahresende sind Nominalzins und Effektivzins gleich. Bei Zinsgutschriften innerhalb des Jahres mit anschließender Mitverzinsung kann der Effektivzins höher sein. Er zieht die Inflation nicht ab.
Inflation bedeutet, dass die Preise im Durchschnitt steigen. Die Inflationsrate misst diese Veränderung für einen Zeitraum in Prozent. Kaufkraft beschreibt, wie viel du dir für dein Geld kaufen kannst. Der Realzins berücksichtigt die Inflation. Für niedrige Zinssätze und niedrige Inflationsraten kannst du näherungsweise rechnen: \text{Realzins} \approx \text{Nominalzins} - \text{Inflationsrate}. Das Zeichen \approx bedeutet „ungefähr gleich“. Beide Raten müssen zum gleichen Zeitraum gehören. Bei 1,5 Prozent Jahreszins und 2,5 Prozent Inflation im selben Jahr ergibt sich vor Steuern und Gebühren ungefähr minus 1 Prozent Realzins. Der Geldbetrag wächst, seine Kaufkraft sinkt.
Beispiel: Ein Jahr einfach rechnen
- 1Ein Sparer legt 1.600 Euro für ein volles Jahr zu 2,5 Prozent an. Es fallen keine Gebühren an.
- 2Ein Prozent von 1.600 Euro sind 16 Euro. Für 2,5 Prozent rechnest du 16 \cdot 2{,}5 = 40.
- 3Der Bruttozinsertrag beträgt 40 Euro. Vor einem möglichen Steuerabzug sind Kapital und Zinsen zusammen 1.640 Euro.
Merke: Nominalzins: vereinbarter Zinssatz. Effektivzins: auf ein Jahr bezogene Verzinsung unter Berücksichtigung der Zinsgutschriften. Realzins: Verzinsung unter Berücksichtigung der Inflation.
Teste dich
Einlagen sind Guthaben bei einer Bank, zum Beispiel Tagesgeld und Festgeld. Die gesetzliche Einlagensicherung schützt solche Guthaben bei einer Bankpleite innerhalb ihrer Regeln. Eine Bankpleite bedeutet, dass die Bank ihre Zahlungsverpflichtungen nicht mehr erfüllen kann. In Deutschland beträgt die reguläre gesetzliche Schutzgrenze 2026 grundsätzlich 100.000 Euro pro Kunde und Bank. Mehrere Konten bei derselben Bank werden zusammen betrachtet. Für bestimmte besondere Fälle gelten höhere Grenzen; sie sind nicht der Normalfall unseres Musterangebots.
Prüfe vor dem Abschluss, welche Bank dein Geld erhält und welches gesetzliche Sicherungssystem zuständig ist. Die Bank muss einem entsprechenden System angehören. Eine hohe Zinsangabe allein belegt keine Sicherheit. Einlagensicherung schützt außerdem nicht vor steigenden Preisen und macht gebundenes Festgeld nicht vorzeitig verfügbar.
Lies Laufzeit, Mindestanlagebetrag, Jahreszinssatz, Zinszahlung, Gebühren und Regeln für eine vorzeitige Auszahlung. Der Mindestanlagebetrag ist die kleinste Summe, die du einzahlen musst. Vor Laufzeitende ist eine Auszahlung in der Regel nicht vorgesehen. Verlasse dich nicht darauf, dass ein späterer Geldbedarf dafür genügt. Prüfe außerdem, was am Ende geschieht: Manche Verträge verlängern sich ohne rechtzeitige Anweisung automatisch. Eine Verlängerung ist eine neue Anlage; dabei gilt meist der dann angebotene Zinssatz.
Im erfundenen Musterangebot unten ist ein Sparer nur dann passend versorgt, wenn er den Betrag während der gesamten Laufzeit nicht benötigt. Die Angabe zur Einlagensicherung wäre bei einem echten Angebot zu überprüfen. Eine Auszahlungsweisung ist seine Anweisung an die Bank, das Geld auszuzahlen. Will er am Ende die Auszahlung, muss er die genannte Frist beachten. „Gebührenfrei“ bedeutet hier, dass die Bank für diese Anlage keine Gebühren berechnet.
| Punkt | Erfundenes Musterangebot |
|---|---|
| Betrag und Laufzeit | Mindestens 2.200 Euro; zwei volle Jahre |
| Zinsen und Zahlung | 2,2 Prozent pro Jahr; jährliche Auszahlung ohne Mitverzinsung |
| Gebühren und Zugriff | Gebührenfrei; vorzeitige Auszahlung vertraglich nicht vorgesehen |
| Laufzeitende | Ohne Auszahlungsweisung bis 14 Tage vorher: erneute Anlage für zwei Jahre |
| Zins bei Verlängerung | Dann angebotener Zinssatz; nicht der bisherige Zins zugesagt |
| Sicherung | Bank nennt die deutsche gesetzliche Einlagensicherung; Zugehörigkeit prüfen |
Merke: Sicherheit, Zugriff und Zinshöhe sind verschiedene Fragen. Prüfe die Bank, ihre Einlagensicherung und die Bedingungen bis zum Laufzeitende.
Teste dich
Bei einer Zinstreppe verteilst du deinen Anlagebetrag auf mehrere Festgelder mit unterschiedlichen Laufzeiten. Eine mögliche Form hat drei gleich große Teile, die gleichzeitig für ein, zwei und drei Jahre starten. Dadurch endet nach dem ersten, zweiten und dritten Jahr jeweils die Laufzeit eines anderen Teils. Fällig wird jeweils dieser Teilbetrag, nicht das gesamte Geld.
Brauchst du einen fälligen Teil nicht, kannst du ihn wieder anlegen. Legst du bei dieser dreistufigen Form jeden fälligen Teil erneut für drei Jahre an, bleibt danach der jährliche Rhythmus erhalten: Der nach Jahr eins neu angelegte Teil wird am Ende von Jahr vier fällig. Der nach Jahr zwei neu angelegte Teil folgt am Ende von Jahr fünf. Für die neue Anlage gilt der dann vereinbarte Zinssatz; er kann höher oder niedriger sein.
Die noch laufenden Teile bleiben bis zu ihrer jeweiligen Fälligkeit gebunden. Eine Zinstreppe ersetzt deshalb kein schnell verfügbares Geld für überraschende Ausgaben. Prüfe für jeden Teil Mindestbetrag, Laufzeitende und Verlängerungsregeln. Wenn du eine Auszahlung möchtest, musst du auch hier mögliche Fristen beachten.
Beispiel: Drei Teile mit versetzten Endterminen
- 1Ein Sparer verteilt im Lernfall 8.400 Euro gleichmäßig: Jeder der drei Teile beträgt 2.800 Euro.
- 2Die gleichzeitig gestarteten Teile laufen ein, zwei und drei Jahre. Am Ende von Jahr eins wird der erste Teil fällig, die anderen laufen weiter.
- 3Der Sparer lässt den ersten Teil auszahlen und legt ihn nicht wieder an. Die übrigen Startbeträge werden am Ende von Jahr zwei und Jahr drei fällig. Zinsen betrachten wir hier getrennt.
Merke: Bei einer Zinstreppe machen unterschiedliche Laufzeiten die Teilbeträge nacheinander verfügbar. Die Verteilung allein erlaubt keinen Zugriff vor dem jeweiligen Laufzeitende.
Teste dich
Alles auf einen Blick
Festgeld
Tagesgeld ist ohne Kündigungsfrist abrufbar; Festgeld bleibt in der Regel bis zum Laufzeitende gebunden.
Einfache Jahreszinsen ergeben sich aus Startbetrag mal Jahreszinssatz geteilt durch 100.
Der Nominalzins nennt den vereinbarten Satz, der Effektivzins berücksichtigt Zinsgutschriften, der Realzins die Inflation.
Prüfe Einlagensicherung, Laufzeit, Zinszahlung, Gebühren und eine mögliche automatische Verlängerung.
Unterschiedliche Laufzeiten lassen Teilbeträge nacheinander fällig werden; die übrigen bleiben gebunden.
Zwei Jahre ohne Zinseszins berechnen
- 1Ein Sparer legt im Lernfall 2.400 Euro für zwei volle Jahre zu 1,5 Prozent pro Jahr an. Die Bank zahlt die Zinsen jährlich aus; sie werden nicht wieder angelegt. Gebühren fallen nicht an.
- 2Für ein Jahr rechnest du 2.400 \cdot 1{,}5 / 100 = 36. Das sind 36 Euro Bruttozinsen.
- 3Für zwei Jahre rechnest du 36 \cdot 2 = 72. Der gesamte Bruttozinsertrag beträgt 72 Euro.
- 4Am Laufzeitende werden nach rechtzeitiger Auszahlungsweisung die 2.400 Euro Startkapital zurückgezahlt. Zusammen mit den Zinsen beider Jahre sind das vor einem möglichen Steuerabzug 2.472 Euro.
Fehler finden
Fehler in Zeile 3Der Sparer verwechselt den Zinsbetrag eines Jahres mit dem Zinsbetrag für zwei Jahre. Richtig: Für beide Jahre zusammen ergeben sich 45 \cdot 2 = 90, also 90 Euro Bruttozinsen.
Lückentext
Beim Vergleich der Verfügbarkeit passt zum täglichen Abruf ohne Kündigungsfrist das . Ein gebührenfreies Festgeld von 700 Euro bringt bei 2 Prozent für ein volles Jahr vor Steuern Zinsen. Bei drei gleichzeitig gestarteten Festgeldern mit Laufzeiten von einem, zwei und drei Jahren werden die Startbeträge fällig.