

Betriebliche Funktionen: Zusammenspiel verstehen
Erkenne betriebliche Aufgaben, ordne sie einem Ablauf zu und verfolge, wie Material, Informationen, Geld und Störungen zusammenhängen.
Kurz gesagt
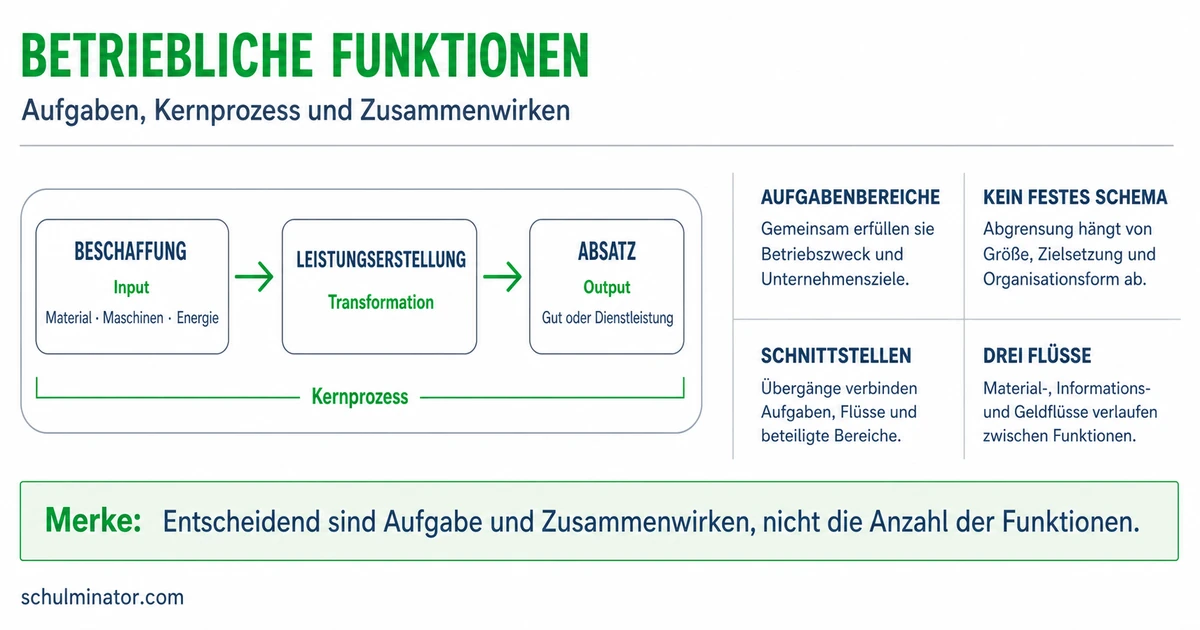
Beschaffung, Produktion und Absatz verbinden Einkauf, Herstellung und Verkauf. In einem Geschäftsprozess arbeiten diese Funktionen zusammen. Fehlt nötiges Material, können sich dadurch auch Herstellung, Lieferung und Bezahlung verschieben.
Ein fertiges Produkt im Laden hat schon mehrere Arbeitsschritte hinter sich. Ein Betrieb muss zum Beispiel Material einkaufen, daraus etwas herstellen und das Ergebnis verkaufen. Du untersuchst, wie diese Aufgaben zusammenpassen und warum eine Störung mehrere Bereiche treffen kann.
Deine Lernziele
Eine betriebliche Funktion ist ein Aufgabenbereich eines Betriebs. Du erkennst sie daran, was getan wird. Bei der Beschaffung geht es um den Einkauf, etwa von Material für die Herstellung. Ein Lieferant ist ein Betrieb, der solche Waren liefert.
Die Produktion stellt Güter her oder erbringt Dienstleistungen. Güter sind zum Beispiel Gegenstände wie Hefte; eine Dienstleistung ist etwa ein Haarschnitt. Der Absatz, auch Vertrieb genannt, befasst sich mit dem Verkauf der Güter oder Dienstleistungen. Einkauf und Verkauf sind also unterschiedliche Aufgaben.
Neben diesen drei Grundfunktionen ist die Finanzierung wichtig: Sie beschafft Geld für anstehende Zahlungen. Ein Eigentümer kann dem Betrieb dafür Geld bereitstellen. Material einzukaufen gehört zur Beschaffung; Geld dafür bereitzustellen gehört zur Finanzierung.
Auch die Lagerung hilft beim Ablauf: Material oder fertige Waren werden aufbewahrt, bis sie gebraucht werden. Material aufzubewahren ist etwas anderes, als daraus ein Produkt herzustellen. Achte deshalb auf die konkrete Tätigkeit und nicht auf den Namen des Produkts.
Betriebliche Funktion
Ein Aufgabenbereich eines Betriebs, zum Beispiel Einkauf, Herstellung oder Verkauf.
| Funktion | Erkennungsfrage |
|---|---|
| Beschaffung | Welches Material kauft der Betrieb ein? |
| Produktion | Was stellt der Betrieb her oder welche Dienstleistung erbringt er? |
| Absatz | Welche Güter oder Dienstleistungen verkauft der Betrieb? |
| Finanzierung | Woher kommt das Geld für nötige Zahlungen? |
Teste dich
Ein Geschäftsprozess verbindet einzelne Tätigkeiten, um ein betriebliches Ziel zu erreichen. Ein Ereignis löst ihn aus, zum Beispiel der Auftrag eines Kunden. Mit einem Auftrag bestellt der Kunde eine Ware oder Dienstleistung. Das Ziel kann sein, die bestellte Ware herzustellen und auszuliefern.
Eine Funktion beschreibt die Art der Aufgabe. Der Prozess beschreibt, wie Aufgaben zusammenhängen. Ein Auftrag kann mehrere Funktionen verbinden: Der Absatz nimmt die Bestellung an, die Beschaffung kauft fehlendes Material und die Produktion stellt die Ware her. Der Absatz organisiert in unserem Beispiel anschließend die Auslieferung an den Kunden.
Material kann vor der Herstellung lagern, fertige Ware danach. Dieser mögliche Warenweg lautet: Einkauf, Materiallager, Herstellung, Lager für fertige Waren, Auslieferung. Das Materiallager bewahrt die Stoffe und Teile auf, aus denen später Produkte entstehen.
Die genaue Reihenfolge hängt vom beschriebenen Betrieb ab. Fertigt er nach Kundenauftrag, beginnt die Herstellung erst nach der Bestellung. Fehlendes Material kann der Betrieb dann einkaufen; bereits vorhandenes Material kann er aus seinem Lager nutzen. Hat er bereits fertige Ware auf Vorrat, kann er sie daraus liefern. Der Absatz kann also schon am Anfang eines Auftrags beteiligt sein und später wieder Aufgaben übernehmen.
Beispiel: Ein Auftrag für bedruckte Stoffbeutel
- 1Ein Verein bestellt Stoffbeutel mit seinem Namen. Der Absatz nimmt den Auftrag an; das Ziel ist die Lieferung dieser Beutel.
- 2Die Beschaffung kauft den fehlenden Stoff. Bis zur Verarbeitung liegt er im Materiallager.
- 3Die Produktion schneidet den Stoff zu, näht die Beutel und bedruckt sie.
- 4Die fertigen Beutel lagern bis zur Abholung. Der Absatz vereinbart diese mit dem Kunden.
Teste dich
Bei einem Materialfluss verfolgst du körperliche Güter: Material kommt an, wird gelagert, verarbeitet und als fertige Ware weitergegeben. Auch der Weg von Teilen aus dem Lager zur Herstellung gehört dazu.
Ein Informationsfluss ist die Weitergabe von Angaben zwischen einem Absender und einem Empfänger. Eine Bestellung, ein Liefertermin oder die Nachricht über eine Verspätung gibt Informationen weiter. Eine E-Mail mit Rechnungsdaten gehört ebenfalls dazu: Eine Rechnung nennt die verlangte Zahlung. Mit dem Senden dieser Angaben ist das Geld noch nicht bezahlt.
Ein Geldfluss entsteht bei einer tatsächlichen Zahlung. Das kann eine Überweisung sein: Geld wird von einem Konto auf ein anderes übertragen. Bei einem bezahlten Warenkauf verlaufen Warenlieferung und Bezahlung zwischen Käufer und Verkäufer in entgegengesetzter Richtung. Der Lieferant schickt Material zum Betrieb; der Betrieb bezahlt den Lieferanten. Der Betrieb liefert fertige Ware zum Kunden; der Kunde bezahlt den Betrieb.
Diese Gegenrichtung bedeutet nicht, dass Lieferung und Zahlung gleichzeitig stattfinden. Informationen können einen Ablauf vorbereiten oder über seinen Stand berichten. Frage bei jedem beschriebenen Vorgang: Werden Güter bewegt oder verarbeitet, Angaben weitergegeben oder Zahlungen geleistet? Die Weitergabe von Rechnungsdaten ist auch dann Information, wenn darin ein Geldbetrag steht.
| Fluss | Was verfolgst du? | Beispiel |
|---|---|---|
| Materialfluss | Körperliche Güter | Stoff wird vom Lager zur Nähmaschine gebracht. |
| Informationsfluss | Weitergegebene Angaben | Der Verkauf meldet den gewünschten Liefertermin. |
| Geldfluss | Tatsächliche Zahlungen | Der Kunde überweist den Kaufpreis an den Betrieb. |
Merke: Eine Nachricht über Geld ist noch keine Zahlung. Entscheidend ist, ob Angaben weitergegeben werden oder tatsächlich Geld gezahlt wird.
Teste dich
Eine Störung kann sich über zusammenhängende Aufgaben weiter auswirken. Fehlt ein notwendiges Teil und gibt es weder Vorrat noch passenden Ersatz, kann die Produktion das betroffene Produkt nicht fertigstellen. Dann kann sich auch seine Auslieferung durch den Absatz verzögern. Bezahlt der Kunde vereinbarungsgemäß erst bei Lieferung, kann sich mit ihr auch der Zahlungseingang verschieben.
Wie stark die Wirkung ist, hängt vom Fall ab. Ein ausreichender Vorrat kann eine verspätete Lieferung überbrücken. Fehlen Vorrat und Ersatz, fehlt dieser Ausweg. Deshalb prüfst du bei einer Störung, welche Aufgabe wovon abhängt. Du behauptest nicht schon wegen einer einzelnen Verspätung, dass der ganze Betrieb stillsteht.
Bei der Just-in-time-Belieferung kommt Material passend zum Zeitpunkt, an dem es für die Herstellung gebraucht wird. Der englische Ausdruck bedeutet hier „gerade zur rechten Zeit“. Das soll Vorräte und Lagerkosten verringern. Kleine Vorräte können eine Störung aber weniger lange überbrücken. Einkauf, Lieferung und Herstellung müssen deshalb gut abgestimmt sein.
Auch falsche oder verspätete Informationen können stören: Erhält die Beschaffung eine falsche Angabe zur Größe eines nötigen Teils, kann sie danach unpassende Teile bestellen. Fehlen passende Teile, verzögert sich die Herstellung. Frühe, richtige Nachrichten helfen den beteiligten Bereichen beim Umplanen. Eine Nachricht über fehlendes Material ersetzt allerdings das Material selbst nicht.
Beispiel: Fehlende Griffe für Regenschirme
- 1Ein Hersteller erwartet Griffe für bestellte Regenschirme. Sie treffen verspätet ein; Vorrat und passender Ersatz fehlen.
- 2Die Beschaffung klärt den neuen Liefertermin. Die Produktion kann diese Schirme ohne die nötigen Griffe nicht fertigstellen.
- 3Der Absatz bespricht mit dem Kunden eine spätere Auslieferung. Die Störung betrifft damit mehr als den Einkauf.
Merke: Verfolge die Abhängigkeiten: Was fehlt, welche Aufgabe wartet deshalb und welcher nächste Schritt verschiebt sich? Prüfe dabei Vorrat und Ersatz.
Teste dich
Alles auf einen Blick
Betriebliche Funktionen
Beschaffung kauft ein, Produktion stellt her und Absatz verkauft Güter oder Dienstleistungen.
Zusammenhängende Aufgaben verbinden Funktionen für ein betriebliches Ziel.
Unterscheide körperliche Güter, weitergegebene Angaben und tatsächliche Zahlungen.
Zwischen Käufer und Verkäufer verlaufen Warenlieferung und Bezahlung in entgegengesetzter Richtung.
Fehlt nötiges Material ohne Vorrat oder Ersatz, können sich Herstellung, Auslieferung und eine daran gebundene Zahlung verschieben.
Einen gestörten Puzzleauftrag untersuchen
- 1Aufgabe: Eine Werkstatt fertigt Holzpuzzles nach Kundenauftrag. Ihr Lieferant meldet verspätete Holzplatten. Vorrat und Ersatz fehlen. Der Kunde zahlt bei Lieferung. Welche Funktionen und Flüsse sind betroffen?
- 2Ordne die Aufgaben zu: Der Einkauf der Holzplatten ist Beschaffung, das Aussägen der Puzzleteile ist Produktion. Verkauf und Auslieferung gehören hier zum Absatz.
- 3Verknüpfe die Aufgaben: Ohne Holzplatten kann die Werkstatt diese Puzzles nicht herstellen. Dadurch verschiebt sich auch ihre Auslieferung an den Kunden.
- 4Unterscheide die Flüsse: Die Holzplatten gehören zum Materialfluss. Die Nachricht des Lieferanten über die Verspätung gehört zum Informationsfluss.
- 5Prüfe das Geld: Weil der Kunde bei Lieferung zahlt, kann sich mit der Lieferung auch der Zahlungseingang verschieben. Die Nachricht über die Verspätung selbst ist keine Zahlung.
- 6Formuliere das Ergebnis: Die fehlende Lieferung trifft Beschaffung, Produktion und Absatz. Die Bereiche brauchen den neuen Liefertermin, um ihren Ablauf umzuplanen.
Fehler finden
Fehler in Zeile 3Die Aussage übersieht, dass der Absatz auf die fertiggestellten Taschen angewiesen ist. Richtig: Der Absatz kann diese Taschen erst nach dem Eintreffen der Schnallen und der Fertigstellung ausliefern. Der zugesagte Liefertermin wird hier deshalb nicht eingehalten.
Lückentext
Eine Werkstatt kauft Papier, aus dem später Grußkarten entstehen. Dieser Einkauf gehört zur . Ein Betrieb teilt dem Kunden per Nachricht das Lieferdatum mit. Beim Weitergeben dieses Datums handelt es sich um einen . Für einen anderen Auftrag fehlt ein Teil, das der nächste Arbeitsschritt braucht; Vorrat und Ersatz fehlen. Dieser Arbeitsschritt muss deshalb .