

Produktionsfaktoren in VWL und BWL einfach erklärt
Du unterscheidest Boden, Arbeit und Kapital, erklärst ihr Zusammenwirken und ordnest die Produktionsfaktoren eines Betriebs zu.
Kurz gesagt
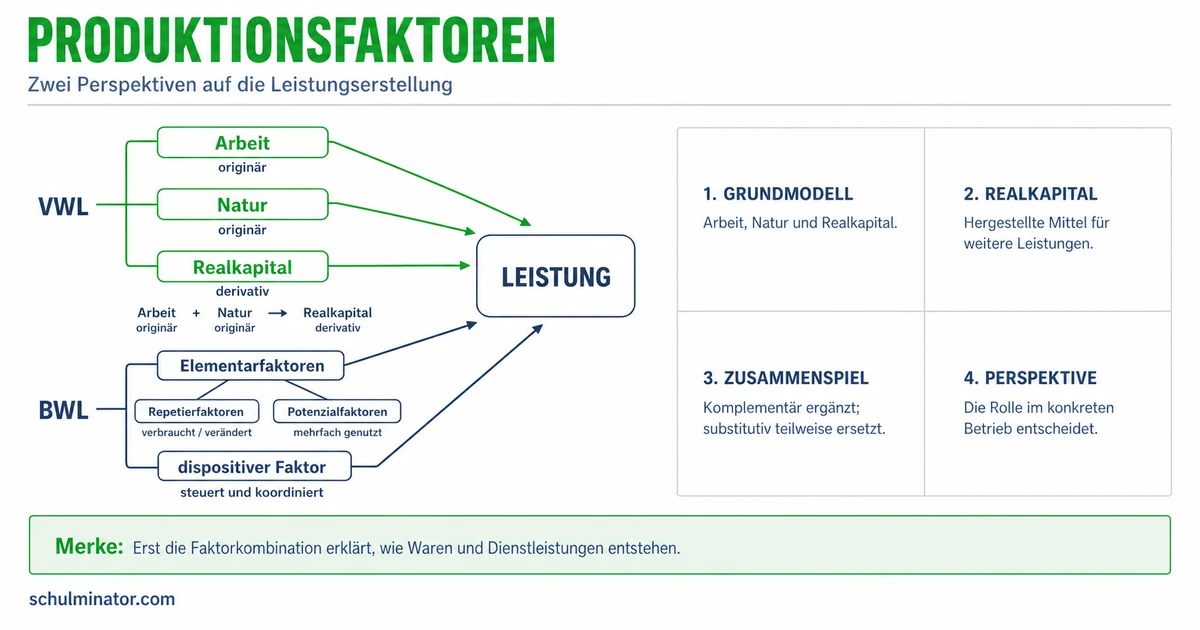
Produktionsfaktoren sind Mittel und Tätigkeiten, die für die Herstellung gebraucht werden. Die klassische Volkswirtschaftslehre unterscheidet Boden, Arbeit und Kapital; im Betrieb betrachtet man genauer, wer ausführt und leitet und welche Mittel eingesetzt werden.
Für einen Schulrucksack braucht ein Hersteller mehr als eine gute Idee: Jemand muss Material verarbeiten und passende Geräte einsetzen. Solche Beiträge zur Herstellung heißen Produktionsfaktoren. Die Volkswirtschaftslehre, kurz VWL, betrachtet die Wirtschaft als Ganzes. Die Betriebswirtschaftslehre, kurz BWL, untersucht dagegen den einzelnen Betrieb.
Deine Lernziele
Die klassische Einteilung der VWL unterscheidet Boden, Arbeit und Kapital. Sie hilft dir, die Beiträge zur Herstellung von Waren und Dienstleistungen zu ordnen. Eine Dienstleistung ist eine Arbeit für einen Kunden, etwa ein Haarschnitt.
Boden meint natürliche Grundlagen der Produktion. Dazu gehören Flächen, Bodenschätze wie Erze und natürliche Wasserquellen. Deshalb spricht man auch vom Faktor Natur. Ein Fabrikgrundstück zählt als Fläche zum Boden; das darauf errichtete Gebäude ist dagegen hergestellt und zählt zum Kapital.
Arbeit ist die menschliche Tätigkeit bei der Herstellung von Waren oder beim Erbringen von Dienstleistungen. Sie kann körperlich oder geistig sein. Das Bedienen einer Maschine gehört ebenso dazu wie das Entwerfen eines Produkts.
Kapital meint hier hergestellte Produktionsmittel: Dinge, die zur weiteren Herstellung eingesetzt werden. Beispiele sind Werkzeuge, Maschinen und Betriebsgebäude. Gemeint ist also Realkapital, nicht das Geld für ihren Kauf. Manche Einteilungen nennen zusätzlich Wissen oder Energie als eigene Faktoren. Hier übst du die klassische Dreiteilung.
Produktionsfaktoren
Mittel und Tätigkeiten, die bei der Herstellung von Waren oder beim Erbringen von Dienstleistungen eingesetzt werden.
| Faktor | Bedeutung | Beispiel |
|---|---|---|
| Boden | Natürliche Grundlagen | Eine natürliche Tonlagerstätte |
| Arbeit | Menschliche Tätigkeit | Ein Töpfer formt eine Schale |
| Kapital | Hergestellte Produktionsmittel | Die Drehscheibe des Töpfers |
Teste dich
Realkapital heißt auch Sachkapital. Es umfasst hergestellte Güter, die für die Produktion eingesetzt werden, etwa Maschinen und Werkzeuge. Entscheidend ist ihre Verwendung: Eine Nähmaschine in einem Nähbetrieb dient der Herstellung für Kunden. Eine Nähmaschine, mit der jemand zu Hause seine eigene Kleidung ausbessert, dient dem privaten Gebrauch. Das nennt man Konsum.
Geldkapital bezeichnet Geldmittel, mit denen ein Betrieb etwa eine Maschine bezahlen kann. Geld ermöglicht die Finanzierung, also die Bezahlung der nötigen Mittel. Es übernimmt aber nicht die Arbeit der Maschine. Wenn die klassische VWL Kapital als Produktionsfaktor nennt, ist hier die Produktionsausrüstung gemeint.
Sparen bedeutet, einen Teil des Einkommens nicht für Konsum auszugeben. Ein Betrieb kann Geld zurücklegen und damit später eine neu hergestellte Maschine kaufen. Diese Anschaffung ist eine Investition: Geld wird für ein Produktionsmittel eingesetzt. Durch die Herstellung der Maschine ist neues Realkapital entstanden. Das Geld auf dem Konto ist selbst noch kein Realkapital. Eine Investition kann auch mit einem Kredit bezahlt werden, also mit geliehenem Geld.
Beispiel: Die Ausstattung eines Fotografen
- 1Ein Fotograf hat Geld für seine Arbeit zurückgelegt. Dieses Guthaben ist Geldkapital.
- 2Er kauft eine neu hergestellte Kamera für Kundenaufträge. Die Kamera gehört zu seinem Realkapital.
- 3Das Guthaben kann die Kamera bezahlen; die Aufnahmen macht er mit der Kamera.
Merke: Frage nach der Aufgabe: Geld bezahlt ein Produktionsmittel. Realkapital wird als hergestelltes Mittel für die Produktion eingesetzt.
Teste dich
Einzelne Faktoren erfüllen unterschiedliche Aufgaben. Natürliche Stoffe oder Flächen liefern Grundlagen. Menschen führen Arbeiten aus. Geräte und Gebäude helfen bei der Herstellung. Beim Produzieren werden diese Beiträge kombiniert, also passend zusammen eingesetzt.
Stell dir eine Gärtnerei vor, die Gemüse auf einem Feld anbaut. Sie nutzt Boden und Wasser, die Arbeit des Gärtners und hergestellte Geräte. Ein zusätzliches Gerät ersetzt weder das Feld noch die Pflanzenpflege vollständig. Fehlt bei einem bestimmten Verfahren ein notwendiger Beitrag, kann die Herstellung so nicht stattfinden. Welche Beiträge nötig sind, hängt vom Produkt und vom Verfahren ab.
Die Mischung der Faktoren kann sich ändern. Eine Maschine kann bestimmte Handgriffe übernehmen. Dann wird ein Teil der Arbeit durch Kapital ersetzt. Dieses Ersetzen nennt man Substitution. Daraus folgt aber nicht, dass jede Maschine sämtliche menschliche Arbeit überflüssig macht. Eine Maschine muss je nach Verfahren etwa eingerichtet oder gewartet werden.
Beispiel: Ein Betrieb presst Apfelsaft
- 1Die Äpfel liefern das Material; der Mitarbeiter bedient die Presse.
- 2Die Presse ist ein hergestelltes Produktionsmittel. Sie verarbeitet die Äpfel zusammen mit der Arbeit des Mitarbeiters.
- 3Ohne Äpfel kann dieser Betrieb mit seiner Presse keinen Apfelsaft herstellen, auch wenn er mehr Mitarbeiter einsetzt.
Merke: Mehr von einem Faktor gleicht einen fehlenden anderen Faktor nicht in jedem Verfahren aus. Prüfe, welche Beiträge das konkrete Verfahren braucht.
Teste dich
Die BWL schaut genauer auf die Aufgaben im einzelnen Betrieb. Der Wirtschaftswissenschaftler Erich Gutenberg unterscheidet Elementarfaktoren und den dispositiven Faktor. Das ist eine Einteilung von Beiträgen zur Produktion.
Elementarfaktoren wirken unmittelbar an der Herstellung mit. Dazu gehören ausführende Arbeit, Betriebsmittel und Werkstoffe. Ausführende Arbeit bedeutet, eine Aufgabe am Produkt umzusetzen, etwa Stoff zuzuschneiden. Betriebsmittel werden über längere Zeit genutzt, zum Beispiel eine Schneidemaschine oder eine Werkhalle. Werkstoffe gehen in das Produkt ein oder werden bei der Herstellung verbraucht. Dazu zählen etwa der Stoff für ein Hemd und das Öl, das eine Maschine schmiert.
Der dispositive Faktor ist die leitende Arbeit. Sie bestimmt, wie die Elementarfaktoren zusammen eingesetzt werden. Dazu gehören das Planen, das Organisieren und das Kontrollieren. Planen heißt, Ziele und Abläufe im Voraus festzulegen. Organisieren heißt, Aufgaben und Mittel zuzuordnen. Kontrollieren heißt, das Ergebnis mit dem Plan zu vergleichen.
Ordne deshalb die konkrete Tätigkeit zu, nicht bloß den Beruf. Ein Chef kann einen Arbeitsplan aufstellen und später selbst ein Produkt bearbeiten. Beim Planen leistet er dispositive Arbeit, beim Bearbeiten ausführende Arbeit. Die Einteilungen von VWL und BWL beantworten unterschiedliche Fragen: Eine Maschine ist in der klassischen VWL Kapital und in dieser betrieblichen Einteilung ein Betriebsmittel.
| Gruppe | Aufgabe | Beispiel aus einem Druckbetrieb |
|---|---|---|
| Ausführende Arbeit | Eine Aufgabe am Produkt umsetzen | Ein Drucker bedient die Druckmaschine |
| Betriebsmittel | Länger genutzte Mittel bereitstellen | Die Druckmaschine |
| Werkstoffe | Ins Produkt eingehen oder verbraucht werden | Papier für die Plakate |
| Dispositiver Faktor | Einsatz der Elementarfaktoren leiten | Der Leiter legt die Reihenfolge der Aufträge fest |
Merke: Ausführen, länger nutzen, verbrauchen oder leiten? Diese Frage hilft dir bei der betrieblichen Zuordnung.
Teste dich
Alles auf einen Blick
Produktionsfaktoren
Boden, Arbeit und Kapital ordnen die Beiträge zur Produktion.
Hergestellte Produktionsmittel werden für die Produktion genutzt; Geld dient etwa ihrer Bezahlung.
Welche Faktoren nötig sind und einander ersetzen können, hängt vom Verfahren ab.
Ausführende Arbeit, Betriebsmittel und Werkstoffe wirken an der Herstellung mit.
Leitende Arbeit plant, organisiert und kontrolliert den Einsatz der Elementarfaktoren.
Die Faktoren einer Kerzenwerkstatt zuordnen
- 1Aufgabe: Ordne das Kerzenziehen, den wiederverwendeten Schmelztopf, das Wachs und das Festlegen der Auftragsreihenfolge nach Gutenberg zu.
- 2Prüfe zuerst die Tätigkeit am Produkt: Das Kerzenziehen ist ausführende Arbeit.
- 3Prüfe dann die Nutzung der Dinge: Der wiederverwendete Schmelztopf ist ein Betriebsmittel. Das Wachs geht in die Kerze ein und ist ein Werkstoff.
- 4Prüfe schließlich die Leitung: Das Festlegen der Auftragsreihenfolge ist dispositive Arbeit.
- 5Ergebnis: Kerzenziehen, Schmelztopf und Wachs gehören zu den drei Gruppen der Elementarfaktoren. Die Auftragsplanung leitet ihren Einsatz.
Fehler finden
Fehler in Zeile 2Das Bankguthaben wird mit einem hergestellten Produktionsmittel verwechselt. Richtig: Das Bankguthaben ist Geldkapital. Die für die Arbeit eingesetzte Bodenreinigungsmaschine ist Realkapital.
Lückentext
Ein natürliches Eisenerzvorkommen gehört in der klassischen VWL zum Faktor . Die Maschine, mit der ein Betrieb Metallteile herstellt, gehört zu seinem . Das Festlegen eines Arbeitsplans zählt nach Gutenberg zur .