

Überschuldung erkennen und richtig handeln
Du unterscheidest Schulden und Überschuldung, erkennst eine Schuldenspirale und prüfst, wie neue Monatskosten deinen Puffer verändern.
Kurz gesagt
Überschuldung bedeutet bei einem privaten Haushalt, dass er seine Schulden längerfristig trotz Einsparungen und nutzbarem Vermögen nicht bezahlen kann. Ein Überblick über Einnahmen, Ausgaben und Schulden hilft beim Handeln. Bei anhaltenden Problemen hilft eine anerkannte Schuldnerberatung.
Eine kleine Monatsrate kann harmlos aussehen. Treffen mehrere Zahlungen zusammen, kann das Geld knapp werden. Hier lernst du, Zahlungsprobleme einzuordnen, neue Kosten durchzurechnen und passende Hilfe auszuwählen.
Deine Lernziele
Ein privater Haushalt besteht aus einem Menschen oder mehreren Menschen, die gemeinsam wirtschaften, etwa einer Familie. Einnahmen sind Geldbeträge, die hereinkommen. Ausgaben sind Geldbeträge, die bezahlt werden. Wer jemandem Geld schuldet, ist verschuldet. Das kann zum Beispiel nach einem Ratenkauf der Fall sein: Der Käufer bezahlt den Preis in vereinbarten Teilbeträgen, den Raten. Sind diese Zahlungen neben den notwendigen Ausgaben gut bezahlbar, liegt dadurch noch keine Überschuldung vor. Verschuldung allein sagt also nicht, wie gut jemand zurückzahlen kann.
Bei Überschuldung reicht das Geld eines privaten Haushalts über längere Zeit nicht für die fälligen Schulden. Fällig bedeutet, dass eine Zahlung zu einem vereinbarten Zeitpunkt geleistet werden muss. Auch nach Einsparungen und nach notwendigen Ausgaben für etwa Wohnen und Essen bleibt zu wenig für die Rückzahlung. Außerdem ist zu prüfen, ob nutzbares Vermögen helfen kann. Vermögen sind etwa Ersparnisse oder wertvolle Gegenstände. Gemeint ist hier Vermögen, das verfügbar und für eine bescheidene Lebensführung nicht notwendig ist.
Eine einzelne verspätete Zahlung beweist noch keine Überschuldung. Entscheidend sind die längerfristige Lage und die verfügbaren Mittel. Auch die Höhe der Schulden allein beantwortet die Frage nicht: Derselbe Betrag kann für einen Haushalt tragbar sein und für einen anderen zu hoch.
Verschuldung und Überschuldung
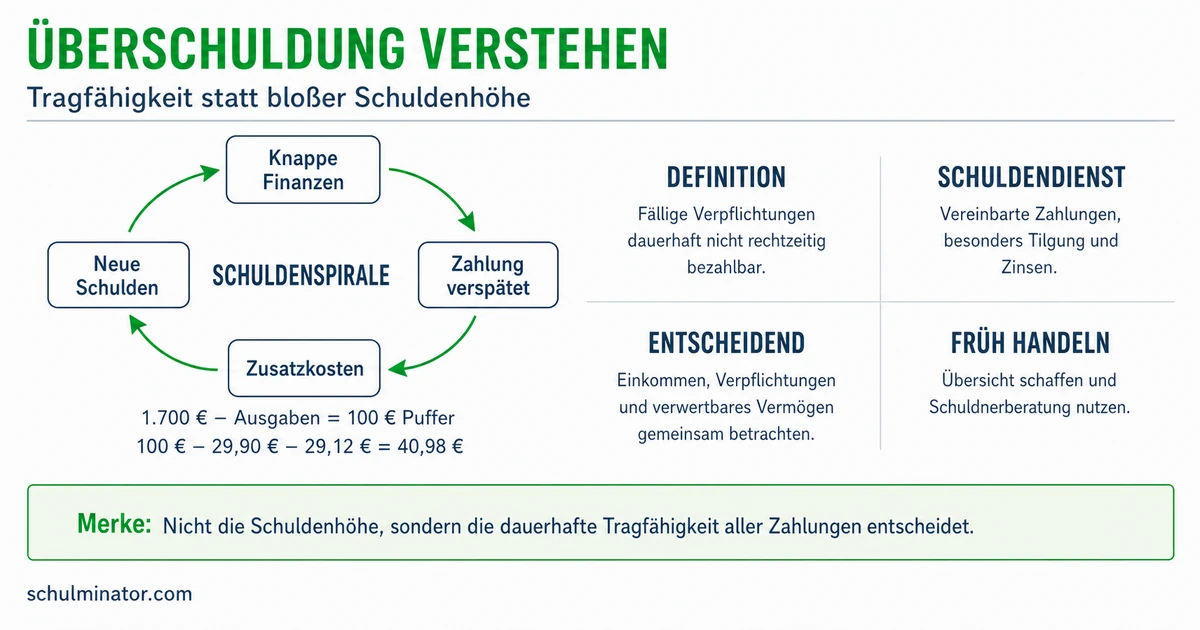
Verschuldung heißt, Schulden zu haben. Bei Überschuldung reichen Einkommen und nutzbares Vermögen längerfristig trotz Einsparungen nicht aus, um notwendige Lebensausgaben und fällige Schulden zu bezahlen.
Beispiel: Ein erfundener Ratenkauf
- 1Familie Sander bezahlt einen Herd in Monatsraten.
- 2Ihr Geld reicht für die notwendigen Lebensausgaben und für die vereinbarten Raten.
- 3Die Familie ist verschuldet. Aus diesen Angaben ergibt sich keine Überschuldung.
Teste dich
Ein Zahlungsproblem kann entstehen, wenn Einnahmen sinken oder Ausgaben steigen. Ein Kredit ist geliehenes Geld, das zurückgezahlt werden muss. Für das Leihen können Zinsen anfallen: Das sind zusätzliche Kosten. Wer eine alte Rechnung mit einem neuen Kredit bezahlt, hat damit noch nicht die Ursache der Geldknappheit beseitigt. Der neue Kredit bringt eigene Rückzahlungen mit sich.
Bleiben notwendige Zahlungen offen, können unter den gesetzlichen Voraussetzungen weitere Kosten entstehen. Dazu gehören Verzugszinsen, also Zinsen wegen einer verspäteten Zahlung, und zulässige Mahnkosten. Eine Mahnung ist eine Aufforderung, eine offene Zahlung zu leisten. Nicht jede verlangte Gebühr ist berechtigt; sie muss geprüft werden. Es gibt daher keinen festen Zusatzbetrag, den du hier für jede verspätete Rechnung ansetzen kannst.
Eine Schuldenspirale kann so verlaufen: Geld fehlt für eine fällige Zahlung. Die Zahlung bleibt offen oder wird mit weiterem geliehenem Geld bezahlt. Zusätzliche Kosten und neue Rückzahlungen belasten die nächsten Monate. Bleibt das verfügbare Geld zu knapp, entsteht die nächste Lücke. Das ist eine mögliche Entwicklung, kein unvermeidlicher Ablauf. Früh handeln und Hilfe suchen kann verhindern, dass sich Probleme weiter aufbauen.
Beispiel: Eine Rechnung wird weitergeschoben
- 1Im erfundenen Fall hat ein Käufer mehrere Bestellungen auf Rechnung noch nicht bezahlt.
- 2Er wandelt eine offene Zahlung in einen Kredit mit Zinsen um.
- 3Die Zahlung ist damit neu geregelt. Die Rückzahlungen und Zinsen müssen aber in seinen nächsten Monatsplan passen.
- 4Fehlt dafür wieder Geld, kann sich das Zahlungsproblem fortsetzen.
Merke: Später zahlen verschiebt eine Belastung. Neue Schulden lösen eine dauerhafte Geldlücke nicht schon dadurch, dass eine alte Rechnung bezahlt wird.
Teste dich
Ein Haushaltsplan stellt Einnahmen und Ausgaben gegenüber. Plane mit Geld, das regelmäßig hereinkommt. Ein mögliches Geburtstagsgeschenk ist dafür keine sichere Einnahme. Zu den Ausgaben gehören feste Zahlungen wie Miete und veränderliche Ausgaben wie Lebensmittel. Bestehende Raten und weitere fällige Zahlungen gehören ebenfalls hinein. Kosten, die jährlich anfallen, verteilst du für den Plan auf zwölf Monate.
Als monatlichen Puffer bezeichnen wir hier den Betrag, der nach den eingeplanten Ausgaben übrig bleibt. Die Rechnung lautet P = E - A. Dabei ist P der Puffer, E sind die regelmäßigen Einnahmen und A sind die gesamten eingeplanten Ausgaben. Alle drei Beträge werden in Euro pro Monat angegeben. Neue Monatskosten ziehst du zusätzlich ab, sofern sie noch nicht in den Ausgaben enthalten sind. Bei mehreren neuen Zahlungen zählt ihre Summe. Rechne jede Ausgabe genau einmal ein.
Eine Notfallrücklage, auch Notgroschen genannt, ist dagegen bereits zurückgelegtes Geld für unerwartete notwendige Ausgaben. Ein positiver monatlicher Puffer kann helfen, diese Rücklage aufzubauen. Er ist nicht selbst schon angespartes Geld. Ein negatives Monatsergebnis zeigt eine Lücke im Plan. Es beweist allein noch keine längerfristige Überschuldung.
Prüfe vor einer neuen Zahlung, wie viel Puffer danach bleibt. Wenn du einen bestimmten Mindestbetrag übrig behalten möchtest, muss auch dieser nach den neuen Kosten noch vorhanden sein. Ein kleiner positiver Rest lässt wenig Platz für ungeplante Kosten.
Beispiel: Erfundener Monatsplan mit neuem Beitrag
- 1Ein Haushalt hat monatlich 1.920 Euro regelmäßige Einnahmen und insgesamt 1.835 Euro eingeplante Ausgaben.
- 2Der bisherige Puffer beträgt 1.920 - 1.835 = 85 Euro pro Monat.
- 3Ein neuer Vereinsbeitrag von 19 Euro monatlich ist bisher nicht enthalten.
- 4Der neue Puffer beträgt 85 - 19 = 66 Euro pro Monat. Die Einnahmen und übrigen Ausgaben bleiben dabei gleich.
Merke: Neue laufende Kosten verkleinern den monatlichen Puffer um ihre gesamte Summe, wenn Einnahmen und übrige Ausgaben gleich bleiben. Eine vorhandene Rücklage ist getrennt davon zu betrachten.
Teste dich
Zur Vorbeugung hilft ein vollständiger Haushaltsplan. Prüfe vor einem Vertrag die gesamten Kosten, mögliche Zinsen und die Laufzeit. Die Laufzeit sagt, wie lange der Vertrag gilt. Ein Abonnement, kurz Abo, ist zum Beispiel ein regelmäßig bezahltes Angebot für Musik oder eine Zeitschrift. Auch mehrere kleine Abos und Raten müssen zusammen in den Plan passen. Der Kontostand allein zeigt nicht, wie viel frei verfügbar ist: Davon können noch Rechnungen abgehen. Wenn es dein Geld erlaubt, lege einen Teil für unerwartete notwendige Ausgaben zurück.
Bei bestehenden Zahlungsproblemen verschaffst du dir zuerst einen Überblick. Lies die Schreiben, notiere Beträge und Zahlungstermine und prüfe, ob die Forderungen berechtigt sind. Eine Forderung ist hier ein verlangter Geldbetrag. Ein Gläubiger ist jemand, dem ein Schuldner Geld schuldet. Suche früh das Gespräch mit dem Gläubiger, wenn du eine berechtigte Zahlung nicht leisten kannst. Eine andere Ratenhöhe oder ein späterer Termin muss vereinbart werden; daraus folgt kein sicherer Schuldenerlass. Prüfe dabei auch mögliche Zusatzkosten und die spätere Belastung.
Die Verbraucherzentralen, Organisationen zur Beratung und zum Schutz von Verbrauchern, empfehlen 2026 bei Geldknappheit, notwendige Ausgaben wie Miete, Energie und Lebensmittel vorrangig zu sichern. Das bedeutet nicht, dass andere Schulden verschwinden. Wenn sich unbezahlte Rechnungen häufen oder notwendige Lebensausgaben gefährdet sind, suche früh eine anerkannte Schuldnerberatung auf. Dort wird mit dir nach einer tragfähigen Lösung gesucht. Die Beratung unterstützt beim Umgang mit Schulden und berücksichtigt auch die Ursachen. Ein Haushaltsplan schafft Übersicht, aber kein zusätzliches Einkommen.
| Situation | Sinnvoller Schritt |
|---|---|
| Ein neuer Vertrag steht an. | Gesamte Monatsbelastung und verbleibenden Puffer prüfen. |
| Eine berechtigte Zahlung ist nicht leistbar. | Früh mit dem Gläubiger sprechen und Vereinbarungen samt Kosten prüfen. |
| Rechnungen häufen sich, Geld für Notwendiges fehlt. | Früh eine anerkannte Schuldnerberatung aufsuchen. |
Merke: Warte mit Hilfe nicht, bis sich die Lage weiter verschärft. Ein weiterer Kredit ohne tragfähigen Plan kann die Belastung vergrößern.
Teste dich
Alles auf einen Blick
Überschuldung
Schulden zu haben bedeutet noch keine Überschuldung. Entscheidend ist, ob sie längerfristig neben notwendigen Lebensausgaben bezahlbar sind.
Zusätzliche Kosten und neue Rückzahlungen können aus einer Geldlücke weitere Zahlungsprobleme entstehen lassen.
Ziehe sämtliche eingeplanten Ausgaben von den regelmäßigen Einnahmen ab. Neue Kosten verringern den Rest um ihre Summe.
Bereits angespartes Geld ist etwas anderes als der im Monatsplan übrig bleibende Betrag.
Behalte Zahlungen im Blick, sichere notwendige Lebensausgaben und hole bei anhaltenden Problemen früh Hilfe.
Ein erfundener Haushalt prüft zwei neue Angebote
- 1Der Haushalt hat regelmäßige Einnahmen von 2.140 Euro und insgesamt 2.058 Euro eingeplante Ausgaben pro Monat. Wie viel bleibt nach zwei neuen Angeboten?
- 2Der bisherige monatliche Puffer beträgt 2.140 - 2.058 = 82 Euro.
- 3Ein Zeichenkurs für 24 Euro und ein Hörbuchangebot für 6 Euro monatlich sind bisher nicht eingeplant. Zusammen kosten sie 24 + 6 = 30 Euro pro Monat.
- 4Bei unveränderten Einnahmen und übrigen Ausgaben bleibt ein monatlicher Puffer von 82 - 30 = 52 Euro.
- 5Der Haushalt kann damit prüfen, ob ihm dieser Rest für ungeplante Kosten und das Zurücklegen von Geld genügt. Die 52 Euro sind noch keine bereits angesparte Rücklage.
Fehler finden
Fehler in Zeile 3Die Zeile berücksichtigt den höheren Einzelbetrag statt der Summe beider Kosten. Richtig: Beide neuen Monatskosten werden zusammen abgezogen. Sie betragen 9 + 7 = 16 Euro; der neue Puffer beträgt 44 - 16 = 28 Euro pro Monat.
Lückentext
Ein Haushalt hat Schulden. Seine vereinbarten Raten sind neben den notwendigen Lebensausgaben dauerhaft gut bezahlbar. Dieser Fall zeigt . Bei einer offenen Zahlung kommen im nächsten Fall zulässige zusätzliche Kosten hinzu. Ohne Rückzahlung können die gesamten Zahlungspflichten dadurch . Nach allen bisherigen Monatsausgaben bleiben im dritten Fall 30 Euro übrig. Ein neues Angebot kostet zusätzlich 8 Euro pro Monat; sonst ändert sich nichts. Der neue monatliche Puffer beträgt .