

Zahlungsverkehr und Schulden sicher beurteilen
Du vergleichst Zahlungsarten, berechnest Kreditkosten und erkennst, wie du eine Schuldenkette früh unterbrechen kannst.
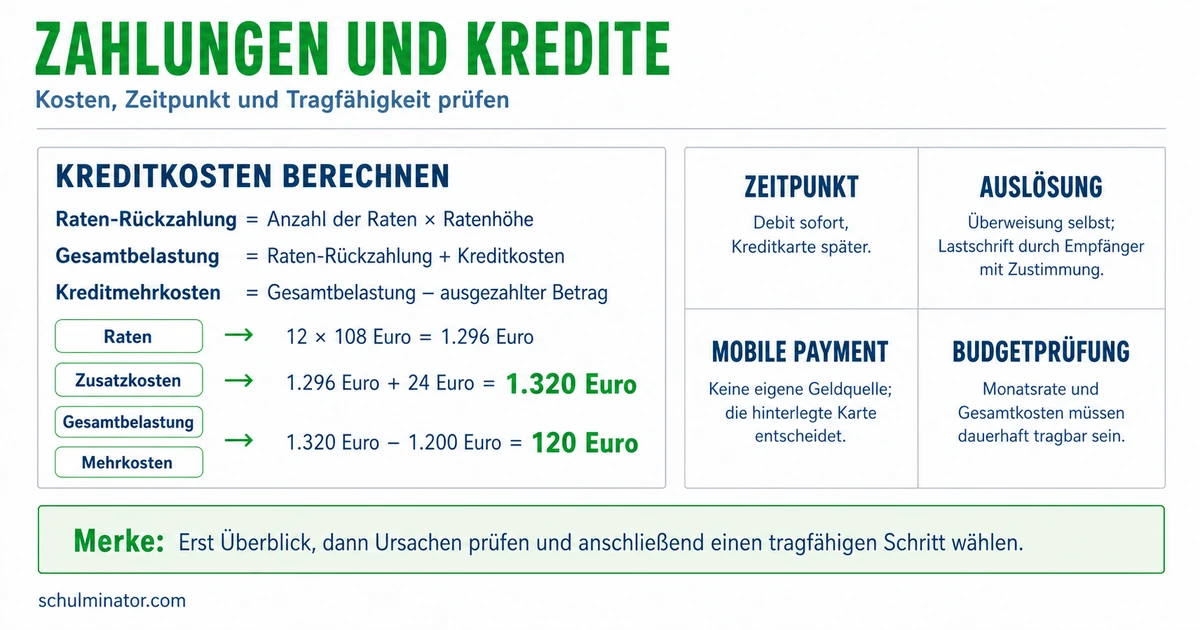
Kurz gesagt
Wähle eine Zahlungsart nach Kosten, Sicherheit und Situation. Rechne bei einem Kredit geliehenes Geld und Kosten zusammen. Droht das Geld dauerhaft nicht zu reichen, helfen ein Haushaltsplan und frühe Schuldnerberatung.
Ein schneller Klick bezahlt einen Einkauf. Ob das Geld sofort oder später vom Konto abgeht, macht für deinen Überblick einen Unterschied. Hier lernst du, Zahlungsarten zu vergleichen, einen einfachen Kredit durchzurechnen und Warnzeichen für Geldprobleme zu erkennen.
Deine Lernziele
Zahlungsverkehr bedeutet, Geld zu bezahlen oder zu erhalten. Mit Bargeld übergibst du Münzen und Scheine. Ein Bankkonto dient unter anderem dazu, Geld zu empfangen und Zahlungen auszuführen. Bei einer Debitkarte wird dein Konto direkt mit dem Kaufbetrag belastet: Der Betrag wird abgezogen. Bei einer klassischen Kreditkarte werden Käufe gesammelt und später, meist monatlich, vom Konto abgebucht. Die spätere Abbuchung macht einen Einkauf nicht billiger.
Bei einer Überweisung beauftragst du deine Bank, Geld auf ein anderes Konto zu übertragen. Ein Dauerauftrag wiederholt eine Überweisung zu festen Terminen mit gleichem Betrag. Bei einer Lastschrift erteilst du dem Empfänger die Erlaubnis, Geld von deinem Konto einziehen zu lassen. Das passt auch zu wechselnden Beträgen. Prüfe die Abbuchungen und halte genug Geld auf dem Konto bereit.
Vergleiche drei Punkte: Was kostet dich die Zahlung insgesamt? Welches Risiko gehst du ein? Passt das Verfahren zum Kauf? Nach Angaben der Verbraucherzentrale vom März 2026 werden Debitkarten bei vielen Banken ohne zusätzliche Kartengebühr angeboten; klassische Kreditkarten kosten häufig extra. Prüfe den konkreten Vertrag. Ratenzahlung bedeutet Zahlung in Teilbeträgen und kann Zinsen kosten. Eine kleine Rate allein sagt daher wenig über die Gesamtkosten.
Im Internet ist auch der Zahlungszeitpunkt wichtig. Vorkasse bedeutet, vor dem Erhalt der Ware zu zahlen, etwa per Überweisung. Bei Lieferproblemen ist das Geld schwer zurückzufordern. Beim Rechnungskauf bezahlst du nach Erhalt der Ware und kannst sie vorher prüfen. Notiere trotzdem den Zahlungstermin. Für digitale Zahlungen gibt es Sicherheitsprüfungen: etwa ein Passwort als Wissen und ein eigenes Mobiltelefon als Besitz. Diese Prüfung schützt den Zugang; sie beweist nicht, dass ein unbekannter Shop zuverlässig liefert.
Zahlungsart auswählen
Vergleiche Kosten, Sicherheit und Eignung gemeinsam. Prüfe zuerst, welche Verfahren der Verkäufer anbietet und wann das Geld abgebucht wird.
| Zahlungsart | Wozu passt sie? | Was ist zu beachten? |
|---|---|---|
| Bargeld | Direkter Kauf vor Ort | Du brauchst Münzen oder Scheine; der Verkäufer muss Barzahlung anbieten. |
| Debitkarte | Kauf mit direkter Kontobelastung | Der Kaufbetrag fehlt direkt auf dem Konto. |
| Dauerauftrag | Wiederkehrender, gleich hoher Betrag | Die Überweisung wiederholt sich mit dem festgelegten Betrag. |
| Lastschrift | Auch wechselnde Rechnungsbeträge | Der Empfänger zieht ein; du prüfst die Abbuchung. |
| Rechnungskauf | Ware vor dem Bezahlen prüfen | Du musst den Zahlungstermin im Blick behalten. |
Beispiel: Eine Schultasche bestellen
- 1Mara kauft bei einem ihr unbekannten Shop eine Schultasche. Angeboten werden Vorkasse per Überweisung und Rechnungskauf nach Erhalt.
- 2In diesem erfundenen Angebot kosten beide Zahlungsarten gleich viel. Mara möchte die Ware vor dem Bezahlen prüfen.
- 3Sie wählt Rechnungskauf: Er passt zu ihrem Sicherheitswunsch. Den Zahlungstermin trägt sie in ihren Kalender ein.
Teste dich
Ein Kredit ist geliehenes Geld, das du nach vereinbarten Bedingungen zurückzahlen musst. Der Kreditbetrag ist hier der ausgezahlte geliehene Betrag. Zinsen sind der Preis für das Leihen. Tilgung bedeutet, den geliehenen Betrag zurückzuzahlen. Zinsen zahlen allein verkleinert diesen Betrag nicht. Eine Rate ist eine einzelne Teilzahlung. Bei einem einfachen Ratenkredit mit laufender Rückzahlung enthält die Rate meist einen Zinsanteil und einen Tilgungsanteil.
Für die folgenden einfachen Jahreskredite gilt: Der ganze Kreditbetrag bleibt ein Jahr lang geliehen. Erst am Jahresende werden der Betrag und die Zinsen zusammen bezahlt. Es gibt keine weiteren Kosten. Ein Zinssatz von 5 Prozent pro Jahr bedeutet dann: Für je 100 Euro geliehenes Geld fallen in diesem Jahr 5 Euro Zinsen an. Die Zinsen berechnest du als \text{Zinsen} = \text{Kreditbetrag} \cdot \text{Zinssatz} \div 100. Den Zinssatz setzt du als Prozentzahl ein, also etwa 5. Beide Geldbeträge werden in Euro angegeben.
Der Rückzahlungsbetrag ist in diesen Fällen Kreditbetrag plus Zinsen. Mit Gesamtbelastung meinen wir hier die Summe aller Zahlungen für den Kredit, einschließlich des geliehenen Betrags. Zusätzliche vereinbarte Kosten müsstest du ebenfalls mitzählen. Ohne weitere Kosten sind Rückzahlungsbetrag und Gesamtbelastung gleich. Die Kreditkosten sind dagegen das, was du zusätzlich zum geliehenen Betrag zahlst.
Bei einem Ratenangebot mit vollständig angegebenen Zahlungen rechnest du anders: Anzahl der Raten mal Betrag je Rate ergibt die Summe der Raten. Weitere angegebene Zahlungen kommen hinzu. Ziehst du den ausgezahlten Kreditbetrag von allen Zahlungen ab, erhältst du die Kreditkosten. Die einfache Jahreszinsrechnung oben passt nicht unverändert zu einem Kredit, bei dem die geliehene Summe durch laufende Tilgung sinkt.
Beispiel: Ein erfundener Jahreskredit
- 1Ein Erwachsener leiht sich 800 Euro für ein Jahr zu 5 Prozent. Er zahlt alles am Jahresende; weitere Kosten gibt es nicht.
- 2Zinsen: 800\,\text{Euro} \cdot 5 \div 100 = 40\,\text{Euro}.
- 3Rückzahlung und Gesamtbelastung: 800\,\text{Euro} + 40\,\text{Euro} = 840\,\text{Euro}.
- 4Die Kreditkosten betragen 40 Euro, die Tilgung beträgt 800 Euro.
Merke: Zinsen sind Kosten, Tilgung ist Rückzahlung des geliehenen Geldes. Prüfe die Summe der Zahlungen und ob sie in den Haushaltsplan passt.
Teste dich
Schulden sind offene Verpflichtungen, zum Beispiel geliehenes Geld oder noch nicht bezahlte Rechnungen. Nicht jeder Kredit führt zu einer Überschuldung. Von Überschuldung sprechen wir hier, wenn jemand seine fälligen Zahlungen auf absehbare Zeit nicht mehr aus den verfügbaren Mitteln schaffen kann. Ein einzelner vorübergehender Engpass beweist das noch nicht.
Eine mögliche Schuldenkette sieht so aus: Das Einkommen sinkt, doch laufende Ausgaben bleiben. Rechnungen werden aufgeschoben. Später treffen diese alten Rechnungen auf neue Ausgaben. Ein weiterer Kredit bringt zunächst Geld, schafft aber neue Rückzahlungspflichten und kann weitere Zinsen kosten. Bei verspäteten Kreditraten können zudem Kosten für Zahlungserinnerungen oder das Eintreiben von Forderungen entstehen. So kann der Spielraum weiter schrumpfen. Das ist eine mögliche Entwicklung, kein unausweichlicher Ablauf und kein Beweis für persönliche Schuld.
Zur Vorbeugung hilft ein Haushaltsplan, also eine Übersicht über Einnahmen und Ausgaben. Einnahmen sind Geld, das du erhältst, etwa Gehalt. Ausgaben sind Geld, das du bezahlst. Notiere verlässliche Einnahmen, feste Ausgaben wie Miete und veränderliche Ausgaben wie Lebensmittel. Erfasse auch Kartenzahlungen, offene Rechnungen und Raten. Plane Geld für spätere Rechnungen ein. Eine Rücklage ist Geld, das du für spätere Ausgaben zurücklegst. Ein Haushaltsplan zeigt eine Lücke; er vergrößert ein zu niedriges Einkommen nicht.
Wenn Geld fehlt, ordne die Schritte zu: Überblick fehlt? Sammle Rechnungen und Kontoauszüge, also die Übersicht der Kontobewegungen. Ausgaben sind zu hoch? Prüfe verzichtbare Käufe und laufende Verträge. Zahlungen sind gefährdet? Nimm früh Kontakt zum jeweiligen Empfänger auf und suche Beratung. Miete, Energie, Lebensmittel und notwendige Medikamente haben für den Lebensunterhalt Vorrang. Stelle Zahlungen nicht einfach ohne Klärung ein.
Eine Schuldnerberatung unterstützt Menschen mit Geld- und Schuldenproblemen dabei, Wege aus der Verschuldung zu finden. Schuldner ist derjenige, der etwas schuldet; Gläubiger ist derjenige, der eine Zahlung verlangen kann. Suche eine anerkannte gemeinnützige Beratungsstelle und frage nach einem kostenlosen Angebot, etwa bei deiner Stadt oder einem Wohlfahrtsverband. Gemeinnützig bedeutet, dass die Stelle dem Wohl der Allgemeinheit dient. Nimm deine Einnahmen, Ausgaben und offenen Rechnungen zum Gespräch mit.
Beispiel: Jans Einkommen sinkt
- 1Im erfundenen Fall verdient Jan nach dem Verlust seiner Arbeit weniger. Seine Miete und seine Kauf-Raten laufen weiter.
- 2Er schiebt Rechnungen auf und bezahlt alte Raten mit neu geliehenem Geld. Dadurch kommen weitere Rückzahlungspflichten hinzu.
- 3Jan listet Einnahmen, notwendige Ausgaben und offene Zahlungen auf. Er stoppt verzichtbare Neukäufe und vereinbart einen Termin bei einer anerkannten gemeinnützigen Schuldnerberatung.
- 4So kann er seine Lücke klären und Schritte besprechen, bevor weitere Verpflichtungen entstehen.
Merke: Frühe Hilfe kann eine Schuldenkette unterbrechen. Ein neuer Kredit beseitigt eine dauerhaft bestehende Lücke zwischen Einnahmen und Ausgaben nicht von selbst.
Teste dich
Alles auf einen Blick
Zahlungsverkehr und Schulden
Vergleiche Kosten, Sicherheit und Eignung; eine spätere Abbuchung senkt den Kaufpreis nicht.
In einem Jahreskredit mit Zahlung am Ende und ohne weitere Kosten addierst du Kreditbetrag und Jahreszinsen.
Zähle alle Zahlungen für den Kredit zusammen, nicht bloß die Zinsen.
Aufgeschobene Rechnungen und neue Kredite für alte Raten können eine Schuldenkette bilden.
Schaffe Überblick, sichere notwendige Ausgaben und suche früh eine anerkannte gemeinnützige Schuldnerberatung.
Einen erfundenen Kredit für eine Reparatur prüfen
- 1Herr Braun leiht 1.200 Euro für genau ein Jahr zu 4 Prozent. Der ganze Betrag bleibt bis zum Jahresende geliehen; dann zahlt er alles. Weitere Kosten gibt es nicht.
- 2Ein Prozent von 1.200 Euro sind 12 Euro. Vier Prozent sind 4 \cdot 12\,\text{Euro} = 48\,\text{Euro} Zinsen.
- 3Rückzahlungsbetrag: 1.200\,\text{Euro} + 48\,\text{Euro} = 1.248\,\text{Euro}.
- 4Die Gesamtbelastung beträgt 1.248 Euro. Davon sind 1.200 Euro Tilgung und 48 Euro Kreditkosten.
- 5Herr Braun muss prüfen, ob er die 1.248 Euro zum vereinbarten Termin zahlen kann. Der Zinssatz allein beantwortet diese Frage nicht.
Fehler finden
Fehler in Zeile 3In der dritten Zeile wurden die Zinsen mit der gesamten Rückzahlung verwechselt. Richtig: Der Rückzahlungsbetrag beträgt 636 Euro, denn zu 600 Euro geliehenem Geld kommen 36 Euro Zinsen.
Lückentext
Wiederholt die Bank im Auftrag des Zahlers jeden Monat denselben Betrag, ist das ein . Bei einem Kredit nennt man die Rückzahlung des geliehenen Betrags . Das regelmäßig erhaltene Gehalt zählt im Haushaltsplan zu den .