

Eigenfinanzierung: Formen, Vorteile und Risiken
Du unterscheidest Formen der Eigenfinanzierung, ordnest Finanzierungsfälle ein und wägest Vorteile und Risiken ab.
Kurz gesagt
Eigenfinanzierung führt einem Unternehmen zusätzliches Eigenkapital zu, etwa durch Einlagen oder einbehaltene Gewinne. Das kann Kreditraten vermeiden, bindet aber eigenes Vermögen und kann bei neuen Miteigentümern Mitsprache kosten.
Ein Betrieb braucht Mittel für Geräte, Waren und andere Ausgaben. Finanzierung bedeutet, diese Mittel bereitzustellen. Dabei macht es einen Unterschied, ob ein Eigentümer Kapital einlegt, Gewinn im Betrieb bleibt oder eine Bank Geld verleiht.
Deine Lernziele
Bei der Eigenfinanzierung erhält ein Unternehmen zusätzliches Eigenkapital. Eigenkapital sind Mittel, die Eigentümer einbringen oder die als Gewinn im Unternehmen bleiben. Eine Einlage ist zum Beispiel Geld, das ein Eigentümer aus seinem Privatvermögen in den Betrieb überträgt. Auch eine eingebrachte Maschine kann eine Einlage sein.
Bei der Fremdfinanzierung erhält das Unternehmen dagegen Fremdkapital, etwa durch einen Bankkredit. Beim üblichen Bankkredit sind Rückzahlung und Zinsen vereinbart. Zinsen sind der Preis für das geliehene Geld. Der Kreditgeber ist Gläubiger: Er hat einen Anspruch auf die vereinbarte Zahlung. Durch die Kreditvergabe wird er kein Miteigentümer.
Eigenkapital steht dem Betrieb grundsätzlich ohne eine feste Laufzeit wie beim Kredit zur Verfügung. Eigentümer haben dafür unternehmerisches Risiko: Verluste können ihr eingesetztes Kapital vermindern. Sie können am Gewinn beteiligt sein. Eigenkapital bedeutet aber nicht, dass eine Auszahlung an Eigentümer ausgeschlossen ist. Beim Ausscheiden eines Eigentümers können zum Beispiel Zahlungen vereinbart sein. Ob ein Eigentümer darüber hinaus mit seinem Privatvermögen für Schulden einstehen muss, hängt von der Unternehmensform und weiteren Vereinbarungen ab.
Eigenfinanzierung
Finanzierung, bei der einem Unternehmen zusätzliches Eigenkapital zur Verfügung gestellt wird.
Beispiel: Zwei Wege für einen Blumenladen
- 1Der Inhaber bringt eigenes Erspartes als Einlage ein. Dadurch erhält der Blumenladen Eigenkapital.
- 2Die Bank leiht dem Laden Geld mit vereinbarter Rückzahlung. Dadurch erhält der Laden Fremdkapital.
Teste dich
Bei der Selbstfinanzierung bleiben erwirtschaftete Gewinne im Unternehmen. Gewinn ist vereinfacht der Überschuss der Erträge über die Aufwendungen, also dessen, was ein Betrieb wirtschaftlich verdient, über das, was ihn die Leistungserstellung kostet. Ausschüttung bedeutet dagegen, Gewinn an Eigentümer auszuzahlen. Bei offener Selbstfinanzierung behält ein Unternehmen ausgewiesenen Gewinn ganz oder teilweise ein. Das erhöht das ausgewiesene Eigenkapital. Bei Kapitalgesellschaften erscheint der einbehaltene Gewinn als Gewinnrücklage, also als Teil des Eigenkapitals aus früher erwirtschafteten Gewinnen.
Eine Bilanz stellt zu einem bestimmten Zeitpunkt Vermögen und dessen Finanzierung gegenüber. Vermögen umfasst zum Beispiel Geräte und Waren. Bei stiller Selbstfinanzierung entstehen innerhalb zulässiger Bewertungsregeln stille Reserven: Vermögenswerte sind niedriger oder Verpflichtungen höher angesetzt als ihr tatsächlicher Wert. Dadurch fallen der ausgewiesene Gewinn und das ausgewiesene Eigenkapital geringer aus, als es den tatsächlichen Werten entspricht. Die so zurückbehaltenen Gewinne sind nicht offen als Gewinnrücklage erkennbar. Eine Wertdifferenz in der Bilanz ist dabei kein neu eingezahltes Geld auf dem Bankkonto.
Bei der Beteiligungsfinanzierung bringen bisherige oder neue Gesellschafter Eigenkapital ein. Gesellschafter sind Miteigentümer eines Unternehmens. Sie können Geld oder Sachwerte wie Maschinen beisteuern. Eine Personengesellschaft ist ein Zusammenschluss von Gesellschaftern, bei dem deren Personen im Vordergrund stehen. Eine Kapitalgesellschaft ist dagegen eine rechtlich selbstständige Gesellschaft, bei der die Kapitalbeteiligung im Vordergrund steht. Beide können Einlagen von Gesellschaftern erhalten. Eine Aktiengesellschaft, kurz AG, ist eine Kapitalgesellschaft mit in Aktien aufgeteiltem Kapital. Aktien sind Anteile an dieser Gesellschaft. Die Ausgabe neuer Aktien kann ihr zusätzliches Eigenkapital bringen. Der bloße Weiterverkauf vorhandener Aktien zwischen Anlegern führt dem Unternehmen dagegen kein neues Kapital zu.
| Form | Kennzeichen |
|---|---|
| Offene Selbstfinanzierung | Ausgewiesener Gewinn bleibt im Unternehmen. |
| Stille Selbstfinanzierung | Gewinn bleibt über die Bildung stiller Reserven verdeckt im Unternehmen. |
| Beteiligungsfinanzierung | Gesellschafter bringen zusätzliches Eigenkapital ein. |
Beispiel: Ein Gerät in der Instrumentenwerkstatt
- 1Im erfundenen Fall steht ein Gerät mit 600 Euro in der Bilanz, ist tatsächlich aber 850 Euro wert.
- 2Die Differenz von 250 Euro ist eine stille Reserve. Der Bilanzwert zeigt diesen Mehrwert nicht.
- 3Durch das Feststellen der Differenz werden der Werkstatt keine 250 Euro auf ihr Bankkonto überwiesen.
Teste dich
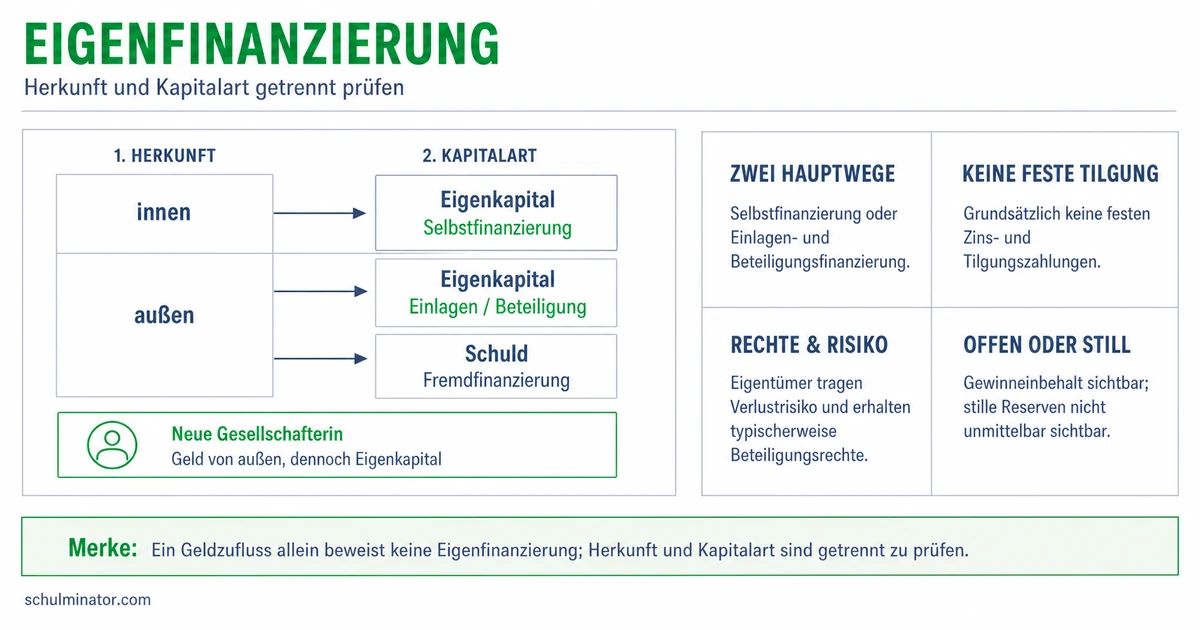
Du brauchst zwei getrennte Fragen. Die erste lautet: Woher kommen die Mittel? Bei der Innenfinanzierung stammen sie aus dem Unternehmen selbst. Dazu gehört Selbstfinanzierung aus einbehaltenen Gewinnen. Bei der Außenfinanzierung kommen Mittel von außerhalb, etwa von einer Bank oder aus dem Privatvermögen eines Gesellschafters. Obwohl der Gesellschafter zum Unternehmen gehört, gilt seine zusätzliche Einlage als Außenfinanzierung.
Die zweite Frage lautet: Entsteht Eigenkapital oder Fremdkapital? Einlagen als Beteiligung und einbehaltene Gewinne führen zu Eigenkapital. Ein vereinbarter Kredit führt zu Fremdkapital. Herkunft und Kapitalart sind also verschiedene Merkmale: Außenfinanzierung kann Eigenfinanzierung oder Fremdfinanzierung sein.
Achte bei Zahlungen eines Gesellschafters auf die Vereinbarung. Bringt er Geld als Eigenkapitaleinlage ein, liegt Beteiligungsfinanzierung vor. Leiht er dem Unternehmen Geld mit vereinbartem Rückzahlungsanspruch, ist das ein Gesellschafterdarlehen. Darlehen bedeutet hier Kredit. Dieses ist Außenfinanzierung mit Fremdkapital, obwohl der Geldgeber zugleich Miteigentümer ist. Innenfinanzierung und Eigenfinanzierung sind deshalb keine austauschbaren Bezeichnungen.
| Finanzierungsfall | Herkunft | Kapitalart |
|---|---|---|
| Offene oder stille Selbstfinanzierung | Innenfinanzierung | Eigenkapital |
| Einlage als Beteiligung | Außenfinanzierung | Eigenkapital |
| Üblicher Bankkredit | Außenfinanzierung | Fremdkapital |
| Gesellschafterdarlehen | Außenfinanzierung | Fremdkapital |
Merke: Prüfe Herkunft und Kapitalart getrennt. Die Person des Geldgebers entscheidet noch nicht, ob eine Einlage oder ein Kredit vorliegt.
Teste dich
Eigenkapital kann einen Betrieb entlasten: Es entstehen dadurch keine festen Kreditzinsen und Kreditraten wie bei einem üblichen Bankkredit. Das kann die Liquidität schonen, also die Fähigkeit, fällige Rechnungen zu bezahlen. Zusätzliches Eigenkapital bildet auch einen Puffer gegen Verluste. Ein solcher Puffer kann die Aufnahme weiterer Kredite erleichtern. Er ist aber keine Zusage einer Bank, einen Kredit zu geben.
Bei offener Selbstfinanzierung bleibt ein Teil des Gewinns im Betrieb. Dadurch steht weniger zur sofortigen Ausschüttung an die Eigentümer bereit. Es kommt jedoch kein neuer Eigentümer hinzu, und die Eigentümeranteile ändern sich durch die Gewinneinbehaltung nicht. Der verfügbare Gewinn begrenzt, wie viel sich auf diesem Weg finanzieren lässt.
Beteiligungsfinanzierung kann weiteres Eigenkapital bringen. Wird ein neuer Miteigentümer aufgenommen, können bisherige Eigentümer dafür Einfluss und einen Teil künftiger Gewinnausschüttungen abgeben. Welche Mitsprache und Gewinnbeteiligung gelten, richtet sich nach der Unternehmensform und den Vereinbarungen. Eigenkapital ist deshalb nicht kostenlos: Geldgeber erwarten eine Beteiligung am wirtschaftlichen Erfolg und tragen Verlustrisiken.
Wäge also ab: Reicht der einbehaltene Gewinn für das Vorhaben? Wie wichtig ist es den bisherigen Eigentümern, ihren Einfluss zu behalten? Welche Zahlungen muss der Betrieb später leisten? Mehr Eigenkapital beantwortet diese Fragen nicht von selbst.
Beispiel: Ein Angebot für eine Schuhwerkstatt
- 1Ein neuer Miteigentümer bietet Kapital für zusätzliche Geräte an. Im Fallbeispiel verlangt er dafür ein Mitspracherecht.
- 2Die Werkstatt erhält Eigenkapital und vereinbart dafür keine üblichen Kreditraten.
- 3Der bisherige Eigentümer muss dafür den Wert des zusätzlichen Kapitals gegen die geteilte Mitsprache abwägen.
Merke: Eigenkapital kann Zahlungsdruck durch Kreditraten vermeiden. Die Eigentümer tragen dafür Risiken und erwarten wirtschaftliche Vorteile.
Teste dich
Alles auf einen Blick
Eigenfinanzierung
Einlagen und einbehaltene Gewinne können das Eigenkapital erhöhen.
Offene Selbstfinanzierung nutzt ausgewiesene Gewinne; stille Selbstfinanzierung bildet stille Reserven.
Gesellschafter führen dem Unternehmen zusätzliches Eigenkapital von außen zu.
Innen und außen beschreiben die Mittelherkunft; Eigenkapital und Fremdkapital beschreiben die Kapitalart.
Weniger Kreditraten können entlasten; eigenes Kapital trägt Verlustrisiko und neue Miteigentümer können Mitsprache erhalten.
Gewinn für eine Keramikwerkstatt einordnen
- 1Eine erfundene Keramikwerkstatt weist 18.000 Euro Gewinn aus. Sie schüttet davon 7.000 Euro aus und behält den Rest.
- 2Der einbehaltene Betrag ist 18.000 Euro minus 7.000 Euro, also 11.000 Euro.
- 3Weil ausgewiesener Gewinn im Betrieb bleibt, handelt es sich bei den 11.000 Euro um offene Selbstfinanzierung.
- 4Die Mittel stammen aus dem Betrieb selbst: Innenfinanzierung. Sie erhöhen das Eigenkapital: Eigenfinanzierung.
- 5Die ausgeschütteten 7.000 Euro stehen dem Betrieb auf diesem Weg nicht mehr für seine Finanzierung zur Verfügung.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt die Person des Geldgebers mit der Kapitalart. Richtig: Die vereinbarte Kreditgewährung ist Fremdfinanzierung.
Lückentext
Ein ausgewiesener Gewinn bleibt im Unternehmen und erhöht dessen Eigenkapital. Das ist . Ein neuer Gesellschafter bringt privates Geld als Eigenkapitaleinlage in den Betrieb ein. Nach der Mittelherkunft ist dies . Eine Bank leiht einem Betrieb Geld mit vereinbarter Rückzahlung. Nach der Kapitalart erhält der Betrieb .