

Fremdfinanzierung: Formen, Kosten und Risiken
Du unterscheidest Kredit, Leasing, Factoring und Anleihe, berechnest Kosten und prüfst, ob eine Finanzierung zum Betrieb passt.
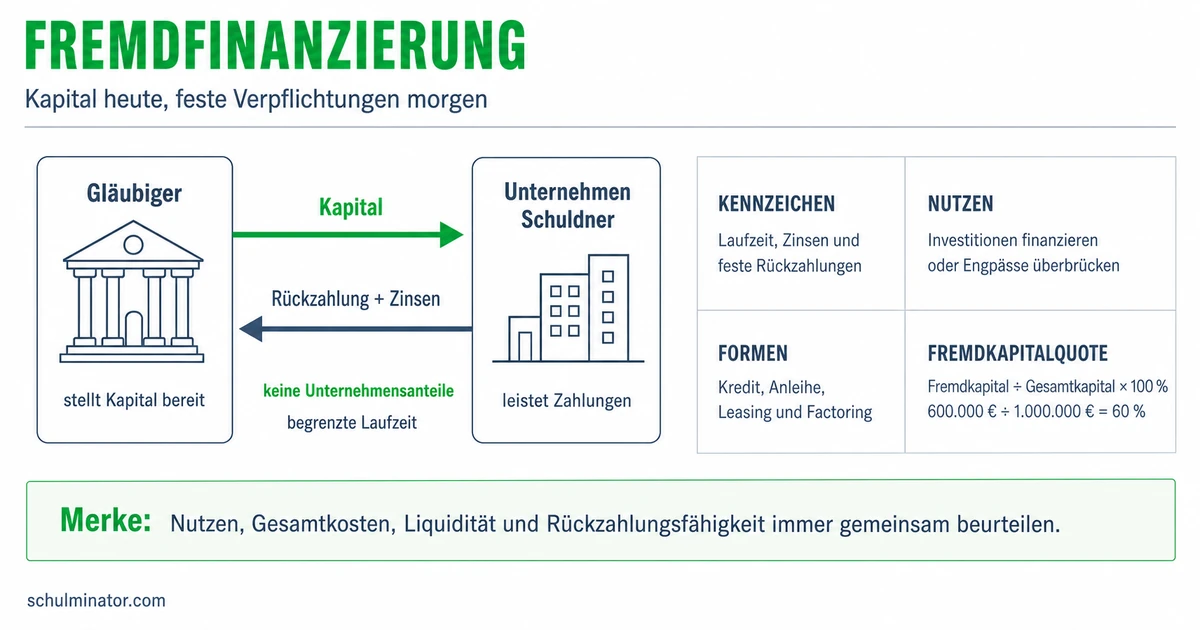
Kurz gesagt
Fremdfinanzierung verschafft einem Unternehmen Fremdkapital, etwa durch einen Kredit. Zinsen und Rückzahlungen belasten seine Zahlungsfähigkeit. Für die Wahl zählen Kosten, Zahlungstermine, Kontrolle und Risiken.
Ein Betrieb braucht Geld, bevor seine neuen Produkte Einnahmen bringen. Finanzierung bedeutet, die nötigen Mittel für solche Ausgaben bereitzustellen. Du lernst, wie geliehenes Geld und andere Finanzierungsmöglichkeiten funktionieren. Alle Zahlenfälle auf dieser Seite sind erfundene Übungsfälle.
Deine Lernziele
Mit Kapital sind hier die Mittel gemeint, mit denen ein Unternehmen arbeitet. Bei der Fremdfinanzierung erhält es zusätzliches Fremdkapital. Dazu gehören Schulden, etwa ein Bankkredit. Ein Gläubiger hat einen Anspruch auf eine Zahlung des Unternehmens. Beim Kredit muss das Unternehmen den geliehenen Betrag nach Vereinbarung zurückzahlen und meist Zinsen zahlen. Zinsen sind der Preis für das geliehene Geld. Die Rückzahlung der Schuld heißt Tilgung.
Bei der Eigenfinanzierung nutzt der Betrieb Eigenkapital. Es stammt etwa aus Einlagen seiner Eigentümer oder aus Gewinnen, die im Unternehmen bleiben. Wer für seine Einlage einen Unternehmensanteil erhält, wird Miteigentümer und trägt das Geschäftsrisiko mit. Ein gewöhnlicher Kreditgeber wird durch den Kredit dagegen kein Miteigentümer.
Eine andere Frage betrifft die Herkunft der Mittel: Bei der Außenfinanzierung kommen sie von außerhalb des Unternehmens. Bei der Innenfinanzierung entstehen sie im Unternehmen. Deshalb können Eigen- und Fremdfinanzierung jeweils Innen- oder Außenfinanzierung sein. Auch Rückstellungen gehören zum Fremdkapital: Dabei erfasst der Betrieb Verpflichtungen für spätere Zahlungen. Die damit verbundene Finanzierung aus dem Betrieb heraus ist Innenfinanzierung.
Zwei verschiedene Einteilungen
Eigen- oder Fremdfinanzierung fragt nach der Art des Kapitals. Innen- oder Außenfinanzierung fragt nach der Quelle der Mittel. Außenfinanzierung bedeutet deshalb nicht dasselbe wie Fremdfinanzierung.
| Vorgang | Art des Kapitals | Quelle |
|---|---|---|
| Gewinn bleibt im Betrieb | Eigenfinanzierung | Innenfinanzierung |
| Eigentümer zahlt eine neue Einlage | Eigenfinanzierung | Außenfinanzierung |
| Bank gewährt einen Kredit | Fremdfinanzierung | Außenfinanzierung |
| Betrieb bildet Rückstellungen | Fremdfinanzierung | Innenfinanzierung |
Teste dich
Beim Bankkredit leiht die Bank dem Unternehmen Geld. Der Vertrag regelt unter anderem Zinsen und Rückzahlung. Der Betrieb kann damit etwa ein Gerät kaufen. Beim Leasing erhält der Betrieb dagegen die Nutzung eines Gegenstands gegen Raten. Der Leasinggeber bleibt in der Regel Eigentümer. Was am Vertragsende geschieht, hängt vom Vertrag ab; die letzte Rate macht den Nutzer nicht automatisch zum Eigentümer.
Beim Factoring verkauft der Betrieb offene Forderungen an einen Finanzdienstleister, den Factor. Eine Forderung ist ein Anspruch auf Zahlung, etwa aus einer noch unbezahlten Kundenrechnung. Der Betrieb erhält dadurch früher Geld, muss aber Kosten für die Leistungen des Factors einplanen. Beim echten Factoring übernimmt der Factor das vereinbarte Risiko eines Zahlungsausfalls des Kunden. Bei einer umfassenden Dienstleistung kann er außerdem Zahlungen überwachen und Mahnungen versenden.
Eine Unternehmensanleihe ist ein Wertpapier: Es hält einen Anspruch des Geldgebers gegen das Unternehmen fest. Gibt das Unternehmen eine Anleihe aus, leiht es sich Geld von deren Käufern. Diese werden Gläubiger, keine Miteigentümer. Bei einer üblichen festverzinslichen Anleihe sind Zinsen vereinbart; der Nennwert, also der festgelegte Rückzahlungsbetrag, wird am Laufzeitende fällig. Gerät das Unternehmen in Zahlungsschwierigkeiten, können Zahlungen ausfallen.
Kredit und gewöhnliche Unternehmensanleihe beschaffen Fremdkapital. Leasing und Factoring sind wichtige Alternativen zum Bankkredit. Du musst ihre Funktionsweise getrennt betrachten: Leasing verschafft Nutzung statt eines sofortigen Kaufs. Echtes Factoring verkauft einen Zahlungsanspruch; es ist kein rückzahlbarer Bankkredit an den Forderungsverkäufer.
Beispiel: Eine Druckerei verkauft eine Forderung
- 1Eine Druckerei hat geliefert. Ihr Kunde muss die Rechnung erst nächsten Monat bezahlen.
- 2Die Druckerei verkauft diesen Zahlungsanspruch an einen Factor und erhält früher Geld, abzüglich vereinbarter Kosten.
- 3Beim echten Factoring trägt der Factor das vertraglich übernommene Ausfallrisiko. Die Druckerei verkauft hier eine Forderung, statt einen Bankkredit aufzunehmen.
Merke: Unterscheide den Gegenstand des Vertrags: Geld leihen, einen Gegenstand nutzen oder eine Forderung verkaufen. Bei einer Anleihe wird das geliehene Geld durch ein Wertpapier beschafft.
Teste dich
Trenne die Kosten eines Kredits von der Rückzahlung. In unserem einfachen Kreditfall bestehen die Finanzierungskosten aus Zinsen und vereinbarten Gebühren. Die Tilgung ist kein zusätzlicher Preis für das Geld: Sie gibt den geliehenen Betrag zurück. Für die Zahlungsplanung zählt sie trotzdem als Geldabfluss.
Für einen Kreditbetrag, der während der betrachteten Zeit unverändert offen bleibt, gilt bei einfacher Verzinsung: Z=K\cdot r\cdot t. Dabei ist Z der Zinsbetrag in Euro, K der offene Kreditbetrag in Euro, r der jährliche Zinssatz als Dezimalzahl und t die Zahl der Jahre. Bei vier Prozent pro Jahr setzt du für r den Wert 0{,}04 ein. Sinkt die offene Schuld durch Tilgung, musst du die Zinsen für die einzelnen Zeiträume mit dem jeweils offenen Betrag berechnen.
Die Fremdkapitalquote zeigt den Anteil des Fremdkapitals am Gesamtkapital eines Unternehmens. Das Gesamtkapital ist die Summe aus Eigenkapital und Fremdkapital und entspricht hier der Bilanzsumme. Eine Bilanz stellt das Vermögen und seine Finanzierung zu einem bestimmten Zeitpunkt gegenüber. Die Formel lautet: \text{Fremdkapitalquote}=\frac{\text{Fremdkapital}}{\text{Gesamtkapital}}\cdot100\,\%. Beide Kapitalbeträge müssen in derselben Einheit angegeben sein.
Hat ein Betrieb beispielsweise 28.000 Euro Fremdkapital und 42.000 Euro Eigenkapital, beträgt sein Gesamtkapital 70.000 Euro. Damit ist seine Fremdkapitalquote 28.000:70.000\cdot100\,\%=40\,\%. Das bedeutet: 40 Prozent des Gesamtkapitals sind Fremdkapital. Es bedeutet nicht, dass 40 Prozent der Mittel von außen kommen: Auch Eigenkapital kann von außen stammen.
Beispiel: Ein Musikalienhändler berechnet seinen Kreditpreis
- 1Ein Händler leiht 12.000 Euro für genau ein Jahr zu vier Prozent Jahreszins. Er tilgt den gesamten Betrag am Jahresende. Zusätzlich sind 120 Euro Gebühren vereinbart; weitere Kosten fallen im Übungsfall nicht an.
- 2Die Zinsen betragen 12.000\cdot0{,}04\cdot1=480 Euro.
- 3Die Finanzierungskosten betragen 480+120=600 Euro. Mit der Rückzahlung fließen insgesamt 12.000+600=12.600 Euro ab.
Merke: Vergleiche Kosten für denselben Betrag und Zeitraum. Eine kleine Rate kann mit einer langen Laufzeit verbunden sein. Die Kostenrechnung in Euro ist keine Berechnung des effektiven Jahreszinses.
Teste dich
Prüfe zuerst die Kosten: Welche Zinsen, Gebühren oder Raten sind vereinbart? Beim Leasing können weitere Zahlungen hinzukommen, etwa für Wartung oder das Vertragsende. Vergleiche Angebote über denselben Zeitraum und mit denselben Leistungen. Ein Kauf mit Kredit und die zeitweise Nutzung durch Leasing haben unterschiedliche Ergebnisse; beim Kostenvergleich musst du auch das Eigentum am Ende beachten.
Prüfe dann die Liquidität, also die Fähigkeit, fällige Rechnungen und andere Zahlungen pünktlich zu leisten. Ein Kredit bringt zunächst Geld, später belasten Zinsen und Tilgung die verfügbaren Mittel. Eine geringe Monatsrate sagt wenig darüber, ob eine hohe Schlusszahlung bezahlbar ist. Die goldene Finanzierungsregel empfiehlt, langfristig gebundenes Vermögen durch langfristiges Kapital zu decken. Muss ein Kredit viel früher zurückgezahlt werden, braucht der Betrieb möglicherweise eine neue Finanzierung. Ob er sie bekommt, ist unsicher.
Bei der Kontrolle fragst du, wer im Unternehmen entscheiden kann. Ein gewöhnlicher Kreditgeber erhält durch den Kredit grundsätzlich keine Eigentümerstimme. Trotzdem können Vertragsbedingungen den Handlungsspielraum begrenzen. Auch ein Leasingvertrag bindet den Betrieb, etwa durch feste Zahlungspflichten oder eingeschränkte Kündigungsmöglichkeiten.
Beim Risiko prüfst du, was bei geringeren Einnahmen passiert. Vereinbarte Zahlungen verschwinden dadurch nicht. Bei einem variablen Zins, der sich nach der Vereinbarung ändern kann, können die Zinskosten steigen. Eine hohe Fremdkapitalquote kann auf größere Belastungen hinweisen; sie beweist für sich genommen keine Zahlungsunfähigkeit. Entscheidend sind auch Einnahmen, Zahlungstermine und Vertragsbedingungen. Es gibt deshalb keine Finanzierung, die für jeden Betrieb die beste ist.
| Prüfpunkt | Deine Frage |
|---|---|
| Kosten | Wie hoch sind die gesamten vereinbarten Kosten für denselben Zeitraum? |
| Liquidität | Ist zu jedem Zahlungstermin genug Geld verfügbar? |
| Kontrolle | Welche Entscheidungsrechte und vertraglichen Bindungen entstehen? |
| Risiko | Klappt die Zahlung auch bei weniger Einnahmen oder höheren Zinsen? |
Teste dich
Alles auf einen Blick
Fremdfinanzierung
Eigen- und Fremdfinanzierung beschreiben die Art des Kapitals; Innen- und Außenfinanzierung seine Quelle.
Ein Kredit leiht Geld, Leasing verschafft Nutzung, Factoring verkauft Forderungen und eine Anleihe beschafft Geld über ein Wertpapier.
Im einfachen Kreditfall sind Zinsen und vereinbarte Gebühren der Preis. Tilgung ist Rückzahlung, bleibt aber ein Geldabfluss.
Die Fremdkapitalquote misst den Anteil des Fremdkapitals am Gesamtkapital, nicht den Anteil der Mittel von außen.
Vergleiche Kosten, Zahlungstermine, Kontrolle und Risiken. Langfristig gebundenes Vermögen braucht eine passende langfristige Finanzierung.
Ein Labor plant einen Gerätekauf mit Kredit
- 1Ein Labor leiht 18.000 Euro für genau ein Jahr zu sechs Prozent Jahreszins. Es tilgt alles am Jahresende. Dazu kommen 90 Euro Gebühren und im Übungsfall keine weiteren Kosten.
- 2Der Betrag bleibt ein Jahr vollständig offen: 18.000\cdot0{,}06\cdot1=1.080 Euro Zinsen.
- 3Der Preis der Finanzierung ist 1.080+90=1.170 Euro. Mit Tilgung fließen insgesamt 18.000+1.170=19.170 Euro ab.
- 4Nach der Kreditaufnahme stehen in der vereinfachten Bilanz 36.000 Euro Fremdkapital und 24.000 Euro Eigenkapital. Das Gesamtkapital beträgt 36.000+24.000=60.000 Euro.
- 5Die Fremdkapitalquote beträgt 36.000:60.000\cdot100\,\%=60\,\%.
- 6Das Labor muss zusätzlich prüfen, wann Gebühren und Zinsen fällig sind und ob die Tilgung am Jahresende aus seinen verfügbaren Mitteln bezahlbar ist. Die Quote allein beantwortet das nicht.
Fehler finden
Fehler in Zeile 3Die dritte Zeile zählt die Tilgung zum Preis des Kredits. Richtig: Die Finanzierungskosten sind 240+60=300 Euro. 8.300 Euro sind der gesamte Geldabfluss einschließlich Rückzahlung.
Lückentext
Erhält ein Betrieb Geld von einer Bank als rückzahlbaren Kredit, ist das . Nutzt ein Betrieb ein fremdes Gerät gegen vereinbarte Raten, ohne es beim Vertragsbeginn zu kaufen, heißt diese Form . Um den Anteil der Schulden am gesamten Kapital zu bestimmen, teilst du das Fremdkapital durch das und rechnest das Verhältnis in Prozent um.