

Rentabilität berechnen und richtig vergleichen
Du berechnest drei Rentabilitätswerte, unterscheidest Gewinn und Zahlungsfähigkeit und vergleichst Betriebe mit passenden Maßstäben.
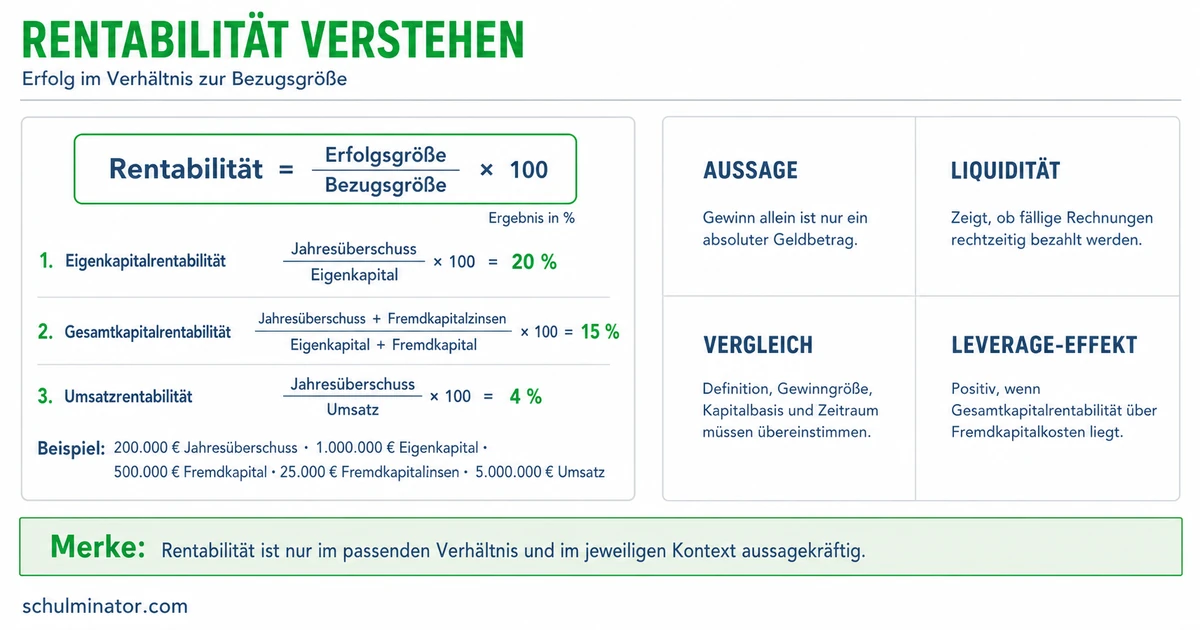
Kurz gesagt
Für die Rentabilität teilst du eine passende Erfolgsgröße durch Kapital oder Umsatz und gibst das Verhältnis in Prozent an. Vergleiche Werte mit derselben Berechnung und beachte Branche, Zeitraum und Kredite.
Zwei Betriebe können gleich viel Gewinn erzielen und dafür unterschiedlich viel Kapital benötigen. Die Rentabilität macht dieses Verhältnis sichtbar. Du lernst drei Berechnungen kennen und prüfst, welche Aussagen sie erlauben. Alle Zahlenfälle in dieser Lektion sind erfundene Schulbeispiele.
Deine Lernziele
Der Gewinn beschreibt den wirtschaftlichen Erfolg eines Zeitraums als Betrag in Euro. Vereinfacht entsteht er, wenn die Erträge die Aufwendungen übersteigen. Erträge sind zum Beispiel der Wert verkaufter Waren; Aufwendungen sind zum Beispiel der im Zeitraum verbrauchte Wert von Waren und die Löhne. Gewinn bedeutet deshalb nicht, dass derselbe Betrag schon auf dem Bankkonto liegt. Ein Kunde kann eine gelieferte Ware erst später bezahlen.
Die Rentabilität setzt eine Erfolgsgröße, etwa den Gewinn, ins Verhältnis zu einer Bezugsgröße. Die Bezugsgröße ist der Wert, mit dem du den Erfolg vergleichst, etwa das eingesetzte Kapital oder der Umsatz. Kapital sind die im Unternehmen eingesetzten Mittel. Umsatz ist der Wert der verkauften Waren und Leistungen im betrachteten Zeitraum. Rentabilität wird meist in Prozent angegeben. Der Gewinn ist eine absolute Größe, also ein Betrag für sich. Rentabilität ist eine relative Größe, also ein Verhältnis. Gleicher Gewinn bedeutet bei unterschiedlicher Bezugsgröße nicht gleiche Rentabilität.
Die Liquidität ist die Fähigkeit, fällige Zahlungen rechtzeitig zu leisten. Fällig heißt: Eine Zahlung muss jetzt oder zu einem vereinbarten Termin erfolgen. Dafür braucht der Betrieb verfügbare Zahlungsmittel, etwa Bargeld oder Bankguthaben. Ein Betrieb kann Gewinn und eine positive Rentabilität ausweisen und trotzdem gerade zu wenig Geld für eine Rechnung haben. Gewinn, Rentabilität und Liquidität beantworten verschiedene Fragen.
Rentabilität
Verhältnis einer Erfolgsgröße zu einer passenden Bezugsgröße, meist als Prozentwert. Du musst wissen, welcher Erfolg mit welchem Kapital oder Umsatz verglichen wird.
Beispiel: Zwei Fahrradwerkstätten im selben Jahr
- 1Beide Werkstätten erzielen 7.200 Euro Gewinn. Werkstatt A setzt 60.000 Euro Kapital ein, Werkstatt B 120.000 Euro. Beide arbeiten ohne Kredit.
- 2Bei A ergibt sich \frac{7.200\,\text{€}}{60.000\,\text{€}} \cdot 100\,\% = 12\,\%.
- 3Bei B ergibt sich \frac{7.200\,\text{€}}{120.000\,\text{€}} \cdot 100\,\% = 6\,\%.
- 4A erzielt denselben Gewinn mit halb so viel Kapital. Über das heute verfügbare Bankguthaben sagen diese Werte nichts aus.
Merke: Gewinn fragt nach dem Betrag des Erfolgs. Rentabilität fragt nach seinem Verhältnis zu Kapital oder Umsatz. Liquidität fragt nach der Fähigkeit, rechtzeitig zu bezahlen.
Teste dich
Eigenkapital ist der Anteil am Unternehmenskapital, der den Eigentümern gehört. Fremdkapital stammt von anderen Geldgebern, etwa aus einem Bankkredit. Zusammen bilden beide das Gesamtkapital. Für einen Kredit fallen häufig Zinsen an: der Preis für das geliehene Geld. Die im betrachteten Jahr anfallenden Zinsen auf Fremdkapital heißen Fremdkapitalzinsen. Der Jahresüberschuss ist der Jahresgewinn nach Abzug von Aufwendungen einschließlich Zinsen und Steuern.
Wir verwenden hier den Jahresüberschuss als Gewinn. Für die beiden Kapitalrentabilitäten rechnen wir mit den angegebenen Kapitalwerten zu Jahresbeginn. In anderen Darstellungen kann etwa durchschnittliches Eigenkapital verwendet werden. Prüfe deshalb die verwendete Methode. Jahresgewinn, Jahreszinsen und Jahresumsatz müssen zum selben Jahr gehören. Die Bezugsgrößen sind in unseren Aufgaben positiv.
Die Eigenkapitalrentabilität zeigt den Jahresüberschuss im Verhältnis zum Eigenkapital: \text{Eigenkapitalrentabilität} = \frac{\text{Jahresüberschuss}}{\text{Eigenkapital}} \cdot 100\,\%. Ein Wert von 12 Prozent bedeutet: Auf je 100 Euro des verwendeten Eigenkapitals entfallen 12 Euro Jahresüberschuss. Das ist keine Aussage darüber, wie viel Geld die Eigentümer ausgezahlt bekommen.
Die Gesamtkapitalrentabilität bezieht sich auf Eigenkapital und Fremdkapital zusammen: \text{Gesamtkapitalrentabilität} = \frac{\text{Jahresüberschuss} + \text{Fremdkapitalzinsen}}{\text{Eigenkapital} + \text{Fremdkapital}} \cdot 100\,\%. Die Zinsen haben den Jahresüberschuss bereits vermindert. Wir addieren sie für diese Kennzahl wieder hinzu, weil wir den Erfolg für das gesamte Kapital betrachten, einschließlich der Zinsen für die Kreditgeber.
Die Umsatzrentabilität setzt in unserer Berechnung den Jahresüberschuss zum Umsatz ins Verhältnis: \text{Umsatzrentabilität} = \frac{\text{Jahresüberschuss}}{\text{Umsatz}} \cdot 100\,\%. Bei 6 Prozent entfallen auf je 100 Euro Umsatz 6 Euro Jahresüberschuss, also 6 Cent je Euro Umsatz. Andere Berechnungen verwenden Gewinn vor Steuern oder vor Zinsen und Steuern. Solche Werte darfst du nicht ohne Prüfung mit unserer Variante gleichsetzen.
Beispiel: Die Buchbinderei rechnet für ein Jahr
- 1Jahresüberschuss: 9.000 Euro; Eigenkapital zu Jahresbeginn: 75.000 Euro; Fremdkapital zu Jahresbeginn: 25.000 Euro; Jahreszinsen: 1.000 Euro; Jahresumsatz: 150.000 Euro.
- 2Eigenkapitalrentabilität: \frac{9.000\,\text{€}}{75.000\,\text{€}} \cdot 100\,\% = 12\,\%.
- 3Gesamtkapitalrentabilität: \frac{9.000\,\text{€}+1.000\,\text{€}}{75.000\,\text{€}+25.000\,\text{€}} \cdot 100\,\% = 10\,\%.
- 4Umsatzrentabilität: \frac{9.000\,\text{€}}{150.000\,\text{€}} \cdot 100\,\% = 6\,\%. Je 100 Euro Umsatz entstehen 6 Euro Jahresüberschuss.
Merke: Lies zuerst den Namen der Kennzahl. Er bestimmt die Bezugsgröße im Nenner, also unter dem Bruchstrich. Bei der Gesamtkapitalrentabilität gehören zusätzlich die Fremdkapitalzinsen in den Zähler über dem Bruchstrich.
Teste dich
Bei einem Zeitvergleich vergleichst du denselben Betrieb in verschiedenen Zeiträumen. Bei einem Betriebsvergleich vergleichst du verschiedene Betriebe. Prüfe zuerst: Ist es dieselbe Kennzahl? Wird dieselbe Gewinnart verwendet? Gehören die Angaben zu vergleichbaren Zeiträumen? Werden Kapitalwerte nach derselben Methode bestimmt? Sonst kann ein Unterschied aus der Berechnung statt aus der wirtschaftlichen Entwicklung stammen.
Beachte auch die Branche, also den Wirtschaftszweig, etwa Handel oder Maschinenbau. Rentabilitätswerte können sich zwischen Branchen deutlich unterscheiden. Ein Vergleich mit ähnlichen Betrieben derselben Branche hilft daher mehr als eine Rangliste beliebiger Betriebe. Eine höhere Umsatzrentabilität bedeutet bei gleicher Berechnung mehr Gewinn je Euro Umsatz. Sie beweist weder einen höheren Gewinnbetrag noch eine höhere Eigenkapitalrentabilität. Dafür fehlen die jeweiligen Bezugsgrößen. Auch einen festen Prozentwert, der für jede Branche gut wäre, kannst du daraus nicht ableiten.
Die Finanzierung beschreibt, woher das Kapital kommt. Mehr Fremdkapital kann die Eigenkapitalrentabilität erhöhen, aber auch Risiken verstärken. Das heißt Hebeleffekt, auch Leverage-Effekt. In einem vereinfachten Modell ohne Steuern, bei gleichbleibender Gesamtkapitalrentabilität und gleichbleibendem Kreditzins gilt: Liegt die Gesamtkapitalrentabilität über dem Kreditzinssatz, erhöht ein größerer Anteil Fremdkapital die Eigenkapitalrentabilität. Liegt sie darunter, senkt er sie. Der Kreditzinssatz gibt die Jahreszinsen in Prozent des geliehenen Kapitals an. Mehr Kredit bringt Zins- und Rückzahlungspflichten mit sich. Eine hohe Eigenkapitalrentabilität beweist deshalb keine sichere Finanzierung.
Formuliere dein Urteil mit einer Grenze: Benenne die Kennzahl und den belegten Unterschied. Ergänze, was du noch prüfen müsstest, etwa Branche, Kredite oder Zahlungsfähigkeit. Ein einzelner Rentabilitätswert reicht nicht für ein Gesamturteil über einen Betrieb.
Beispiel: Ein Zeitvergleich beim Schilderhersteller
- 1Im ersten Jahr entstehen 4.800 Euro Jahresüberschuss bei 120.000 Euro Umsatz. Im zweiten Jahr sind es 7.500 Euro bei 150.000 Euro Umsatz. Beide Werte sind nach Steuern berechnet.
- 2Die Umsatzrentabilität steigt von \frac{4.800}{120.000} \cdot 100\,\% = 4\,\% auf \frac{7.500}{150.000} \cdot 100\,\% = 5\,\%. Die Brüche verwenden jeweils Eurobeträge desselben Jahres.
- 3Urteil: Der Betrieb erzielt im zweiten Jahr mehr Jahresüberschuss je Euro Umsatz. Ob seine Eigenkapitalrentabilität oder seine Zahlungsfähigkeit steigt, bleibt ohne weitere Angaben offen.
Merke: Vergleiche gleich berechnete Kennzahlen in ihrem Zusammenhang. Ein Anstieg der Eigenkapitalrentabilität kann auch durch mehr Kredit entstehen und ist kein Beweis für geringere Risiken.
Teste dich
Alles auf einen Blick
Rentabilität
Rentabilität vergleicht eine Erfolgsgröße mit Kapital oder Umsatz und wird meist in Prozent angegeben.
Gewinn und positive Rentabilität garantieren kein rechtzeitig verfügbares Geld für Rechnungen.
Wir teilen den Jahresüberschuss durch das Eigenkapital zu Jahresbeginn und geben das Verhältnis in Prozent an.
Wir addieren die Fremdkapitalzinsen zum Jahresüberschuss und beziehen beides auf Eigenkapital plus Fremdkapital.
Die hier verwendete Umsatzrentabilität zeigt den Jahresüberschuss als Anteil am Umsatz desselben Jahres.
Prüfe Berechnung, Zeitraum, Branche und Finanzierung, bevor du ein begrenztes Urteil formulierst.
Drei Kennzahlen für die Rahmenwerkstatt
- 1Gegeben sind 12.600 Euro Jahresüberschuss, 90.000 Euro Eigenkapital und 60.000 Euro Fremdkapital zu Jahresbeginn, 2.400 Euro Jahreszinsen und 210.000 Euro Jahresumsatz.
- 2Zuerst bestimme ich das Gesamtkapital: 90.000\,\text{€} + 60.000\,\text{€} = 150.000\,\text{€}.
- 3Eigenkapitalrentabilität: \frac{12.600\,\text{€}}{90.000\,\text{€}} \cdot 100\,\% = 14\,\%.
- 4Gesamtkapitalrentabilität: \frac{12.600\,\text{€}+2.400\,\text{€}}{150.000\,\text{€}} \cdot 100\,\% = 10\,\%.
- 5Umsatzrentabilität: \frac{12.600\,\text{€}}{210.000\,\text{€}} \cdot 100\,\% = 6\,\%.
- 6Deutung: Je 100 Euro Eigenkapital entstehen 14 Euro Jahresüberschuss. Je 100 Euro Gesamtkapital beträgt die Summe aus Jahresüberschuss und Fremdkapitalzinsen 10 Euro. Je 100 Euro Umsatz entstehen 6 Euro Jahresüberschuss. Die drei Prozentwerte haben unterschiedliche Bezugsgrößen.
Fehler finden
Fehler in Zeile 3Die Bezugsgröße passt nicht zur Umsatzrentabilität. Richtig: Ich teile den Jahresüberschuss durch die 140.000 Euro Jahresumsatz. \frac{8.400\,\text{€}}{140.000\,\text{€}} \cdot 100\,\% = 6\,\%.
Lückentext
Ein Betrag von 2.700 Euro Jahresgewinn ist eine Erfolgsgröße. Für die Eigenkapitalrentabilität steht im Nenner das . Vergleicht ein Betrieb seine Umsatzrentabilität über mehrere Jahre, ist das ein .