

Investition: Arten, Ziele und Risiken verstehen
Verstehe Investitionen, ordne ihre Arten ein und prüfe, wie Finanzierung, erwarteter Nutzen und Risiken zusammenhängen.
Kurz gesagt
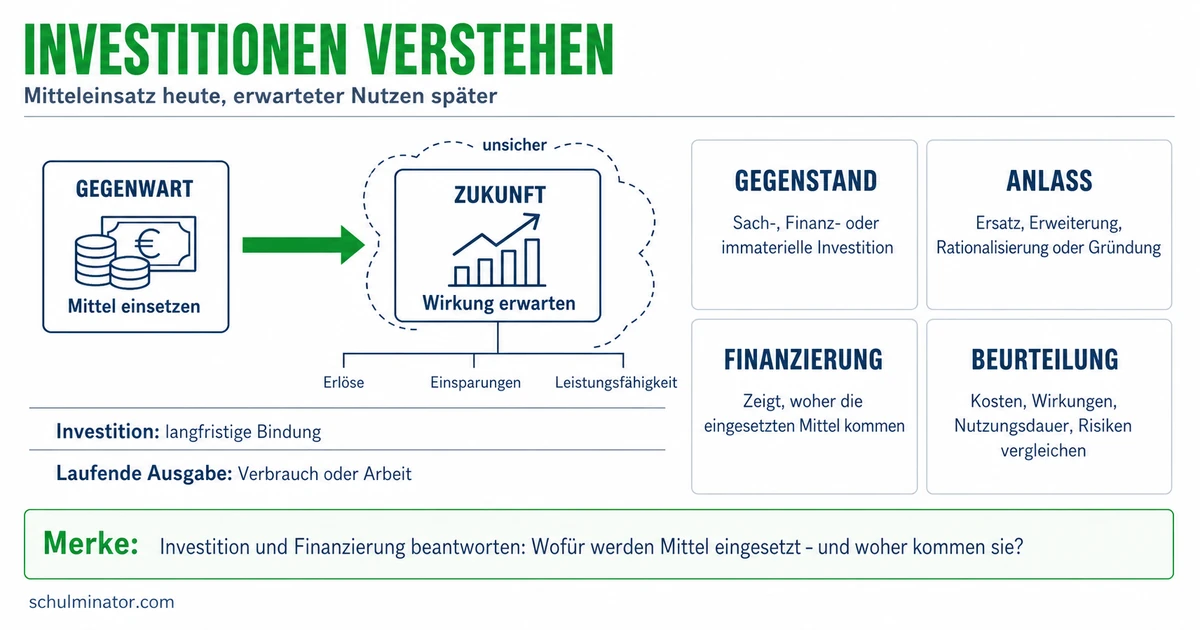
Bei einer Investition setzt ein Betrieb Geld für Vermögenswerte ein, etwa für eine Maschine. Je nach Gegenstand und Zweck gibt es verschiedene Arten. Erwarteter Nutzen, Kosten und Risiken müssen zusammen betrachtet werden.
Ein Betrieb kann mit einer neuen Maschine schneller arbeiten. Doch bevor er sie kauft, muss er klären, was sie bringt und wie er sie bezahlt. Du lernst, solche Entscheidungen zu unterscheiden und ihre Unsicherheiten zu prüfen.
Deine Lernziele
Bei einer Investition setzt ein Betrieb Geld für Vermögenswerte ein. Das sind Dinge oder Rechte mit wirtschaftlichem Wert, etwa eine Maschine, ein Gebäude oder ein gekauftes Nutzungsrecht. Ein Nutzungsrecht erlaubt zum Beispiel, ein Computerprogramm zu verwenden.
Häufig meint man mit Investition die Anschaffung von Dingen, die länger im Betrieb bleiben. Eine Maschine soll etwa über mehrere Jahre bei der Herstellung helfen. Material, das bei der Herstellung verbraucht wird, unterscheiden wir hier von solchen langlebigen Anschaffungen. Im weiteren Sinn gehören auch kurzfristige Geldanlagen zu den Investitionen.
Mit einer Investition verbindet der Betrieb eine Erwartung: Sie soll künftig einen Nutzen bringen, etwa die Arbeit erleichtern oder später Geldzuflüsse aus Verkäufen ermöglichen. Der spätere Nutzen ist bei der Entscheidung noch nicht sicher. Ein Kauf ist deshalb auch dann eine Investition, wenn er später weniger bringt als erhofft.
Investition
Einsatz von Geld für Vermögenswerte. Häufig geht es um Anschaffungen, die ein Betrieb länger nutzt.
Beispiel: Eine Schneiderei plant eine Anschaffung
- 1Der Schneider kauft eine robuste Nähmaschine, die er mehrere Jahre einsetzen will.
- 2Die Maschine ist ein Vermögenswert für den Betrieb. Ihr Kauf ist eine Investition.
- 3Der Schneider erwartet, damit Aufträge besser zu bearbeiten. Ob genug Aufträge kommen, bleibt offen.
Teste dich
Du kannst dieselbe Investition aus zwei Blickwinkeln einordnen. Der Gegenstand beantwortet die Frage: Was wird angeschafft? Eine Sachinvestition betrifft etwas Körperliches, etwa ein Fahrzeug. Eine immaterielle Investition betrifft nicht körperliche Werte, etwa ein gekauftes Nutzungsrecht für ein Computerprogramm. Eine Finanzinvestition ist eine Anlage in finanzielle Werte, etwa in Aktien. Eine Aktie ist ein Anteil an einem Unternehmen.
Der Zweck beantwortet die Frage: Was soll die Investition bewirken? Eine Ersatzinvestition ersetzt eine vorhandene Anlage, zum Beispiel ein defektes Gerät. Eine Erweiterungsinvestition soll die Kapazität erhöhen. Kapazität bedeutet hier, wie viel ein Betrieb herstellen oder anbieten kann. Eine Rationalisierungsinvestition soll die Arbeit effizienter machen: Für eine Leistung werden etwa weniger Zeit oder Energie benötigt. Dadurch sollen Kosten sinken.
Gegenstand und Zweck sind keine Gegensätze. Ein zusätzliches Fahrzeug kann zugleich Sachinvestition und Erweiterungsinvestition sein. Auch die Zwecke können sich überschneiden: Ein neues Gerät kann ein altes ersetzen und zugleich weniger Energie verbrauchen. Achte deshalb auf die Angaben im Fall, statt jeden Kauf in genau eine einzige Kategorie einzuordnen.
| Nach Gegenstand | Beispiel |
|---|---|
| Sachinvestition | Ein Betrieb kauft ein Lagerregal. |
| Immaterielle Investition | Ein Betrieb kauft ein Nutzungsrecht für ein Computerprogramm. |
| Finanzinvestition | Ein Betrieb kauft Aktien eines anderen Unternehmens. |
| Nach Zweck | Beabsichtigte Wirkung |
|---|---|
| Ersatzinvestition | Eine vorhandene Anlage wird ersetzt. |
| Erweiterungsinvestition | Der Betrieb kann mehr herstellen oder anbieten. |
| Rationalisierungsinvestition | Die Arbeit soll mit weniger Aufwand gelingen. |
Merke: Frage getrennt nach dem Gegenstand und dem Zweck. Mehrere Zwecke können bei derselben Investition zusammentreffen.
Teste dich
Die Investition beantwortet die Frage: Wofür werden Mittel eingesetzt? Finanzierung beantwortet dagegen die Frage: Woher kommen die Mittel? Mit Mitteln ist hier das Geld gemeint, das der Betrieb braucht. Zur Finanzierung gehören die Beschaffung von Mitteln und die Regelung ihrer Rückzahlung.
Ein Betrieb kann zum Beispiel Geld eines Eigentümers einsetzen oder einen Bankkredit aufnehmen. Ein Kredit ist geliehenes Geld, das nach Vereinbarung zurückgezahlt werden muss. Vereinbarte Zinsen sind der Preis für das Leihen. Eigenkapital stammt etwa von Eigentümern oder aus Gewinnen, die im Betrieb bleiben. Gewinn ist das, was von den Erlösen nach Abzug der Kosten übrig bleibt; Erlöse entstehen durch Verkäufe. Ein Bankkredit gehört zum Fremdkapital, also zu den Schulden des Betriebs.
Eine Bilanz stellt zu einem bestimmten Zeitpunkt Vermögen und Kapital eines Unternehmens gegenüber. Auf der Aktivseite stehen Vermögenswerte, etwa eine gekaufte Maschine. Auf der Passivseite stehen Eigenkapital und Fremdkapital. So zeigt sich die Verbindung: Die Maschine betrifft die Mittelverwendung, ihre Finanzierung die Mittelherkunft. Die Kreditaufnahme und der Maschinenkauf sind zwei verschiedene Vorgänge, auch wenn sie zusammengehören.
Beispiel: Eine Reinigungsmaschine bezahlen
- 1Ein Reinigungsbetrieb kauft in diesem erfundenen Fall eine Maschine für 7.000 Euro. Das ist die Investition.
- 2Der Eigentümer stellt 2.000 Euro bereit. Die Bank leiht dem Betrieb 5.000 Euro.
- 3Zusammen stehen 7.000 Euro zur Bezahlung bereit. Die Geldquellen beschreiben die Finanzierung.
Merke: Investition: Wofür wird Geld eingesetzt? Finanzierung: Woher kommt es und wie wird seine Bereitstellung geregelt?
Teste dich
Prüfe zuerst die Anschaffung und ihre Folgekosten. Das sind Kosten, die später bei der Nutzung entstehen, etwa für Energie oder Wartung. Wartung hält ein Gerät funktionsfähig. Ein niedriger Kaufpreis reicht als Entscheidungsgrund nicht aus. Vergleiche die Ausgaben mit dem erwarteten Nutzen über die geplante Nutzungsdauer. Nutzen können zum Beispiel zusätzliche Einnahmen oder eingesparte Ausgaben sein.
Eine einfache Amortisationsrechnung zeigt, wann eingespartes oder zusätzlich zufließendes Geld die Anschaffungsausgabe rechnerisch ausgleicht. Bei einer reinen Sparmaßnahme ziehst du zunächst die zusätzlichen laufenden Ausgaben von der erwarteten jährlichen Einsparung ab. Bleibt diese jährliche Nettoersparnis gleich, teilst du die Anschaffungsausgabe durch sie. Nettoersparnis heißt hier: die Ersparnis nach diesem Abzug. Das vereinfachte Modell lässt Zinsen, Steuern, Preisänderungen und einen späteren Verkaufserlös weg. Es ersetzt keine vollständige Entscheidung.
Ein Risiko besteht darin, dass die tatsächliche Entwicklung ungünstiger ausfällt als geplant. Bei einem erfundenen Verleihbetrieb könnten weniger Kunden kommen als erwartet. Auch zusätzliche Reparaturen könnten den Nutzen schmälern. Geld, das in einer Anschaffung steckt, fehlt zunächst für andere Zahlungen. Ein Kredit schafft zudem Rückzahlungspflichten. Eine bezahlte Anschaffung ist also noch kein Beweis dafür, dass sie sich wirtschaftlich lohnt.
Rechne deshalb auch mit ungünstigeren Annahmen: Was bleibt, wenn die Einsparung geringer ist oder die laufenden Ausgaben steigen? Prüfe, ob genug Geld für fällige Zahlungen verfügbar bleibt. Eine solche Prüfung macht Unsicherheiten sichtbar, beseitigt sie aber nicht.
Beispiel: Eine Töpferei prüft eine Anlage
- 1Erfundene Planung: Eine neue Anlage spart Energie, verursacht aber zusätzliche Wartungsausgaben.
- 2Der Töpfer zieht diese zusätzlichen Ausgaben von der erwarteten Einsparung ab.
- 3Er prüft auch einen Fall mit geringerer Einsparung. So erkennt er, wie abhängig sein Ergebnis von der Planung ist.
Merke: Vergleiche Anschaffung, laufende Ausgaben und erwarteten Nutzen. Prüfe ungünstigere Entwicklungen und das verfügbare Geld.
Teste dich
Alles auf einen Blick
Investition
Eine Investition setzt Geld für Vermögenswerte ein; ihr späterer Nutzen ist unsicher.
Gegenstand und Zweck sind verschiedene Blickwinkel auf denselben Kauf.
Die Mittelherkunft erklärt, wie der Betrieb das Geld für eine Investition beschafft.
Anschaffung und laufende Ausgaben stehen dem erwarteten Nutzen gegenüber.
Ungünstigere Annahmen können das Ergebnis verändern; verfügbare Geldmittel müssen für fällige Zahlungen reichen.
Eine Druckerei prüft eine Schneideanlage
- 1Erfundener Fall: Die Druckerei plant eine Schneideanlage für 9.600 Euro. Sie erwartet jährlich 3.000 Euro eingesparte Ausgaben gegenüber dem bisherigen Verfahren.
- 2Die neue Anlage verursacht zusätzlich 600 Euro Wartungsausgaben pro Jahr. Für diese Schulrechnung bleiben Zinsen, Steuern, Preisänderungen und ein späterer Verkaufserlös unberücksichtigt.
- 3Die erwartete jährliche Nettoersparnis beträgt 3.000 Euro abzüglich 600 Euro, also 2.400 Euro.
- 49.600 Euro geteilt durch 2.400 Euro pro Jahr ergibt vier Jahre. Bei gleichbleibender Nettoersparnis wäre die Anschaffungsausgabe nach vier Jahren rechnerisch ausgeglichen.
- 5Im ungünstigeren Fall sinken die eingesparten Ausgaben auf 2.200 Euro pro Jahr. Nach 600 Euro Wartung bleiben 1.600 Euro. Dann dauert der Ausgleich sechs Jahre.
- 6Die Druckerei muss daher prüfen, wie verlässlich ihre Annahmen sind, wie lange sie die Anlage nutzen kann und ob genug Geld für andere Zahlungen bleibt. Die einfache Rechnung liefert keine sichere Kaufentscheidung.
Fehler finden
Fehler in Zeile 3Die dritte Aussage verwechselt Mittelbeschaffung und Mittelverwendung. Richtig: Die Aufnahme des Bankkredits gehört zur Finanzierung.
Lückentext
Ein Unternehmen kauft Aktien eines anderen Unternehmens. Nach dem Gegenstand ist das eine . Ein defektes Kühlgerät wird durch ein neues Gerät gleicher Leistung ersetzt. Die geplante Kapazität des Betriebs bleibt unverändert. Nach dem genannten Zweck ist das eine . Ein Betrieb beschafft Geld durch einen Bankkredit. Dieser Vorgang gehört zur .