

Finanzierung einfach erklärt: Arten und Auswahl
Du unterscheidest Finanzierungsarten, berechnest fehlendes Geld und vergleichst Kredit, Beteiligung und Leasing.
Kurz gesagt
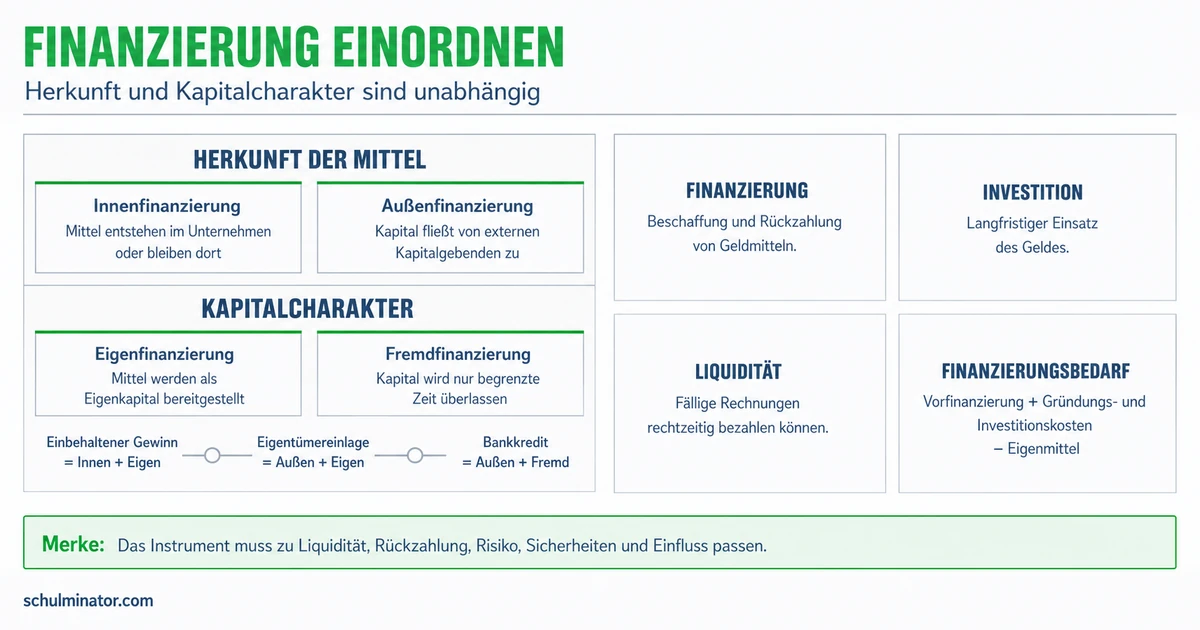
Finanzierung bedeutet, einem Unternehmen die benötigten Mittel bereitzustellen. Welche Form passt, hängt davon ab, wann Geld gebraucht wird, welche Zahlungen folgen, wer Risiken trägt und welche Einflussrechte vereinbart sind.
Eine neue Maschine kann einem Betrieb helfen. Doch der Unternehmer muss auch Material und Löhne bezahlen, bevor seine Kunden zahlen. Deshalb braucht er einen Plan für die Herkunft und den Einsatz des Geldes.
Deine Lernziele
Die Finanzierung betrifft die Bereitstellung der Mittel für ein Unternehmen. Dazu gehört etwa, Geld von einem Eigentümer zu erhalten oder bei einer Bank zu leihen. Kapital bezeichnet hier die Mittel, die dem Betrieb zur Verfügung stehen.
Eine Investition betrifft den Einsatz von Mitteln für einen künftigen Nutzen. Ein Betrieb kauft beispielsweise eine Maschine, um damit Waren herzustellen. Die Leitfragen unterscheiden sich: Finanzierung fragt nach der Bereitstellung des Geldes. Investition fragt nach seiner Verwendung. Der Maschinenkauf und der dafür aufgenommene Kredit gehören also zu derselben Planung, sind aber verschiedene Vorgänge.
Das zeigt auch die Bilanz. Sie stellt das Vermögen eines Unternehmens und dessen Finanzierung zu einem bestimmten Zeitpunkt gegenüber. Die Aktivseite zeigt Vermögenswerte, etwa Maschinen. Die Passivseite zeigt Eigenkapital und Schulden. Eine angeschaffte Maschine erscheint auf der Aktivseite; die zugehörige Finanzierung lässt sich auf der Passivseite erkennen.
Finanzierung und Investition
Finanzierung stellt Mittel bereit. Eine Investition verwendet Mittel für einen erwarteten künftigen Nutzen, etwa durch den Kauf einer Maschine.
Beispiel: Eine Textildruckerei erweitert ihren Betrieb
- 1Die Druckerei nimmt einen Bankkredit auf. Das gehört zur Finanzierung.
- 2Sie kauft damit eine Textilpresse. Das ist die Investition.
- 3Die Maschine zeigt die Verwendung des Geldes; der Kredit zeigt eine Finanzierungsquelle.
Teste dich
Du kannst dieselbe Finanzierung nach zwei Merkmalen einordnen. Bei Innenfinanzierung und Außenfinanzierung zählt, ob die Mittel aus dem Unternehmen selbst stammen oder von außen zugeführt werden. Einbehaltener Gewinn entsteht im Betrieb und bleibt dort: Er wird nicht an die Eigentümer ausgezahlt. Das ist Innenfinanzierung. Zahlt ein Eigentümer Geld aus seinem Privatvermögen in das Unternehmen ein, kommt es von außerhalb des Unternehmens. Auch das ist Außenfinanzierung.
Bei Eigenfinanzierung und Fremdfinanzierung zählt die Stellung des Geldgebers. Eigenkapital gehört zur Eigentümerseite. Es entsteht etwa durch eine Einlage als Eigentümer oder durch einbehaltenen Gewinn. Fremdkapital sind Schulden. Bei einem Kredit ist der Geldgeber Gläubiger: Er hat einen Anspruch auf Rückzahlung. Er wird durch den Kredit nicht zum Miteigentümer.
Die Merkmale sind voneinander zu trennen. Ein Bankkredit ist Außen- und Fremdfinanzierung. Eine neue Einlage eines Eigentümers als Eigenkapital ist Außen- und Eigenfinanzierung. Auch ein Eigentümer kann seinem Unternehmen einen Kredit geben: Ein solches Gesellschafterdarlehen ist Außen- und Fremdfinanzierung. Gesellschafter bedeutet Miteigentümer; Darlehen ist ein anderes Wort für Kredit.
| Vorgang | Herkunft der Mittel | Kapitalart |
|---|---|---|
| Gewinn bleibt im Betrieb | Innenfinanzierung | Eigenfinanzierung |
| Eigentümer zahlt neue Eigenkapitaleinlage | Außenfinanzierung | Eigenfinanzierung |
| Bank gibt einen Kredit | Außenfinanzierung | Fremdfinanzierung |
| Eigentümer gibt dem Unternehmen einen Kredit | Außenfinanzierung | Fremdfinanzierung |
Merke: Frage zuerst nach der Herkunft der Mittel und dann nach der Kapitalart. Eigenkapital kann von innen oder von außen kommen.
Teste dich
Erfasse zuerst, wie viel Geld im betrachteten Zeitraum insgesamt benötigt wird. Zum Anlagevermögen gehören Gegenstände, die dem Betrieb dauerhaft dienen, etwa Maschinen oder Einrichtungen. Daneben können einmalige Gründungsausgaben und Geld für den laufenden Betrieb nötig sein. Dazu zählen vorzufinanzierendes Material, Miete und Löhne. Eine gesondert eingeplante Reserve fängt unerwartete Auszahlungen auf.
Für einen einfachen Plan addierst du die vorgesehenen Auszahlungen und die Reserve. Ziehe davon die bereits verfügbaren, für diesen Plan einsetzbaren Geldmittel ab. Den verbleibenden Betrag nennen wir hier den noch offenen Finanzierungsbedarf. Bei einem Gesamtbedarf von mindestens der Höhe dieser Mittel gilt: \text{Offener Bedarf}=\text{Gesamtbedarf}-\text{verfügbare Mittel}. Zähle jede Position einmal. Eine schon eingeplante Kreditzahlung darf nicht ein zweites Mal als fehlender Betrag angesetzt werden. Die Mittel müssen auch zum jeweiligen Zahlungstermin bereitstehen.
Beim laufenden Betrieb spielt die Kapitalbindungsdauer eine Rolle: Geld ist nach einer Auszahlung gebunden, bis entsprechende Einzahlungen zurückkommen. Zum Umlaufvermögen zählen etwa Materialvorräte und Ansprüche auf Kundenzahlungen. Müssen Kunden später zahlen, kann länger Geld zur Überbrückung fehlen. Ein Lieferantenziel ist dagegen die vereinbarte Frist, bis der Betrieb den Lieferanten bezahlt.
Ein vereinfachtes Modell für gleichmäßige Materialauszahlungen lautet: U=(T-L)\cdot a. Dabei ist U der noch zu finanzierende Materialbedarf in Euro. T sind die Tage vom Materialeingang bis zur Kundenzahlung, L die Tage bis zur Lieferantenzahlung und a die täglichen Materialauszahlungen in Euro pro Tag. Es gilt T\geq L. Das Lieferantenziel gilt in diesem Modell für sämtliche betrachteten Materialauszahlungen. Andere Auszahlungen, etwa Löhne, musst du gesondert planen; von ihnen darfst du das Lieferantenziel nicht pauschal abziehen.
Beispiel: Material für eine Saftabfüllung vorfinanzieren
- 1Im vereinfachten Modell werden täglich Materiallieferungen im Wert von 240 Euro benötigt.
- 2Die zugehörigen Kundenzahlungen kommen jeweils 24 Tage nach Materialeingang. Der Lieferant wird jeweils nach 9 Tagen bezahlt.
- 3Die zu überbrückende Zeit beträgt 24-9=15 Tage.
- 4Der Materialbedarf beträgt 15\cdot240=3.600 Euro. Weitere Auszahlungen sind darin nicht enthalten.
Merke: Gesamtbedarf und noch fehlender Betrag sind verschieden. Plane außerdem die Zahlungstermine: Geld, das später kommt, bezahlt keine früher fällige Rechnung.
Teste dich
Liquidität bedeutet, fällige Rechnungen pünktlich bezahlen zu können. Vergleiche deshalb die Auszahlungen zu Beginn, während der Laufzeit und am Ende. Ein Finanzierungsinstrument ist eine konkrete Form der Finanzierung. Prüfe bei jedem Instrument auch Rückzahlung, Risiko und Einfluss auf Entscheidungen.
Bei einer Beteiligung bringt ein Geldgeber Eigenkapital als Miteigentümer ein. Dafür gibt es keinen Tilgungsplan wie beim Bankkredit. Gewinne können den Eigentümern zugutekommen; sie sind nicht garantiert. Verluste mindern das Eigenkapital, und ein Eigentümer kann sein eingesetztes Kapital verlieren. Für den Einflussvergleich brauchst du konkrete Angaben: Welche Entscheidungen darf der neue Teilhaber mitbestimmen? Welche Gewinnrechte sind vorgesehen? Leite solche Rechte nicht allein aus der Höhe der Einzahlung ab.
Ein Bankkredit bringt Geld in den Betrieb. Tilgung bedeutet Rückzahlung der geliehenen Summe; Zinsen sind der Preis für das geliehene Geld. Vereinbarte Zahlungen belasten die Liquidität auch bei schwachen Einnahmen. Auch der Kreditgeber trägt ein Risiko: Der Betrieb könnte seine Schulden nicht vollständig zurückzahlen. Eine Bank wird durch den Kredit nicht Miteigentümer. Welche Bedingungen sie dem Betrieb setzt, musst du anhand des konkreten Vertrags prüfen.
Für Kredite gibt es unterschiedliche Zahlungspläne. Beim Annuitätendarlehen bleibt die gesamte Rate aus Zins und Tilgung während der vereinbarten festen Verzinsung gleich. Bei sinkender Restschuld, also noch nicht zurückgezahlter Kreditsumme, sinkt der Zinsanteil und steigt der Tilgungsanteil. Beim Tilgungsdarlehen bleiben die Tilgungsbeträge gleich; bei festem Zinssatz sinken Zinszahlungen und Gesamtraten mit der Restschuld. Beim endfälligen Darlehen wird die Kreditsumme am vereinbarten Ende auf einmal zurückgezahlt. Diese Schlusszahlung muss rechtzeitig eingeplant werden.
Beim Leasing nutzt der Betrieb einen Gegenstand gegen vereinbarte Zahlungen. Der Leasinggeber bleibt in der Regel Eigentümer. Statt den Kaufpreis auf einmal zu zahlen, zahlt der Betrieb Raten; eine Sonderzahlung zu Beginn kann hinzukommen. Auch ein Kreditkauf kann die Belastung verteilen. Leasing ist deshalb nicht pauschal liquiditätsschonender oder günstiger als ein Kreditkauf. Prüfe sämtliche Zahlungen für denselben Vergleichszeitraum, zusätzliche Pflichten und die Regelung zum Vertragsende. Ein Eigentumsübergang folgt nicht allein aus der Zahlung der Leasingraten. Verträge können etwa Rückgabe oder eine gesonderte Kaufmöglichkeit vorsehen.
| Instrument | Zahlungen beachten | Risiko und Einfluss prüfen |
|---|---|---|
| Einbehaltener Gewinn | Kein neuer Kredit mit Tilgungsplan | Verluste können Eigenkapital aufzehren |
| Neue Eigenkapitalbeteiligung | Keine Kredittilgung; Gewinnrechte prüfen | Verlustrisiko und vereinbarte Entscheidungsrechte |
| Bankkredit | Zinsen, Tilgung und mögliche weitere Kosten | Zahlungsfähigkeit des Betriebs und Vertragsbedingungen |
| Leasing | Raten, Sonderzahlungen und Vertragsende | Laufende Zahlungspflichten und Pflichten für das Objekt |
Merke: Eine niedrige Monatsrate genügt nicht als Entscheidung. Vergleiche auch Laufzeit, Schlusszahlungen, Risiken, Rechte und das Eigentum am Ende.
Teste dich
Alles auf einen Blick
Finanzierung
Finanzierung stellt Mittel bereit, Investition verwendet sie für einen künftigen Nutzen.
Innen und außen beschreiben die Mittelherkunft, eigen und fremd die Stellung des Geldgebers.
Ziehe für den noch offenen Betrag die verfügbaren Mittel vom gesamten geplanten Bedarf ab.
Die Mittel müssen bereitstehen, wenn die Rechnungen fällig sind.
Vergleiche Liquidität, Rückzahlung, Risiko und die konkret genannten Einflussrechte.
Finanzierungsplan für einen Hundepflegesalon
- 1Ein erfundener Gründungsplan sieht 11.600 Euro für dauerhafte Ausstattung und 1.400 Euro einmalige Gründungsausgaben vor.
- 2Hinzu kommen 2.800 Euro für vorzufinanzierende laufende Auszahlungen und eine gesonderte Reserve von 1.200 Euro.
- 3Der Gesamtbedarf beträgt 11.600+1.400+2.800+1.200=17.000 Euro.
- 4Der Gründer kann 6.500 Euro aus privatem Geld rechtzeitig als Eigenkapital einzahlen. Der noch offene Bedarf beträgt 17.000-6.500=10.500 Euro.
- 5Die neue Einlage ist Außen- und Eigenfinanzierung. Würde die Bank die fehlenden 10.500 Euro als Kredit bereitstellen, wäre das Außen- und Fremdfinanzierung.
- 6Der Plan muss zusätzlich zeigen, ob die späteren Einnahmen die vereinbarten Kreditraten und die übrigen fälligen Auszahlungen decken.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt das Privatvermögen mit Mitteln aus dem Unternehmen. Richtig: Nach der Herkunft der Mittel gehört diese neue Einzahlung zur Außenfinanzierung.
Lückentext
Eine Tischlerei leiht bei der Bank Geld für eine Maschine. Die Beschaffung dieses Geldes gehört zur . Ein Schuhgeschäft behält einen im Betrieb entstandenen Gewinn ein, statt ihn auszuzahlen. Nach der Herkunft der Mittel ist das . Ein Geldgeber leiht einem Reisebüro Geld mit vereinbartem Rückzahlungsanspruch, ohne Eigentümer zu werden. Das ist .