

Investition und Finanzierung einfach vergleichen
Du unterscheidest Investition und Finanzierung, vergleichst Geldquellen und berechnest, wann das eingesetzte Geld zurückfließt.
Kurz gesagt
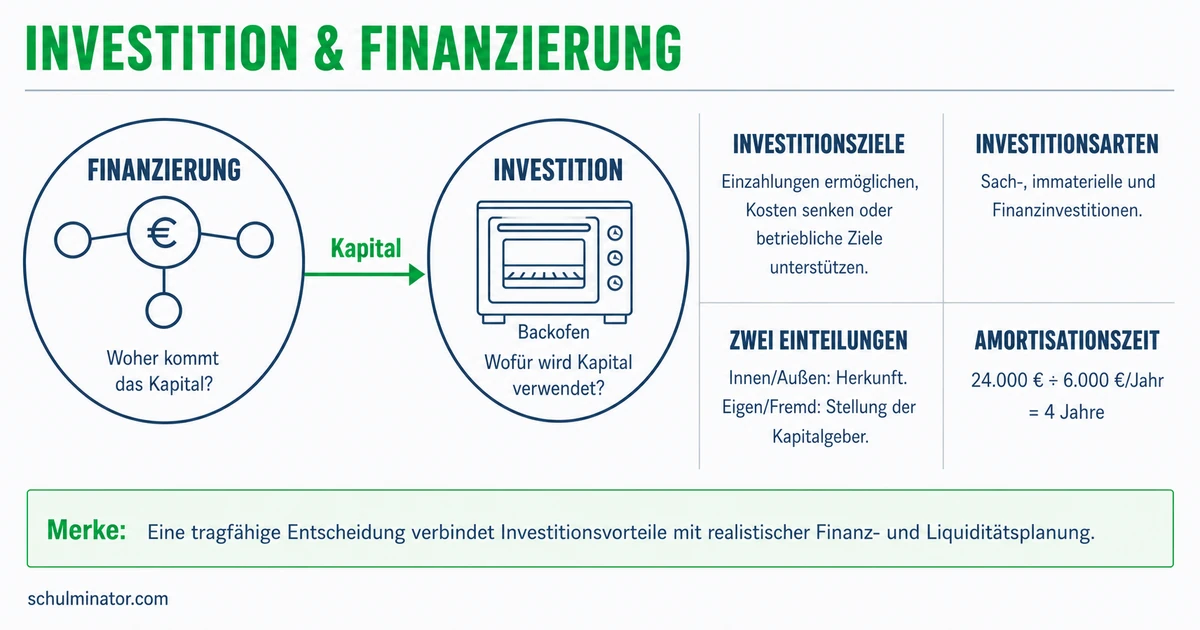
Eine Investition beschreibt, wofür ein Betrieb Geld einsetzt, etwa für eine Maschine. Finanzierung klärt, woher die Mittel kommen und wie sie bereitgestellt und zurückgezahlt werden. Beide Entscheidungen gehören zusammen.
Ein Betrieb möchte mehr Aufträge schaffen und braucht dafür ein neues Gerät. Vor dem Kauf muss der Unternehmer klären, wie er es bezahlt. Danach stellt sich die Frage, wann das dafür eingesetzte Geld durch zusätzliche Einnahmen oder Einsparungen wieder zurückkommt.
Deine Lernziele
Eine Investition ist der Einsatz finanzieller Mittel für Vermögensgegenstände, also Werte, die dem Betrieb gehören. Hier betrachten wir Geräte und Maschinen, die der Betrieb über mehrere Jahre nutzt. Der Begriff umfasst auch andere Formen, etwa den Kauf von Wertpapieren. Die Investition beantwortet die Frage: Wofür werden die Mittel verwendet?
Die Finanzierung umfasst das Bereitstellen finanzieller Mittel und die Regelung ihrer Rückzahlung. Sie beantwortet die Frage: Woher kommen die Mittel und unter welchen Bedingungen stehen sie bereit? Ein Betrieb kann zum Beispiel Geld seiner Eigentümer einsetzen oder einen Kredit aufnehmen. Ein Kredit ist geliehenes Geld. Der Kauf einer Maschine ist die Investition; die Beschaffung des Geldes dafür ist die Finanzierung.
Eine Auszahlung liegt vor, wenn Geld aus der Kasse oder vom Bankkonto abfließt. Aufwand erfasst dagegen einen Wertverbrauch in einem bestimmten Zeitraum. Er mindert das rechnerische Ergebnis des Betriebs, also seinen Gewinn, oder vergrößert einen Verlust. Geldabfluss und Aufwand können zusammenfallen, etwa bei der sofort bezahlten Miete für den laufenden Monat. Sie müssen aber nicht gleichzeitig entstehen.
Bei einer über mehrere Jahre genutzten Maschine wird der Kaufpreis in unserem vereinfachten Modell über die Nutzungsjahre verteilt als Aufwand erfasst. Diese Erfassung des Wertverlusts heißt Abschreibung. Die Zahlung beim Kauf und die späteren Abschreibungen sind unterschiedliche Vorgänge. Eine Abschreibungsbuchung löst keine neue Auszahlung aus. Auch die Tilgung, also die Rückzahlung des geliehenen Kreditbetrags, zeigt den Unterschied: Sie senkt Geldbestand und Kreditschuld, ist aber kein Aufwand. Zinsen, das Entgelt für geliehenes Geld, sind dagegen Aufwand.
Auszahlung und Aufwand
Auszahlung bezeichnet einen Geldabfluss. Aufwand bezeichnet den erfassten Wertverbrauch eines Zeitraums. Frage deshalb getrennt: Wann fließt Geld, und wann wird Wert verbraucht?
Beispiel: Eine Nähmaschine im Segelbetrieb
- 1Ein Segelmacher bezahlt eine Nähmaschine mit 16.800 Euro vom Bankkonto. Das ist eine Investition und eine Auszahlung.
- 2Im vereinfachten Modell verteilt er den Kaufpreis gleichmäßig auf acht Nutzungsjahre; ein späterer Verkaufswert wird nicht angesetzt.
- 3Der jährliche Abschreibungsaufwand beträgt 16.800\,\text{Euro} : 8\,\text{Jahre} = 2.100\,\text{Euro pro Jahr}.
- 4Die jährliche Abschreibungsbuchung führt zu keiner weiteren Zahlung für den Kauf.
Merke: Der volle Kaufpreis einer mehrjährig genutzten Maschine ist in diesem Modell nicht sofort Aufwand. Die Auszahlung beim Kauf und der über Jahre erfasste Wertverbrauch sind getrennt zu betrachten.
Teste dich
Bei der Eigenfinanzierung stellt der Betrieb Mittel seiner Eigentümer bereit. Dazu gehören zusätzliche Einlagen der Eigentümer oder Gewinne, die im Betrieb bleiben. Ein neuer Teilhaber ist ein zusätzlicher Miteigentümer, der sich am Betrieb beteiligt. Bei der Fremdfinanzierung durch einen Bankkredit erhält der Betrieb geliehenes Geld und vereinbart Zinsen und Rückzahlung. Wir vergleichen hier eine gewöhnliche Beteiligung am Eigentum mit einem gewöhnlichen Bankkredit; besondere Mischformen bleiben außen vor.
Vergleiche zuerst die Kosten und das Risiko. Eigenkapital hat keine fest vereinbarten Kreditraten wie ein Bankkredit. Es ist trotzdem nicht kostenlos: Neue Teilhaber erwarten beispielsweise eine Beteiligung am Gewinn. Sie tragen auch Verluste mit. Beim Bankkredit fallen vereinbarte Zinsen und gegebenenfalls weitere Finanzierungskosten an, etwa Kosten für die Bereitstellung von Sicherheiten. Sicherheiten sind Werte, auf die der Kreditgeber unter vereinbarten Bedingungen zurückgreifen kann. Reine Tilgung ist eine Rückzahlung des geliehenen Betrags, kein Aufwand. Vereinbarte Kreditraten bleiben auch bei schwachen Geschäften fällig; dadurch kann Zahlungsdruck entstehen.
Vergleiche dann Mitsprache und Liquidität, also die Fähigkeit, fällige Rechnungen rechtzeitig zu bezahlen. Neue Teilhaber können Mitspracherechte erhalten. Der Umfang hängt von der Unternehmensform und den Vereinbarungen ab. Ein gewöhnlicher Bankkredit macht die Bank nicht zum Miteigentümer; sie erhält dadurch in der Regel keine Mitsprache wie ein Eigentümer. Beide Geldquellen können zunächst Geld bereitstellen. Später beanspruchen gezahlte Zinsen und Tilgungen verfügbare Zahlungsmittel. Bei Eigenkapital gibt es keine festen Kreditraten; ausgezahlte Gewinnanteile verringern aber ebenfalls den Geldbestand. Auch vorhandenes eigenes Geld steht nach einem Gerätekauf nicht mehr zum Bezahlen anderer Rechnungen bereit.
Es gibt deshalb keine für jeden Betrieb beste Geldquelle. Prüfe, welche Zahlungen wann anstehen, welche Verluste die Eigentümer tragen können und wie viel Mitsprache sie teilen möchten. Eine Mischung aus Eigenmitteln und Kredit ist ebenfalls möglich.
| Kriterium | Eigenfinanzierung | Bankkredit |
|---|---|---|
| Kosten | Etwa Gewinnbeteiligung neuer Teilhaber | Zinsen und gegebenenfalls weitere Finanzierungskosten |
| Risiko | Eigentümer tragen Verluste mit | Fällige Raten können bei schwachen Geschäften Zahlungsdruck erzeugen |
| Mitsprache | Neue Teilhaber können je nach Form und Vereinbarung mitentscheiden | In der Regel keine Mitsprache wie ein Miteigentümer |
| Liquidität | Keine festen Kreditraten; ausgezahlte Gewinnanteile beanspruchen Geld | Gezahlte Zinsen und Tilgung beanspruchen Geld |
Beispiel: Die Kreditrate eines Keramikbetriebs
- 1Ein Keramikbetrieb zahlt laut seinem Beispielvertrag in diesem Jahr 630 Euro Zinsen und 1.470 Euro reine Tilgung. Weitere Zahlungen fallen für diesen Kredit im Beispiel nicht an.
- 2Insgesamt fließen 630\,\text{Euro} + 1.470\,\text{Euro} = 2.100\,\text{Euro} ab.
- 3Für die Liquiditätsplanung zählen beide Teile. Die Zinsen sind Aufwand; die Tilgung senkt die Kreditschuld.
Teste dich
Die Amortisationszeit ist die Zeit, bis das für eine Investition eingesetzte Geld durch Rückflüsse wieder hereingeholt ist. Ein Rückfluss ist hier der zusätzliche Geldüberschuss aus der Investition: zusätzliche Einzahlungen abzüglich zusätzlicher laufender Auszahlungen oder tatsächlich eingesparte Auszahlungen. Einzahlungen sind Geldzuflüsse in Kasse oder Bankkonto. Der Verkaufserlös allein ist noch kein Rückfluss, wenn dafür weitere laufende Zahlungen nötig sind. Auch Gewinn und Rückfluss sind nicht dasselbe: Abschreibungen mindern den Gewinn, ohne dabei Geld abfließen zu lassen.
Für unsere einfache Rechnung sind die Rückflüsse positiv, jedes Jahr gleich hoch und gleichmäßig über das Jahr verteilt. Wir rechnen ohne Zinseffekte und ohne einen Verkaufserlös am Ende der Nutzung. Die Anschaffungsauszahlung ist der anfangs bezahlte Betrag für die Investition. Die Formel lautet: t = \frac{A}{R}. Dabei ist t die Amortisationszeit in Jahren, A die Anschaffungsauszahlung in Euro und R der Rückfluss in Euro pro Jahr. Teile also den eingesetzten Betrag durch den jährlichen Rückfluss. Bei anderen Zeiträumen müssen die Einheiten zusammenpassen: Ein monatlicher Rückfluss ergibt eine Zeit in Monaten.
Zur Beurteilung kannst du eine vorher festgelegte Höchstzeit prüfen. Ist die errechnete Zeit höchstens so lang, erfüllt die Investition diese Vorgabe. Prüfe auch, ob die Rückflüsse während der geplanten Nutzungsdauer überhaupt lange genug anfallen. Endet die Nutzung früher als die errechnete Amortisationszeit, kommt der eingesetzte Betrag unter diesen Annahmen nicht vollständig zurück. Bei sonst vergleichbaren Investitionen zeigt eine kürzere Amortisationszeit, dass das Geld schneller zurückfließt.
Das ist noch kein vollständiges Urteil über den Kauf. Die einfache Rechnung berücksichtigt weder den Zeitwert des Geldes noch Rückflüsse nach der Amortisationszeit. Zeitwert bedeutet: Früher verfügbares Geld kann früher genutzt oder verzinst werden. Diese Unterschiede bewertet die einfache Rechnung nicht. Geplante Rückflüsse können zudem anders ausfallen. Eine kurze Amortisationszeit beweist deshalb weder einen höheren Gesamtgewinn noch ein geringeres Gesamtrisiko. Sie ist ein ergänzendes Entscheidungskriterium.
Beispiel: Ein Etikettiergerät prüfen
- 1Ein Betrieb bezahlt ein Etikettiergerät mit 9.900 Euro. Es spart nach allen zusätzlichen laufenden Zahlungen gleichmäßig 3.300 Euro pro Jahr. Ein späterer Verkaufserlös wird nicht angesetzt.
- 2Die einfache Amortisationszeit beträgt 9.900\,\text{Euro} : 3.300\,\text{Euro pro Jahr} = 3\,\text{Jahre}.
- 3Der Betrieb fordert höchstens vier Jahre; er plant fünf Nutzungsjahre mit diesen Einsparungen. Die Rechnung erfüllt die Zeitvorgabe und liegt innerhalb der geplanten Nutzung.
Merke: Nutze den Geldüberschuss nach den zusätzlichen laufenden Zahlungen, nicht einfach den Verkaufserlös oder Gewinn. Eine erfüllte Zeitvorgabe ersetzt keine vollständige Investitionsentscheidung.
Teste dich
Alles auf einen Blick
Investition und Finanzierung
Sie beschreibt die Verwendung finanzieller Mittel, hier für länger genutzte Geräte und Maschinen.
Sie regelt die Bereitstellung der Mittel und ihre Rückzahlung.
Wertverbrauch und Geldabfluss können zu unterschiedlichen Zeiten entstehen.
Vergleiche Eigenfinanzierung und Bankkredit nach Kosten, Risiko, Mitsprache und Liquidität.
Teile im einfachen Modell die Anschaffungsauszahlung durch den gleich hohen jährlichen Rückfluss.
Prüfe die Zeitvorgabe und die Nutzungsdauer; die Amortisationszeit reicht als Kaufentscheidung nicht aus.
Lohnt die Zeitplanung für einen Ticketdrucker?
- 1Ein Veranstaltungsbetrieb prüft einen Ticketdrucker für 13.500 Euro. Er soll sechs Jahre genutzt werden. Gefordert ist eine Amortisation in höchstens vier Jahren.
- 2Die zusätzlichen Einzahlungen betragen im Modell gleichmäßig 6.300 Euro pro Jahr. Zusätzliche laufende Auszahlungen betragen 1.800 Euro pro Jahr. Zinseffekte und ein späterer Verkaufserlös bleiben unberücksichtigt.
- 3Berechne den Rückfluss: 6.300\,\text{Euro pro Jahr} - 1.800\,\text{Euro pro Jahr} = 4.500\,\text{Euro pro Jahr}.
- 4Teile den Anfangsbetrag durch diesen Rückfluss: 13.500\,\text{Euro} : 4.500\,\text{Euro pro Jahr} = 3\,\text{Jahre}.
- 5Drei Jahre liegen unter der Höchstzeit von vier Jahren und innerhalb der sechs Nutzungsjahre. Die Zeitvorgabe ist erfüllt.
- 6Für die Kaufentscheidung müssen weitere Gesichtspunkte geprüft werden. Die Rechnung bewertet etwa die späteren Rückflüsse nach diesen drei Jahren nicht.
Fehler finden
Fehler in Zeile 2Die zweite Aussage verwechselt Geldabfluss mit Wertverbrauch. Richtig: Die diesjährige Abschreibung von 900 Euro ist ein Aufwand von 900 Euro. Die Buchung löst keine neue Auszahlung aus.
Lückentext
Überweist ein Betrieb eine reine Kreditrückzahlung, sinkt sein Geldbestand: Das ist eine . Gibt ein neuer Geldgeber Mittel als Miteigentümer statt als Kreditgeber, handelt es sich um . Beträgt die errechnete Amortisationszeit vier Jahre bei einer vorgegebenen Höchstzeit von fünf Jahren, ist diese Zeitvorgabe .