

Liquidität: Bedeutung, Grade und Berechnung
Du unterscheidest Liquidität, Gewinn und Cashflow, berechnest drei Liquiditätsgrade und prüfst, welche Maßnahmen rechtzeitig Geld verfügbar machen.
Kurz gesagt
Liquidität bedeutet, fällige Zahlungen rechtzeitig und vollständig leisten zu können. Die drei Liquiditätsgrade vergleichen verfügbare Vermögenswerte mit kurzfristigen Schulden; für die Beurteilung zählen auch die Zahlungstermine.
Ein Betrieb kann Gewinn ausweisen und trotzdem seine Miete nicht pünktlich bezahlen. Entscheidend ist, wann Geld tatsächlich verfügbar ist. Hier lernst du, wie du Liquiditätsgrade berechnest und mit einem Blick auf die Zahlungstermine beurteilst.
Deine Lernziele
Liquidität ist die Fähigkeit eines Unternehmens, fällige Zahlungen rechtzeitig und vollständig zu leisten. Fällig bedeutet: Der vereinbarte Zahlungstermin ist erreicht. Verbindlichkeiten sind Schulden, etwa noch zu bezahlende Lieferantenrechnungen. Eine wertvolle Maschine ersetzt das Geld für die heute fällige Miete nicht, solange ihr Wert nicht rechtzeitig als Geld verfügbar wird.
Der Gewinn ergibt sich aus Erträgen abzüglich Aufwendungen eines Zeitraums. Erträge sind in Geld bewertete wirtschaftliche Leistungen, etwa verkaufte Waren. Aufwendungen erfassen den in Geld bewerteten Verbrauch von Gütern und Leistungen, etwa verbrauchtes Material oder die Arbeitsleistung der Mitarbeiter. Ein Verkauf kann schon als Ertrag zählen, obwohl der Kunde später bezahlt. Gewinn ist deshalb kein Kontostand.
Cashflow bedeutet Geldfluss. Er beschreibt den Unterschied zwischen tatsächlichen Einzahlungen und Auszahlungen in einem Zeitraum. Eine Einzahlung erhöht den Geldbestand, eine Auszahlung senkt ihn. Je nach Fragestellung betrachtet man bestimmte Zahlungen, etwa aus dem laufenden Geschäft, oder sämtliche Zahlungen. In unseren vereinfachten Fällen werden jeweils alle genannten Einzahlungen und Auszahlungen berücksichtigt. Ein positiver Cashflow bedeutet einen Zahlungsüberschuss im betrachteten Zeitraum. Er beweist nicht, dass an jedem einzelnen Fälligkeitstag genug Geld vorhanden war.
Drei verschiedene Fragen
Liquidität: Kann der Betrieb zum Fälligkeitstermin zahlen? Gewinn: Übersteigen seine Erträge die Aufwendungen? Cashflow: Wie groß ist der Unterschied zwischen Einzahlungen und Auszahlungen im betrachteten Zeitraum?
Beispiel: Ein Schilderbetrieb mit später Kundenzahlung
- 1Vereinfachter Monatsfall: Erträge aus ausgeführten Aufträgen von 8.600 € stehen Aufwendungen von 6.100 € gegenüber. Alle Aufwendungen werden in diesem Monat bezahlt. Andere Vorgänge gibt es nicht.
- 2Der Gewinn beträgt 8.600\,€-6.100\,€=2.500\,€.
- 3Die Kunden zahlen im Monat erst 2.300 €. Der Cashflow beträgt daher 2.300\,€-6.100\,€=-3.800\,€.
- 4Trotz Gewinn sinkt der Geldbestand. Ob der Betrieb fällige Rechnungen bezahlen kann, hängt auch von seinem Geldbestand zu Beginn und den einzelnen Zahlungsterminen ab.
Teste dich
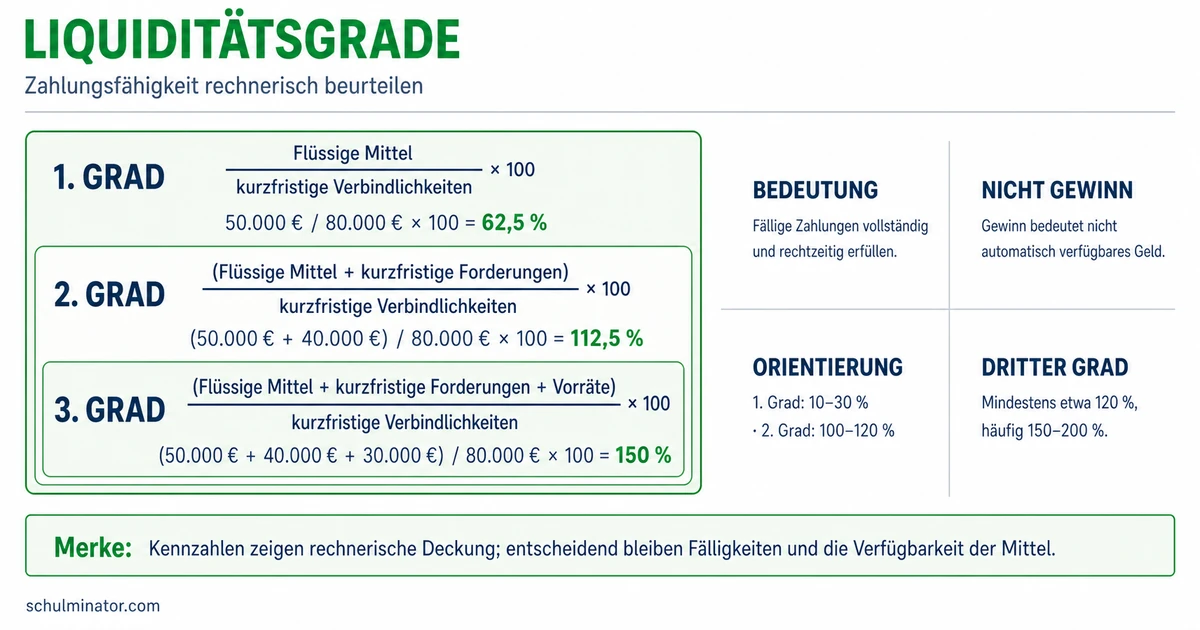
Ein Liquiditätsgrad ist eine Kennzahl: Sie fasst mehrere Geldbeträge zu einem Vergleichswert zusammen. Alle drei Grade vergleichen Vermögenswerte mit denselben kurzfristigen Verbindlichkeiten. Die Werte stammen vom selben Stichtag, also einem festgelegten Erfassungstag. Kurzfristig meint hier eine verbleibende Zeit bis zur Zahlung von höchstens einem Jahr. Nicht jede kurzfristige Schuld ist also heute fällig.
Für die Formeln steht M für flüssige Mittel, hier sofort verfügbares Bargeld und Bankguthaben. F bezeichnet kurzfristige Forderungen: Geld, das andere dem Betrieb schulden und innerhalb eines Jahres zahlen sollen. W steht für kurzfristige Wertpapiere, zum Beispiel handelbare Ansprüche auf Rückzahlung geliehenen Geldes, die kurzfristig gehalten werden. K sind die kurzfristigen Verbindlichkeiten. Sämtliche Beträge setzt du in derselben Währung ein; hier in Euro. Wir rechnen mit einem positiven Wert für K.
Die Liquidität ersten Grades L_1 heißt auch Barliquidität. Sie vergleicht sofort verfügbares Geld mit kurzfristigen Schulden: L_1=\frac{M}{K}\cdot100\,\%. Die Liquidität zweiten Grades L_2 bezieht zusätzlich kurzfristige Forderungen und kurzfristige Wertpapiere ein: L_2=\frac{M+F+W}{K}\cdot100\,\%.
Die Liquidität dritten Grades L_3 nutzt das gesamte Umlaufvermögen, abgekürzt U. Dazu gehören Vermögenswerte, die im Geschäft etwa verbraucht, verkauft oder in Geld verwandelt werden sollen. Dazu zählen flüssige Mittel, Forderungen, kurzfristige Wertpapiere und Vorräte. Vorräte sind zum Beispiel gelagerte Waren und Materialien. Es gilt: L_3=\frac{U}{K}\cdot100\,\%. In unseren Rechenfällen besteht das Umlaufvermögen ausschließlich aus flüssigen Mitteln, kurzfristigen Forderungen und Vorräten; Wertpapiere gibt es nicht. Deshalb ist dort W=0 und U=M+F+\text{Vorräte}. Bei diesen nicht negativen Beträgen kann der Wert vom ersten zum dritten Grad steigen oder gleich bleiben.
Beispiel: Die drei Grade eines Campingladens
- 1Am selben Stichtag hat der Laden 2.700 € flüssige Mittel, 6.300 € kurzfristige Forderungen, 4.500 € Vorräte und 18.000 € kurzfristige Verbindlichkeiten. Weitere Posten gibt es nicht.
- 2Erster Grad: L_1=\frac{2.700}{18.000}\cdot100\,\%=15\,\%.
- 3Zweiter Grad: L_2=\frac{2.700+6.300}{18.000}\cdot100\,\%=50\,\%.
- 4Das Umlaufvermögen beträgt 2.700\,€+6.300\,€+4.500\,€=13.500\,€. Dritter Grad: L_3=\frac{13.500}{18.000}\cdot100\,\%=75\,\%.
Merke: Vom ersten zum dritten Grad werden weitere Vermögenswerte einbezogen. Ein höherer Zahlenwert durch zusätzlich berücksichtigte Forderungen oder Vorräte ist noch kein neu eingegangenes Geld.
Teste dich
Liquiditätsgrade aus einer Bilanz, einer Übersicht über Vermögen und dessen Finanzierung, sind eine Momentaufnahme. Ihr Stichtag ist der Tag, auf den sich die erfassten Bestände beziehen. Sie zeigen nicht, an welchen Tagen anschließend Geld eingeht oder ausgezahlt werden muss. Ein Grad von 100\,\% bedeutet, dass die jeweils einbezogenen Vermögenswerte rechnerisch genauso hoch sind wie die kurzfristigen Verbindlichkeiten. Das garantiert keine rechtzeitige Zahlung.
Prüfe zuerst die Fälligkeiten, also die Zahlungstermine. Geht das Geld aus einer Forderung erst nach der fälligen Lieferantenrechnung ein, hilft diese Forderung für den früheren Termin noch nicht. Prüfe außerdem, ob der Kunde voraussichtlich zahlt. Eine verspätete oder ausbleibende Zahlung schwächt die tatsächliche Deckung, auch wenn die Kennzahl zunächst gut aussieht.
Bei Vorräten kommen weitere Fragen hinzu: Lassen sich die Waren rechtzeitig verkaufen? Welcher Betrag wird dabei tatsächlich erzielt? Ihr angesetzter Wert muss nicht dem späteren Verkaufserlös entsprechen. Ein hoher dritter Grad kann daher mit wenig sofort verfügbarem Geld zusammentreffen. Beurteile Kennzahlen zusammen mit den erwarteten Zahlungen und nicht anhand einer einzelnen Prozentzahl.
Mehr ungenutztes Geld ist ebenfalls nicht in jeder Lage vorteilhaft. Es kann Erträge entgehen lassen, wenn eine passende andere Verwendung möglich wäre. Die Rentabilität beschreibt, wie groß der wirtschaftliche Erfolg, zum Beispiel der Gewinn eines Zeitraums, im Verhältnis zum eingesetzten Kapital ist. Mit Kapital ist hier das im Unternehmen eingesetzte Vermögen gemeint. Die Rentabilität kann durch ungenutztes Geld sinken. Eine Zahlungsreserve, also für künftige Zahlungen bereitgehaltenes Geld, muss deshalb zu den anstehenden Zahlungen und den Unsicherheiten passen.
| Prüfpunkt | Frage für deine Beurteilung |
|---|---|
| Fälligkeit | Ist das Geld vor dem eigenen Zahlungstermin verfügbar? |
| Forderung | Zahlt der Kunde voraussichtlich rechtzeitig und vollständig? |
| Vorrat | Wann und zu welchem Betrag ist ein Verkauf realistisch? |
| Stichtag | Welche Zahlungen kommen nach der Momentaufnahme hinzu? |
Merke: Rechnerische Deckung und rechtzeitige Verfügbarkeit sind verschiedene Dinge. Prüfe die Termine und die erwarteten Geldbeträge hinter der Kennzahl.
Teste dich
Ein Liquiditätsplan stellt erwartete Einzahlungen und Auszahlungen ihren Terminen gegenüber. Beginne mit dem verfügbaren Geldbestand. Addiere die bis zum jeweiligen Termin erwarteten Einzahlungen und ziehe die bis dahin fälligen Auszahlungen ab. Für einen einzelnen Planabschnitt gilt: \text{Endbestand}=\text{Anfangsbestand}+\text{Einzahlungen}-\text{Auszahlungen}. Die Beträge sind hier in Euro angegeben. Prüfe auch die Termine innerhalb des Abschnitts: Ein positiver Wochenendbestand hilft nicht gegen eine ungedeckte Zahlung am Wochenanfang. Aktualisiere den Plan, wenn sich Beträge oder Termine ändern.
Wähle eine Maßnahme, die zur Ursache und zum Termin der Lücke passt. Zügige Rechnungsstellung und für künftige Geschäfte vereinbarte kürzere Zahlungsfristen können Kundenzahlungen früher verfügbar machen. Mit einem Lieferanten kann der Betrieb eine spätere Zahlung vereinbaren. Das schafft Zeit, beseitigt aber die Schuld nicht. Eine Rechnung eigenmächtig später zu bezahlen ist keine vereinbarte Fristverlängerung. Aufschiebbare Ausgaben lassen sich nach Prüfung verschieben. Weniger unnötige Vorratskäufe binden künftig weniger Geld im Lager.
Ein Kredit ist geliehenes Geld, das zurückgezahlt werden muss. Eine rechtzeitig zugesagte und verfügbare Kreditlinie, also ein vereinbarter Rahmen für die Kreditaufnahme, kann eine vorübergehende Lücke überbrücken. Prüfe die Rückzahlung und die Kosten, etwa Zinsen. Eine noch offene Kreditanfrage ist kein verfügbarer Geldbetrag.
Beim Factoring verkauft ein Betrieb Forderungen an einen spezialisierten Anbieter, den Factor. Bei einer vereinbarten Vorfinanzierung erhält er Geld vor der Kundenzahlung. Dabei fallen je nach Vertrag Gebühren und Zinsen an; auch ein vorläufiger Einbehalt eines Teils des Betrags ist möglich. Prüfe daher, wie viel Geld bis zum benötigten Termin tatsächlich verfügbar wird. Wer das Risiko einer ausbleibenden Kundenzahlung trägt, hängt von der vereinbarten Form ab. Factoring, Kredit und Fristverlängerung ersetzen nicht die Prüfung, ob die laufenden Geschäfte auf Dauer genügend Geld einbringen.
Beispiel: Eine Reparaturwerkstatt plant die nächste Woche
- 1Die Werkstatt erwartet am Dienstag eine ungedeckte Zahlung. Die Zahlung eines zuverlässigen Kunden ist für Donnerstag angekündigt.
- 2Ein bereits zugesagter Kreditbetrag ist ab Montag verfügbar. Er kann die zeitliche Lücke überbrücken, wenn Betrag und Rückzahlung passen.
- 3Eine zusätzliche Lagerbestellung ist verschiebbar. Ihr Aufschub kann die geplanten Auszahlungen senken; eine bloß offene Kreditanfrage wäre dagegen noch kein gesicherter Geldzufluss.
Merke: Begründe deine Wahl mit Zeitpunkt, Betrag und Folgen: Wann kommt das Geld, reicht es für die Lücke und welche Kosten oder späteren Zahlungen entstehen?
Teste dich
Alles auf einen Blick
Liquidität
Liquidität betrifft die rechtzeitige und vollständige Zahlung fälliger Schulden.
Gewinn vergleicht Erträge und Aufwendungen; Cashflow betrachtet tatsächliche Zahlungen eines Zeitraums.
Die drei Grade beziehen zunehmend weitere Vermögenswerte auf dieselben kurzfristigen Verbindlichkeiten.
Forderungen und Vorräte sind nicht mit sofort verfügbarem Geld gleichzusetzen.
Prüfe jede Maßnahme nach Zeitpunkt, verfügbarem Betrag, Kosten und späteren Verpflichtungen.
Drei Liquiditätsgrade eines Modellbauladens berechnen
- 1Am Stichtag sind 5.400 € flüssige Mittel, 8.100 € kurzfristige Forderungen, 13.500 € Vorräte und 27.000 € kurzfristige Verbindlichkeiten gegeben. Andere Posten gibt es nicht.
- 2Für den ersten Grad nutzt du die flüssigen Mittel: L_1=\frac{5.400}{27.000}\cdot100\,\%=20\,\%.
- 3Für den zweiten Grad addierst du die kurzfristigen Forderungen: L_2=\frac{5.400+8.100}{27.000}\cdot100\,\%=50\,\%.
- 4Das Umlaufvermögen beträgt 5.400\,€+8.100\,€+13.500\,€=27.000\,€. Damit ist L_3=\frac{27.000}{27.000}\cdot100\,\%=100\,\%.
- 5Der dritte Grad zeigt rechnerische Deckung durch das gesamte Umlaufvermögen. Für die Zahlungstermine musst du zusätzlich prüfen, wann Forderungen und Vorräte tatsächlich Geld einbringen.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt rechnerische Deckung mit rechtzeitig verfügbarem Geld. Richtig: Morgen sind 900 € verfügbar; für die fälligen 3.000 € fehlen 2.100 €. Der zweite Liquiditätsgrad ändert den Zahlungstermin der Forderung nicht.
Lückentext
Ob eine heute fällige Rechnung pünktlich bezahlt werden kann, ist eine Frage der . Bei der Liquidität zweiten Grades werden neben flüssigen Mitteln und kurzfristigen Wertpapieren auch kurzfristige berücksichtigt. Ein Liquiditätsplan erfasst erwartete zu ihren Zahlungsterminen, weil er die Verfügbarkeit von Geld prüfen soll.