

Eigenkapital: Definition, Bilanz und Kennzahlen
Du unterscheidest Eigenkapital von Schulden und verfügbarem Geld, liest die Bilanz und berechnest wichtige Kennzahlen.
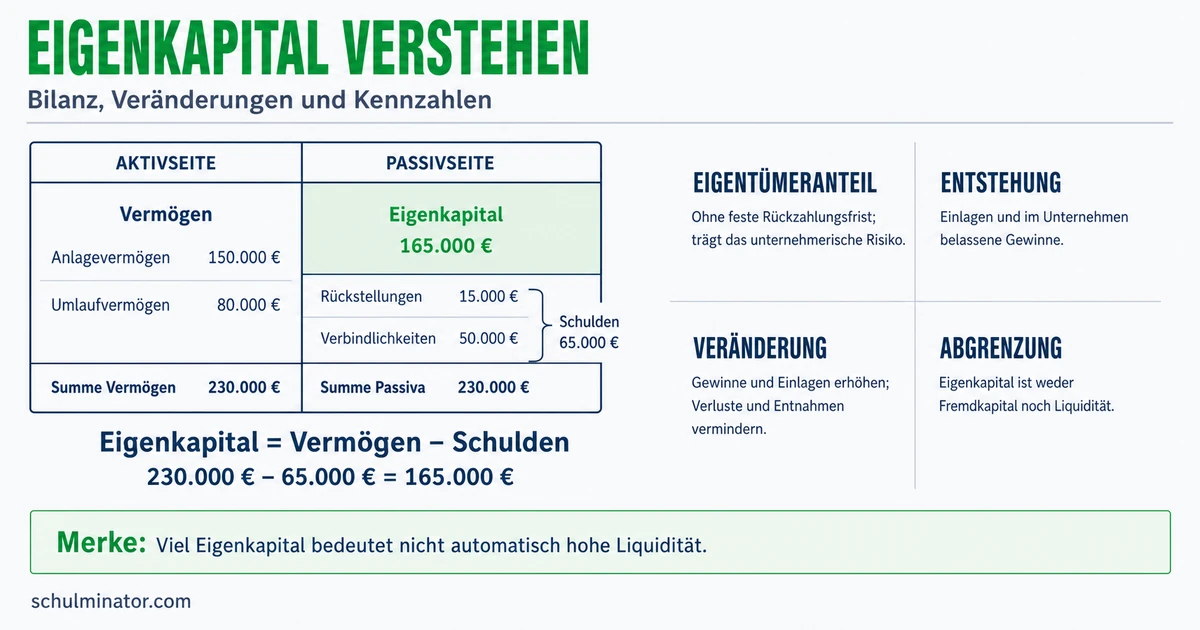
Kurz gesagt
Eigenkapital ist rechnerisch das Vermögen eines Unternehmens abzüglich seiner Schulden. In der Bilanz umfasst es unter anderem Einlagen und einbehaltene Gewinne; Kennzahlen zeigen seinen Anteil und seine Verzinsung.
Ein Betrieb kann eine teure Maschine besitzen und trotzdem zu wenig Geld für die nächste Rechnung haben. Deshalb musst du Eigenkapital, Schulden und verfügbares Geld unterscheiden. Du lernst diese Unterschiede und rechnest mit vereinfachten, erfundenen Unternehmensfällen.
Deine Lernziele
Zum Vermögen eines Betriebs gehören zum Beispiel Maschinen, Waren und Bankguthaben. Schulden sind Verpflichtungen gegenüber anderen, etwa gegenüber einer Bank. Das Eigenkapital ist die rechnerische Differenz zwischen Vermögen und Schulden. Es beschreibt den verbleibenden Anteil der Eigentümer an der Finanzierung des Betriebs. Es ist kein bestimmter Geldbestand.
Fremdkapital bezeichnet die Schulden des Unternehmens. Ein Bankkredit gehört dazu: Der Betrieb muss ihn nach dem Vertrag zurückzahlen. Eigenkapital unterliegt dagegen keiner solchen Rückzahlungsverpflichtung. Es entsteht zum Beispiel, wenn Eigentümer Geld oder Gegenstände einbringen oder Gewinne im Betrieb bleiben. Verluste können das Eigenkapital verringern.
Liquidität bedeutet Zahlungsfähigkeit: Kann der Betrieb seine fälligen Rechnungen rechtzeitig bezahlen? Dafür benötigt er verfügbare Zahlungsmittel, etwa Bargeld oder Bankguthaben. Auch rechtzeitig nutzbare weitere Finanzierungsmöglichkeiten können helfen. Eine Maschine ist Vermögen, aber nicht selbst ein Zahlungsmittel. Eigenkapital kann rechnerisch in Maschinen oder Waren gebunden sein. Seine Höhe beweist deshalb nicht, dass Geld für eine bestimmte Rechnung verfügbar ist.
Eigenkapital
Eigenkapital ist der rechnerische Rest, wenn du vom Vermögen die Schulden abziehst. Du darfst diesen Rest nicht mit dem Kontoguthaben gleichsetzen.
Beispiel: Eine erfundene Fahrradwerkstatt
- 1Die Werkstatt hat Vermögen von 64.000 Euro und Schulden von 24.000 Euro. Zum Vermögen gehören 1.200 Euro auf ihrem Bankkonto.
- 2Ihr Eigenkapital beträgt 64.000\,\text{Euro}-24.000\,\text{Euro}=40.000\,\text{Euro}.
- 3Morgen sind 2.000 Euro zu zahlen. Bis dahin gibt es kein weiteres verfügbares Geld und keine nutzbare Kreditmöglichkeit.
- 4Trotz des positiven Eigenkapitals fehlen für diese Zahlung 800 Euro.
Merke: Eigenkapital beantwortet eine Frage zur Finanzierung. Liquidität beantwortet die Frage, ob fällige Zahlungen rechtzeitig möglich sind.
Teste dich
Eine Bilanz stellt Vermögen und Finanzierung eines Unternehmens zu einem bestimmten Datum gegenüber. Links steht die Aktivseite mit dem Vermögen. Rechts steht die Passivseite mit der Finanzierung, darunter Eigenkapital und Schulden. Bilanziell bedeutet: Du verwendest die in der Bilanz angesetzten Werte. Diese müssen nicht dem Preis entsprechen, den ein Verkauf gerade erbringen würde.
Für unsere vereinfachten Bilanzen gilt: \text{Eigenkapital}=\text{Vermögen}-\text{Schulden}. Du ziehst die gesamten Schulden vom gesamten Vermögen ab. Beispiel: Bei 95.000 Euro Vermögen und 38.000 Euro Schulden bleiben 57.000 Euro Eigenkapital. Übersteigen die Schulden das Vermögen, ist diese rechnerische Differenz negativ.
Das Handelsgesetzbuch, kurz HGB, enthält Regeln für die Bilanz. Für Kapitalgesellschaften nennt § 266 fünf Hauptposten des Eigenkapitals; die Tabelle erklärt sie vereinfacht. Kapitalgesellschaften sind rechtlich eigenständige Unternehmen, etwa eine Gesellschaft mit beschränkter Haftung, kurz GmbH. Kleine Kapitalgesellschaften dürfen ihre Bilanz je nach Größenklasse verkürzt darstellen. Die Gliederung hier folgt dem Gesetzesstand beim Abruf am 1. November 2026.
Das gezeichnete Kapital ist der festgelegte Nennbetrag der Kapitalanteile; der Nennbetrag ist ihr festgesetzter Geldbetrag. In unseren Beispielen ist er vollständig eingezahlt. Rücklagen sind weitere Teile des Eigenkapitals. Sie sind kein Nachweis für ein gesondertes Geldpolster auf dem Konto. Gewinn- oder Verlustvortrag bezeichnet ein noch weitergeführtes Ergebnis aus früheren Jahren. Der Jahresüberschuss ist der Gewinn des betrachteten Jahres nach Steuern; der Jahresfehlbetrag ist dessen Verlust. Bei der Addition der Posten ziehst du Verlustvorträge und Jahresfehlbeträge ab.
| Eigenkapitalposten | Vereinfachte Bedeutung |
|---|---|
| Gezeichnetes Kapital | Festgelegter Nennbetrag der Kapitalanteile; hier vollständig eingezahlt. |
| Kapitalrücklage | Zum Beispiel zusätzliche Zahlungen der Eigentümer außerhalb des gezeichneten Kapitals. |
| Gewinnrücklagen | Aus Gewinnen gebildete Beträge, die im Unternehmen bleiben. |
| Gewinnvortrag oder Verlustvortrag | Weitergeführter Gewinn oder Verlust aus früheren Jahren. |
| Jahresüberschuss oder Jahresfehlbetrag | Gewinn oder Verlust des betrachteten Jahres. |
Beispiel: Die Eigenkapitalposten eines erfundenen Verlags
- 1Der Verlag weist 40.000 Euro gezeichnetes Kapital, 6.000 Euro Kapitalrücklage und 9.000 Euro Gewinnrücklagen aus.
- 2Hinzu kommen 2.000 Euro Gewinnvortrag. Das betrachtete Jahr endet mit einem Jahresfehlbetrag von 4.000 Euro.
- 3Das Eigenkapital beträgt (40.000+6.000+9.000+2.000-4.000)\,\text{Euro}=53.000\,\text{Euro}.
- 4Der Verlust wird abgezogen. Die Rücklagen werden als Eigenkapitalposten mitgerechnet.
Teste dich
Eine Kennzahl fasst wirtschaftliche Angaben in einer Zahl zusammen. Die folgenden Verhältnisse geben wir in Prozent an. Dabei teilen wir zwei Geldbeträge und multiplizieren das Ergebnis mit 100 Prozent. Alle Geldbeträge einer Rechnung müssen dieselbe Einheit haben; jeder Nenner muss positiv sein.
Die Eigenkapitalquote zeigt den Anteil des Eigenkapitals am Gesamtkapital. In unseren vereinfachten Fällen ist das Gesamtkapital die Summe aus Eigenkapital und Fremdkapital. Es entspricht der Bilanzsumme, also der Summe einer Bilanzseite. \text{Eigenkapitalquote}=\frac{\text{Eigenkapital}}{\text{Gesamtkapital}}\cdot100\,\%. Eine Quote von 40 Prozent bedeutet: Von je 100 Euro Gesamtkapital entfallen 40 Euro auf Eigenkapital. Die Quote sagt nicht, wie viel Geld auf dem Konto liegt.
Die Eigenkapitalrendite setzt den Jahresüberschuss, also den Jahresgewinn nach Steuern, ins Verhältnis zum eingesetzten Eigenkapital. Wir verwenden hier das Eigenkapital zu Jahresbeginn. \text{Eigenkapitalrendite}=\frac{\text{Jahresüberschuss}}{\text{Eigenkapital zu Jahresbeginn}}\cdot100\,\%. Eine Rendite von 8 Prozent bedeutet rechnerisch 8 Euro Jahresgewinn je 100 Euro Eigenkapital zu Jahresbeginn. Sie bedeutet nicht, dass der Eigentümer diesen Betrag ausgezahlt bekommt. Für Vergleiche müssen Zeitraum und Berechnungsweise zusammenpassen.
Zum Anlagevermögen gehören Gegenstände, die dem Betrieb länger dienen, etwa Maschinen und Gebäude. Der Anlagendeckungsgrad I vergleicht das Eigenkapital mit diesem Anlagevermögen. Die römische Zahl I bedeutet eins. \text{Anlagendeckungsgrad I}=\frac{\text{Eigenkapital}}{\text{Anlagevermögen}}\cdot100\,\%. Bei 100 Prozent entspricht das Eigenkapital dem Anlagevermögen. Bei einem geringeren Wert reicht Eigenkapital rechnerisch nicht zur vollständigen Deckung des Anlagevermögens.
Der Anlagendeckungsgrad II berücksichtigt zusätzlich langfristiges Fremdkapital. Die römische Zahl II bedeutet zwei. Langfristiges Fremdkapital sind Schulden, deren Rückzahlung noch für längere Zeit aussteht. In den Fällen hier sind sie erst nach mehr als fünf Jahren fällig. \text{Anlagendeckungsgrad II}=\frac{\text{Eigenkapital}+\text{langfristiges Fremdkapital}}{\text{Anlagevermögen}}\cdot100\,\%. Ein Wert von mindestens 100 Prozent bedeutet: Das langfristig verfügbare Kapital deckt das Anlagevermögen rechnerisch vollständig. Es muss dafür kein kurzfristig zurückzuzahlender Betrag eingesetzt werden.
Deute die Werte vorsichtig. Die Anlagendeckung beschreibt die Finanzierung des Anlagevermögens, keine Zuordnung einzelner Geldscheine zu einzelnen Maschinen. Sie garantiert keine Zahlung zu einem bestimmten Termin. Kennzahlen müssen zu vergleichbaren Unternehmen und deren Wirtschaftszweig passen. Eine einzelne hohe Zahl beweist weder eine gute Entwicklung im nächsten Jahr noch ausreichende Liquidität.
Beispiel: Kennzahlen einer erfundenen Bootswerkstatt
- 1Alle folgenden Geldbeträge sind Eurobeträge. Am Jahresende betragen Eigenkapital 36.000, Gesamtkapital 120.000, Anlagevermögen 60.000 und langfristiges Fremdkapital 42.000 Euro.
- 2Zu Jahresbeginn betrug das Eigenkapital 30.000 Euro. Der Jahresüberschuss beträgt 3.000 Euro.
- 3Eigenkapitalquote: \frac{36.000}{120.000}\cdot100\,\%=30\,\%.
- 4Eigenkapitalrendite: \frac{3.000}{30.000}\cdot100\,\%=10\,\%.
- 5Anlagendeckungsgrad I: \frac{36.000}{60.000}\cdot100\,\%=60\,\%.
- 6Anlagendeckungsgrad II: \frac{36.000+42.000}{60.000}\cdot100\,\%=130\,\%.
- 7Das Eigenkapital allein deckt rechnerisch 60 Prozent des Anlagevermögens. Zusammen mit langfristigem Fremdkapital reicht es zur vollständigen Deckung. Der Kontostand bleibt unbekannt.
Merke: Prüfe vor jeder Rechnung, welche Beträge und welches Datum die Formel verlangt. Die Eigenkapitalrendite verwendet hier den Jahresanfang; die übrigen Kennzahlen verwenden Werte desselben Bilanzdatums.
Teste dich
Alles auf einen Blick
Eigenkapital
Eigenkapital ist eine rechnerische Größe der Finanzierung; Liquidität ist die Fähigkeit zu rechtzeitigen Zahlungen.
Das Eigenkapital ergibt sich aus dem bilanziell angesetzten Vermögen abzüglich der Schulden.
Zum Eigenkapital einer Kapitalgesellschaft gehören unter anderem gezeichnetes Kapital und Rücklagen; Verluste mindern es.
Sie zeigt den Eigenkapitalanteil am Gesamtkapital und keinen Kontostand.
Hier wird der Jahresüberschuss mit dem Eigenkapital zu Jahresbeginn verglichen.
Grad II berücksichtigt zusätzlich langfristiges Fremdkapital. Vollständige rechnerische Deckung garantiert keine sofortige Zahlungsfähigkeit.
Einen erfundenen Druckbetrieb Schritt für Schritt untersuchen
- 1Am Jahresende weist der Druckbetrieb 240.000 Euro Vermögen und 144.000 Euro Schulden aus. Zum Vermögen gehören Anlagen von 120.000 Euro; zu den Schulden gehören langfristige Beträge von 60.000 Euro.
- 2Zu Jahresbeginn betrug das Eigenkapital 80.000 Euro. Der Jahresüberschuss beträgt 12.000 Euro. In den folgenden Brüchen stehen alle Geldbeträge in Euro.
- 3Zuerst berechnest du das Eigenkapital am Jahresende: 240.000\,\text{Euro}-144.000\,\text{Euro}=96.000\,\text{Euro}.
- 4Das Gesamtkapital ist 96.000\,\text{Euro}+144.000\,\text{Euro}=240.000\,\text{Euro}. Die Eigenkapitalquote beträgt \frac{96.000}{240.000}\cdot100\,\%=40\,\%.
- 5Für die Eigenkapitalrendite nimmst du den Anfangswert: \frac{12.000}{80.000}\cdot100\,\%=15\,\%.
- 6Anlagendeckungsgrad I: \frac{96.000}{120.000}\cdot100\,\%=80\,\%.
- 7Anlagendeckungsgrad II: \frac{96.000+60.000}{120.000}\cdot100\,\%=130\,\%.
- 8Das langfristige Kapital reicht rechnerisch für das Anlagevermögen. Ob der Betrieb morgen eine Rechnung bezahlen kann, lässt sich ohne Angaben zu verfügbaren Zahlungsmitteln und fälligen Zahlungen nicht entscheiden.
Fehler finden
Fehler in Zeile 3Die dritte Aussage verwechselt Eigenkapital mit verfügbaren Zahlungsmitteln. Richtig: Sofort als Zahlungsmittel verfügbar sind 1.500 Euro. Die 54.000 Euro Eigenkapital ergeben sich aus Vermögen abzüglich Schulden.
Lückentext
Eine Werkstatt muss einen Bankkredit nach Vertrag zurückzahlen. Dieser Kredit zählt zum . Ein Laden besitzt Vermögen von 70.000 Euro und hat Schulden von 28.000 Euro. Sein rechnerisches Eigenkapital beträgt . Eine Firma hat 20.000 Euro Eigenkapital bei 80.000 Euro Gesamtkapital. Ihre Eigenkapitalquote beträgt .