

Sozialversicherung: fünf Säulen einfach erklärt
Du lernst die fünf Versicherungszweige kennen, unterscheidest ihre Grundprinzipien und rechnest einen vereinfachten Beitrag aus.
Kurz gesagt
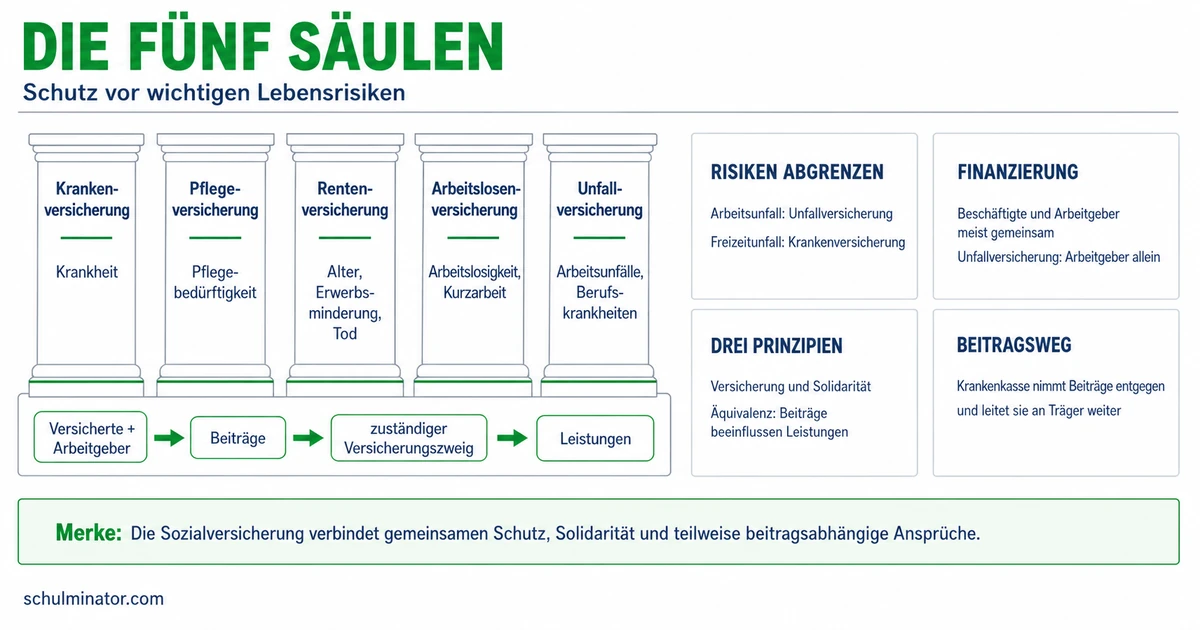
Die Sozialversicherung in Deutschland hat fünf Zweige: Kranken-, Pflege-, Renten-, Arbeitslosen- und Unfallversicherung. Sie sichern unterschiedliche Lebensrisiken ab. Beiträge finanzieren Leistungen nach den Regeln des jeweiligen Zweigs.
Wer krank wird oder seinen Arbeitsplatz verliert, kann Unterstützung brauchen. Die Sozialversicherung verteilt solche finanziellen Belastungen auf viele Menschen. Du untersuchst, welcher Zweig wofür zuständig ist und wie das Geld für seine Leistungen zusammenkommt.
Deine Lernziele
Die Sozialversicherung ist ein gesetzlich geregeltes Versicherungssystem. Ihre fünf Zweige heißen auch fünf Säulen. Ein Risiko ist hier ein Lebensereignis, das Kosten verursachen oder Einkommen wegfallen lassen kann. Jeder Zweig sichert bestimmte Risiken ab.
Die gesetzliche Krankenversicherung unterstützt zum Beispiel durch notwendige ärztliche Behandlung. Die Pflegeversicherung hilft dagegen, wenn jemand auf Dauer Unterstützung im Alltag braucht, etwa beim Waschen oder Anziehen. Krankheit und Pflegebedürftigkeit sind also unterschiedliche Risiken; sie können aber zusammen auftreten. Die Pflegeversicherung deckt häufig nicht sämtliche Pflegekosten.
Die Rentenversicherung sichert unter anderem das Alter ab. Zur gesetzlichen Unfallversicherung gehören Arbeitsunfälle und Berufskrankheiten, also bestimmte durch die Arbeit verursachte Krankheiten. Sie soll solche Schäden auch verhindern. Die Arbeitslosenversicherung kann bei Arbeitslosigkeit Geldleistungen ermöglichen. Ob jemand eine bestimmte Leistung erhält, hängt von den jeweiligen Voraussetzungen ab.
| Versicherungszweig | Risiko | Beispiel einer Leistung |
|---|---|---|
| Gesetzliche Krankenversicherung | Krankheit | Notwendige ärztliche Behandlung |
| Soziale Pflegeversicherung | Dauerhafter Hilfebedarf im Alltag | Unterstützung bei der Pflege |
| Gesetzliche Rentenversicherung | Unter anderem Alter | Altersrente |
| Arbeitslosenversicherung | Arbeitslosigkeit | Arbeitslosengeld bei erfüllten Voraussetzungen |
| Gesetzliche Unfallversicherung | Arbeitsunfall oder Berufskrankheit | Wiederherstellung der Gesundheit |
Versicherungsleistung
Eine Versicherungsleistung ist die Unterstützung durch eine Versicherung. Das kann zum Beispiel eine Behandlung oder eine Geldzahlung sein.
Teste dich
Ein Beitrag ist eine Zahlung zur Finanzierung der Versicherung. Arbeitnehmer erhalten Lohn von ihrem Arbeitgeber. Bei ihnen werden viele Sozialversicherungsbeiträge anhand des Bruttolohns berechnet. Das ist der Lohn vor Abzügen. Ein Beitragssatz gibt an, welcher Prozentsatz des maßgeblichen Einkommens zu zahlen ist. Ein Prozent bedeutet ein Hundertstel.
Arbeitnehmer und Arbeitgeber tragen Beiträge grundsätzlich gemeinsam, häufig je zur Hälfte. Es gibt Ausnahmen und besondere Regeln. Bei der gesetzlichen Unfallversicherung zahlt für Arbeitnehmer der Arbeitgeber die Beiträge. Einige Versicherungszweige erhalten zusätzlich Geld aus Steuern.
Mit Beiträgen wird gemeinsamer Versicherungsschutz finanziert. Sie sind keine Einzahlungen auf ein persönliches Sparkonto, von dem später die eigenen Rechnungen bezahlt werden. Welche Leistung möglich ist, hängt vom Versicherungsfall und den Regeln des Zweigs ab. Die Leistungen steigen nicht in jedem Zweig im gleichen Verhältnis zum eigenen Beitrag.
Ein Beispiel sind die Voraussetzungen für Arbeitslosengeld. Nach den Angaben der Bundesagentur für Arbeit, der zuständigen öffentlichen Stelle, gilt grundsätzlich: Vor Arbeitslosigkeit und Arbeitslosmeldung sind mindestens zwölf Versicherungsmonate innerhalb der letzten 30 Monate nötig. Hinzu kommen die Arbeitslosmeldung, die Suche nach versicherungspflichtiger Arbeit und die Möglichkeit, mindestens 15 Stunden pro Woche zu arbeiten. Das ist ein vereinfachter Überblick mit Stand November 2026; es gibt Sonderregeln. Ein einzelner gezahlter Beitrag begründet deshalb noch keinen Anspruch auf Arbeitslosengeld.
Beispiel: Beitrag und Leistung sind verschiedene Größen
- 1Ein Arbeitnehmer zahlt Beiträge zur gesetzlichen Krankenversicherung.
- 2Später braucht er eine medizinisch notwendige Behandlung.
- 3Sein Anspruch richtet sich nach den Leistungsregeln der Versicherung, nicht nach einem persönlichen angesparten Guthaben.
Merke: Beitrag bedeutet Finanzierung. Leistung bedeutet Unterstützung beim versicherten Risiko nach den geltenden Voraussetzungen.
Teste dich
Das Versicherungsprinzip beschreibt den gemeinsamen Schutz: Viele Menschen zahlen Beiträge. Tritt ein versichertes Risiko ein, können daraus nach den Versicherungsregeln Leistungen bezahlt werden. Nicht jeder bekommt dabei denselben Betrag zurück.
Das Solidarprinzip beschreibt den gegenseitigen Ausgleich. In der gesetzlichen Krankenversicherung richten sich Beiträge nach der finanziellen Leistungsfähigkeit, insbesondere dem beitragspflichtigen Einkommen. Das ist der Einkommensteil, der für Beiträge berücksichtigt wird. Medizinisch notwendige Leistungen richten sich nach dem Bedarf und den Leistungsregeln, nicht nach der Höhe des persönlichen Beitrags. Gesunde tragen so die Versorgung Kranker mit. Wer mehr einzahlt, kauft damit keinen höheren Anspruch auf notwendige Behandlung.
Das Äquivalenzprinzip beschreibt einen Zusammenhang zwischen Beitrag und Leistung. Äquivalenz bedeutet hier Entsprechung. In der gesetzlichen Rentenversicherung hängt die Altersrente vor allem davon ab, wie lange und in welcher Höhe jemand Beiträge gezahlt hat. Höhere Beiträge über längere Zeit führen in der Regel zu einer höheren Rente. Es gibt zugleich Ausgleichsregeln, etwa die Anerkennung von Kindererziehungszeiten.
Bei der privaten Krankenversicherung wird der Begriff anders angewendet: Dort hängt der Beitrag vom persönlichen Risiko und vom gewählten Leistungsumfang ab. Die drei Prinzipien schließen sich also nicht gegenseitig aus. Die gesetzliche Rentenversicherung verbindet zum Beispiel gemeinsamen Versicherungsschutz, einen Zusammenhang zwischen Beiträgen und Rente sowie sozialen Ausgleich.
| Prinzip | Leitfrage | Kernidee |
|---|---|---|
| Versicherungsprinzip | Wie wird ein Risiko gemeinsam abgesichert? | Viele finanzieren Schutz für den Versicherungsfall. |
| Solidarprinzip | Wie helfen die Mitglieder einander? | Zum Beispiel tragen Gesunde die Versorgung Kranker mit. |
| Äquivalenzprinzip | Wie hängen Beitrag und Leistung zusammen? | Bei der Altersrente zählen vor allem Dauer und Höhe der Beiträge. |
Beispiel: Gesund sein und trotzdem mitzahlen
- 1Lukas ist gesetzlich krankenversichert und braucht gerade keine Behandlung.
- 2Er zahlt weiterhin seinen einkommensabhängigen Beitrag.
- 3Damit trägt er die medizinische Versorgung anderer Versicherter mit. Das veranschaulicht das Solidarprinzip.
Teste dich
Für eine vereinfachte Rechnung multiplizierst du das berücksichtigte Einkommen mit dem Beitragssatz und teilst durch 100. Das ergibt den Gesamtbeitrag. Gilt eine hälftige Aufteilung, zahlst du als Arbeitnehmer die Hälfte dieses Betrags. Die andere Hälfte zahlt der Arbeitgeber.
In echten Versicherungen wird Einkommen nur bis zu einer bestimmten Beitragsbemessungsgrenze berücksichtigt. Das ist die Obergrenze des Einkommens, auf das Beiträge für den jeweiligen Zweig berechnet werden. Die folgenden Rechenfälle sind erfundene Modelle für einen einzelnen Versicherungszweig. Die Einkommen liegen darin unter der angenommenen Grenze; die gewählten Sätze sind keine aktuellen gesetzlichen Beitragssätze.
Für die gesetzliche Rentenversicherung ist das Umlageverfahren wichtig: Laufende Beiträge finanzieren vor allem die laufenden Renten. Hinzu kommen staatliche Zuschüsse. Es wird also nicht für jeden Arbeitnehmer ein persönliches Geldguthaben für seine spätere Rente angespart. Die Veränderung der Altersstruktur heißt demografischer Wandel. Müssen im Verhältnis weniger Beitragszahler mehr Rentner finanzieren, entsteht bei sonst gleichen Bedingungen zusätzlicher Finanzierungsdruck. Die Zahl und die Löhne der Arbeitnehmer beeinflussen dabei die Einnahmen.
Eine mögliche Reaktion sind höhere Beiträge: Sie bringen bei sonst gleichen Bedingungen mehr Einnahmen, belasten aber Arbeitnehmer und Arbeitgeber. Mehr Geld aus Steuern entlastet die Beitragsfinanzierung, beansprucht jedoch den Staatshaushalt, also das Geld des Staates. Werden Rentenausgaben begrenzt, trifft das die Rentner. Ein Zuschuss verändert für sich genommen weder die Zahl der Beitragszahler noch die Zahl der Rentner. Um einen Vorschlag zu beurteilen, prüfst du deshalb: Wer trägt die Kosten, und welche Folgen hat das?
Beispiel: Erfundenes Modell mit hälftiger Aufteilung
- 1Ein Arbeitnehmer verdient monatlich 2.500 Euro brutto. Für einen einzelnen Zweig nehmen wir einen erfundenen Gesamtbeitragssatz von 12 Prozent an.
- 2Ein Prozent von 2.500 Euro sind 25 Euro. Zwölf Prozent sind zwölfmal 25 Euro, also 300 Euro Gesamtbeitrag.
- 3Bei hälftiger Aufteilung zahlt der Arbeitnehmer 150 Euro und der Arbeitgeber ebenfalls 150 Euro im Monat.
Merke: Prüfe bei jeder Beitragsrechnung, ob nach dem Gesamtbeitrag oder dem Arbeitnehmeranteil gefragt wird. Ein Finanzierungsproblem braucht zusätzlich eine Prüfung der Folgen für die betroffenen Gruppen.
Teste dich
Alles auf einen Blick
Sozialversicherung
Kranken-, Pflege-, Renten-, Arbeitslosen- und Unfallversicherung sichern unterschiedliche Risiken ab.
Beiträge tragen den größten Teil der Sozialversicherung; teilweise kommen Steuermittel hinzu.
Versicherung schafft gemeinsamen Schutz, Solidarität gegenseitigen Ausgleich und Äquivalenz einen Zusammenhang zwischen Beitrag und Leistung.
Gesamtbeitrag und Arbeitnehmeranteil sind bei hälftiger Aufteilung unterschiedliche Beträge.
Mehr Rentner im Verhältnis zu Beitragszahlern können das Umlageverfahren belasten; mögliche Reaktionen verteilen Kosten unterschiedlich.
Einen Arbeitnehmeranteil im erfundenen Modell berechnen
- 1Gesucht ist der monatliche Arbeitnehmeranteil für einen einzelnen Versicherungszweig. Das berücksichtigte Bruttoeinkommen beträgt 2.800 Euro; der erfundene Gesamtbeitragssatz beträgt 15 Prozent.
- 2Ein Prozent von 2.800 Euro sind 28 Euro. Fünfzehnmal 28 Euro ergeben 420 Euro Gesamtbeitrag.
- 3Das Modell sieht eine hälftige Aufteilung vor: 420 Euro geteilt durch zwei ergeben 210 Euro.
- 4Der Arbeitnehmer zahlt monatlich 210 Euro, der Arbeitgeber ebenfalls 210 Euro. Zusammen sind das 420 Euro. Der Satz dient der Übung und ist kein aktueller gesetzlicher Beitragssatz.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt Gesamtbeitrag und Arbeitnehmeranteil. Richtig: Der Arbeitnehmer zahlt die Hälfte von 180 Euro, also monatlich 90 Euro.
Lückentext
Bei dauerhaftem Hilfebedarf beim Waschen und Anziehen unterstützt die . In der gesetzlichen Krankenversicherung richtet sich der einkommensabhängige Beitrag nach dem berücksichtigten . Im Umlageverfahren werden laufende Renten vor allem aus bezahlt.