

Steuern einfach erklärt: Arten, Zweck und Wirkung
Du unterscheidest Steuern, Gebühren und Beiträge, erklärst wichtige Steuerarten und erkennst, welche Ziele der Staat mit Steuern verfolgt.
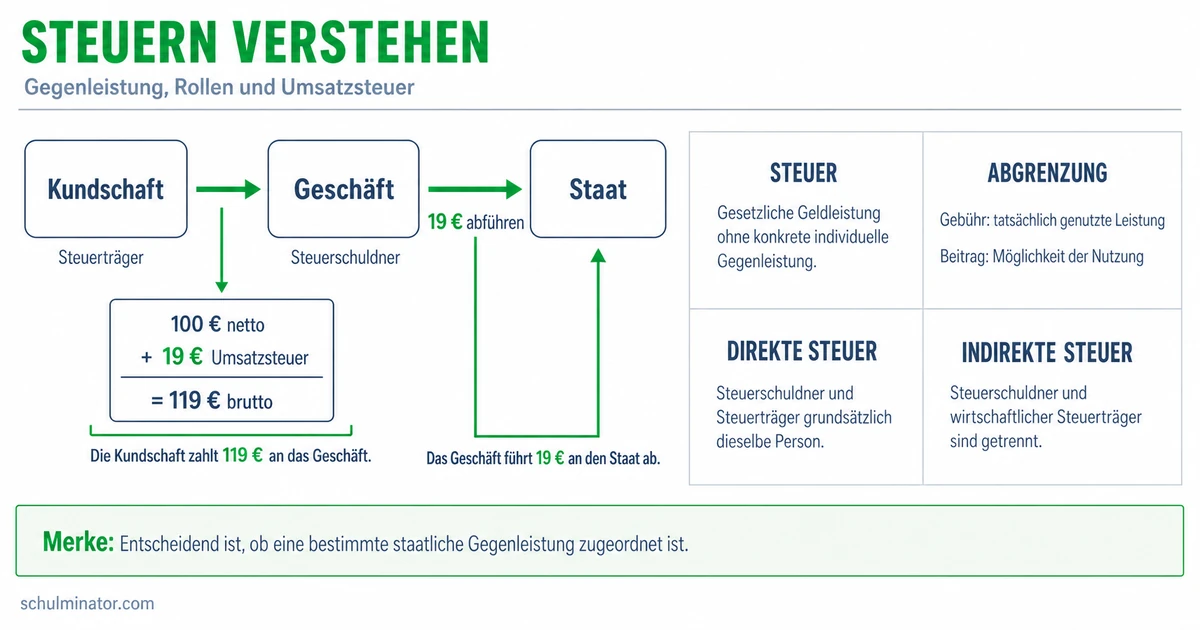
Kurz gesagt
Steuern sind gesetzlich geregelte Geldzahlungen ohne Anspruch auf eine bestimmte Gegenleistung. Sie finanzieren staatliche Aufgaben und können Verhalten beeinflussen oder Unterschiede zwischen hohen und niedrigen Einkommen verringern.
Auf einer Rechnung steht Mehrwertsteuer, auf einer Lohnabrechnung Lohnsteuer. Für eine Leistung einer Behörde kann dagegen eine Gebühr anfallen. Du lernst, warum diese Zahlungen unterschiedlich heißen und wer eine Steuer schuldet oder wirtschaftlich trägt.
Deine Lernziele
Abgaben ist der Oberbegriff für Geldzahlungen, die der Staat nach gesetzlichen Regeln verlangt. Dazu gehören Steuern, Gebühren und Beiträge. Entscheidend für die Unterscheidung ist der Zusammenhang mit einer bestimmten öffentlichen Leistung, also einer Leistung des Staates oder einer Gemeinde.
Eine Steuer ist keine Bezahlung für eine bestimmte einzelne Leistung. Du bekommst durch deine Steuerzahlung zum Beispiel keinen persönlichen Anspruch auf eine bestimmte Straßenreparatur. Steuern helfen, gemeinsame Aufgaben zu finanzieren. Die Zahlungspflicht hängt von gesetzlichen Voraussetzungen ab.
Eine Gebühr fällt für eine konkrete Leistung an, die jemand tatsächlich in Anspruch nimmt, etwa eine Amtshandlung. Ein Beitrag knüpft dagegen an die Möglichkeit an, eine bestimmte öffentliche Leistung zu nutzen. Ob der Zahlungspflichtige diese Möglichkeit tatsächlich nutzt, ist dafür nicht entscheidend. Welche Personen zahlen müssen und welche Ausnahmen gelten, bestimmen die jeweiligen Regeln.
Gegenleistung
Eine bestimmte Leistung, die einer Zahlung zugeordnet ist. Bei einer Steuer gibt es keine solche einzelne Gegenleistung für den Zahler.
| Abgabe | Wofür wird gezahlt? |
|---|---|
| Steuer | Ohne bestimmte einzelne Gegenleistung |
| Gebühr | Für eine tatsächlich beanspruchte konkrete Leistung |
| Beitrag | Für eine angebotene Nutzungsmöglichkeit |
Teste dich
Der Steuerschuldner ist rechtlich verpflichtet, eine bestimmte Steuer zu zahlen. Der Steuerträger ist derjenige, den die Steuer wirtschaftlich belastet: Ihm fehlt das Geld nach der Zahlung. Das Finanzamt ist die Behörde, die sich unter anderem um die Erhebung von Steuern kümmert.
Bei einer direkten Steuer sollen Schuldner und Träger dieselbe Person sein. Die Einkommensteuer gehört dazu. Die Lohnsteuer ist eine Form der Einkommensteuer auf Arbeitslohn. Im gewöhnlichen Lohnsteuerabzug bleibt der Arbeitnehmer Steuerschuldner und trägt die Steuer. Der Arbeitgeber behält das Geld vom Lohn ein und überweist es an das Finanzamt. Die Überweisung allein macht ihn nicht zum Steuerschuldner.
Bei einer indirekten Steuer sind Schuldner und vorgesehener Träger verschieden. Ein Beispiel ist die Umsatzsteuer, die auch Mehrwertsteuer heißt. Beim gewöhnlichen steuerpflichtigen Verkauf an einen privaten Käufer schuldet der Verkäufer die Umsatzsteuer. Sie steckt im Preis, den der Käufer bezahlt. So soll der private Käufer sie wirtschaftlich tragen. Die Weitergabe über den Preis heißt Steuerüberwälzung. Wie weit eine Steuerlast tatsächlich weitergegeben werden kann, hängt auch davon ab, welche Preise sich am Markt durchsetzen lassen. Die Einteilung beschreibt deshalb nicht in jedem Fall die tatsächliche Verteilung der Last.
Beispiel: Ein privater Kauf im Schreibwarenladen
- 1Ein Laden verkauft einem privaten Kunden einen Ordner mit Umsatzsteuer. Es gilt der gewöhnliche Verkaufsfall.
- 2Der Laden schuldet die Umsatzsteuer dem Finanzamt.
- 3Soweit der Laden die Steuer im Preis weitergibt, trägt der Kunde ihre Last.
Merke: Frage getrennt: Wer schuldet die Steuer nach dem Gesetz? Und wen belastet sie wirtschaftlich? Der bloße Überweiser muss nicht der Steuerschuldner sein.
Teste dich
Die Einkommensteuer erfasst Einkommen einer Person, etwa aus Arbeit, selbstständiger Tätigkeit oder Vermietung. Sie wird für ein Kalenderjahr bestimmt. Grundlage ist das zu versteuernde Einkommen. Das ist der Betrag, der nach gesetzlich erlaubten Abzügen für die Berechnung der Steuer übrig bleibt. Er ist deshalb nicht einfach mit dem Lohn vor Abzügen gleichzusetzen.
Im allgemeinen Einkommensteuertarif bleibt ein Grundbetrag steuerfrei: der Grundfreibetrag. Darüber steigt der Steuersatz auf zusätzliche Einkommensteile zunächst an, bis feste Höchstsätze erreicht sind. Das heißt Progression. Ein höherer Satz gilt für den betreffenden Einkommensteil, nicht rückwirkend für das ganze Einkommen. Die Lohnsteuer ist keine zusätzliche Steuer neben der Einkommensteuer auf denselben Arbeitslohn. Sie ist die Form, in der Einkommensteuer vom Arbeitslohn einbehalten und an das Finanzamt abgeführt wird.
Die Umsatzsteuer fällt bei vielen Verkäufen von Waren und Dienstleistungen an. Stand 2026 beträgt der allgemeine Satz in Deutschland 19 Prozent; für bestimmte Umsätze gelten 7 Prozent. Daneben gibt es Sonderregeln und steuerfreie Umsätze. Netto bezeichnet hier den Preis ohne Umsatzsteuer, brutto den Preis einschließlich Umsatzsteuer. Bei 19 Prozent berechnest du den Steuerbetrag vom Nettopreis und addierst ihn anschließend. Du berechnest ihn nicht als 19 Prozent des Bruttopreises.
Ein Unternehmer kann unter gesetzlichen Voraussetzungen die Umsatzsteuer auf Einkäufe für seinen Betrieb abziehen. Diese Steuer heißt Vorsteuer. Im gewöhnlichen Fall braucht er dafür eine ordnungsgemäße Rechnung. Bei vollständiger Berechtigung zum Vorsteuerabzug zieht er die Vorsteuer von seiner Umsatzsteuer aus Verkäufen ab. Er führt dann die Differenz ab. So wird eine bereits auf der vorherigen Handelsstufe erhobene Steuer nicht noch einmal zur zusätzlichen Belastung des Betriebs. Ein privater Käufer kann seine private Einkaufssteuer nicht auf diese Weise abziehen.
Beispiel: Ein Holzbausatz durchläuft den Handel
- 1Gedachtes Beispiel für 2026: Ein Händler kauft einen Holzbausatz für 40 Euro netto plus 7,60 Euro Umsatzsteuer. Er darf diese Vorsteuer vollständig abziehen.
- 2Er verkauft ihn für 70 Euro netto plus 13,30 Euro Umsatzsteuer an einen privaten Kunden. Der Kunde zahlt 83,30 Euro brutto.
- 3Für diese beiden Geschäfte führt der Händler 13,30 Euro abzüglich 7,60 Euro ab, also 5,70 Euro.
- 4Sein hinzugefügter Wert beträgt hier 30 Euro. Die 5,70 Euro entsprechen 19 Prozent davon. Es ist ein vereinfachtes Handelsbeispiel.
Teste dich
Der Fiskalzweck bedeutet: Der Staat nimmt Geld ein, um seine Aufgaben zu finanzieren. Dazu gehört zum Beispiel, Straßen zu erhalten. Steuereinnahmen fließen grundsätzlich in den allgemeinen Staatshaushalt, also den Plan für staatliche Einnahmen und Ausgaben. Sie sind normalerweise nicht für genau eine bestimmte Ausgabe reserviert.
Beim Lenkungszweck soll eine Steuer Verhalten beeinflussen. Die Tabaksteuer kann etwa Tabakwaren verteuern und damit einen Anreiz setzen, weniger davon zu kaufen. Das ist ein Ziel, keine Garantie: Nicht jeder Käufer reagiert gleich auf einen höheren Preis.
Der Umverteilungszweck zielt darauf, Unterschiede zwischen hohen und niedrigen Einkommen zu verringern. Dazu trägt der allgemeine progressive Einkommensteuertarif bei: Bei höherem zu versteuerndem Einkommen steigt auch der Anteil, der als Einkommensteuer abgegeben wird. Das ist mehr als bloß ein höherer Eurobetrag. Staatliche Ausgaben können zusätzlich Menschen mit wenig Einkommen unterstützen. Für die gesamte Verteilungswirkung muss man deshalb auch betrachten, wofür der Staat das Geld ausgibt.
Eine Steuer kann mehrere Zwecke zugleich erfüllen. Die Tabaksteuer bringt Einnahmen und kann den Kauf von Tabak beeinflussen. Die Einkommensteuer bringt Einnahmen und kann zur Umverteilung beitragen. Bei einer Aufgabe erkennst du den gemeinten Zweck daran, welches Ziel das Beispiel betont.
| Zweck | Leitfrage |
|---|---|
| Fiskalzweck | Soll Geld für staatliche Aufgaben eingenommen werden? |
| Lenkungszweck | Soll sich ein bestimmtes Verhalten ändern? |
| Umverteilungszweck | Sollen Einkommensunterschiede verringert werden? |
Merke: Ein beabsichtigter Zweck ist noch kein Nachweis einer tatsächlichen Wirkung. Mehrere Zwecke können zusammen auftreten.
Teste dich
Alles auf einen Blick
Steuern
Steuern haben keine bestimmte einzelne Gegenleistung, Gebühren betreffen tatsächliche Leistungen und Beiträge Nutzungsmöglichkeiten.
Der Steuerschuldner ist rechtlich zur Zahlung verpflichtet; der Steuerträger wird wirtschaftlich belastet.
Lohnsteuer ist eine Erhebungsform der Einkommensteuer. Umsatzsteuer gehört zu den indirekten Steuern.
Ein berechtigter Unternehmer kann abziehbare Umsatzsteuer auf Betriebseinkäufe mit seiner Umsatzsteuer aus Verkäufen verrechnen.
Steuern können öffentliche Aufgaben finanzieren, Verhalten beeinflussen und zur Umverteilung beitragen.
Eine Schreibtischlampe richtig einordnen
- 1Gedachtes Beispiel für 2026: Ein Geschäft verkauft einem privaten Käufer eine Schreibtischlampe für 50 Euro netto. Es gilt der gewöhnliche Verkaufsfall mit 19 Prozent Umsatzsteuer.
- 2Berechne die Steuer vom Nettopreis: 19 Prozent von 50 Euro ergeben 9,50 Euro.
- 3Addiere die Steuer: Der Käufer zahlt 59,50 Euro brutto.
- 4Ordne die Rollen zu: Das Geschäft ist Steuerschuldner. Bei der hier angenommenen vollständigen Weitergabe im Preis ist der Käufer Steuerträger.
- 5Die Umsatzsteuer ist damit eine indirekte Steuer. Wie viel das Geschäft tatsächlich ans Finanzamt abführt, hängt auch von seiner abziehbaren Vorsteuer ab.
Fehler finden
Fehler in Zeile 3Die dritte Aussage verwechselt den überweisenden Arbeitgeber mit dem Steuerschuldner. Richtig: Der Arbeitnehmer bleibt in diesem Fall Schuldner der Lohnsteuer.
Lückentext
Eine Zahlung für eine tatsächlich erbrachte einzelne Amtshandlung heißt . Wer eine Steuer wirtschaftlich trägt, heißt . Soll eine Steuer einen Anreiz zu weniger Verbrauch setzen, steht der im Vordergrund.