

Sparbuch: Funktion, Sicherheit und Kaufkraft
Du lernst, wie ein Sparbuch funktioniert, was seinen Schutz begrenzt und wie Zinsen und steigende Preise dein Sparziel beeinflussen.
Kurz gesagt
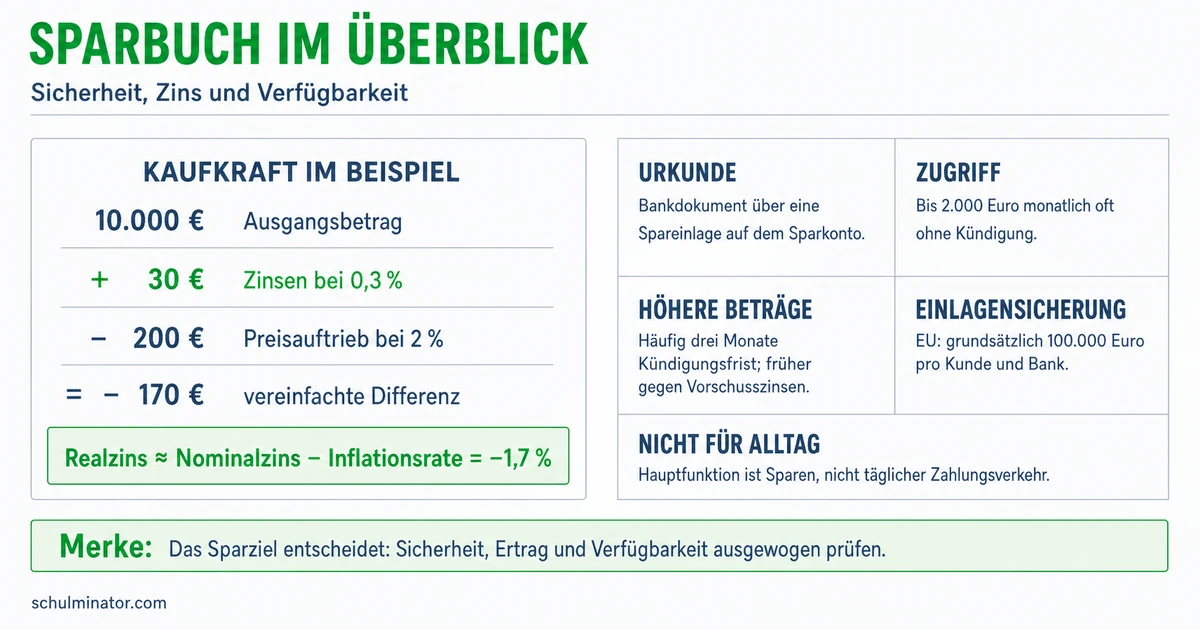
Ein Sparbuch dokumentiert das Geld auf einem Sparkonto und dessen Veränderungen. Das Guthaben ist in Deutschland im gesetzlichen Rahmen geschützt, aber nicht unbedingt sofort verfügbar. Steigen die Preise stärker als dein Guthaben, sinkt dessen Kaufkraft.
Du legst Geld für einen späteren Kauf zurück. Auf einem Sparbuch kann der Eurobetrag durch Zinsen wachsen, während du dafür trotzdem weniger kaufen kannst. Deshalb prüfst du den Schutz des Geldes, den Auszahlungstermin und die Preisentwicklung. Die Zinssätze und Preissteigerungen in den folgenden Rechenfällen sind erfundene Annahmen, keine aktuellen Angebote oder Vorhersagen.
Deine Lernziele
Ein Sparkonto ist ein Konto bei einer Bank oder Sparkasse, auf dem du Geld ansparst. Das klassische Sparbuch ist die Urkunde dazu: Es weist Einzahlungen, Auszahlungen und gutgeschriebene Zinsen nach. Eine Gutschrift bedeutet, dass ein Betrag auf dem Konto hinzukommt. Das Guthaben ist der Geldbetrag, der auf deinem Konto liegt. Das Geld liegt also auf dem Konto; das Buch dokumentiert es.
Zinsen sind Geld, das die Bank für dein angelegtes Guthaben zahlt. Der Zinssatz gibt an, wie viel Prozent des Guthabens du für einen bestimmten Zeitraum bekommst. Prozent bedeutet Hundertstel. Bei 1 Prozent pro Jahr gibt es für je 100 Euro Guthaben nach einem vollen Jahr 1 Euro Zinsen, wenn der Satz unverändert bleibt.
Das Sparbuch ist zum Ansparen gedacht, nicht für tägliche Überweisungen oder Kartenzahlungen. Für solche Zahlungen dient ein Girokonto, also ein Konto für den täglichen Zahlungsverkehr. Beim klassischen Sparbuch musst du das Buch zum Abheben vorlegen. Bewahre es sorgfältig auf und prüfe die Einträge.
Sparbuch
Urkunde zu einem Sparkonto. Sie dokumentiert, wie sich das Guthaben durch Einzahlungen, Auszahlungen und Zinsen verändert.
Beispiel: Eine Einzahlung nachvollziehen
- 1Auf einem Sparkonto liegen 240 Euro.
- 2Der Kontoinhaber zahlt weitere 65 Euro ein; eine Auszahlung oder Zinsgutschrift gibt es dabei nicht.
- 3Danach beträgt das Guthaben 305 Euro. Die Einzahlung wird im Sparbuch vermerkt.
Teste dich
Prüfe drei Dinge getrennt: Sicherheit meint hier den Schutz deines Guthabens, wenn die Bank nicht mehr zurückzahlen kann. Verfügbarkeit bedeutet, wann und in welcher Höhe du an das Geld kommst. Die Verzinsung beschreibt, welche Zinsen du erhältst. Ein Schutz vor einer Bankenpleite sagt noch nichts darüber, wie schnell du Geld abheben kannst oder wie viel es später kaufen kann.
Die Bundesanstalt für Finanzdienstleistungsaufsicht, kurz BaFin, beaufsichtigt Finanzunternehmen. Sie erläutert den gesetzlichen Einlagenschutz in Deutschland: Im Regelfall sind bis zu 100.000 Euro pro Kunde und Bank geschützt, auch auf Sparkonten (Stand der Recherche: 2026). Mehrere geschützte Konten desselben Kunden bei derselben Bank werden dafür zusammengerechnet. In besonderen Fällen kann zeitweise ein höherer Schutz gelten. Die Einlagensicherung schützt vor dem Ausfall der Bank im gesetzlichen Rahmen; sie ersetzt keinen Kaufkraftverlust durch steigende Preise.
Eine Kündigungsfrist ist die Wartezeit zwischen deiner Ankündigung, einen Betrag abzuheben, und dessen fälliger Auszahlung. Spareinlagen haben eine Laufzeit oder Kündigungsfrist von mindestens drei Monaten. Bei einer Kündigungsfrist von drei Monaten kann die Bank vertraglich erlauben, bis zu 2.000 Euro je Kalendermonat ohne Kündigung abzuheben. Ein Kalendermonat ist etwa der Januar oder Februar. Prüfe die vereinbarte Grenze: Die Ausnahme bedeutet keinen Anspruch auf sofortige Auszahlung des ganzen Guthabens.
Für größere Beträge musst du die vereinbarte Frist einplanen. Erlaubt die Bank eine frühere Auszahlung, können Vorschusszinsen anfallen: Das sind Kosten für die vorzeitige Auszahlung. Die Bank muss einer solchen Auszahlung nicht zustimmen. Der Sparbuchzinssatz ist meist veränderlich. Vergleiche deshalb den angebotenen Satz sowie mögliche Kosten und Auszahlungsvorgaben; verlasse dich nicht auf einen pauschalen Zinsvorteil des Sparbuchs.
| Prüffrage | Worauf achtest du? |
|---|---|
| Sicherheit | Welche Bank führt das Konto, und welcher gesetzliche Schutz gilt? |
| Verfügbarkeit | Welcher Betrag ist ohne Kündigung verfügbar, und welche Frist gilt darüber hinaus? |
| Verzinsung | Wie hoch ist der angebotene Zinssatz, kann er sich ändern, und welche Kosten gibt es? |
Merke: Geschützt, verfügbar und kaufkräftig sind verschiedene Eigenschaften. Prüfe jede davon für sich.
Teste dich
Inflation bedeutet, dass das allgemeine Preisniveau steigt: Waren und Dienstleistungen werden im Durchschnitt teurer. Das heißt nicht, dass jeder einzelne Preis gleich stark steigt. Die Kaufkraft beschreibt, wie viel du für einen Geldbetrag kaufen kannst. Steigen die Preise stärker als dein Guthaben, nimmt dessen Kaufkraft ab.
Für ein volles Jahr mit unverändertem Zinssatz rechnest du: Z = K \cdot p / 100. Dabei ist K das Guthaben zu Jahresbeginn in Euro, p der Jahreszinssatz als Prozentzahl und Z der Zinsbetrag in Euro. Bei 2 Prozent setzt du für p die Zahl 2 ein. Guthaben nach einem Jahr: G = K + Z, wobei G ebenfalls in Euro angegeben wird. In diesen vereinfachten Rechnungen gibt es keine weiteren Einzahlungen oder Abhebungen; Steuern und Gebühren bleiben unberücksichtigt.
Der Nominalzins ist der angegebene Zinssatz ohne Berücksichtigung der Inflation. Der Realzins berücksichtigt dagegen die veränderte Kaufkraft. Bei kleinen Zinssätzen und Inflationsraten hilft diese Näherung für ein Jahr: r \approx p - i. Dabei ist i die jährliche Inflationsrate als Prozentzahl und r der ungefähre jährliche Realzins in Prozent. Das Zeichen \approx bedeutet „ungefähr gleich“. Die Subtraktion der beiden Prozentzahlen liefert eine Näherung, keinen exakten Realzins.
Zum genaueren Vergleich kannst du das Endguthaben in Preise vom Jahresanfang zurückrechnen: W = G / (1 + i / 100). W ist seine Kaufkraft in Euro zu diesen alten Preisen. Ist W kleiner als K, ist die Kaufkraft gesunken. Diese Durchschnittsrechnung sagt nicht voraus, wie sich der Preis deines konkreten Wunschgegenstands entwickelt.
Beispiel: Mehr Euro, weniger Kaufkraft
- 1Annahme für ein Jahr: 600 Euro Guthaben, 1 Prozent Zinsen und 4 Prozent Inflation.
- 2Die Zinsen betragen 600 \cdot 1 / 100 = 6 Euro. Das Endguthaben beträgt 606 Euro.
- 3Der ungefähre Realzins ist 1 - 4 = -3 Prozent. Die Kaufkraft sinkt also ungefähr um 3 Prozent.
- 4Genauer: 606 / 1{,}04 \approx 582{,}69 Euro Kaufkraft zu den alten Preisen. Gegenüber 600 Euro sind das rund 17,31 Euro weniger.
Merke: Ein höherer Kontostand kann mit geringerer Kaufkraft zusammenfallen. Vergleiche die Zinsen mit der Preissteigerung.
Teste dich
Beschreibe dein Sparziel mit Betrag und Termin: Wie viel Geld brauchst du wofür und wann? Vergleiche danach Schutz, Verfügbarkeit, Zinsen und mögliche Kosten. Bei einer geplanten Anschaffung muss der nötige Betrag rechtzeitig auszahlbar sein. Prüfe außerdem, ob du etwas zusätzlich zurücklegen musst, falls der Kaufpreis steigt. Ein passender Auszahlungstermin allein garantiert noch keinen ausreichenden Betrag.
Ein Sparbuch kann zu einem Ziel passen, wenn dir der gesetzliche Schutz wichtig ist und die vertraglichen Auszahlungsvorgaben zu deinem Termin passen. Ist für den benötigten Betrag eine Kündigung nötig, plane sie rechtzeitig ein. Für einen unerwarteten größeren Geldbedarf kann die Wartezeit dagegen hinderlich sein. Die Entscheidung folgt aus deinem Ziel und dem konkreten Vertrag, nicht aus dem Namen der Anlage.
Ein Notgroschen ist eine Geldreserve für unerwartete Ausgaben. Die Verbraucherzentrale empfiehlt in ihrem Beitrag vom Januar 2026 dafür ein Tagesgeldkonto. Dort kannst du ohne Kündigungsfrist über das Guthaben verfügen. Zur Nutzung überweist du es gewöhnlich zuerst auf dein Girokonto; auch dafür musst du Zeit einplanen. Das ist keine Zusage, dass du zu jeder Uhrzeit sofort Bargeld erhältst. Vergleiche konkrete Zinsangebote, statt eine feste Rangfolge zwischen Sparbuch und Tagesgeld anzunehmen.
Beispiel: Ein geplanter Musikkauf
- 1Ein Sparer möchte in sechs Monaten ein gebrauchtes Saxofon für vereinbarte 1.800 Euro kaufen. Dieser Kaufpreis bleibt laut Vereinbarung gleich.
- 2Auf seinem Sparbuch liegt der volle Betrag. Sein Vertrag erlaubt 2.000 Euro je Kalendermonat ohne Kündigung; andere Abhebungen sind nicht geplant.
- 3Die benötigte Summe liegt unter der Grenze. Unter diesen Vorgaben passt das Sparbuch zum Auszahlungstermin; der Sparer vergleicht zusätzlich Zinsen und Kosten.
Merke: Erst Betrag und Termin klären, dann den Vertrag prüfen. Rechne bei einem veränderlichen Kaufpreis auch eine mögliche Lücke zum Sparziel aus.
Teste dich
Alles auf einen Blick
Sparbuch
Das Sparbuch dokumentiert die Geldbewegungen auf einem Sparkonto.
Die reguläre gesetzliche Grenze liegt in Deutschland bei 100.000 Euro pro Kunde und Bank (Stand 2026); besondere Fälle können zeitweise höher geschützt sein.
Entscheidend sind der vertragliche Betrag ohne Kündigung und die vereinbarte Wartezeit für höhere Auszahlungen.
Bei kleinen Raten ist Zinssatz minus Inflationsrate eine Näherung für den jährlichen Realzins.
Betrag und Auszahlungstermin müssen passen; mögliche Preissteigerungen können zusätzliches Sparen erfordern.
Die Kaufkraft einer Rücklage berechnen
- 1Annahme: Ein Sparer legt 800 Euro für ein volles Jahr zu unverändert 2 Prozent an. Die Inflation beträgt im Modell 5 Prozent; es gibt keine weiteren Kontobewegungen, Steuern oder Gebühren.
- 2Berechne die Zinsen: 800 \cdot 2 / 100 = 16 Euro.
- 3Addiere sie zum Anfangsguthaben: 800 + 16 = 816 Euro.
- 4Schätze den Realzins: 2 - 5 = -3 Prozent. Die Kaufkraft sinkt ungefähr um 3 Prozent.
- 5Rechne genauer in alte Preise zurück: 816 / 1{,}05 \approx 777{,}14 Euro. Das sind rund 22,86 Euro weniger Kaufkraft als am Anfang, obwohl der Kontostand gestiegen ist.
Fehler finden
Fehler in Zeile 3Die dritte Aussage verwechselt den Anstieg des Eurobetrags mit einem Kaufkraftgewinn. Richtig: Seine Kaufkraft sinkt ungefähr um 2 Prozent, denn 2 - 4 = -2 Prozent ist der ungefähre Realzins.
Lückentext
Der Vertrag erlaubt 1.500 Euro je Kalendermonat ohne Kündigung. Tom hat genug Guthaben, bisher nichts abgehoben und möchte 1.200 Euro. Der Betrag liegt der Grenze. In einem anderen Rechenfall wächst ein Guthaben in einem Jahr um 1 Prozent, während das allgemeine Preisniveau um 4 Prozent steigt. Seine Kaufkraft . Für eine weitere Zahlung in fünf Tagen müsste ein Betrag erst mit drei Monaten Frist gekündigt werden; eine frühere Auszahlung ist ausgeschlossen. Die Wartezeit ist für diesen Termin .