

Tagesgeld einfach erklärt: Zinsen und Sicherheit
Du unterscheidest Tagesgeld, Girokonto und Festgeld, überschlägst Zinsen und prüfst Angebote auf Zugriff, Kosten und Sicherung.
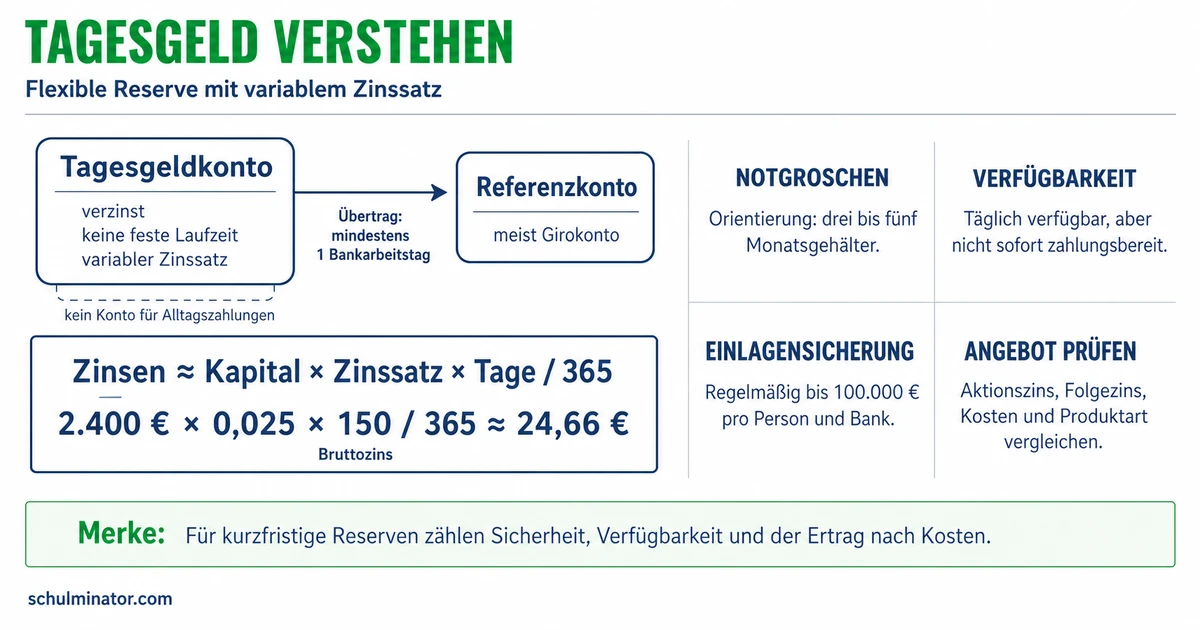
Kurz gesagt
Tagesgeld ist ein verzinstes Bankguthaben, das du ohne Kündigungsfrist abrufen kannst. Der Zinssatz kann sich ändern; gesetzlicher Schutz gilt innerhalb bestimmter Grenzen. Prüfe deshalb neben dem Zins auch Zugriff, Kosten und Einlagensicherung.
Du sparst für einen neuen Laptop, weißt aber noch nicht, wann du ihn kaufen wirst. Soll dein Geld bis dahin Zinsen bringen, spielt der Zugriff eine wichtige Rolle. Ein hoher Werbezins allein reicht deshalb nicht aus, um ein Angebot zu beurteilen.
Deine Lernziele
Auf einem Tagesgeldkonto legst du Geld bei einer Bank an und erhältst dafür Zinsen. Zinsen sind Geld, das die Bank dir für dein Guthaben zahlt. Du kannst Tagesgeld täglich ohne Kündigungsfrist abrufen: Du musst der Bank also nicht schon Wochen vorher mitteilen, dass du das Geld zurückhaben möchtest.
Ein Girokonto dient dem Zahlungsverkehr, also etwa Überweisungen und Kartenzahlungen. Das Tagesgeldkonto ist dagegen zum Sparen gedacht, nicht zum direkten Bezahlen. Für Auszahlungen nutzt du üblicherweise ein Referenzkonto: ein zuvor festgelegtes Konto, meist dein Girokonto. Täglicher Abruf bedeutet deshalb nicht, dass du mit dem Tagesgeldkonto direkt an der Ladenkasse bezahlen kannst.
Bei Festgeld vereinbarst du eine Laufzeit, also eine feste Dauer der Anlage, und einen festen Zinssatz. Vor Ablauf kommst du in der Regel nicht an das Geld. Tagesgeld hat dagegen keine feste Laufzeit. Sein Zinssatz ist grundsätzlich variabel, das heißt veränderlich. Manche Banken garantieren neuen Kunden jedoch einen bestimmten Zinssatz für eine begrenzte Zeit. Diese Garantie macht aus dem täglich abrufbaren Tagesgeld kein Festgeld.
Zinssatz
Der Zinssatz gibt in Prozent an, wie viel Zins auf einen Geldbetrag entfällt. Prozent bedeutet Hundertstel. Bei Konten bezieht sich die Angabe meist auf ein Jahr; „p. a.“ bedeutet „pro Jahr“.
| Kontotyp | Zweck und Zugriff | Zinssatz |
|---|---|---|
| Girokonto | Alltägliche Zahlungen ausführen | Für den Vergleich die Kontobedingungen prüfen |
| Tagesgeld | Sparen; täglich ohne Kündigungsfrist abrufen | Grundsätzlich variabel; befristete Garantie möglich |
| Festgeld | Für die Laufzeit anlegen; vorher meist kein Zugriff | Für die vereinbarte Laufzeit fest |
Teste dich
Für eine einfache Zinsrechnung brauchst du den angelegten Betrag, den Jahreszinssatz und die Dauer. Wir nennen den Betrag Kapital und kürzen ihn mit K ab. p ist die Prozentzahl des Jahreszinssatzes, zum Beispiel p=3 bei 3 Prozent pro Jahr. Z bezeichnet die Zinsen. K und Z werden hier in Euro angegeben.
Ein Prozent ist ein Hundertstel. Für ein volles Jahr rechnest du deshalb Z=K\cdot\frac{p}{100}. Für einen Anteil des Jahres multiplizierst du zusätzlich mit diesem Anteil. Bei m Monaten lautet der Überschlag Z\approx K\cdot\frac{p}{100}\cdot\frac{m}{12}. m ist die Anzahl der Monate. Beispielsweise ist ein halbes Jahr der Anteil \frac{6}{12}. Das Zeichen \approx bedeutet „ungefähr gleich“.
Für diese Musterfälle bleibt das Kapital unverändert, und der Zinssatz gilt während des gesamten berechneten Zeitraums. Wir rechnen vor möglichen Steuern, ohne Kosten und ohne Zinseszins. Zinseszins bedeutet, dass bereits gutgeschriebene Zinsen selbst weitere Zinsen bringen. Bei echten Konten können etwa jährliche oder vierteljährliche Gutschriften vereinbart sein. Der Jahreszinssatz gilt nicht erneut für jeden Gutschrifttermin. Ändert sich der Zinssatz während der Anlage, berechnest du jeden Zeitraum mit seinem jeweiligen Satz und addierst die Zinsen. Eine genaue Bankabrechnung kann wegen der Tageszählung vom Monatsüberschlag abweichen.
Beispiel: Ein Jahr für das Fahrrad sparen
- 1Fiktiver Musterfall: Ben legt 800 Euro für ein volles Jahr an. Der Zinssatz bleibt bei 3 Prozent pro Jahr. Es gibt keine Kosten; Steuern und Zinseszins bleiben unberücksichtigt.
- 2Ein Prozent von 800 Euro ist 800\,\text{Euro}:100=8\,\text{Euro}.
- 3Drei Prozent sind 8\,\text{Euro}\cdot3=24\,\text{Euro}. Das sind die Jahreszinsen.
- 4Der Betrag einschließlich Zinsen ist 800\,\text{Euro}+24\,\text{Euro}=824\,\text{Euro}.
Merke: Ein Zinssatz pro Jahr gilt für ein ganzes Jahr. Für kürzere Zeiten berechnest du den passenden Anteil. Ein Werbezins für wenige Monate ist kein Zinsversprechen für das ganze Jahr.
Teste dich
Vergleiche Angebote für denselben Geldbetrag und dieselbe geplante Dauer. Prüfe beim Zins, wie lange er gilt, für welchen Betrag und für welche Kunden. Ein Neukundenzins ist ein Angebot für neue Kunden. Ein hoher befristeter Satz kann später durch einen niedrigeren Satz ersetzt werden. Rechne beide Zeiträume getrennt.
Prüfe dann den Zugriff: Kannst du das Geld ohne Kündigungsfrist abrufen und über welches Referenzkonto? Lies auch die Kosten und Bedingungen. Verlangt das Angebot ein zusätzliches Produkt? Dafür können Kosten entstehen, die den Zinsvorteil mindern. Ziehe beim Vergleich die angegebenen Kosten von den berechneten Zinsen ab. Ein hoher Zinssatz bedeutet nicht automatisch den höchsten Betrag nach Kosten.
Einlagen sind Bankguthaben, zum Beispiel auf Giro-, Tagesgeld- und Festgeldkonten. Die gesetzliche Einlagensicherung schützt solche Guthaben im Fall einer Bankenpleite, wenn die Bank dem entsprechenden Sicherungssystem angehört. Nach den deutschen Regeln beträgt der gewöhnliche Schutz im Jahr 2026 bis zu 100.000 Euro pro Kunde und Bank. Dabei werden die geschützten Guthaben eines Kunden bei derselben Bank samt Zinsansprüchen zusammengerechnet. Die Grenze gilt also nicht neu für jedes Konto. Für bestimmte gesetzlich geregelte Sonderfälle kann ein höherer Schutz gelten.
Prüfe, welche Bank das Konto tatsächlich führt und welches Sicherungssystem zuständig ist. Eine deutschsprachige Internetseite belegt keine deutsche Einlagensicherung. Der Schutz bei einer Bankenpleite verspricht außerdem keinen gleichbleibenden Zinssatz. Erst wenn Zins, Zugriff, Kosten und Sicherung zu deinem Vorhaben passen, kannst du das Angebot begründet beurteilen.
| Prüfpunkt | Deine Frage |
|---|---|
| Zins | Wie lange und für welchen Betrag gilt der Satz? Welcher Satz folgt danach? |
| Zugriff | Wie kann ich das Geld abrufen? Welches Referenzkonto ist vorgesehen? |
| Kosten | Welche Gebühren oder Kosten für verlangte Zusatzprodukte fallen an? |
| Sicherung | Welche Bank führt das Konto, und welches gesetzliche Sicherungssystem gilt? |
Beispiel: Eine unvollständige Werbung prüfen
- 1Eine fiktive Werbung nennt einen hohen Jahreszinssatz für neue Kunden. Wie lange er gilt, steht nicht dabei.
- 2Bevor du vergleichst, brauchst du die Dauer der Aktion und den anschließenden Zinssatz.
- 3Danach prüfst du Abruf, mögliche Kosten und die zuständige Einlagensicherung. Aus dem Werbesatz allein folgt noch kein Urteil über das Angebot.
Teste dich
Alles auf einen Blick
Tagesgeld
Das Girokonto dient dem Zahlungsverkehr; Tagesgeld und Festgeld dienen der Geldanlage.
Tagesgeld kannst du ohne Kündigungsfrist abrufen. Bei Festgeld ist das vor dem vereinbarten Ende meist nicht möglich.
Für einen einfachen Überschlag berechnest du den Jahreszins und den Anteil der Anlagedauer; Änderungen des Zinssatzes behandelst du getrennt.
Prüfe Dauer und Bedingungen des Zinses, Zugriff, Kosten und zuständige Einlagensicherung.
Die gewöhnliche deutsche gesetzliche Grenze 2026 beträgt 100.000 Euro pro Kunde und Bank für geschützte Guthaben einschließlich Zinsansprüchen; Sonderfälle können abweichen.
Ein halbes Jahr für die Reise sparen
- 1Fiktiver Musterfall: Lea legt 1.800 Euro sechs Monate lang an. Der Zinssatz bleibt bei 2 Prozent pro Jahr. Wir rechnen ohne Kosten, Steuern und Zinseszins.
- 2Für ein volles Jahr wären es 1.800\,\text{Euro}\cdot\frac{2}{100}=36\,\text{Euro} Zinsen.
- 3Sechs Monate sind ein halbes Jahr: 36\,\text{Euro}\cdot\frac{6}{12}=18\,\text{Euro}.
- 4Der Überschlag ergibt 18 Euro Zinsen für die sechs Monate. Die genaue Bankabrechnung kann wegen der Tageszählung abweichen.
Fehler finden
Fehler in Zeile 3In der dritten Zeile wird der Jahreszins als Zins für drei Monate verwendet. Richtig: Drei Monate sind ein Vierteljahr. Der Überschlag ergibt 60\,\text{Euro}\cdot\frac{3}{12}=15\,\text{Euro} Zinsen.
Lückentext
Für Überweisungen und Kartenzahlungen im Alltag ist das gedacht. Bei Festgeld bleibt der vereinbarte Zinssatz während der Laufzeit . Die gewöhnliche deutsche gesetzliche Sicherungsgrenze von 2026 bezieht sich auf einen Kunden pro , auch wenn er dort mehrere geschützte Konten hat.