

Abschreibung einfach erklärt: Rechnen und buchen
Du erklärst Abschreibungen, rechnest Jahres- und Monatsbeträge und buchst ihre Wirkung auf Vermögen und Gewinn.
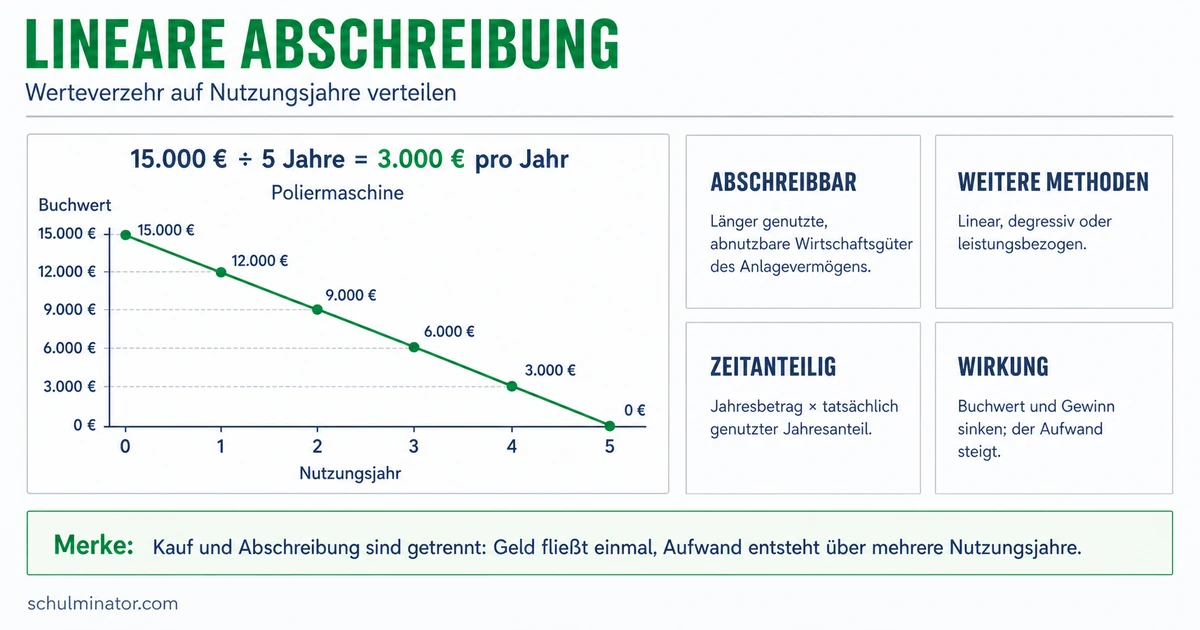
Kurz gesagt
Mit Abschreibungen verteilen Unternehmen die Anschaffungskosten abnutzbarer Anlagen auf deren Nutzungsjahre. Linear teilst du die Kosten durch die Nutzungsdauer. Die Abschreibung senkt als Aufwand den Gewinn und den Buchwert der Anlage.
Eine Maschine hilft einem Betrieb mehrere Jahre lang bei der Arbeit. Ihre Anschaffungskosten sollen deshalb die einzelnen Nutzungsjahre belasten. Du lernst, wie du diese Verteilung berechnest und in der Buchhaltung erfasst.
Deine Lernziele
Ein Betrieb nutzt Maschinen oder Fahrzeuge über längere Zeit. Solche dauerhaft für den Betrieb bestimmten Gegenstände gehören zum Anlagevermögen. Bei abnutzbaren Anlagen ist die Nutzungsdauer begrenzt: Das ist die voraussichtliche Zeit, in der ein Betrieb sie verwenden kann. Ihre Anschaffungskosten, also die Kosten ihres Erwerbs, werden durch planmäßige Abschreibungen auf die Nutzungsjahre verteilt. Dadurch wird jedem Jahr ein Anteil als Aufwand zugeordnet. Aufwand ist eine Belastung, die den Gewinn mindert oder einen Verlust vergrößert.
Wertminderungen können durch Gebrauch, Alterung, Witterung oder technischen Fortschritt entstehen. Die planmäßige Abschreibung verteilt Kosten nach einem Plan. Sie misst deshalb nicht unmittelbar den gerade erzielbaren Verkaufspreis. Auch verschiebt sie keine Kaufzahlung in spätere Jahre. Die Zahlung beim Kauf und die spätere Erfassung als Aufwand sind verschiedene Vorgänge.
Im deutschen Steuerrecht heißt die Abschreibung wegen Abnutzung Absetzung für Abnutzung, kurz AfA. Eine steuerlich berücksichtigte AfA belastet als Betriebsausgabe den steuerlichen Gewinn. Welche steuerlichen Sonderregeln zusätzlich möglich sind, betrachten wir hier nicht.
Abschreibung
Buchhalterische Erfassung einer Wertminderung. Planmäßige Abschreibungen verteilen die Anschaffungs- oder Herstellungskosten einer abnutzbaren Anlage auf ihre voraussichtliche Nutzungsdauer.
Beispiel: Eine Werkstatt nutzt eine Schleifmaschine
- 1Die Schleifmaschine arbeitet mehrere Jahre für die Werkstatt.
- 2Durch den Gebrauch nutzen sich ihre Teile ab.
- 3Die Werkstatt verteilt die Anschaffungskosten nach einem Abschreibungsplan auf die Nutzungsjahre.
Teste dich
Bei der linearen Abschreibung verteilst du die abzuschreibenden Kosten gleichmäßig auf die Nutzungsdauer. Wir rechnen mit vereinfachten Schulbeispielen: Die Anschaffungskosten und die Nutzungsdauer sind gegeben. Ein verbleibender Wert am Ende der Nutzungsdauer wird mit null angesetzt. Steuerliche Sonderregeln zum sofortigen Abzug kleiner Anschaffungen bleiben außen vor.
Für ein volles Nutzungsjahr gilt A = \frac{K}{n}. Dabei sind A der Jahresbetrag in Euro, K die Anschaffungskosten in Euro und n die Nutzungsdauer in Jahren. Der jährliche Prozentsatz ergibt sich aus \frac{100\,\%}{n}. Bei fünf Jahren sind das 20\,\% der Anschaffungskosten je vollem Jahr. Die Nutzungsdauer beschreibt eine Erwartung; sie wird hier als Aufgabenangabe festgelegt.
Für die steuerliche lineare AfA gilt nach § 7 Absatz 1 des Einkommensteuergesetzes, abgekürzt EStG, in der im November 2026 gelesenen Fassung: Im Anschaffungsjahr zählt der Anschaffungsmonat mit. Für jeden vollen Monat davor entfällt ein Zwölftel des Jahresbetrags. Bei Anschaffung im August zählen also August bis Dezember, fünf Monate. Der zeitanteilige Betrag ist T = A \cdot \frac{m}{12}; T ist der Betrag in Euro für das Anschaffungsjahr und m die Zahl der berücksichtigten Monate. In späteren vollen Jahren gilt der volle Jahresbetrag. Auch im letzten Abschreibungsjahr kann ein Teilbetrag verbleiben; insgesamt schreibst du in unseren Fällen die Anschaffungskosten ab. Diese steuerliche Monatsregel ist von den handelsrechtlichen Regeln im nächsten Abschnitt zu unterscheiden.
Beispiel: Eine Verpackungsmaschine kommt im August
- 1Eigener Schulfall: Anschaffung am 18. August, Kosten 18.900 Euro, vorgegebene Nutzungsdauer sieben Jahre, verbleibender Endwert null.
- 2Der volle Jahresbetrag beträgt 18.900\,\text{Euro} : 7 = 2.700\,\text{Euro}.
- 3August bis Dezember sind fünf Monate.
- 4Die steuerliche lineare AfA im Anschaffungsjahr beträgt 2.700\,\text{Euro} \cdot \frac{5}{12} = 1.125\,\text{Euro}.
Merke: Zuerst berechnest du den vollen Jahresbetrag. Danach berücksichtigst du bei der steuerlichen Monatsregel die Monate vom Anschaffungsmonat bis Dezember.
Teste dich
Die planmäßige Abschreibung folgt dem vorab aufgestellten Plan für eine Anlage mit begrenzter Nutzungsdauer. Linear bedeutet dabei eine gleichmäßige Verteilung. Planmäßig und linear sind also nicht gleichbedeutend: Das eine bezeichnet den Plan, das andere die gewählte Verteilungsmethode.
Eine außerplanmäßige Abschreibung berücksichtigt eine zusätzliche Wertminderung außerhalb dieses Plans. Für das deutsche Handelsrecht gilt nach § 253 Absatz 3 des Handelsgesetzbuches, kurz HGB, in der im November 2026 gelesenen Fassung: Bei einer voraussichtlich dauernden Wertminderung von Anlagevermögen muss auf den niedrigeren Wert am Abschlussstichtag abgeschrieben werden. Der Abschlussstichtag ist der Tag, für den der Jahresabschluss erstellt wird. Eine Maschine kann etwa nach einem schweren Schaden dauerhaft weniger wert sein als bisher in der Buchhaltung angesetzt. Dieser angesetzte Wert heißt Buchwert.
Bei einer Maschine reicht ein bloß vorübergehender Wertverlust nicht für diese außerplanmäßige Abschreibung. Die planmäßige Abschreibung läuft nach dem geltenden Plan weiter. Die Einschränkung darfst du nicht auf jede Anlage übertragen: Für Finanzanlagen, also etwa langfristig gehaltene Unternehmensanteile, erlaubt das HGB außerplanmäßige Abschreibungen auch bei voraussichtlich nicht dauernder Wertminderung. Unsere Rechenfälle betreffen Maschinen.
| Abschreibung | Anlass bei Maschinen |
|---|---|
| Planmäßig | Verteilung der Kosten über die erwartete Nutzungsdauer nach einem Plan. |
| Außerplanmäßig | Zusätzliche, voraussichtlich dauernde Wertminderung unter den bisherigen Buchwert. |
Beispiel: Eine beschädigte Fräsmaschine
- 1Eigener Schulfall: Nach der planmäßigen Abschreibung beträgt der Buchwert einer Fräsmaschine 14.200 Euro.
- 2Ein Schaden senkt ihren Wert am Abschlussstichtag voraussichtlich dauerhaft auf 9.600 Euro.
- 3Die zusätzliche außerplanmäßige Abschreibung beträgt 14.200\,\text{Euro} - 9.600\,\text{Euro} = 4.600\,\text{Euro}.
Teste dich
Die Bilanz zeigt zu einem Stichtag das Vermögen eines Unternehmens und seine Finanzierung. Eine Maschine erscheint dort mit ihrem Buchwert. In unseren einfachen Fällen ist das der Anschaffungswert abzüglich der bisherigen Abschreibungen. Der Buchwert ist daher weder das Geld auf dem Bankkonto noch ein zugesicherter Verkaufspreis. Die Gewinn- und Verlustrechnung, kurz GuV, stellt die Erträge und Aufwendungen eines Zeitraums gegenüber. Erträge erhöhen das Ergebnis, Aufwendungen vermindern es. Die Abschreibung ist ein Aufwand: Bei sonst gleichen Bedingungen sinkt der Gewinn um ihren Betrag oder ein Verlust wird entsprechend größer.
In der Buchhaltung sammelt ein Konto gleichartige Vorgänge. Jedes Konto hat eine linke Seite, Soll, und eine rechte Seite, Haben. Ein Buchungssatz nennt das Sollkonto vor und das Habenkonto nach dem Wort „an“. Bei der hier verwendeten direkten Abschreibung wird der Maschinenwert unmittelbar auf dem Konto „Maschinen“ vermindert. Du buchst den Aufwand im Soll des Kontos „Abschreibungen auf Sachanlagen“ und die Wertminderung im Haben des Kontos „Maschinen“. Sachanlagen sind körperliche Anlagegüter, etwa Maschinen. Der Buchungssatz lautet: „Abschreibungen auf Sachanlagen an Maschinen“. Auf beiden Seiten steht derselbe Abschreibungsbetrag.
Die Abschreibungsbuchung enthält kein Bankkonto. Sie löst selbst keine Auszahlung aus. Im dargestellten GuV-Konto steht der Abschreibungsaufwand im Soll. Davon zu unterscheiden ist die Zahlung beim Kauf, die bereits vorher stattgefunden haben kann.
Beispiel: Eine Drehmaschine wird direkt abgeschrieben
- 1Eigener Schulfall: Vor der Jahresabschreibung hat eine Drehmaschine einen Buchwert von 16.700 Euro. Der zu buchende Abschreibungsbetrag ist mit 2.300 Euro vorgegeben.
- 2Du buchst: „Abschreibungen auf Sachanlagen 2.300 Euro an Maschinen 2.300 Euro“.
- 3Der Buchwert sinkt auf 16.700\,\text{Euro} - 2.300\,\text{Euro} = 14.400\,\text{Euro}.
- 4Der Aufwand beträgt 2.300 Euro. Bei sonst gleichen Bedingungen ist der Gewinn um 2.300 Euro niedriger; eine Auszahlung entsteht durch diese Buchung nicht.
Merke: Die direkte Abschreibung verbindet Aufwand im Soll mit der Minderung des Anlagenkontos im Haben. Sie senkt Buchwert und Ergebnis, ohne selbst eine Auszahlung auszulösen.
Teste dich
Alles auf einen Blick
Abschreibung
Die planmäßige Abschreibung verteilt die Kosten einer abnutzbaren Anlage auf ihre Nutzungsjahre.
Ohne verbleibenden Endwert teilst du die Anschaffungskosten durch die Nutzungsdauer in Jahren.
Bei der steuerlichen linearen AfA zählt der Anschaffungsmonat im Anschaffungsjahr mit.
Bei Maschinen verlangt das Handelsrecht eine außerplanmäßige Abschreibung bei voraussichtlich dauernder Wertminderung unter den Buchwert.
Bei der direkten Maschinenabschreibung steht der Aufwand im Soll und die Minderung des Maschinenkontos im Haben.
Die Abschreibung senkt den Buchwert und belastet das Ergebnis; sie selbst löst keine Auszahlung aus.
Eine Abfüllmaschine berechnen und buchen
- 1Eigener Schulfall: Eine Abfüllmaschine wird am 12. März für 43.200 Euro angeschafft. Vorgegeben sind neun Jahre Nutzungsdauer und ein verbleibender Endwert von null. Wir berechnen die steuerliche lineare AfA und buchen sie direkt.
- 2Der volle Jahresbetrag beträgt 43.200\,\text{Euro} : 9 = 4.800\,\text{Euro}.
- 3März bis Dezember sind zehn Monate. Die AfA im Anschaffungsjahr beträgt 4.800\,\text{Euro} \cdot \frac{10}{12} = 4.000\,\text{Euro}.
- 4Der Buchungssatz lautet: „Abschreibungen auf Sachanlagen 4.000 Euro an Maschinen 4.000 Euro“.
- 5Ohne weitere Wertänderungen beträgt der Buchwert am Jahresende 43.200\,\text{Euro} - 4.000\,\text{Euro} = 39.200\,\text{Euro}.
- 6Die GuV enthält 4.000 Euro Abschreibungsaufwand. Bei sonst gleichen Bedingungen ist der Gewinn um 4.000 Euro niedriger. Die Abschreibungsbuchung löst keine Auszahlung aus.
Fehler finden
Fehler in Zeile 3Der Anschaffungsmonat wurde ausgelassen. Richtig: November und Dezember zählen, also zwei Monate. Der Abschreibungsbetrag ist 3.600\,\text{Euro} \cdot \frac{2}{12} = 600\,\text{Euro}.
Lückentext
Bei einer linearen Abschreibung über volle Nutzungsjahre sind die Jahresbeträge . Bei einer steuerlichen linearen AfA für eine Anschaffung am 29. Oktober zählt der Oktober als . Der Aufwand einer direkten Maschinenabschreibung steht auf dem Konto „Abschreibungen auf Sachanlagen“ im .