

Anlagevermögen einfach erklärt: Arten und Beispiele
Du unterscheidest Anlage- und Umlaufvermögen, ordnest Anlagegüter ein und erklärst, wie Abschreibungen Buchwert und Gewinn verändern.
Kurz gesagt
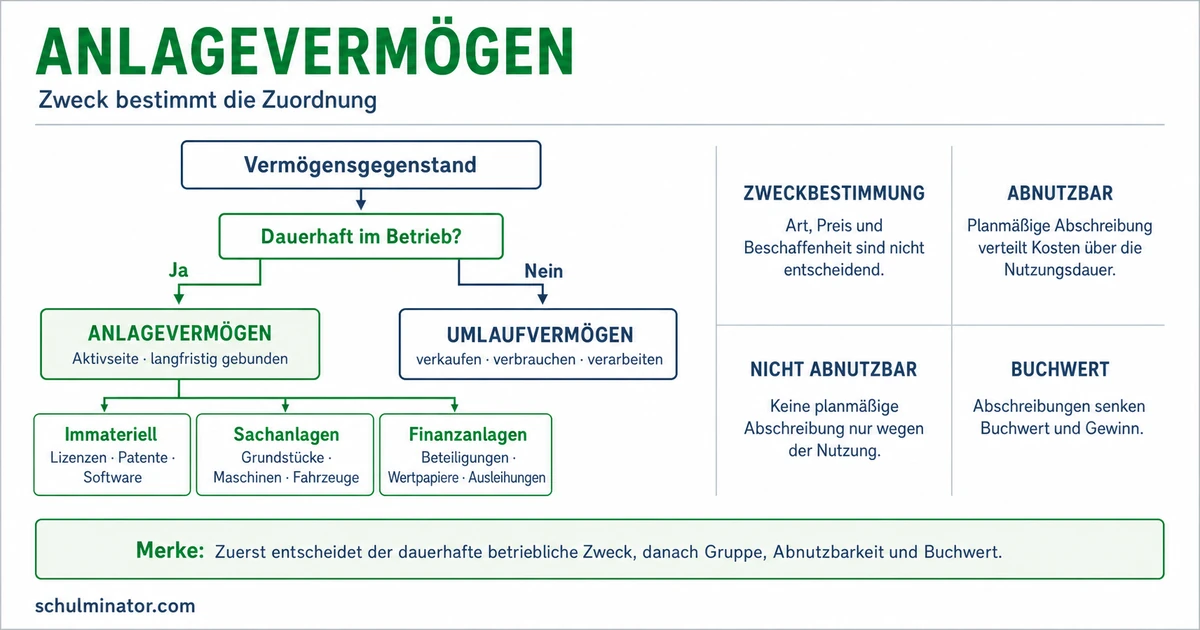
Anlagevermögen sind Vermögensgegenstände, die dem Betrieb dauerhaft dienen sollen. Dazu gehören immaterielle Vermögensgegenstände, Sachanlagen und Finanzanlagen, etwa ein gekauftes Nutzungsrecht, eine Maschine oder langfristig gehaltene Unternehmensanteile.
Eine Druckerei braucht ein Schneidegerät und Papier. Das Gerät nutzt sie längerfristig, das Papier verarbeitet sie zu Druckerzeugnissen für den Verkauf. An diesem Unterschied erkennst du, warum Unternehmen ihr Vermögen in verschiedene Gruppen einteilen.
Deine Lernziele
Ein Vermögensgegenstand ist ein wirtschaftlicher Wert, der einem Betrieb gehört, zum Beispiel ein Gerät oder ein gekauftes Recht. In einer Bilanz hält ein Unternehmen unter anderem fest, welches Vermögen es an einem bestimmten Tag hat. Dabei unterscheidet es Anlagevermögen und Umlaufvermögen.
Zum Anlagevermögen gehören Gegenstände, die dem Betrieb dauerhaft dienen sollen. Entscheidend ist ihre geplante Verwendung. Das steht im Handelsgesetzbuch, abgekürzt HGB, in Paragraf 247 Absatz 2; das Zeichen § bedeutet Paragraf. Dauerhaft bedeutet hier keine unbegrenzte Nutzung. Auch ein Gerät, das der Betrieb mehrere Jahre nutzt und danach ersetzen will, kann Anlagevermögen sein.
Zum Umlaufvermögen gehören beispielsweise Waren zum Verkauf und Materialien, die für die Herstellung von Verkaufsprodukten verarbeitet werden. Der Preis eines Gegenstands entscheidet nicht über die Zuordnung. Auch eine starre Jahresgrenze reicht als Kriterium nicht aus: Du musst prüfen, wozu der Betrieb den Gegenstand halten will.
Anlagevermögen
Vermögensgegenstände, die dazu bestimmt sind, dem Geschäftsbetrieb dauerhaft zu dienen. Ein einzelner solcher Gegenstand heißt Anlagegut.
Beispiel: Zwei Fahrräder im Fahrradgeschäft
- 1Ein Fahrrad nutzt der Mechaniker über Jahre für betriebliche Besorgungen: Es ist Anlagevermögen.
- 2Ein gleiches Fahrrad steht als Ware für Kunden zum Verkauf: Es ist Umlaufvermögen.
- 3Die Fahrräder unterscheiden sich hier durch den betrieblichen Zweck, nicht durch ihre Bauart.
Teste dich
Du kannst Anlagevermögen in drei Gruppen einteilen. Diese Gruppen findest du auch in der Bilanzgliederung des HGB, also der dort vorgegebenen Einteilung der Bilanz.
Immaterielle Vermögensgegenstände sind Werte ohne körperliche Gestalt, etwa gekaufte Rechte. Ein Patent ist ein Schutzrecht für eine Erfindung. Eine Lizenz erlaubt dir, ein geschütztes Recht zu nutzen. Ein gekauftes Recht, ein Verfahren langfristig im Betrieb einzusetzen, kann deshalb ein immaterielles Anlagegut sein.
Sachanlagen umfassen beispielsweise betriebliche Grundstücke, Gebäude, Maschinen und Geschäftsausstattung. Zur Geschäftsausstattung gehören etwa Möbel, die der Betrieb für seine eigene Arbeit nutzt. Finanzanlagen sind langfristige finanzielle Anlagen, etwa dauerhaft gehaltene Anteile an anderen Unternehmen oder langfristig gehaltene Wertpapiere. Eine Aktie ist ein Wertpapier, das einen Anteil an einem Unternehmen verkörpert.
Prüfe zuerst die geplante Verwendung. Aktien, die zum kurzfristigen Handel und Verkauf gehalten werden, gehören zum Umlaufvermögen. Erst wenn ein Vermögensgegenstand Anlagevermögen ist, ordnest du ihn einer der drei Anlagegruppen zu.
| Anlagegut im erfundenen Betrieb | Gruppe |
|---|---|
| Gekaufte Lizenz für ein langfristig eingesetztes Herstellungsverfahren | Immaterielle Vermögensgegenstände |
| Regal für die dauerhafte eigene Lagernutzung | Sachanlagen |
| Dauerhaft gehaltene Anteile an einem Zulieferbetrieb | Finanzanlagen |
Merke: Ein Recht kann Anlagevermögen sein, obwohl du es nicht anfassen kannst. Für die Einordnung als Anlagevermögen zählt, ob das Recht dem Betrieb dauerhaft dienen soll.
Teste dich
Bei abnutzbarem Anlagevermögen ist die voraussichtliche Nutzung zeitlich begrenzt. Dazu zählen beispielsweise Maschinen, Gebäude und Büromöbel. Sie können durch Gebrauch oder Alter an Wert verlieren. Die Nutzungsdauer ist der Zeitraum, in dem der Betrieb ein Anlagegut voraussichtlich einsetzen kann.
Die Kosten solcher Anlagegüter werden durch planmäßige Abschreibungen auf die Jahre ihrer voraussichtlichen Nutzung verteilt. Eine Abschreibung vermindert den Wert, mit dem das Anlagegut in der Bilanz steht. Diesen Wert nennt man Buchwert.
Bei nicht abnutzbarem Anlagevermögen ist die Nutzung zeitlich nicht begrenzt. Grund und Boden gelten gewöhnlich als nicht abnutzbar; ebenso gehören dauerhaft gehaltene Unternehmensanteile zu dieser Gruppe. Für sie gibt es keine planmäßige Abschreibung über eine begrenzte Nutzungsdauer. Unterscheide bei einem bebauten Grundstück den Boden und das Gebäude: Das Gebäude ist abnutzbar, der Boden gewöhnlich nicht.
Nicht abnutzbar bedeutet aber nicht wertbeständig. Bei einer voraussichtlich dauernden Wertminderung muss auch nicht abnutzbares Anlagevermögen außerplanmäßig abgeschrieben werden. Außerplanmäßig heißt: Die Wertminderung wird zusätzlich zur normalen Verteilung der Kosten berücksichtigt oder unabhängig von einer solchen Verteilung. Bei Finanzanlagen ist eine außerplanmäßige Abschreibung auch bei voraussichtlich nicht dauernder Wertminderung zulässig.
| Anlagegut | Einordnung | Planmäßige Abschreibung |
|---|---|---|
| Betrieblich genutztes Gebäude | Abnutzbar | Ja, über die voraussichtliche Nutzungsdauer |
| Grund und Boden ohne Gebäude | Gewöhnlich nicht abnutzbar | Keine Verteilung über eine begrenzte Nutzungsdauer |
| Dauerhaft gehaltene Unternehmensanteile | Nicht abnutzbar | Keine Verteilung über eine begrenzte Nutzungsdauer |
Merke: Die Einteilung in drei Anlagegruppen und die Unterscheidung nach Abnutzung beantworten verschiedene Fragen. Ein Gebäude und der Boden können beide Sachanlagen sein, obwohl ihre Abnutzbarkeit verschieden ist.
Teste dich
Der Buchwert ist der Wert, mit dem ein Anlagegut in der Bilanz ausgewiesen wird. Anschaffungskosten sind die Kosten, die dem Betrieb für den Erwerb des Anlageguts entstehen. In einem vereinfachten Fall ohne weitere Wertänderungen erhältst du den Buchwert, indem du die bisherigen Abschreibungen von den Anschaffungskosten abziehst.
Bei der linearen Abschreibung wird in jedem vollen Nutzungsjahr derselbe Betrag abgeschrieben. Wir rechnen hier vereinfacht ohne verbleibenden Wert am Ende der Nutzung und ohne weitere Wertänderungen: Teile die Anschaffungskosten durch die vorgegebene Nutzungsdauer in Jahren. Ziehe für den Buchwert die Abschreibungen sämtlicher bereits vergangener Nutzungsjahre ab.
Eine Abschreibung ist auch Aufwand, also ein Betrag, der den Gewinn rechnerisch mindert. Sie wird in der Gewinn- und Verlustrechnung erfasst. Erträge sind erfasste Wertzuwächse, etwa aus dem Verkauf von Waren. Die Gewinn- und Verlustrechnung stellt Erträge und Aufwand eines Zeitraums gegenüber. Bei sonst gleichen Bedingungen sinkt der Gewinn vor Steuern durch die Abschreibung um deren Betrag. Für den Gewinn eines einzelnen Jahres zählt die Abschreibung dieses Jahres; für den Buchwert zählen die bisherigen Abschreibungen zusammen.
Alle folgenden Rechenfälle sind erfunden. Die Nutzungsdauern sind Aufgabenannahmen und keine amtlichen Vorgaben. Wir rechnen mit vollen Nutzungsjahren, linear, ohne verbleibenden Wert am Ende, ohne weitere Wertänderungen und ohne Steuereffekte.
Beispiel: Ein Brennofen im Töpferbetrieb
- 1Vorgegeben sind Anschaffungskosten von 9.600 Euro und eine Nutzungsdauer von acht Jahren.
- 2Die jährliche lineare Abschreibung beträgt 9.600 Euro geteilt durch acht, also 1.200 Euro.
- 3Nach zwei vollen Nutzungsjahren wurden insgesamt 2.400 Euro abgeschrieben. Der Buchwert beträgt 7.200 Euro.
- 4In jedem dieser Jahre mindert die Abschreibung den Gewinn vor Steuern bei sonst gleichen Bedingungen um 1.200 Euro.
Merke: Buchwert und Jahresgewinn betrachten unterschiedliche Zeiträume: Beim Buchwert ziehst du die bisherigen Abschreibungen zusammen ab. Den Jahresgewinn mindert der Abschreibungsaufwand dieses Jahres.
Teste dich
Alles auf einen Blick
Anlagevermögen
Die geplante betriebliche Verwendung entscheidet über Anlagevermögen und Umlaufvermögen.
Unterscheide immaterielle Vermögensgegenstände, Sachanlagen und Finanzanlagen.
Bei zeitlich begrenzter Nutzung werden die Kosten planmäßig über die Nutzungsjahre verteilt.
Auch nicht abnutzbares Anlagevermögen muss bei voraussichtlich dauernder Wertminderung außerplanmäßig abgeschrieben werden.
Eine Abschreibung senkt den Buchwert und bei sonst gleichen Bedingungen den Gewinn vor Steuern.
Berechne Buchwert und Gewinn einer Wäscherei
- 1Im erfundenen Fall nutzt eine Wäscherei eine Bügelanlage dauerhaft selbst. Sie ist eine abnutzbare Sachanlage. Vorgegeben sind 18.900 Euro Anschaffungskosten und sieben volle Nutzungsjahre.
- 2Wir rechnen linear, ohne verbleibenden Wert am Ende, ohne weitere Wertänderungen und ohne Steuereffekte. Die jährliche Abschreibung beträgt 18.900 Euro geteilt durch sieben, also 2.700 Euro.
- 3Nach drei vollen Nutzungsjahren betragen die bisherigen Abschreibungen dreimal 2.700 Euro, also 8.100 Euro.
- 4Der Buchwert beträgt dann 18.900 Euro abzüglich 8.100 Euro, also 10.800 Euro.
- 5Im dritten Jahr beträgt der Gewinn vor dieser Abschreibung und vor Steuern 15.400 Euro. Nach dem Abschreibungsaufwand dieses Jahres bleiben bei sonst gleichen Bedingungen 12.700 Euro Gewinn vor Steuern.
Fehler finden
Fehler in Zeile 3Die dritte Zeile verwechselt fehlende Abnutzung mit einem Verbot, Wertminderungen zu berücksichtigen. Richtig: Bei einer voraussichtlich dauernden Wertminderung ist eine außerplanmäßige Abschreibung vorgeschrieben.
Lückentext
Ein Betrieb hält Stoffballen bereit, um daraus Kleidung für den Verkauf herzustellen. Diese Stoffballen gehören zum . Ein gekauftes Recht, eine geschützte Erfindung langfristig im Betrieb zu nutzen, zählt zu den . Ein Anlagegut hat vor der diesjährigen Abschreibung einen Buchwert von 3.600 Euro. Nach einer Abschreibung von 600 Euro und ohne weitere Wertänderungen beträgt sein Buchwert .